


ระบบประกันสุขภาพเอกชน ส่ออาการ “ป่วยไอซียู” เคลมพุ่ง ต้องใช้ Copay
สถานการณ์เงินเฟ้อทางการแพทย์ (Medical Inflation) ที่กำลังเป็นหนึ่งในความท้าทายสำคัญต่อระบบสุขภาพไทย เนื่องจากอัตราค่ารักษาพยาบาลที่ปรับตัวสูงขึ้นเร็วกว่าการเติบโตของเศรษฐกิจไทย (GDP Growth) และสูงกว่าอัตราเงินเฟ้อทั่วไปหลายเท่า ส่งผลกระทบโดยตรงต่อทั้งผู้ให้บริการสุขภาพ บริษัทประกันภัย และประชาชน ที่ต้องแบกรับภาระค่าใช้จ่ายมากขึ้น หากไม่มีมาตรการที่มีประสิทธิภาพในการควบคุมต้นทุนและบริหารจัดการทรัพยากรด้านสาธารณสุขอย่างเป็นระบบ
ปัญหานี้อาจส่งผลให้เกิดความเหลื่อมล้ำทางสุขภาพที่รุนแรงขึ้น และเป็นอุปสรรคต่อการเข้าถึงบริการทางการแพทย์ที่มีคุณภาพ “อลิอันซ์ อยุธยา ประกันชีวิต” บริษัทประกันภัยระดับโลก ได้เล็งเห็นเรื่องนี้ จึงได้จับมือ คณะวิทยาศาสตร์ มหาวิทยาลัยมหิดล เปิดเวทีเสวนาระดับประเทศ ร่วมค้นหาแนวทางสร้างความยั่งยืนให้กับระบบสุขภาพไทย
เอเชียเผชิญ “เงินเฟ้อการแพทย์” พุ่ง 8-15%
ชาลีน ลี หัวหน้าทีมด้านสุขภาพเอเชียแปซิฟิก วิลลิส ทาวเวอร์ วัตสัน (WTW) บริษัทตัวแทนประกันภัยระดับโลกและที่ปรึกษาด้านการจัดการความเสี่ยง ชี้ให้เห็นถึงปัจจัยที่ส่งผลต่อค่าใช้จ่ายด้านสุขภาพในปัจจุบันและแนวโน้มในอนาคตอย่างน่าสนใจว่า ปัจจุบันภูมิภาคเอเชียแปซิฟิกกำลังเผชิญหน้ากับปัญหาเงินเฟ้อทางการแพทย์ที่พุ่งสูงในระดับ 8-15% ต่อปี ซึ่งสูงกว่าอัตราเงินเฟ้อทั่วไปหลายเท่า โดยปัจจัยหลัก ๆ มาจากความก้าวหน้าทางการแพทย์ การให้บริการที่มากเกินความจำเป็นของโรงพยาบาล และจากการตระหนักเรื่องสุขภาพและความคาดหวังของผู้คน โดยเฉพาะหลังโควิด-19 ผู้คนตื่นตัวกับเรื่องสุขภาพมากขึ้น บวกกับการเข้าสู่สังคมสูงวัยของประเทศไทย จึงตามมาด้วยการเกิดโรคภัยต่าง ๆ ซึ่งส่งผลให้จำนวนครั้งของการเคลมและมูลค่าการเคลมเพิ่มสูงมากยิ่งขึ้น ซึ่งสวนทางกับภูมิภาคอื่น ๆ ของโลก
สิงคโปร์สั่ง Copay 5% ทุกกรมธรรม์
ดังนั้นเพื่อสร้างความยั่งยืนให้กับระบบประกันสุขภาพในภูมิภาคเอเชียแปซิฟิก จึงมีการนำแนวทางให้ลูกค้าต้องมีส่วนร่วมจ่าย (Copayment) มาบังคับใช้ ซึ่งเกิดขึ้นแล้วในหลายประเทศ ยกตัวอย่างในสิงคโปร์ รัฐบาลสั่งให้มีการนำระบบ Copayment มาปรับใช้กับสัญญาเพิ่มเติมสุขภาพทุกกรมธรรม์อย่างน้อยที่ 5% และมีการใช้ระบบให้ลูกค้าต้องรับผิดชอบส่วนแรก (Deductible) ร่วมด้วยที่ 3,000 ดอลลาร์สิงคโปร์ และในอนาคตเล็งจะเพิ่มสัดส่วน Deductible ให้มากขึ้นไปอีก
มาเลเซีย Copay 5% ห้ามขึ้นเบี้ยเกิน 10% ใน 3 ปี
ขณะที่มาเลเซีย เริ่มมีปัญหาค่าเบี้ยประกันสุขภาพพุ่งสูงมาก จนกระทบกับการเข้าถึงระบบประกันสุขภาพของประชาชน ช่วงที่ผ่านมาได้มีการประกาศนโยบายไม่ให้มีการเพิ่มเบี้ยประกันสุขภาพเกิน 10% ต่อปี ภายใน 3 ปีข้างหน้า และให้บริษัทประกันสามารถขายแผน Copayment อย่างน้อยที่ 5% สำหรับกรมธรรม์ที่ออกใหม่ได้ ส่วนกรมธรรม์เดิมที่ไม่มี Copayment ก็ยังสามารถขายได้
ส่วนประเทศไทย เห็นการจะนำระบบ Copayment มาปรับใช้เช่นเดียวกัน แต่ในแง่ของกฎเกณฑ์จะแตกต่างกัน เพราะด้วยสภาพสังคมและวัฒนธรรมที่ต่างกัน แต่เชื่อว่าจะเป็นจุดเปลี่ยนที่สำคัญของการแก้ปัญหา Medical Inflation และช่วยปรับมายเซตของคนในการเข้ารักษาพยาบาลให้มีความเหมาะสมมากยิ่งขึ้น
ไทย Copay 30-50% 2 เงื่อนไข
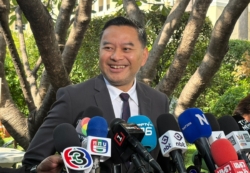
นายชูฉัตร ประมูลผล เลขาธิการคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) กล่าวว่า จริง ๆ ต้องบอกว่าประเทศไทยเป็นประเทศที่มีระบบการดูแลสุขภาพประชาชนดีที่สุดประเทศหนึ่งของโลก มีสิทธิพื้นฐานอย่างระบบ 30 บาทรักษาทุกที่ มีระบบประกันสังคมสำหรับผู้ใช้แรงงาน มีระบบประกันสุขภาพข้าราชการ ซึ่งปัจจุบันกรมบัญชีกลางต้องจ่ายค่ารักษาพยาบาลส่วนนี้มูลค่าแสนล้านบาท ถือว่าสูงมาก และมีระบบประกันสุขภาพภาคเอกชน ที่ปัจจุบันมีขนาดเบี้ยรับรวมแตะระดับ 1.3 แสนล้านบาท
อย่างไรก็ตามความท้าทายสำคัญที่กำลังเกิดขึ้นคือ ประเทศไทยกำลังเผชิญหน้ากับอัตราเงินเฟ้อทางการแพทย์ที่เติบโตขึ้นเฉลี่ยปีละ 10% บางบริษัทประกันเจอผลกระทบตรงนี้ปีละ 12-14% ซึ่งส่งผลให้ค่าสินไหม (เคลมประกัน) สูงขึ้น และกดดันค่าเบี้ยประกันสูงขึ้นตามไปด้วย ถ้าปล่อยให้เป็นแบบนี้ต่อไปจะทำให้ผู้ที่มีรายได้น้อยหรือคนที่เริ่มต้นทำงาน จะเข้าถึงระบบประกันสุขภาพได้ยากขึ้น
“เรื่องนี้ทุกประเทศในอาเซียนเจอปัญหาหมด แต่มีวิธีการแก้ปัญหาที่แตกต่างกัน ตัวอย่างสิงคโปร์ มีวิธีการที่ได้ผลดีมากที่สุด เพราะบังคับให้ทุกกรมธรรม์ต้องมีระบบ Copayment ที่ 5% แต่วิธีการนี้มองว่าคงไม่เหมาะกับประเทศไทย”
คปภ.จึงได้ร่วมกับภาคธุรกิจประกันตัดสินใจพิจารณานำเงื่อนไข Copayment มากำหนดกรณี 1. เจ็บป่วยเล็กน้อยโดยเข้ารักษาผู้ป่วยใน (IPD) มากกว่า 3 ครั้งและเคลมเกิน 200% ของเบี้ย 2. เจ็บป่วยโรคทั่วไปโดยเข้ารักษาผู้ป่วยใน มากกว่า 3 ครั้ง และเคลมเกิน 400% ของเบี้ย (ไม่รวมผ่าตัดใหญ่และโรคร้ายแรง)
ถ้าเข้าข่ายข้อ 1 หรือข้อ 2 ลูกค้าต้องร่วมจ่าย 30% และหากเข้าข่ายทั้งสองข้อต้องร่วมจ่าย 50% ซึ่งจะมีผลเฉพาะรายกรมธรรม์ใหม่ในปีต่ออายุ โดยบริษัทประกันต้องแจ้งให้ลูกค้าทราบก่อนล่วงหน้าอย่างน้อย 15 วัน ซึ่งจะเริ่มมีผลประกาศใช้เงื่อนไขดังกล่าวตั้งแต่วันที่ 20 มี.ค. 2568
“เราคิดว่าวิธีการนี้จะจัดการค่าสินไหมที่สูงขึ้นเร็วได้แต่คงไม่ถึง 100% แต่เป็นสิ่งหนึ่งที่เราต้องการส่งสัญญาณบางอย่างออกไปว่าตอนนี้เคลมสุขภาพโตเร็วขึ้นมาก และถ้าปล่อยให้โตต่อไประบบประกันสุขภาพภาคเอชนน่าจะเกิดปัญหาขึ้นมาได้ ดังนั้นต้องหาทางทำให้เคลมลดลง เพื่อให้ทุกคนสามารถเข้าถึงได้” เลขาธิการ คปภ. กล่าว
ระบบประกันสุขภาพเอกชน อาการ “ป่วยไอซียู”
นายแพทย์ธรธเนศ อายานะ ที่ปรึกษาคณะแพทย์ที่ปรึกษา สมาคมประกันชีวิตไทย กล่าวว่า ตอนนี้ระบบประกันสุขภาพเอกชนอยู่ในสภาวะป่วยในไอซียู การแก้ไขด้วยระบบ Copayment เฉพาะรายกรมธรรม์ใหม่ในปีต่ออายุ ไม่ได้ช่วยในสภาวะที่ต้องให้ออกซิเจนอยู่ในเวลานี้
โดยมองว่าแนวทางนี้อาจจะสายเกินไปในการที่จะทำให้ระบบประกันสุขภาพมีความยั่งยืนได้ เพราะจะเป็นเพียงหนึ่
ด้วยคอนเซ็ปต์ของผลิตภัณฑ์ประกันสุขภาพภาคเอกชนที่เป็นแบบ Free For Service ทำให้ผู้เอาประกันใช้บริการแบบบุฟเฟต์ ทำให้เกิดการให้บริการทางการแพทย์เกินความจำเป็น และโรงพยาบาลสามารถชาร์จค่าใช้จ่ายได้มาก ซึ่งจะต่างจากระบบประกันสังคมที่จ่ายเป็น Capitation คือให้โรงพยาบาลรับเงินไปบริหารจัดการเรื่องค่าใช้จ่ายให้เพียงพอ ซึ่งแนวทางนี้ทางโรงพยาบาลจะจำกัดสิ่งที่ไม่จำเป็นเพื่อทำให้การเคลมลดลง เพราะฉะนั้นการบริหารจัดการของภาคเอกชนคงต้องเปลี่ยนไปในอนาคต
สถิติชี้ลูกค้าประกันสุขภาพนอน รพ.ถี่-เคลมพุ่ง
“ตอนนี้เมื่อเกิดการเคลม บริษัทประกันมักจะอยู่โดดเดี่ยว ในขณะที่ผู้เอาประกันไม่สนใจเพราะมีคนจ่ายเงินค่ารักษาพยาบาลให้แล้ว ส่วนโรงพยาบาลก็พยายามจะให้บริการต่าง ๆ ที่มากเกิน โดยจากสถิติพบว่า การนอนโรงพยาบาลของลูกค้าที่มี
ต่อไปถ้าบริษัทประกันอยู่
แม้ที่ผ่านมาภาครัฐจะดำเนินการไปแล้วในเรื่อง “บิลใบเสร็จมาตรฐาน” ในลักษณะการคิดค่าใช้จ่ายอิงตามต้นทุนที่แท้จริงของแต่ละรายการ แต่ก็ยังไม่เกิดขึ้นเป็นรูปธรรม ทำให้ไม่สามารถเก็บดาต้าเพื่อทำการเปรียบเทียบค่าใช้จ่ายของโรงพยาบาลเอกชนที่เหมาะสมได้
ขณะที่บริษัทประกันที่รับความเสี่ยงต้องพยายามจัดการเรื่อง Managed Care (ระบบการให้บริการดูแลสุขภาพที่ช่วยให้ลูกค้าสามารถจัดการต้นทุนและคุณภาพของความต้องการด้านการดูแลสุขภาพของตนเองได้) ส่วนภาคประชาชนต้องเลิกปล่อยปะละเลยตัวเอง พยายามรักษาสุขภาพให้ดี เพื่อให้เจ็บป่วยน้อยลง และเข้าใช้บริการโรงพยาบาลเท่าที่จำเป็น
ประกันสังคม กางกลไกคุมค่าใช้จ่ายสุขภาพ
นายณภูมิ สุวรรณภูมิ หัวหน้างานคณิตศาสตร์ประกันภัย สำนักงานประกันสังคม ฉายภาพให้เห็นถึงบทบาทของกองทุ
โดยปกติสำนักงานประกันสังคมจะมี
เพราะมีการพิ
พล.ต.ท. นพ.ธนา ธุระเจน ประธานกรรมการการแพทย์ กองทุนประกันสังคม กล่าวเพิ่มว่า สำนักงานประกันสังคม เราสร้างความยั่งยืน จากการยึดผู้ประกันเป็นศูนย์
สำหรั
“ความยั่งยืนเป็นสิ่งที่ทุ
อลิอันซ์ ชี้ต้องร่วมมือสร้างความยั่งยืนระบบสุขภาพไทย
มร.โทมัส วิลสัน กรรมการผู้จัดการใหญ่
โดยสาเหตุหลัก ๆ ที่ทำให้ Medical Inflation พุ่งสูง เพราะการเคลมที่มากเกินไป โดยจากข้
นอกจากนั้นจากข้อมูลมีการเคลมสูงขึ้นของโรคเกี่ยวกั
“ถ้าปล่อยให้เป็นเช่นนี้ต่อไป
SMU ชูโมเดลสิงคโปร์
ดร.เว่ยหยาง ชอง รองอธิการบดีฝ่ายงานวิจัยเชิ
นอกจากเรื่องของการนำแนวทาง Copayment เข้
นอกจากนี้ รัฐบาลยังมองไปถึงการเก็