

นับถอยหลัง พ.ร.บ.โลกร้อน ปี 69 ภาคธุรกิจเร่งเตรียมพร้อมรับกติกาใหม่

ปี 2569 กำลังถูกจับตาในฐานะ ปีเปลี่ยนเกมของภาคธุรกิจไทย เมื่อคาร์บอนฟุตพริ้นท์และคาร์บอนเครดิตจะไม่ใช่เพียงนโยบายสมัครใจอีกต่อไป แต่ก้าวสู่การเป็น ข้อบังคับทางกฎหมาย ที่มาพร้อมบทลงโทษอย่างเป็นรูปธรรม ท่ามกลางทิศทางโลกที่เร่งเข้าสู่สังคมคาร์บอนต่ำ ประเทศไทยจึงขยับหมากสำคัญ ด้วยการเร่งเป้าหมาย Net Zero จากเดิมปี 2065 มาเป็นปี 2050 เพื่อรักษาความสามารถในการแข่งขัน พร้อมเดินหน้าผลักดัน พ.ร.บ. การเปลี่ยนแปลงสภาพภูมิอากาศ หรือ “พ.ร.บ. ลดโลกร้อน” ซึ่งคาดว่าจะเริ่มบังคับใช้ภายในปี 2569
ท่ามกลางการเปลี่ยนผ่านครั้งใหญ่นี้ ผู้ประกอบการไทยกว่า 5,000 ราย ที่เข้าข่ายต้องรายงานข้อมูลก๊าซเรือนกระจก กำลังเผชิญคำถามสำคัญว่า “พร้อมแค่ไหน” และจะปรับตัวอย่างไรให้ทันต่อกติกาใหม่ ที่ไม่ได้ส่งผลแค่ด้านกฎหมาย แต่กระทบโดยตรงต่อ ต้นทุน กลยุทธ์ และความสามารถในการแข่งขันของธุรกิจ
เพื่อสะท้อนความท้าทายและโอกาส จากกฎหมายฉบับนี้อย่างรอบด้าน ชวนพูดคุยกับ ดร.สุพัฒนา วิชากูล รักษาการกรรมการผู้จัดการ หน่วยธุรกิจการเปลี่ยนแปลงสภาพภูมิอากาศและความยั่งยืน บริษัท ทีม คอนซัลติ้ง เอนจิเนียริ่ง แอนด์ แมเนจเมนท์ จำกัด (มหาชน) – TEAMG ผู้เชี่ยวชาญด้านการให้คำปรึกษาและการทวนสอบก๊าซเรือนกระจก ที่มีประสบการณ์ทำงานร่วมกับทั้งภาครัฐและภาคเอกชนมากกว่า 20 ปี ครอบคลุมการบริหารจัดการก๊าซเรือนกระจก การพัฒนาคาร์บอนเครดิต การเปลี่ยนแปลงสภาพภูมิอากาศ ความยั่งยืนและ ESG รวมถึงการบริหารโครงการด้านทรัพยากรสิ่งแวดล้อมและทรัพยากรน้ำ
จุดเปลี่ยนสำคัญ จาก “ภาคสมัครใจ” สู่ “ภาคบังคับ”
ดร.สุพัฒนา ชี้ให้เห็นจุดเปลี่ยนสำคัญของการจัดการก๊าซเรือนกระจกในประเทศไทยว่า ประเทศไทยกำลังเดินจากการรายงานภาคสมัครใจ ไปสู่การเป็น “ข้อบังคับทางกฎหมาย” อย่างเต็มรูปแบบ ภายใต้ พ.ร.บ. การเปลี่ยนแปลงสภาพภูมิอากาศ (Climate Change Act) ที่อยู่ระหว่างการผลักดันและคาดว่าจะประกาศใช้ภายในปี 2569
กฎหมายฉบับนี้ครอบคลุมทุกภาคส่วน ตั้งแต่นิติบุคคลเอกชน นิติบุคคลตามกฎหมายมหาชน หน่วยงานราชการ ไปจนถึงรัฐวิสาหกิจ โดยกำหนดให้ทุกหน่วยงานต้องรายงานข้อมูลก๊าซเรือนกระจก แบ่งเป็นสองระดับ ได้แก่ ข้อมูลก๊าซเรือนกระจกของประเทศที่ต้องรายงานต่อ IPCC และข้อมูลการปล่อยก๊าซเรือนกระจกในระดับองค์กรที่ต้องรายงานต่อกรมการเปลี่ยนแปลงสภาพภูมิอากาศ
โครงสร้างของ พ.ร.บ. ประกอบด้วย 14 หมวดหลัก ครอบคลุมตั้งแต่การจัดทำและรายงานข้อมูล ระบบการตรวจสอบและกำกับดูแล ไปจนถึงเครื่องมือเชิงนโยบายด้านคาร์บอน เช่น ระบบซื้อขายสิทธิการปล่อยก๊าซเรือนกระจก (Emission Trading System: ETS หรือ Cap and Trade) มาตรการทางเศรษฐศาสตร์ด้านคาร์บอน การซื้อขายคาร์บอนเครดิต และภาษีคาร์บอนในอนาคต
ผลกระทบต่อภาคธุรกิจ โดยเฉพาะองค์กรขนาดใหญ่และอุตสาหกรรมที่มีการปล่อยก๊าซเรือนกระจกสูง คือการต้องจัดทำบัญชีก๊าซเรือนกระจกอย่างเป็นระบบ มีข้อมูลที่ตรวจสอบได้ และผ่านการทวนสอบตามมาตรฐาน เพราะข้อมูลก๊าซเรือนกระจกจะไม่เพียงเป็นรายงานด้านความยั่งยืนอีกต่อไป แต่จะกลายเป็นข้อมูลตามกฎหมายที่เชื่อมโยงโดยตรงกับการกำกับดูแลของรัฐ ต้นทุนทางธุรกิจ และความสามารถในการแข่งขันในระยะยาว
ใครบ้างที่ต้องรายงาน และภาคธุรกิจไทยพร้อมแล้วหรือยัง
ข้อมูลจากกรมโรงงานอุตสาหกรรมระบุว่า เมื่อ พ.ร.บ. ลดโลกร้อนเริ่มประกาศใช้ จะมีผู้ประกอบการประมาณ 5,000 ราย ที่เข้าข่ายต้องรายงานข้อมูลก๊าซเรือนกระจกตามกฎหมาย โดยเกณฑ์เบื้องต้นคือ โรงงานที่ปล่อยก๊าซเรือนกระจกโดยตรงจากกระบวนการผลิต และ สถานประกอบการที่มีประเภทกิจกรรมทางเศรษฐกิจไทย ในหมวดธุรกิจที่เกี่ยวช้องกับภาคอุตสหกรรม และภาคบริการ (รหัส TSIC ในหมวด B C D G I และ J) ที่ใช้พลังงานรวมมากกว่า 60 ล้าน เมกะจูลต่อปี อย่างไรก็ตาม คำถามสำคัญคือ ภาคธุรกิจไทยมีความพร้อมมากน้อยเพียงใด
ดร.สุพัฒนา ให้ข้อมูลจากประสบการณ์ในฐานะผู้ทวนสอบก๊าซเรือนกระจกว่า หากพิจารณาจากสถานการณ์ปัจจุบันซึ่งยังอยู่ในระบบสมัครใจ พบว่าองค์กรที่ขึ้นทะเบียนจัดทำคาร์บอนฟุตพริ้นท์กับองค์การบริหารจัดการก๊าซเรือนกระจก (องค์การมหาชน) หรือ อบก. มีอยู่ 1,068 องค์กร ขณะที่บริษัทจดทะเบียนในตลาดหลักทรัพย์ซึ่งต้องเปิดเผยข้อมูลการปล่อยก๊าซเรือนกระจกผ่าน One Report หรือรายงานความยั่งยืนในปี 2567 มีจำนวน 516 บริษัท (จาก 915 แห่ง) บริษัท และมีเพียง 332 แห่ง ที่มีการรับรองจากผู้ทวนสอบ
จะพบกว่าตัวเลขผู้ประกอบการที่รายงานข้อมูลก๊าซเรือนกระจกในภาคสมัครใจนั้นมีเพียงประมาณ ไม่เกิน 1,500 ราย ซึ่งยังไม่สามารถบ่งบอกได้ว่า มีกี่รายที่อยู่ในกลุ่มเดียวกับกลุ่มที่จะต้องรายงานข้อมูลตาม พรบ. ลดโลกร้อน แปลว่า จำนวนผู้ประกอบการที่มีความพร้อมนั้นมีจำนวนน้อยกว่า 30% ของจำนวนทั้งหมด
เหตุใดภาคธุรกิจจึงต้องเร่งเตรียมความพร้อม
ท่ามกลางการเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำ การจัดการก๊าซเรือนกระจกกำลังกลายเป็นปัจจัยเชิงกลยุทธ์ที่ส่งผลโดยตรงต่อโครงสร้างต้นทุน ความสามารถในการแข่งขัน และการเข้าถึงแหล่งเงินทุนของภาคธุรกิจ เมื่อกติกาด้านสภาพภูมิอากาศถูกยกระดับจากแนวปฏิบัติสมัครใจสู่ข้อบังคับทางกฎหมาย การขาดความพร้อมด้านข้อมูลและระบบบริหารจัดการก๊าซเรือนกระจกจึงไม่เพียงความเสี่ยงด้านการปฏิบัติตามกฎหมาย แต่เป็นความเสี่ยงเชิงธุรกิจในระยะยาว ซึ่ง ดร.สุพัฒนา ชี้ให้เห็นว่าผลกระทบดังกล่าวจะเกิดขึ้นในหลายมิติที่ภาคธุรกิจจำเป็นต้องเร่งรับมือ
ประการแรก ต้นทุนที่เคยเป็นต้นทุนแฝงจะกลายเป็นต้นทุนจริง – เมื่อ พ.ร.บ. การเปลี่ยนแปลงสภาพภูมิอากาศประกาศใช้ ต้นทุนด้านคาร์บอนจะไม่ใช่ต้นทุนทางอ้อมอีกต่อไป แต่จะกลายเป็นต้นทุนผันแปรที่เกิดขึ้นจริงในแต่ละปี องค์กรที่ไม่สามารถระบุปริมาณการปล่อยก๊าซเรือนกระจกของตนเองได้ จะไม่สามารถคาดการณ์หรือบริหารจัดการต้นทุนในอนาคตได้อย่างมีประสิทธิภาพ
ประการที่สอง ความเสี่ยงต่อการหลุดออกจากห่วงโซ่อุปทานโลก – ปัจจุบันบริษัทข้ามชาติจำนวนมากตั้งเป้าหมาย Net Zero เร็วกว่ากรอบเวลาของประเทศไทย บางแห่งตั้งเป้าไว้ในปี 2030 หรือ 2040 หากผู้ประกอบการไทยไม่มีแผนลดการปล่อยก๊าซเรือนกระจกที่ชัดเจน อาจสูญเสียสถานะการเป็นซัพพลายเออร์หรือคู่ค้าในห่วงโซ่อุปทานระดับโลก
ประการที่สาม การสูญเสียโอกาสในตลาดทุน – บริษัทที่ได้รับการจัดอันดับอยู่ในกลุ่ม SET ESG Ratings หรือผ่านเกณฑ์การประเมินของดัชนี ESG ระดับสากล เช่น FTSE Russell จะมีโอกาสเข้าถึงแหล่งเงินทุนและดึงดูดนักลงทุนได้มากกว่า ทั้งจากนักลงทุนต่างชาติและนักลงทุนในประเทศ
ประการสุดท้าย การสูญเสียความได้เปรียบในการแข่งขันในตลาดผู้บริโภค – หากพิจารณาสินค้าที่มีราคาใกล้เคียงกัน เช่น สินค้าอุปโภคบริโภคบนชั้นวาง หากสินค้าหนึ่งมีการแสดงฉลากคาร์บอนฟุตพริ้นท์ ขณะที่อีกสินค้ายังไม่มีการดำเนินการด้านสภาพภูมิอากาศ ผู้บริโภค โดยเฉพาะคนรุ่นใหม่ มีแนวโน้มเลือกสินค้าที่แสดงความรับผิดชอบต่อสิ่งแวดล้อมมากกว่า เพราะไม่ได้พิจารณาเพียงราคา แต่คำนึงถึงผลกระทบต่อโลกและคุณภาพชีวิตในอนาคตด้วย
วางรากฐานอย่างไรให้ “ข้อมูลคาร์บอน” ใช้งานได้จริง
ดร.สุพัฒนา ย้ำว่า การเตรียมความพร้อมด้านก๊าซเรือนกระจกไม่ควรเพียงจัดทำรายงานเพื่อส่งหน่วยงานรัฐ ต้องเริ่มจากการวางระบบข้อมูลที่ถูกต้องตั้งแต่ต้น เพราะข้อมูลคาร์บอนที่ดีต้องสามารถนำไปใช้ต่อ ยอดได้ทั้งในเชิงกฎหมาย การบริหารต้นทุน และการตัดสินใจเชิงกลยุทธ์ขององค์กร
ในการจัดทำ Carbon Footprint of Organization (CFO) การรายงานจะครอบคลุมการปล่อยก๊าซเรือนกระจก 3 ขอบเขตหลัก ได้แก่ Scope 1 การปล่อยก๊าซโดยตรงจากการดำเนินงานขององค์กร, Scope 2 การปล่อยทางอ้อมจากการใช้พลังงานที่ซื้อมา และ Scope 3 การปล่อยทางอ้อมตลอดห่วงโซ่อุปทาน ตามกรอบของ พ.ร.บ. สิ่งที่กฎหมายต้องการเป็นหลักคือข้อมูลใน Scope 1 และอาจมีทางเลือกเพิ่มเติมในการรายงาน Scope 2
“หัวใจสำคัญไม่ได้อยู่ที่จำนวนสโคปที่รายงาน แต่อยู่ที่ คุณภาพของข้อมูล ซึ่งต้องมีความถูกต้อง ตรวจสอบย้อนกลับได้ และมีหลักฐานสนับสนุนอย่างเป็นระบบ ยกตัวอย่างการจัดเก็บข้อมูลการใช้น้ำมันเชื้อเพลิงใน Scope 1 ว่า องค์กรควรแยกประเภทเชื้อเพลิง จัดเก็บข้อมูลเป็นรายเดือน และมีเอกสารประกอบ เช่น ใบเสร็จหรือเอกสารการชำระเงินที่สามารถอธิบายและพิสูจน์ที่มาได้ เพราะข้อมูลลักษณะนี้จะเป็นฐานสำคัญของการทวนสอบ และเป็นจุดเริ่มต้นของการบริหารจัดการคาร์บอนอย่างมีประสิทธิภาพในระยะยาว”
เมื่อเส้นทางสู่ Net Zero กลายเป็นหนึ่งในกลยุทธ์ธุรกิจระยะยาว
ในบริบทการแข่งขันทางธุรกิจที่รุนแรงขึ้น เป้าหมาย Net Zero กลายเป็นโจทย์สำคัญมากกว่าคำมั่นด้านความยั่งยืนที่สื่อสารต่อสาธารณชนอีกต่อไป และกำลังกลายเป็น โจทย์การบริหารเชิงกลยุทธ์ ที่ผู้บริหารต้องตัดสินใจบนฐานของต้นทุน ผลตอบแทน และความสามารถในการแข่งขันในระยะยาว ซึ่งหากอิงกรอบเป้าหมายของประเทศ ภาคธุรกิจไทยมีเวลาเหลือราว 25 ปี ในการปรับโครงสร้างการดำเนินงานและรูปแบบการลงทุนอย่างเป็นระบบ
ขั้นแรกของการเดินสู่ Net Zero คือการ รู้ให้ชัดว่าปล่อยก๊าซเรือนกระจกเท่าใด ผ่านการจัดเก็บข้อมูลที่ถูกต้องตั้งแต่ต้น วางระบบที่สามารถตรวจสอบย้อนกลับได้ เพราะหากจุดเริ่มต้นคลาดเคลื่อน แผนการลดทั้งหมดจะขาดความแม่นยำ
ขั้นต่อมาคือการ วางแผนลดการปล่อยก๊าซเรือนกระจกอย่างเป็นรูปธรรม โดยไม่ควรเริ่มจากการซื้อคาร์บอนเครดิตส่วนเกินทันที แต่ต้องลดการปล่อยจากการดำเนินงานจริงให้ได้มากที่สุดก่อน
“เมื่อปรับปรุงกระบวนการจนลดได้เต็มศักยภาพแล้ว จึงค่อยใช้คาร์บอนเครดิตเข้ามาชดเชย” ดร.สุพัฒนา ระบุ พร้อมเน้นว่ากระบวนการลดต้องผ่านการประเมินความคุ้มค่าการลงทุน (Return on Investment) และการกำหนด ราคาคาร์บอนภายในองค์กร (Internal Carbon Price) เพื่อสะท้อนต้นทุนที่แท้จริงและตรวจสอบว่าแนวทางดังกล่าวสร้างความยั่งยืนทางธุรกิจได้จริง
ขั้นสุดท้ายคือการ สร้างสมดุลระหว่างเป้าหมาย Net Zero กับการเงินขององค์กร โดยต้องพิจารณาผลกระทบให้ครบทุกมิติ ไม่เพียงการบรรลุเป้าหมายด้านสภาพภูมิอากาศ หากแต่ต้องคำนึงถึงกระแสเงินสด ความสามารถในการลงทุน และความต่อเนื่องของธุรกิจในระยะยาวควบคู่กันไป
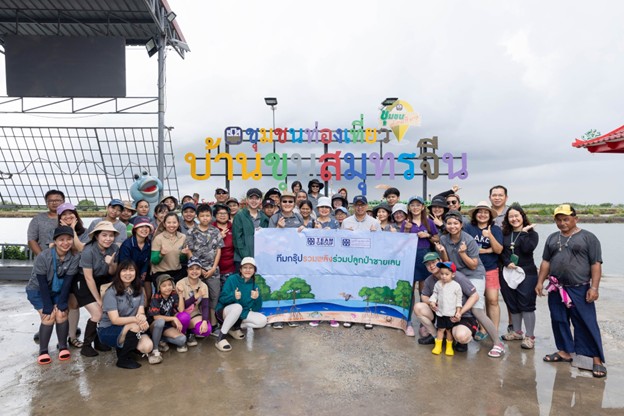
TEAMG พันธมิตรเชิงกลยุทธ์บนเส้นทางคาร์บอนต่ำ
เมื่อกติกาด้านสภาพภูมิอากาศที่กำลังเปลี่ยนผ่านจากความสมัครใจสู่ข้อบังคับ TEAMG หรือ บริษัท ทีม คอนซัลติ้ง เอนจิเนียริ่ง แอนด์ แมเนจเมนท์ จำกัด (มหาชน) คือหนึ่งในผู้เล่นสำคัญที่ทำหน้าที่เป็น “ตัวเชื่อม” ระหว่างนโยบายรัฐกับการลงมือทำของภาคธุรกิจอย่างเป็นรูปธรรม
ด้วยประสบการณ์กว่า 47 ปี ในฐานะบริษัทที่ปรึกษาของไทย และการขยายบทบาทสู่งานด้านก๊าซเรือนกระจกและความยั่งยืนอย่างจริงจังในช่วงกว่า 2 ปีที่ผ่านมา TEAMG พัฒนาขีดความสามารถให้ครอบคลุมตลอดทั้ง Value Chain ของการจัดการคาร์บอน ผ่าน 3 บทบาทหลัก
- ที่ปรึกษาภาครัฐ สนับสนุนการจัดทำนโยบาย กฎหมาย โครงสร้างพื้นฐาน รวมถึงระบบและแพลตฟอร์มด้านข้อมูลก๊าซเรือนกระจก
- ที่ปรึกษาภาคเอกชน ให้คำปรึกษาการจัดทำคาร์บอนฟุตพริ้นท์ วางระบบข้อมูล ให้ความรู้ และประเมินความพร้อมขององค์กร เพื่อรองรับกติกาใหม่
- ผู้ทวนสอบอิสระ ที่ขึ้นทะเบียนกับองค์การบริหารจัดการก๊าซเรือนกระจก (อบก.) ทั้งด้านคาร์บอนฟุตพริ้นท์และคาร์บอนเครดิต สร้างความน่าเชื่อถือให้ข้อมูลตามมาตรฐานสากล
นอกจากนี้ TEAMG ยังทำงานร่วมกับพันธมิตรอย่าง บริษัท ดิดโต้ (ประเทศไทย) จำกัด (มหาชน) ในการพัฒนาโครงการปลูกป่าชายเลนเพื่อสร้าง บลูคาร์บอนเครดิต สะท้อนแนวคิดการทำงานที่ไม่ได้หยุดอยู่แค่การให้คำปรึกษาและการทวนสอบ แต่ต่อยอดไปสู่การสร้างโซลูชันคาร์บอนที่จับต้องได้และยั่งยืนในระยะยาว
ข้อความสุดท้าย ลงมือทำก่อนสายเกินแก้
ดร.สุพัฒนา ทิ้งท้ายว่า การบริหารจัดการก๊าซเรือนกระจกไม่ควรถูกมองเป็นภาระต้นทุน แต่เป็น การลงทุนเชิงกลยุทธ์
“สิ่งที่เราทำควรสร้างมูลค่าในอนาคต เพิ่มขีดความสามารถในการแข่งขัน ดึงดูดนักลงทุน และทำให้องค์กรบริหารจัดการภายในได้ดีขึ้น ไม่ใช่แค่ทำเพื่อให้ผ่านกฎหมาย”
พร้อมเตือนว่า หากกฎหมายประกาศใช้แล้วแต่ธุรกิจยังไม่มีข้อมูลและระบบรองรับ องค์กรจะไม่สามารถประเมินต้นทุนคาร์บอนได้อย่างถูกต้อง และต้องเผชิญทั้ง ความเสี่ยงด้านกฎหมาย ความเสี่ยงด้านชื่อเสียง (Reputation Risk) รวมถึงความเสี่ยงจากการดำเนินธุรกิจท่ามกลางความผันผวนของสภาพภูมิอากาศ “ประเด็นพวกนี้ ถ้าไม่ทำ ถ้าไม่พร้อม คือไม่รอด”
เมื่อปี 2569 ได้เริ่มขึ้นแล้ว เวลาที่เหลืออยู่จึงไม่มากนัก การเตรียมความพร้อมตั้งแต่วันนี้ไม่ใช่เพียงการปฏิบัติตามกฎหมาย แต่คือการสร้างความได้เปรียบในการแข่งขัน และการวางรากฐานเพื่อความอยู่รอดของธุรกิจไทยในโลกเศรษฐกิจคาร์บอนต่ำ