

ส่องหุ้น 7 แบงก์จ่อประกาศงบฯ Q3-กำไรวูบ
กลุ่มธนาคารพาณิชย์กำลังเข้าสู่ช่วงประกาศผลประกอบการไตรมาส 3/2569 ท่ามกลางแรงกดดันจากวัฏจักรดอกเบี้ยขาลง โดยประมาณการจากบริษัทหลักทรัพย์สะท้อนว่า กำไรรวมของกลุ่มยังมีแนวโน้มลดลงจากปีก่อน แต่เริ่มเห็นสัญญาณบวกบางด้าน ทั้งต้นทุนทางการเงินและภาระสำรองที่ลดลง รวมถึงผลประกอบการของบางแบงก์ที่เติบโตสวนทางกลุ่ม
FSS คาดแบงก์กำไร 5.5 หมื่นล้าน
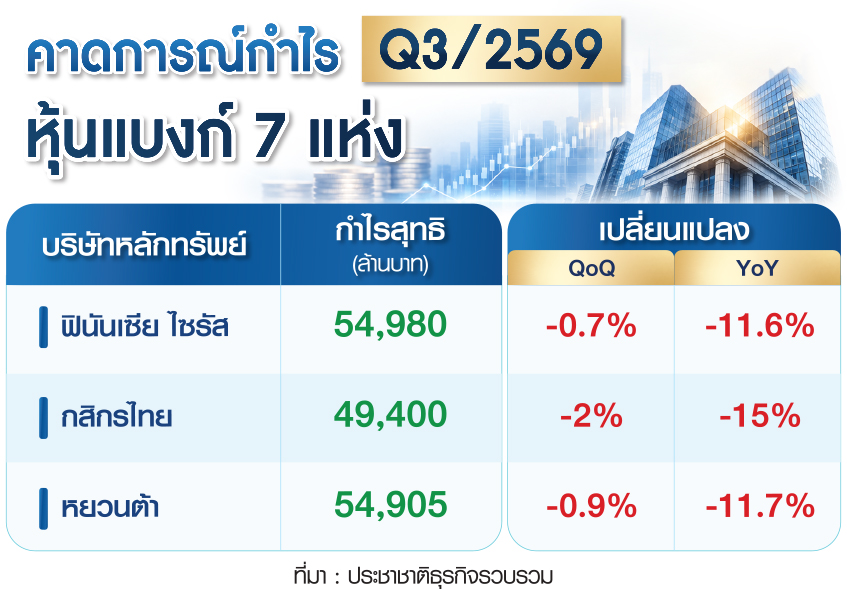
นางสาวจิตรา อมรธรรม รองกรรมการผู้จัดการ ฝ่ายวิเคราะห์หลักทรัพย์ บริษัทหลักทรัพย์ (บล.) ฟินันเซีย ไซรัส จำกัด (มหาชน) หรือ FSS เปิดเผยว่า FSS ประเมินหุ้น 7 ธนาคาร ได้แก่ BBL, KBANK, KTB, SCB, TTB, KKP และ TISCO จะมีกำไรสุทธิรวมไตรมาส 3/2569 จำนวน 54,980 ล้านบาท ลดลง 0.7% จากไตรมาสก่อน (QoQ) และลดลง 11.6% จากช่วงเดียวกันปีก่อน (YoY) แรงกดดันสำคัญมาจากอัตราดอกเบี้ยนโยบายที่ลดลงรวม 3 ครั้ง หรือ 0.75% ในช่วง 12 เดือนที่ผ่านมา ส่งผลให้อัตราผลตอบแทนจากสินเชื่อปรับลง แม้ต้นทุนทางการเงินที่ถูกลงและการเติบโตของสินเชื่อจะช่วยชดเชยได้บางส่วน
เมื่อแยกรายธนาคาร KTB จะทำกำไรสูงที่สุดที่ 12,646 ล้านบาท ลดลง 13.5% YoY ตามด้วย KBANK กำไร 12,476 ล้านบาท ลดลง 4.1%, SCB กำไร 10,845 ล้านบาท ลดลง 10.3% และ BBL กำไร 10,040 ล้านบาท ลดลง 27.2% หดตัวมากที่สุดในกลุ่ม ส่วน TTB คาดกำไรที่ 5,168 ล้านบาท ลดลง 2.5% ขณะที่ KKP และ TISCO เป็นสองธนาคารที่ยังรักษาการเติบโตได้ โดย KKP คาดมีกำไร 2,035 ล้านบาท เพิ่มขึ้น 21.9% และ TISCO กำไร 1,800 ล้านบาท เพิ่มขึ้น 4%
“งวด 9 เดือนแรกปี 2569 ธนาคารทั้ง 7 แห่งคาดกำไรสุทธิรวมกันที่ 167,519 ล้านบาท ลดลง 5.3% YoY คิดเป็นประมาณ 78% ของประมาณการทั้งปี โดย KBANK มีกำไรสูงที่สุด 40,391 ล้านบาท เพิ่มขึ้น 2.8% ตามด้วย KTB กำไร 37,208 ล้านบาท ลดลง 0.7%, SCB กำไร 32,127 ล้านบาท ลดลง 14% และ BBL กำไร 30,532 ล้านบาท ลดลง 20.2% ขณะที่ TTB คาดกำไร 15,851 ล้านบาท เพิ่มขึ้น 2.9% และ TISCO กำไร 5,297 ล้านบาท เพิ่มขึ้น 5.6% ส่วน KKP โตแรงที่สุดถึง 47.6% หรือกำไร 6,113 ล้านบาท”
รายได้ยังอ่อน-แต่สำรองลด
นางสาวจิตรากล่าวอีกว่า เมื่อเจาะลงไปถึงโครงสร้างกำไร จะเห็นว่ารายได้ยังเป็นจุดอ่อน โดยประมาณการรายได้ดอกเบี้ยสุทธิ (NII) ไตรมาส 3 ที่ 129,851 ล้านบาท ทรงตัว QoQ แต่ลดลง 7.4% YoY เนื่องจากอัตราผลตอบแทนจากสินเชื่อที่ลดลงมีผลมากกว่าประโยชน์จากต้นทุนทางการเงินที่ถูกลง ส่วนรายได้ที่ไม่ใช่ดอกเบี้ย (Non-NII) อยู่ที่ 65,800 ล้านบาท ลดลง 3.5% QoQ และลดลง 7.5% YoY หลังรายได้ค่าธรรมเนียมชะลอตัว รวมถึงกำไรจากสินทรัพย์ทางการเงินที่วัดมูลค่าด้วยราคายุติธรรมผ่านกำไรหรือขาดทุน (FVTPL) ลดลงจากฐานสูง
ส่งผลให้รายได้จากการดำเนินงานรวมอยู่ที่ 195,651 ล้านบาท ลดลง 1.2% จากไตรมาสก่อน และ 7.5% จากปีก่อน ส่วนกำไรก่อนหักสำรองและภาษี (PPOP) อยู่ที่ 111,064 ล้านบาท ลดลง 1% และ 9.5% ตามลำดับ
“สิ่งที่เข้ามาช่วยพยุงผลประกอบการ คือ การตั้งสำรอง โดยค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น (ECL) ลดลง 1.8% QoQ และลดลง 9.6% YoY ส่วนหนึ่งเป็นผลจากฐานสำรองของ BBL และ TISCO ที่สูงในปีก่อน หากไม่นับสองธนาคารดังกล่าว ECL ของธนาคารที่เหลือจะลดลงประมาณ 5-6% ขณะที่คุณภาพสินทรัพย์โดยรวมยังอยู่ในระดับบริหารจัดการได้ แต่สินเชื่อรายย่อยเป็นจุดที่ต้องติดตามต่อ ท่ามกลางการฟื้นตัวของเศรษฐกิจที่ยังเปราะบาง”
นางสาวจิตรากล่าวอีกว่า สำหรับไตรมาส 4 ให้น้ำหนักไปทางระมัดระวัง โดยมีโอกาสเป็นไตรมาสที่กลุ่มธนาคารทำกำไรต่ำที่สุดของปี จากค่าใช้จ่ายตามฤดูกาล การตั้งสำรองก่อนปิดงบฯ และรายได้ค่าธรรมเนียมบางประเภทที่ชะลอตัว หากย้อนดูช่วงปี 2566-2568 กำไรไตรมาส 4 มีสัดส่วนเฉลี่ยประมาณ 22% ของกำไรทั้งปี
“FSS จึงคงน้ำหนักการลงทุน “เท่ากับตลาด” (Neutral) และเลือก BBL ราคาเป้าหมาย 240 บาท กับ KTB ราคาเป้าหมาย 47.30 บาท เป็น Top Picks เนื่องจากทั้งคู่มีสภาพคล่องส่วนเกินและสัดส่วนสินเชื่ออัตราดอกเบี้ยลอยตัวสูง จึงมีโอกาสได้ประโยชน์หากวัฏจักรลดดอกเบี้ยสิ้นสุดลง ส่วน BBL มีปัจจัยหนุนเพิ่มเติมจากการถือหุ้น 98.7% ใน Bank Permata ซึ่งได้รับประโยชน์จากการปรับขึ้นอัตราดอกเบี้ยนโยบาย 3 ครั้งในปีนี้”
KS เห็นอีกด้าน ธุรกิจหลักเริ่มดีขึ้น
นายกรกช เสวตครุตมัต นักวิเคราะห์การลงทุนปัจจัยพื้นฐานด้านหลักทรัพย์ บล.กสิกรไทย หรือ KS กล่าวว่า ประเมินกำไรสุทธิรวมของ 7 ธนาคารในไตรมาส 3 ไว้ที่ 49,400 ล้านบาท ลดลง 2% QoQ และลดลง 15% YoY เนื่องจากกำไรที่ลดลงส่วนหนึ่งมาจาก FVTPL และกำไรจากเงินลงทุน หลัง Bond Yield ปรับตัวสูงขึ้น ไม่ได้เกิดจากการอ่อนตัวของธุรกิจหลักทั้งหมด
ส่วนต่างรายได้ดอกเบี้ยสุทธิ (NIM) มีแนวโน้มเพิ่มขึ้นประมาณ 0.02% จากไตรมาสก่อน ตามต้นทุนดอกเบี้ยที่ลดลง ขณะที่ Credit Cost ลดลงราว 0.07% หลังธนาคารลดการตั้งสำรองเพิ่มเติมเพื่อรองรับความไม่แน่นอน เมื่อเทียบกับไตรมาส 2
“ในรายธนาคารให้ KKP เด่นที่สุดเช่นเดียวกัน โดยกำไรมีโอกาสเพิ่มขึ้น 25% YoY ตามด้วย TISCO เพิ่มขึ้น 6% และ TTB เพิ่มขึ้น 5% จาก Credit Cost ที่ลดลง NIM ที่ยังแข็งแกร่ง และรายได้ค่าธรรมเนียมสุทธิที่เติบโต ส่วน BBL, KTB และ SCB ยังเผชิญแรงกดดันจาก NIM รวมถึงกำไร FVTPL และกำไรจากเงินลงทุนที่ลดลง”
นายกรกชกล่าวว่า ส่วนทิศทางตั้งแต่ไตรมาส 4/2569 ต่อเนื่องถึงปี 2570 มีมุมมองเชิงบวกมากขึ้น โดยให้น้ำหนักกับต้นทุนทางการเงินที่ลดลง คุณภาพสินทรัพย์ที่เริ่มผ่อนคลาย และการกลับมาเติบโตของสินเชื่อ Credit Cost มีโอกาสทยอยกลับเข้าสู่ระดับปกติ ช่วยลดภาระการตั้งสำรอง ขณะที่สินเชื่อภาคธุรกิจและภาครัฐจะเป็นแรงขับเคลื่อนสำคัญในช่วงปลายปี ตรงกันข้ามกับ SMEs และรายย่อยที่ยังอ่อนแอ
อีกแรงสนับสนุนจะมาจากรายได้ค่าธรรมเนียม โดยเฉพาะ Wealth Management และธุรกิจตลาดทุน ทำให้แม้กำไรสุทธิยังมีโอกาสผันผวนจาก FVTPL และเงินลงทุน แต่การดำเนินงานหลักมีทิศทางแข็งแกร่งขึ้นต่อเนื่องเข้าสู่ปี 2570
“KS คงมุมมอง “เชิงบวก” (Positive) ต่อกลุ่มธนาคาร พร้อมเลือก KKP ราคาเป้าหมาย 153 บาท และ KTB ราคาเป้าหมาย 48 บาท เป็นหุ้นเด่น”
หยวนต้าชี้หุ้นย่อ ดันปันผลน่าสนใจ
นายณัฐพล คำถาเครือ ผู้ช่วยกรรมการผู้จัดการ ฝ่ายวิเคราะห์หลักทรัพย์ บล.หยวนต้า (ประเทศไทย) มองว่า การปรับฐานของราคาหุ้นธนาคารในช่วงที่ผ่านมา ทำให้ Dividend Yield ของหลายแห่งกลับเข้าสู่ระดับน่าสนใจ โดยเฉพาะ SCB, KKP, KTB และ TISCO ซึ่งมีผลตอบแทนมากกว่า 6% ในปี 2569
โดย SCB ขึ้นนำกลุ่มที่ 6.9% ก่อนเพิ่มเป็น 7.3% ในปี 2570 มีราคาเหมาะสม 160 บาท, KKP และ KTB ตามมาที่ 6.2% เท่ากัน โดย KKP เพิ่มเป็น 6.6% ในปี 2570 ราคาเหมาะสม 130 บาท ส่วน KTB เพิ่มเป็น 6.5% ราคาเหมาะสม 44 บาท ส่วน TISCO อยู่ที่ 6.2% และเพิ่มเป็น 6.4% ในปีหน้า อย่างไรก็ตาม ราคาล่าสุด 125 บาท สูงกว่าราคาเหมาะสม 110 บาท ด้าน KBANK ให้ที่ 5.4% ในปี 2569 และ 5.6% ในปี 2570, TTB อยู่ที่ 4.7% และ 4.9% ขณะที่ BBL อยู่ที่ 4.6% และ 4.9% ตามลำดับ
กำไรระยะสั้นยังเผชิญแรงกดดัน
ทั้งนี้ บล.หยวนต้าประเมินกำไรรวมของ 7 ธนาคารไตรมาส 3 ที่ 54,905 ล้านบาท ลดลง 0.9% QoQ และลดลง 11.7% YoY จากรายได้ดอกเบี้ยและรายได้ที่ไม่ใช่ดอกเบี้ยที่อ่อนตัว ส่วนไตรมาส 4 ยังมีแนวโน้มชะลอลงต่อ อย่างไรก็ตาม หลังราคาหุ้นปรับฐานความกังวลถูกสะท้อนผ่านราคาไปพอสมควร จนผลตอบแทนจากเงินปันผลของบางแห่งกลับขึ้นมาเหนือ 6% จึงคงน้ำหนักกลุ่มธนาคารที่ “เท่ากับตลาด”