

IMF ถกพิมพ์เขียวกรุงเทพฯ ยกระดับเตือนภัยการเงินดิจิทัลโลก
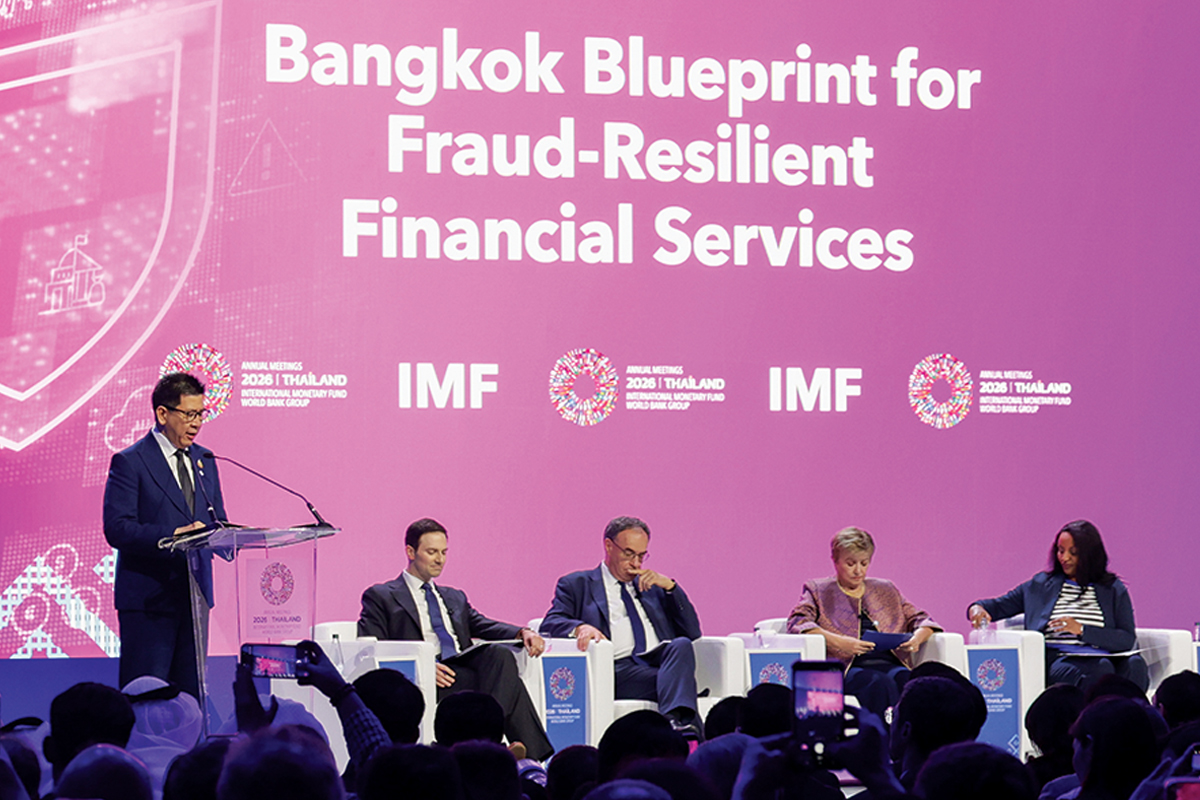
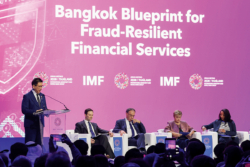
การประชุมประจำปี กองทุนการเงินระหว่างประเทศ (IMF) และกลุ่มธนาคารโลก (World Bank Group) เปิดตัว “The Bangkok Blueprint for Fraud-Resilient Financial Services” หรือพิมพ์เขียวกรุงเทพฯ ที่จัดทำขึ้นโดยความร่วมมือกับธนาคารแห่งประเทศไทย เพื่อยกระดับบริการทางการเงินที่ป้องกันการฉ้อโกงอย่างเป็นทางการ ถือเป็นกรอบยุทธศาสตร์ระดับโลกในการป้องกัน ตรวจจับ และตอบสนองต่อภัยคุกคามจากการฉ้อโกงทางไซเบอร์ ที่ขยายตัวอย่างรวดเร็วและเชื่อมโยงกับองค์กรอาชญากรรมข้ามชาติ
“พิมพ์เขียวกรุงเทพฯ” เปิดวงการอภิปรายระหว่างผู้นำการเงินระดับโลก ได้แก่ คริสตาลินา กอร์เกียวา กรรมการผู้จัดการIMF อันชุลา กันต์ ผู้บริหารระดับสูงจากธนาคารโลก และแอนดรูว์ เบย์ลี ผู้ว่าการธนาคารกลางอังกฤษ และประธานคณะกรรมการเสถียรภาพทางการเงิน หรือ Financial Stability Board (FSB) และโสรยา มุนยานา ฮาคูซียาเรเมีย ผู้ว่าการธนาคารกลางรวันดา โดยมีประเด็นหลักคือ องค์กรการเงินระดับโลกและธนาคารกลางทั่วโลกร่วมกันยกระดับความเสี่ยงจากปัญหาการหลอกลวงทางไซเบอร์ เพราะสั่นคลอนความเชื่อมั่นในระบบการเงินดิจิทัล
คลัง-ธปท. ดันทั่วโลกร่วมมือสกัดสแกมเมอร์
ดร.เอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง กล่าวบนเวทีเปิดตัว Bangkok Blueprint ว่า ปัจจุบันกลโกงดิจิทัลและสแกมเมอร์กลายเป็นปัญหาระดับโลก ซึ่งทำให้เศรษฐกิจโลกสูญเสียเงินปีละ 1 ล้านล้านเหรียญสหรัฐ หรือ 3% ของ GDP โลก
“ความท้าทายสำคัญของโลกการเงินยุคใหม่ คือมิจฉาชีพมีลักษณะการทำงานแบบไร้พรมแดนอย่างสมบูรณ์ เหยื่ออาจอยู่ในประเทศหนึ่ง ในขณะที่ผู้ก่อเหตุสั่งการจากอีกประเทศหนึ่ง และเส้นทางการเงินถูกยักย้ายถ่ายเทผ่านบัญชีในประเทศที่สาม การรับมือและการบังคับใช้กฎหมายส่วนใหญ่ยังคงจำกัดอยู่เพียงระดับชาติและขาดการประสานงานที่รวดเร็ว ทำให้มิจฉาชีพอาศัยช่องโหว่ทางกฎหมายระหว่างเขตแดนในการหลบหนี ซึ่งตอกย้ำให้เห็นว่าไม่มีประเทศใดสามารถแก้ไขปัญหานี้ได้เพียงลำพัง”
นายวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) กล่าวว่า “Bangkok Blueprint” เป็นการทำงานร่วมกันของ IMF, World Bank และ ธปท. โดยเอกสารจะถูกใช้อ้างอิงจากประเทศต่าง ๆ ทั่วโลก ในการแก้ปัญหาภัยการเงินดิจิทัลต่อเนื่องอีกหลายปี และเป็นแนวทางให้เราทำงานต่อไปด้วย
“เนื้อหาหลักสอดคล้องกับงานเรื่องเงินเทากับคอร์รัปชั่น ที่ ธปท. ทำต่อเนื่อง 12 เดือนที่ผ่านมา ทั้งเรื่องถอนเงินสดเกิน 5 ล้านบาท การซื้อและถอนทองคำแท่งมูลค่าสูง การตรวจจับเงินเทาด้วย Pattern Flow เงินที่ชัดเจน การเลี่ยงระบบการโอนเงินตามกฎหมายผ่านการซื้อขาย USDT และการบังคับใช้เกณฑ์ตรวจสอบลูกค้า (CDD/EDD และ KYM) ที่เข้มงวด เป็นต้น”
ภัยการเงินดิจิทัล วิกฤตระดับมหภาค
ปัญหาการหลอกลวงทางออนไลน์สามารถส่งผลกระทบต่อเศรษฐกิจระดับชาติ ระดับภูมิภาค และเศรษฐกิจโลกได้อย่างมีนัยสำคัญ
คริสตาลินา กอร์เกียวา กรรมการผู้จัดการ IMF กล่าวว่า เดิมทีภัยไซเบอร์อาจดูไม่ใช่บทบาทหลักของ IMF หรือธนาคารกลาง แต่ปัจจุบันกลายเป็นความเสี่ยงระดับมหภาคที่ส่งผลกระทบต่อเศรษฐกิจโลก เนื่องจาก 3 เหตุผล ดังนี้
ประการแรก ทำลายความเชื่อมั่น (Erosion of Trust) กล่าวคือระบบการเงินดิจิทัลขับเคลื่อนด้วยความเชื่อมั่น หากประชาชนไม่เชื่อมั่นว่าข้อมูลส่วนตัวและเงินของตนปลอดภัย ก็จะไม่กล้าเข้ามาใช้งาน ซึ่งภัยไซเบอร์ในปัจจุบันกำลังกัดเซาะความเชื่อมั่นนี้อย่างหนัก
ประการที่สอง กระทบการเข้าถึงระบบการเงิน (FinancialInclusion) จุดเด่นที่สุดของดิจิทัลคือการเปิดโอกาสให้คนกลุ่มน้อยหรือร้านค้ารายย่อย เช่น แม่ค้าสตรีตฟู้ดในกรุงเทพฯ เข้าถึงระบบการเงินได้ หากความเชื่อมั่นสูญหายกลุ่มคนเหล่านี้จะขาดโอกาสทางเศรษฐกิจทันที
ประการที่สาม ความเสี่ยงต่อความแข็งแกร่งของระบบ (Resilience) ในขณะที่เทคโนโลยีกระตุ้นเศรษฐกิจ แต่เทคโนโลยีอย่าง AI ถูกนำมาใช้เป็นเครื่องมือเพิ่มความรุนแรงให้ภัยหลอกลวงทางไซเบอร์หนักหนาขึ้น ยกตัวอย่างเช่น กรณีแฮกเกอร์ในฝรั่งเศสแฮกระบบตู้แช่ในร้านค้าจนอาหารเสียหาย
“ที่ประเทศฝรั่งเศสแฮกเกอร์ได้ใช้เครื่องมือดิจิทัลแฮกตู้แช่เย็นในร้านค้าหลายแห่ง แล้วปรับอุณหภูมิขึ้นไปถึง 50 องศาเซลเซียส จนทำให้อาหารต้องถูกทิ้งทั้งหมด” กอร์เกียวากล่าว
มูลค่าความเสียหายของการหลอกลวงทางไซเบอร์ทั่วโลกสร้างความเสียหายสูงถึง 5 แสนล้าน ถึง 1 ล้านล้านดอลลาร์ต่อปี (ราว 16.8 ล้านล้านบาท ถึงราว 33 ล้านล้านบาท) และในไทย ธนาคารแห่งประเทศไทยประเมินว่ากระทบสูงถึง 2% ของ GDP ซึ่งเป็นเม็ดเงินมหาศาลที่ควรนำมาพัฒนาเศรษฐกิจมากกว่าถูกมิจฉาชีพชิงไป
ธนาคารโลกห่วงรากหญ้า
ด้าน อังชูลา คานต์ กรรมการผู้จัดการและประธานเจ้าหน้าที่ฝ่ายการเงินของกลุ่มธนาคารโลก กล่าวถึงผลกระทบต่อเศรษฐกิจจุลภาคและการพัฒนาในประเทศกำลังพัฒนา
อันชูลา ซึ่งมาจากอินเดีย ระบุว่า ชีวิตคนระดับฐานรากเปราะบางต่อการถูกหลอก ยกตัวอย่างในประเทศอินเดีย ช่วง COVID-19 พ่อค้าแม่ค้าขายผักข้างทางใช้เพียง QR Code ของ UPI ในการรับเงิน โดยแขวนไว้กับกิ่งไม้ข้างทาง ทำให้ยังคงทำอาชีพนี้ได้ต่อไปและรอดพ้นจากวิกฤตได้
ปัจจุบันประชากรวัยผู้ใหญ่ในตลาดเกิดใหม่มีบัญชีธนาคารเพิ่มขึ้นเป็น 75% เทียบกับ 40% เมื่อ 15 ปีก่อน
ความเปราะบางต่อการถูกหลอก เมื่อเหยื่อรายย่อยถูกโกง พวกเขาไม่มีเบาะรองรับหรือความยืดหยุ่นทางการเงินที่จะฟื้นตัวได้เลย ถือเป็นความสูญเสียครั้งใหญ่หลวงของครอบครัว
แอนดรูว์ เบย์ลี ผู้ว่าการธนาคารกลางอังกฤษ และประธาน FSB ยกตัวอย่างจากพาดหัวข่าวในหนังสือพิมพ์ Financial Times ซึ่งมาจากบริษัท Anthropic หนึ่งในบริษัทผู้พัฒนา AI ระดับโลกระบุว่า “เอเจนต์ AI ที่หลุดจากการควบคุม อาจจำลองตัวเองเพื่อเข้ายึดอุปกรณ์ที่ใช้ในชีวิตประจำวัน”
เบย์ลีแนะนำใช้เทคโนโลยีเป็นเกมสอดรับ กล่าวคือ เทคโนโลยีใหม่ถูกมิจฉาชีพใช้เป็นอาวุธ ฝั่งการเงินก็ต้องนำ AI และเทคโนโลยีใหม่มาใช้เป็นเกราะป้องกันตั้งแต่เริ่มวางระบบ
“เทคโนโลยีนี้กำลังติดอาวุธให้ฝ่ายรุก แต่ในขณะเดียวกันมันก็สามารถ และจำเป็นต้องติดอาวุธให้ฝ่ายรับด้วยเช่นกัน เราต้องเข้าไปมีส่วนร่วมและฉวยประโยชน์จากมันให้ได้ ทั้งในระดับประเทศของเราเอง” ผู้ว่าการแบงก์ชาติอังกฤษกล่าว
จี้บิ๊กเทคร่วมรับผิดชอบ
เบย์ลีกล่าวว่า ลำพังธนาคารจัดการเองไม่ได้ ต้องดึงบริษัทเทคโนโลยียักษ์ใหญ่ และแพลตฟอร์มโซเชียลมีเดีย ซึ่งเป็นช่องทางหลักที่มิจฉาชีพใช้เข้ามาร่วมรับผิดชอบ
เขายกตัวอย่างในอังกฤษว่า ในอดีตสื่อดั้งเดิมคือสื่อสิ่งพิมพ์ หนังสือพิมพ์มีความรับผิดชอบทางกฎหมายต่อทุกสิ่งที่พิมพ์ลงไป รวมถึงโฆษณาด้วย แต่วันนี้เราอยู่ในโลกที่มีแพลตฟอร์มระดับโลก ซึ่งอยู่ในจุดที่ค่อนข้างสุดโต่ง กล่าวคือ แพลตฟอร์มเหล่านี้เปิดกว้างสำหรับทุกคน และไม่มีความรับผิดชอบที่แท้จริงผลลัพธ์คือ ทุกอย่างไปกองอยู่บนแพลตฟอร์ม ทั้งสิ่งที่ดี สิ่งที่แย่ และสิ่งที่เลวร้ายสุด ๆ ไปจนถึงอาชญากรรม
อุปสรรคความร่วมมือนานาชาติ
นางสาวโสรยา มุนยานา ฮาคูซียาเรเมีย ผู้ว่าการธนาคารกลางรวันดา ซึ่งเป็นผู้หญิงคนแรกในประวัติศาสตร์ของประเทศ กล่าวถึงโครงการนำร่องการชำระเงินข้ามพรมแดนในประเทศกำลังพัฒนา มีอุปสรรค 2 ประการในการประสานความร่วมมือเพื่อรับมือภัยไซเบอร์
ประการแรก พรมแดนประเทศ เมื่อการฉ้อโกงเกิดขึ้นในสถาบันหนึ่งเขตอำนาจศาลหนึ่ง เงินจะถูกเคลื่อนย้ายอย่างรวดเร็วไปยังเขตอำนาจศาลอื่น ข้ามไปประเทศเพื่อนบ้านหรือข้ามทวีป ดังนั้น หากไม่มีความร่วมมือข้ามพรมแดนการติดตามเงินคืนจึงเป็นเรื่องยากมาก
ประการที่สอง การปิดกั้นข้อมูล หรือเก็บข้อมูลไว้คนเดียว สิ่งที่เราเห็นในรวันดาคือ ธนาคารกลางต้องใช้ความพยายามอย่างมากในการล็อบบี้และผลักดันให้สถาบันการเงินที่ตกเป็นเหยื่อของการฉ้อโกงทางไซเบอร์ยอมเปิดเผยข้อมูล เพราะพวกเขากลัวเรื่องบทลงโทษ
ดาบ 2 คมความสำเร็จของระบบการเงินดิจิทัล
ธนาคารกลางรวันดาการพัฒนาร่วมกับธนาคารโลก พัฒนาระบบ eCASH จนประสบความสำเร็จเมื่อ 3 ปีที่แล้ว โดยฝังเกราะป้องกันความปลอดภัยไว้ตั้งแต่ระดับโครงสร้างพื้นฐาน
ระบบนี้ลดต้นทุนธุรกรรมมหาศาล (เกือบ 8 เท่า) เดิมมีค่าใช้จ่ายสูงถึง 3 ดอลลาร์ต่อธุรกรรม ปัจจุบันการโอนเงินสูงสุด 10 ล้านฟรังก์รวันดา (ราว 335,000 บาท ) มีค่าธรรมเนียมเพียง 2 เซนต์ต่อ 1 ดอลลาร์
ทั้งยังมีอัตราการใช้งานเติบโตก้าวกระโดด มีปริมาณธุรกรรมสูงถึงประมาณ 1 ล้านรายการต่อเดือน จากจำนวนประชากร 14 ล้านคน
“แต่มีผลกระทบจากการเติบโต คือ เมื่อการใช้งานระบบ eCASH ขยายตัวอย่างรวดเร็ว มิจฉาชีพและแฮกเกอร์จึงเริ่มเปลี่ยนเป้าหมายมาโจมตีระบบนี้ จึงแก้ไขด้วยการติดตั้ง AI เข้าไปในระบบตั้งแต่เริ่มต้น ช่วยให้สามารถตรวจจับกิจกรรมที่น่าสงสัยบนแพลตฟอร์มได้ทันท่วงที” ผู้ว่าฯ แบงก์ชาติรวันดากล่าว
ผู้นำทุกองค์กรการเงินโลกเห็นตรงกันว่า “พิมพ์เขียวกรุงเทพฯ” และการประชุมครั้งนี้ เป็นจุดเริ่มต้นสำคัญที่ทุกประเทศต้องนำแนวคิดการป้องกันภัยไซเบอร์ไปบูรณาการในระดับชาติ เพื่อปกป้องความเชื่อมั่น ประชาชน และการเติบโตทางเศรษฐกิจยุคดิจิทัล