
ปัญหาหนี้ของสหรัฐอเมริกา
คอลัมน์ : ชีพจรเศรษฐกิจโลก
ผู้เขียน : ไพรัตน์ พงศ์พานิชย์
เกิดปรากฏการณ์เทขายพันธบัตรรัฐบาลสหรัฐขนานใหญ่ ผลพวงประการแรกที่ได้เห็นก็คือ ต้นทุนในการกู้ยืมของสหรัฐอเมริกาพุ่งขึ้นสู่ระดับสูงสุดอย่างที่ไม่เคยเห็นกันมาก่อนในรอบเกือบ 20 ปี รัฐบาลประธานาธิบดี “โดนัลด์ ทรัมป์” ตอบสนองด้วยวิธีการเข้าแทรกแซง 2 ประการ หนึ่งคือขยายโครงการรับซื้อคืนสำหรับพันธบัตรระยะยาว และร่วมมือกับทางการญี่ปุ่น ผลักดันให้เงินเยนแข็งค่าขึ้น โดยไม่จำเป็นต้องขายพันธบัตรของสหรัฐอเมริกา
แต่ทำอย่างไรอัตราผลตอบแทนพันธบัตรสหรัฐก็ไม่ลดต่ำลง เนื่องจากพันธบัตรดังกล่าวผูกติดอยู่กับตลาดพันธบัตรมากมายทั่วโลก เรื่องนี้เลยกลายเป็นเรื่องที่ตื่นตระหนกกันนอกประเทศสหรัฐอเมริกามากขึ้นตามลำดับ
บรรดาผู้เชี่ยวชาญพยายามหาคำตอบให้กับคำถามที่เกิดขึ้นหลายคำถาม อาทิ ทำไมการเทขายพันธบัตรถึงยังเกิดขึ้นต่อเนื่องไม่หยุด, ทำไมการแทรกแซงถึงไม่เป็นผล และผลตอบแทนพันธบัตรรัฐบาลสหรัฐที่สูงขึ้นนี้ส่งผลกระทบต่อประเทศอื่น ๆ อย่างไร และสุดท้ายก็คือ เอไอหรือปัญญาประดิษฐ์เข้ามามีส่วนเกี่ยวข้องกับเรื่องนี้หรือไม่ แล้วผลลัพธ์จะส่งผลสะท้อนต่อธุรกิจเอไอต่อไปอย่างไรบ้าง ท่ามกลางภาวะราคาน้ำมันแพงที่เกิดขึ้นมาตั้งแต่สงครามอิหร่านเริ่มต้นก็ยังคงดำเนินอยู่ต่อเนื่องต่อไป
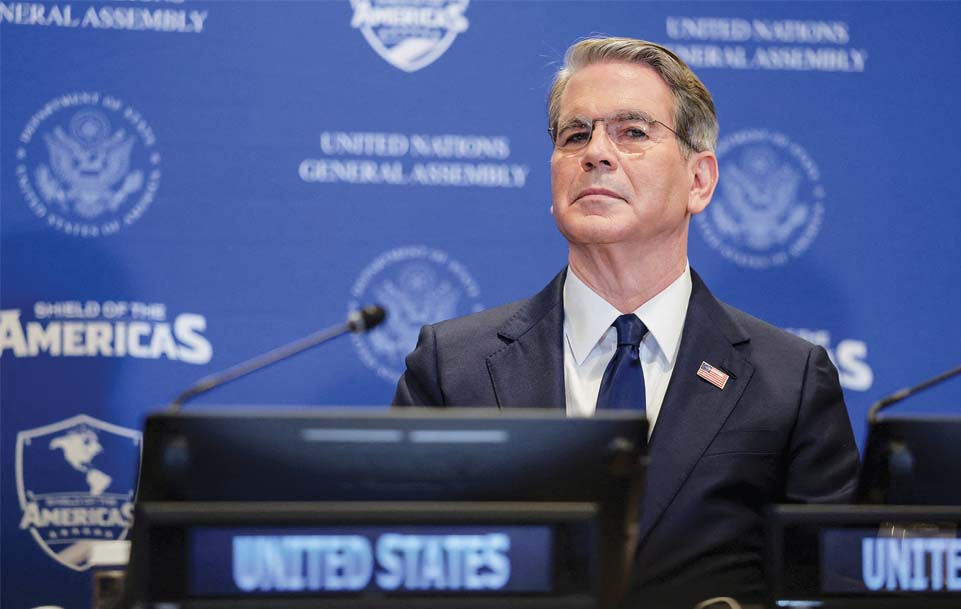
“เบน สตีล” ผู้อำนวยการภาควิชาเศรษฐกิจสากลประจำสภาวิเทศสัมพันธ์ในนครนิวยอร์ก ชี้ให้เห็นว่า อัตราดอกเบี้ยสำหรับพันธบัตรรัฐบาลสหรัฐระยะ 30 ปี พุ่งขึ้นสูงถึงจุดสูงสุดในรอบ 19 ปีที่ 5.36% ส่งผลกระทบให้ “สก็อตต์ เบสเซนต์” รัฐมนตรีกระทรวงการคลัง ต้องประกาศมาตรการแทรกแซงตลาดแบบผิดปกติออกมาเพื่อให้อัตราดังกล่าวลดต่ำลง โดยการประสานงานกับกระทรวงการคลังของญี่ปุ่น ร่วมมือกันผลักดันให้เงินเยนแข็งค่าขึ้น โดยไม่จำเป็นต้องเทขายพันธบัตรรัฐบาลสหรัฐอเมริกาที่ถือครองอยู่ โดยให้ธนาคารกลางสหรัฐในนิวยอร์กเข้าซื้อเงินเยนด้วยเงินสกุลยูโร จากกองทุนเพื่อการรักษาเสถียรภาพอัตราแลกเปลี่ยน (The Exchange Stabilization Fund) และกระตุ้นให้ทางการญี่ปุ่นหันมาใช้กองทุนเพื่อการต่างประเทศ (Feds Foreign) และหน่วยงานกำกับดูแลทางการเงินระหว่างประเทศ (FIMA) สำหรับกระบวนการซื้อคืน เป้าหมายก็เพื่อให้ญี่ปุ่นสามารถมีเงินดอลลาร์สำหรับใช้ในการไล่ซื้อเงินเยนโดยไม่ต้องเทขายพันธบัตรรัฐบาลสหรัฐที่ถือครองอยู่
วิธีการที่ว่านี้ทำให้อัตราแลกเปลี่ยนเงินเยนเปลี่ยนแปลงไปจาก 164 เยนต่อดอลลาร์ กลายเป็น 155 เยนต่อดอลลาร์ อย่างไรก็ตามราว 1 เดือนต่อมาทางการญี่ปุ่นออกมาเปิดเผยว่า ฝ่ายตนจำเป็นต้องควักกระเป๋ามากถึงราว 99,000 ล้านดอลลาร์ สำหรับใช้ในการแทรกแซงครั้งนี้ ระหว่างวันที่ 30 ก.ค. ถึง 25 ส.ค. ที่ผ่านมา ส่งผลให้ทุนสำรองเงินตราต่างประเทศลดลงมา 88,000 ล้านดอลลาร์ และถึงแม้จะไม่มีการระบุออกมาชัดเจนว่าที่ญี่ปุ่นเทขายออกไปนั้นคือพันธบัตรอะไร แต่สิ่งที่เกิดขึ้นก็พอจะแสดงให้เห็นได้ว่า มาตรการของเบสเซนต์ในการใช้กลไกของกองทุนการเงินระหว่างประเทศเพื่อยับยั้งการเทขายพันธบัตรรัฐบาลสหรัฐนั้น ไม่ประสบผลสำเร็จแต่อย่างใด
นั่นเป็นเหตุให้ในวันที่ 19 ส.ค. กระทรวงการคลังสหรัฐหันกลับมาใช้วิธีการเข้าแทรกแซงโดยตรง ด้วยการประกาศจะขยายมาตรการซื้อคืนพันธบัตรระยะยาวออกไปเป็น 2 เท่าตัว เพื่อ “สนับสนุนสภาพคล่อง” ซึ่งมีผลให้อัตราดอกเบี้ยพันธบัตรลดลงอยู่บ้าง แต่ก็ไต่กลับขึ้นไปใหม่อีกครั้ง
กระทั่งเมื่อถึงวันที่ 10 ก.ย. กระทรวงการคลังลงทุนซื้อพันธบัตรรัฐบาลไปมากถึง 5,200 ล้านดอลลาร์ ซึ่งคิดสัดส่วนเพียง 0.016% ของตลาดโดยรวม หมายความว่า ไม่สามารถสร้างสภาวะ “ช็อก” ให้เกิดขึ้นกับตลาดได้ ตราบใดที่อัตราดอกเบี้ยระยะยาวยังไม่ลดลง แสดงให้เห็นชัดว่าวิธีนี้ก็ไร้ผลเช่นเดียวกัน
ข้อสรุปที่เกิดขึ้นก็คือ มาตรการแทรกแซงทั้งสองครั้งของสหรัฐอเมริกาไม่ได้ผล เพราะตลาดพันธบัตรรัฐบาลกลางสหรัฐในเวลานี้มีขนาดใหญ่มากเสียจนอัตราผลตอบแทนจะเกิดการเปลี่ยนแปลงก็ต่อเมื่อดีมานด์และซัพพลายในตลาดเปลี่ยนแปลงไปเท่านั้น มาตรการชั่วคราวไม่สามารถก่อให้เกิดการเปลี่ยนแปลงได้ เพียงทำให้ความน่าเชื่อถือหดหายไปเท่านั้นเอง การเปลี่ยนแปลงจะเกิดขึ้นก็ต่อเมื่อการขาดดุลงบประมาณของรัฐบาลลดลง, การปล่อยกู้เพื่อธุรกิจเอไอลดลง และการแซงก์ชั่นทางการเงินของรัฐบาลสหรัฐซึ่งส่งผลให้เกิดกระบวนการลดการใช้เงินดอลลาร์ก็ควรลดลงเท่านั้น ปัญหาคือสิ่งเหล่านี้ยังไม่มีเค้าว่าจะเกิดขึ้นให้เห็นกันเลย
รีเบกก้า แพตเตอร์สัน นักลงทุนอาวุโสและนักวิจัยด้านเศรษฐกิจมหภาค ชี้ให้เห็นว่า ความพยายามเข้าแทรกแซงตลาดของทางการสหรัฐอเมริกาเมื่อไม่นานมานี้ไม่เป็นผล เพราะเหตุผลง่าย ๆ ก็คือ พลังผลักดันพื้นฐานของตลาดมีความรุนแรงมากกว่านั่นเอง ที่สำคัญก็คือหากอัตราดอกเบี้ยพันธบัตรรัฐบาลสหรัฐอเมริกาถูกใช้เป็นหลักสำหรับตลาดสินทรัพย์คงที่ทั่วโลก การที่อัตราดอกเบี้ยสูงขึ้นก็จะส่งผลสะเทือนออกไปทั่วโลก จะมากน้อยก็ขึ้นอยู่กับว่าเศรษฐกิจของประเทศนั้น ๆ ยึดโยงอยู่กับสหรัฐมากน้อยเพียงใดเท่านั้น
ตัวอย่างเช่น เม็กซิโก ซึ่งมีเศรษฐกิจเชื่อมโยงกับสหรัฐอเมริกาสูงมาก อัตราดอกเบี้ยพันธบัตรรัฐบาลเม็กซิกันในช่วงเดือนเศษที่ผ่านมาขยับสูงขึ้นไปเช่นกัน
ตรงกันข้ามกับที่สหภาพยุโรป ที่อัตราดอกเบี้ยของพันธบัตรรัฐบาลที่นั่นเริ่มขยับสูงขึ้นเช่นเดียวกับสหรัฐอเมริกา แต่นี่อาจจะไม่เป็นเพียงแค่ผลของการระบาดจากสหรัฐอเมริกาเท่านั้น ในประเทศอย่างเช่นฝรั่งเศสและสหราชอาณาจักร ยังเป็นการสะท้อนถึงปัญหาท้าทายภายในประเทศ เป็นผลมาจากการขาดดุลงบประมาณมากและเพิ่มสูงขึ้นเรื่อย ๆ ในขณะที่เกิดปัญหาดีมานด์ไม่สอดคล้องกับซัพพลายขึ้นพร้อมกันไปด้วย
เซบาสเตียน มัลลาบี ผู้เชี่ยวชาญด้านเศรษฐศาสตร์ระหว่างประเทศ กล่าวถึงสภาพในปัจจุบันว่า เหมือนกลับด้านกับตอนเพิ่งพ้นวิกฤตโดวิด -19 มาใหม่ ๆ ที่ระมัดระวังการจับจ่ายและกู้ยืมกันขนานใหญ่ จนกดให้ดอกเบี้ยจมอยู่ในระดับต่ำ ตรงกันข้ามกับเวลานี้ ที่เม็ดเงินลงทุนถูกเทไปใช้เพื่อพัฒนาให้เซมิคอนดักเตอร์ก้าวรุดหน้า เพื่อสร้างดาต้าเซ็นเตอร์ ที่โกลด์แมน แซคส์ ระบุว่า ในปีนี้การใช้จ่ายเพื่อลงทุนในเอไอในสหรัฐมีมากถึง 581,000 ล้านดอลลาร์ และถ้าหากรวมทั้งโลกจะสูงถึง 1 ล้านล้านดอลลาร์ โดยเม็ดเงินลงทุนเรื่องนี้ของสหรัฐคิดเป็น 1.8% ของทั้งโลก และจะขยับขึ้นเป็น 2.8% ในปี 2028
นั่นหมายความว่า เป็นที่ชัดเจนอย่างยิ่งว่าการลงทุนด้านเอไอมีส่วนช่วยผลักดันให้ผลตอบแทนพันธบัตรรัฐบาลสหรัฐพุ่งสูงขึ้นอย่างแน่นอน ยิ่งหากส่งผลให้รัฐบาลใช้งบประมาณขาดดุลเพิ่มมากขึ้นจากราว ๆ 6% ในเวลานี้ ก็ยิ่งต้องเพิ่มสูงขึ้นมากเป็นธรรมดาแน่นอน