

ถก 2 ขั้ว “เสนา-เจ้าพระยามหานคร” LTV ทุบกำลังซื้อบ้าน-คอนโด เพิ่มดีกรีดูแลลูกค้าราคาต่ำ 4 ล้าน
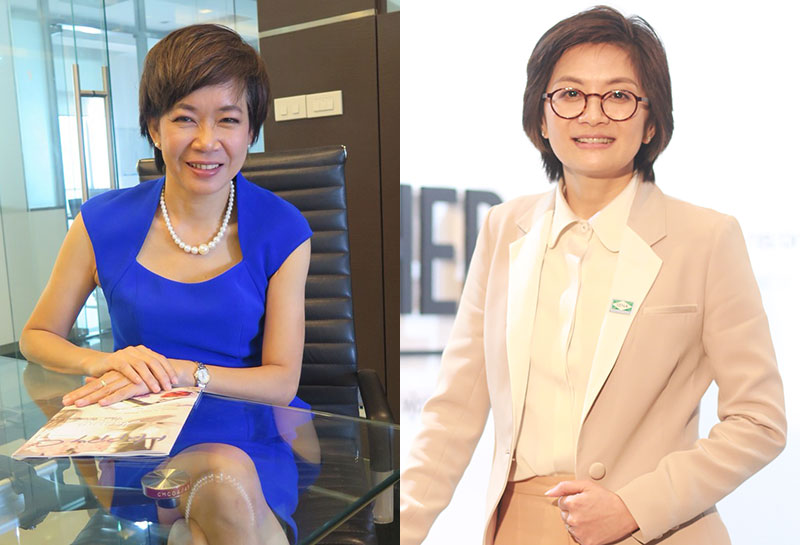
ย่างเข้าสู่ครึ่งเดือนหลังของเดือนมกราคม 2562 “ประชาชาติธุรกิจ” สัมภาษณ์ 2 ดีเวลอปเปอร์ “ดร.เกษรา ธัญลักษณ์ภาคย์” รองประธานเจ้าหน้าที่บริหาร บริษัท เสนาดีเวลลอปเม้นท์ จำกัด (มหาชน) กับ “อนงค์ลักษณ์ แพทยานันท์” กรรมการผู้จัดการ บริษัท เจ้าพระยามหานคร จำกัด (มหาชน) หรือ CMC เพื่อร่วมกันแจมมุมมองภาคธุรกิจอสังหาริมทรัพย์ต้องมีกลยุทธ์อะไรบ้างเพื่อฝ่าด่านปัจจัยลบรุมเร้าในปีนี้
เริ่มกันที่ “ดร.ยุ้ย-เกษรา @ เสนาดีเวลลอปเม้นท์” ถึงแม้ยังมองบวกว่า ธุรกิจปีนี้ยังสามารถเติบโตได้ 5% บวกลบ แต่ก็ยอมรับว่าตลาดปีหมู ไม่หมูเอาซะเลย ในด้านกำลังซื้อคนน่าจะซื้อน้อยลงเพราะมีข้อจำกัดในการซื้อที่อยู่อาศัยมากขึ้น
ต้นทุนแพงขึ้นทั้งผู้ขาย-ผู้ซื้อ
เทรนด์อสังหาฯ ปี”62 ก็ยังไปได้ เพียงแต่ว่าอาจจะไม่เติบโตมากเท่ากับปี”61 เนื่องจากมีปัจจัยลบ อาทิ ทิศทางอัตราดอกเบี้ย ซึ่งไม่ว่าดอกเบี้ยจะเป็นยังไงก็กระทบทำให้คนซื้อบ้านได้ยากขึ้น ปกติคนซื้อบ้านราคา 2 ล้าน
เวลาเขาผ่อนแบงก์ก็ต้องคิดก่อนว่าดอกเบี้ยเท่าไหร่ ถ้าดอกเบี้ยมันสูงขึ้นอัตราเงินผ่อนมันต้องสูงขึ้น เมื่ออัตราเงินผ่อนสูงขึ้นก็ทำให้ความสามารถในการกู้ของคนต่ำลง
เรื่องที่สองที่คนกู้จะดูคือ payment รายเดือน ไหวหรือเปล่า
สำหรับผู้ประกอบการ ต้นทุนการเงินเป็นปัจจัยหลักตัวหนึ่งเพราะทุกคนอยู่แล้ว ไม่มีใครไม่กู้ ซึ่งกู้กัน 70-60% ของมูลค่างาน เป็น highly leveraged industries ดังนั้น ก็ไม่ใช่เรื่องแปลกเวลาที่ดอกเบี้ยเปลี่ยนแปลงย่อมกระทบต้นทุนอสังหาฯ
สำหรับ LTV-loan to value กระทบเยอะกว่าถ้าเทียบกับอัตราดอกเบี้ย เพราะ LTV มันทำให้คน ๆ หนึ่งที่อาจกู้ได้แต่แบงก์ชาติไม่ให้กู้เกินอัตรา 80% (บังคับเงินดาวน์ 20%) ถ้าเขาเป็นคนที่ส่อแววว่าเป็นนักลงทุน อันนี้ก็อาจทำให้เขารู้สึกว่าเขาต้องมีเงินเก็บมากกว่าที่ควรจะเป็น ในขณะที่พฤติกรรมการออม คนมีเงินเก็บเยอะมันก็ต้องน้อยกว่าคนมีเงินเก็บน้อย แล้วคนที่มีเงินเก็บเยอะก็ใช่ว่าอยากเอาเงินเก็บทั้งหมดมาซื้อบ้าน
ดังนั้น สมมุติว่าเมื่อก่อนบ้าน 1 ล้านบาท เราไม่ต้องใช้เงินเก็บเลยสักบาท แต่ว่าต่อไปนี้บ้านราคา 1 ล้านบาท เราต้องใช้เงินเก็บ 2-3 แสนบาท มาซื้อ ในกรณีเราเป็นคนกลุ่มที่มีบ้านแล้วมากกว่า 1 หลังขึ้นไป ตรงนี้ก็ส่งผลให้คนมีแรงจูงใจที่จะซื้อลดลง
ดาวน์ยาวแก้ทางกู้ได้น้อยลง
กลยุทธ์รองรับ LTV ต้องบอกว่า ลูกค้ากลุ่มนี้ยังไงก็กู้ได้น้อยลง ทำได้อย่างแรกคือ ดาวน์ยาวขึ้นหน่อยสำหรับตึกที่สูง ๆ ต้องขายเร็วขึ้นดาวน์ยาวขึ้น เพราะถ้าเราต้องการยอดขายมากขึ้นแต่ดาวน์สั้นเนี่ยก็จะทำให้แต่ละเดือนที่ลูกค้าต้องผ่อนแพงขึ้น ดังนั้น เราเลือกดาวน์ยาวขึ้น อีกเรื่องคือสัดส่วนเงินดาวน์ทำตามที่เราคิดว่าเหมาะสม อาจจะ 10-15% แล้วแต่ว่าการแข่งขันเป็นยังไง
สำหรับการยืดเงินดาวน์ให้ยาวขึ้นทำให้ลดบทบาทคอนโดมิเนียมโลว์ไรส์หรือไม่…มองว่า ไม่ขนาดนั้นหรอก เพียงแต่ว่าคอนโดฯจะ low rise หรือ high rise ขึ้นอยู่กับหลายอย่าง ไม่ได้ขึ้นอยู่กับว่าเสนาฯ ต้องการให้ดาวน์ยาวหรือดาวน์สั้น แต่ขึ้นอยู่กับทำเล เซ็กเมนต์ที่จับมากกว่า มันสำคัญกว่า เพราะว่าใน 100 คน ที่มีปัญหาจากมาตรการ LTV อาจมี 20 คน ที่หาเงินดาวน์สูง ๆ ไม่ได้
ในขณะที่เราต้องคิดถึงลูกค้า 80 คน ที่ไม่มีปัญหาจ่ายเงินดาวน์สูงก่อน จากข้อมูลในอดีตลูกค้า 100 คน มีคนที่เคยกู้ซื้อบ้านหลังแรกไปแล้ว 10 กว่าคนเอง เพราะฉะนั้นเวลาเราทำธุรกิจคงต้องหวัง 80 คนไว้ก่อน
นอกจากนี้ เวลาจะเลือกทำโครงการโลว์ไรส์หรือไฮไรส์ มันขึ้นกับปัจจัยกายภาพมากกว่า โดยปกติแล้วมันเกิดเหตุการณ์แย่งซื้อที่ดินทำ โครงการไฮไรส์อยู่แล้ว นั่นคือการที่เราแย่งซื้อที่ดินทำตึกสูง ๆ ไม่ได้เกิดจากต้องการดาวน์ยาว แต่เกิดจากเราอยากทำให้การซื้อที่ดินแล้วลงทุนได้คุ้มค่าที่สุด ซึ่งราคาที่ดินถ้าไม่ได้ต่างกันมากการทำคอนโดฯไฮไรส์ย่อมคุ้มกว่าโลว์ไรส์อยู่แล้ว
กลยุทธ์การซื้อที่ดินของเราก็เหมือนเดิม ในการคิดดีมานด์ซัพพลายแต่ละย่านไม่ได้เปลี่ยนแปลงไป เพราะการมี LTV วิธีคิดเหมือนเดิมคือดูดีมานด์ซัพพลาย ดูราคา ดู potential future ว่าเป็นยังไง ทุกอย่างเหมือนเดิม เพียงแต่ว่าต้องยอมรับก่อนว่าตลาดมันอาจมีการซื้อน้อยลง
เพิ่มดีกรีดูแลลูกค้าใหม่
การซื้อหรือยอดพรีเซลหลังวันที่ 15 ตุลาคม 2561 (แบงก์ชาติผ่อนผันให้ผู้ทำสัญญาซื้อขายก่อนวันที่ 15 ตุลาคม 61 สามารถขอสินเชื่อในอัตราเงินดาวน์ 5-10% เท่าเดิม) บริษัทต้องใกล้ชิดกับลูกค้าในเรื่องของเงินดาวน์ให้มากขึ้น เพราะเงินดาวน์เริ่มถูกแพงไม่เท่ากัน ถ้าให้ชั่งน้ำหนักเรื่องรับโอน เฉลี่ยมี 10% กว่าที่เราต้องเข้าไปช่วยดูแลเพื่อให้เขาสามารถโอนได้ ต้องใกล้ชิด เจอเขาบ่อยขึ้น เจอเขาเร็วขึ้น เพื่อประเมินว่าสามารถกู้ได้ไหม ถ้ากู้ไม่ได้ก็ต้องพยายามให้เขาทบเงินดาวน์เพิ่มขึ้น
รอคำตอบแบงก์ “การกู้ร่วม”
ประเด็นการกู้ร่วมถือเป็นอีกเรื่องหนึ่งที่เป็นปัญหา ต้องยอมรับว่าลูกค้าที่เป็นสัญญากู้ร่วมของเราเยอะ ยิ่งกลุ่มที่ราคาไม่แพงก็จะยิ่งกู้ร่วมเยอะเพราะว่ากู้คนเดียวไม่ไหวก็ไปเอาญาติมากู้ด้วย
คำถามคือ คนที่ทำสัญญากู้ร่วมกับญาติ จะถูกนับเป็นสัญญาที่สองไหม หากไปกู้ซื้อบ้านของตัวเองอีกหลัง เรื่องนี้ยังไม่ได้คำตอบเหมือนกัน ทุกวันนี้ก็ถามแบงก์อยู่เหมือนกันว่ากู้ร่วมเขาวัดกันยังไง
รู้แต่ว่าปีนี้การแข่งขันน่าจะดุเดือดทุกทำเล โดยเฉพาะทำเลที่รถไฟฟ้าเสร็จจะดุเดือดเป็นพิเศษ โฟกัสที่สายสีเขียว สายสีน้ำเงิน ตอนนี้ที่เห็นมีแค่สายสีม่วงที่ยังเป็นโซนอันตรายของการทำคอนโดฯ อยู่เหมือนเดิม
ถัดมา “อนงค์ลักษณ์ @ CMC” อ่านเทรนด์ผลกระทบมาตรการ LTV ทำให้ขนาดตลาดที่อยู่อาศัยเล็กลงโดยอัตโนมัติLTV ทุบตลาดย่อไซซ์ลงเทรนด์อสังหาฯ ปีนี้คงจะทรงตัวแบบนี้ไปเรื่อย ๆ จนกว่ามีปัจจัยบวกใหม่ ๆ เข้ามา จุดเสี่ยงรุมเยอะทั้งมาตรการ LTV อัตราดอกเบี้ย สงครามการค้า ช่วงไตรมาส 1/62 จึงเป็นช่วงที่ดีเวลอปเปอร์ทุกคน
แข่งกันทำเป้าทำยอดกัน
หลังจากนั้นในช่วงไตรมาส 2/62 ตลาดเริ่มกลับมาซึม ๆ ดีเวลอปเปอร์ต้องหาลูกค้าที่มีเงินออมเพราะต้องดาวน์เพิ่มขึ้นเป็น 20% สำหรับคนที่ซื้อบ้านหลังที่ 2 ซึ่งคอนโดฯ ทุกวันนี้พฤติกรรมซื้อเป็นบ้านหลังที่สองอยู่แล้ว คนก็ต้องใช้เวลาในการผ่อนดาวน์มากขึ้น
ถ้าเป็นยอดพรีเซลจะคึกคักขึ้นเพราะไม่จำเป็นต้องจ่าย (ดาวน์) ทันที 20% แต่อาจผ่อนมากขึ้น อาจส่งผลให้ลูกค้าชะลอการตัดสินใจแต่เมื่อลูกค้าปรับตัวได้ก็จะกลับเข้าสู่ภาวะปกติที่แน่ ๆ ทำให้ฐานลูกค้าเล็กลง เพราะคนที่สามารถดาวน์ได้นาน ๆ ต้องมีสัดส่วนรายได้สูงกว่าปกติเพื่อจะได้มีเงินเหลือใช้ในชีวิตประจำวันด้วย
Q 1/62 ยุคทองซื้อที่อยู่อาศัย
ด้านอัตราดอกเบี้ยยังมองว่า ไม่เป็นปัจจัยกดดันเพราะถึงยังไงก็ยังอยู่ในเกณฑ์ที่ต่ำอยู่ ไม่ได้หวือหวาอะไร มองว่า เป็นโอกาสมากกว่าโอกาสที่ในช่วงนี้ทุกคนจะมีบ้านได้ในช่วงไตรมาส 1/62 เพราะหลังจากนี้การขอสินเชื่อซื้อบ้านยากขึ้น รวมถึงเป็นโอกาสของผู้ประกอบการในการเร่งขายสินค้า เพราะว่าทุกครั้งที่ CMC โอนกรรมสิทธิ์เราซื้อของแถมให้ลูกค้าเยอะนะ
ภาพรวมเศรษฐกิจจะรันไปด้วยกันทั้งที่อยู่อาศัยและสินค้าต่อเนื่อง ไม่ว่าจะเป็นเฟอร์นิเจอร์ วอลเปเปอร์ เครื่องใช้ไฟฟ้า ฯลฯ
คอนโดฯ 2-4 ล้าน กระทบหนัก
โมเดลธุรกิจที่หลายบริษัทบอกว่า ต้องพยายามให้ลูกค้าดาวน์ยาวขึ้น ปกติคอนโดฯ โลว์ไรส์สร้าง 12 เดือน ไฮไรส์สร้าง 18 เดือนขึ้นไป ซึ่งกลุ่มราคา 2-4 ล้าน ได้รับผลกระทบเป็นพิเศษ เพราะลูกค้าต้องมีเงินก้อน ส่วนราคา 4 ล้านขึ้นไป ฐานข้อมูลของเราบอกว่า เป็นกลุ่มคนมีเงินเก็บและโอนสดก็เยอะมาก
เทอมเรียกเก็บเงินดาวน์ของ CMC คือ 15% ปีนี้วิธีขายต้องปรับเปลี่ยน ต้องถามลูกค้าก่อนเลยว่าซื้อเป็นบ้านหลัง 2 หรือเปล่า ถ้าใช่ก็ต้องอธิบายว่าต้องจ่ายดาวน์เพิ่มเป็น 20% ไม่ใช่ 5% ต้องมีการพูดคุยซักประวัติ เช็กเครดิตบูโร สิ่งสำคัญต้องย้ำกับลูกค้าว่าไม่ควรก่อหนี้เพิ่มในช่วงระยะเวลาที่ผ่อนดาวน์
สำหรับโครงการที่อยู่ระหว่างการก่อสร้างก็ยังผ่อนดาวน์ไปได้อยู่ แต่เราจะเสนอให้ลูกค้าผ่อนดาวน์มากขึ้น เพราะต้องโอนหลัง 1 เมษายน 2562 อยู่แล้ว (มาตรการบังคับเงินดาวน์ 20% ขึ้นไปมีผลบังคับใช้)
สุดท้ายในเรื่องการกู้ร่วม…สมัยนี้ไม่มีใครกู้ร่วมแล้ว ลูกค้าของเรากู้ร่วม 5% น้อยมาก (ยิ้ม) ไม่มีใครยอมกู้ร่วมให้ใคร พี่น้องกันยังไม่ยอมเลย
เพราะฉะนั้นมีแต่กู้ได้กับกู้ไม่ได้ กู้ไม่ได้ก็จบไปเลย