
เจาะลึกแอปเทรด Dime! เปิดเทรนด์คนรุ่นใหม่กว้านซื้อ “หุ้นนางฟ้า” พลิกกำไร 280 ล้านบาท
คอลัมน์ : สัมภาษณ์พิเศษ
ผู้เขียน : สุวัฑ แซงลาด
โลกการลงทุนของคนรุ่นใหม่ในประเทศไทยกำลังเกิดการเปลี่ยนแปลงครั้งใหญ่ จากพฤติกรรมของเหล่านักลงทุนรายย่อยเจนใหม่ ที่ก้าวข้ามขีดจำกัดการลงทุนในประเทศ มุ่งหน้าสู่ตลาดทุนระดับโลกอย่างสหรัฐอเมริกา ผ่านนวัตกรรมแพลตฟอร์มการเงินดิจิทัลที่ทลายกำแพงเรื่องเงินทุนและเทคโนโลยีอย่างสิ้นเชิง
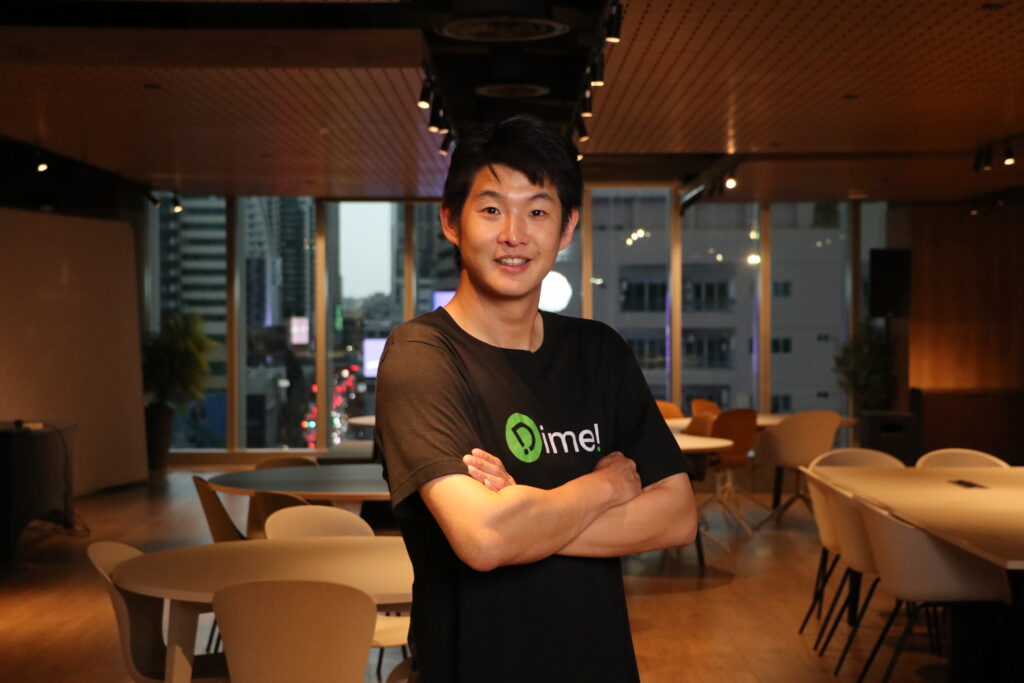
“ประชาชาติธุรกิจ” สัมภาษณ์พิเศษ “นายธนกฤต รุ่งโรจน์ชัยพร” ประธานเจ้าหน้าที่ฝ่ายธุรกิจ (CBO) บริษัทหลักทรัพย์ เคพีไดม์ จำกัด ผู้ให้บริการแอปพลิเคชัน Dime! เพื่อฉายภาพพฤติกรรมเชิงลึก ของนักลงทุนรายย่อยไทย ทิศทางเศรษฐกิจ โอกาสการลงทุนทั่วโลก และเบื้องหลังกลยุทธ์ฟินเทค สัญชาติไทยที่พลิกฟื้นจากผลประกอบการขาดทุนสะสม สู่การสร้างกำไรหลักร้อยล้าน พร้อมกางแผนยุทธศาสตร์การเติบโตสู่การเป็น “Everyday App” ที่ครอบคลุมทุกการตัดสินใจทางการเงินของคนไทย
ส่องพอร์ต Gen Z – Gen Y ซื้ออะไรวันแรก?
ท่ามกลางกระแสความตื่นตัวในตลาดหุ้นต่างประเทศ มีความเข้าใจผิดเกี่ยวกับตัวเลขผู้ใช้งานแพลตฟอร์ม Dime! ซึ่งในประเด็นนี้ ธนกฤต รุ่งโรจน์ชัยพร ได้เริ่มต้นชี้แจงข้อเท็จจริงเพื่อความถูกต้องเชิงข้อมูลว่า ปัจจุบันแอปพลิเคชัน Dime! มียอดดาวน์โหลดสะสมอยู่ที่ 4.8 ล้านดาวน์โหลด และมีบัญชีผู้ใช้งานเปิดระบบสมบูรณ์แล้วจำนวน 2.2 ล้านบัญชี และมีเป้าหมาย 8 ล้านบัญชีที่เป็นตัวเลขเชิงยุทธศาสตร์ที่บริษัทจะขับเคลื่อนไปให้ถึงภายในระยะเวลา 3 ปีข้างหน้า
เมื่อพิจารณาโครงสร้างประชากรของผู้ใช้งานในปัจจุบัน พบภาพสะท้อนของคนรุ่นใหม่อย่างชัดเจน โดยโครงสร้างผู้ใช้งานเกินกว่า 50% เป็นประชากรกลุ่มGen Z และอีกเกือบครึ่งหนึ่งที่เหลือคือ Gen Y
สำหรับคำถามสำคัญที่ว่า เมื่อนักลงทุนกลุ่มคนรุ่นใหม่เหล่านี้ตัดสินใจเปิดบัญชีและก้าวเข้าสู่แอปพลิเคชันในวันแรก สินทรัพย์ประเภทใดคือเป้าหมายหลักในการส่งคำสั่งซื้อ?
CBO แห่ง KKP Dime เผยข้อมูลเชิงลึกว่า สินทรัพย์หลักที่ผู้ใช้งานนิยมส่งคำสั่งซื้อเป็นอันดับแรกๆ คือ หุ้นของบริษัทเทคโนโลยีขนาดใหญ่ระดับโลกที่มีชื่อเสียงเป็นที่รู้จักในวงกว้าง หรือที่เรียกกันในหมู่นักลงทุนว่า “หุ้นแก๊งนางฟ้า” ซึ่งมีบทบาทสำคัญในชีวิตประจำวันของพวกเขา เช่น Nvidia, Microsoft และ Google
ขณะที่ในฝั่งของกองทุนประเภท ETF นักลงทุนรายย่อยจะให้ความนิยมในกองทุนดัชนีหลักของตลาดหุ้นสหรัฐฯ เป็นสำคัญ โดยมีกองทุนโดดเด่นคือ VOO ซึ่งเป็นกองทุนที่อ้างอิงดัชนี S&P 500 ยอดนิยม และ QQQ ที่อ้างอิงดัชนี Nasdaq
นอกจากนี้ ในส่วนของกองทุนรวม ผลลัพธ์เชิงสถิติระบุว่า ลูกค้ายังคงให้ความนิยมในกลุ่มกองทุนดัชนีเช่นเดียวกัน ตัวอย่างเช่น กองทุน SCB S&P 500, KKP US 500 หรือ KKP Nasdaq 100 อย่างไรก็ดี สินทรัพย์ที่ได้รับความสนใจและมีความโดดเด่นเป็นพิเศษในช่วงเวลานี้ คือ กองทุน SCB SEMI ซึ่งเป็นกองทุนที่มีนโยบายเน้นการลงทุนในกลุ่มอุตสาหกรรมเซมิคอนดักเตอร์ระดับโลก
เปิดสถิติ “ออมหุ้นนอก” ขุมพลังเงินออมเปลี่ยนผ่านตามวัย
ในอดีตมักมีสถิติเชิงพฤติกรรมระบุว่า คนไทยมีค่าเฉลี่ยในการซื้อสลากกินแบ่งรัฐบาลหรือแทงหวยอยู่ประมาณเดือนละ 500-600 บาท แต่เมื่อพฤติกรรมดังกล่าวถูกเปลี่ยนผ่านเข้ามาอยู่บนแพลตฟอร์มดิจิทัลอย่างแอปพลิเคชัน Dime! ตัวเลขและเม็ดเงินในการออมและการลงทุนในหุ้นต่างประเทศกลับแสดงผลลัพธ์ที่สูงขึ้นอย่างมีนัยสำคัญ
ธนกฤตเปิดเผยตัวเลขว่า หากพิจารณาเฉพาะกลุ่มคนที่มีพฤติกรรมการเก็บออมเงินและมีเม็ดเงินใหม่ไหลเข้ามาในระบบ ยอดเฉลี่ยการลงทุนของผู้ใช้งานจะอยู่ที่ประมาณ 14,000 บาทต่อเดือน ซึ่งถือว่าเป็นจำนวนตัวเลขที่ไม่น้อยเลยในเชิงระบบเศรษฐกิจ
อย่างไรก็ตาม เมื่อทำการจำแนกและวิเคราะห์ตามช่วงอายุ จะพบความแตกต่างของศักยภาพในการออมอย่างชัดเจนตามวงจรรายได้ ดังนี้
- Gen Z: มีอัตราการออมเฉลี่ยอยู่ที่ประมาณ 7,000 บาทต่อเดือน สาเหตุเนื่องจากประชากรกลุ่มนี้ส่วนใหญ่เพิ่งเริ่มต้นเข้าสู่ตลาดแรงงาน (First Jobber) หรือยังทำงานในฐานะพนักงานระดับปฏิบัติการ (Junior Level) รายได้และฐานเงินเดือนจึงยังไม่สูงมากนัก
- Gen Y: มีอัตราการออมเฉลี่ยเติบโตขึ้นมาอยู่ที่ประมาณ 20,000 บาทต่อเดือน เนื่องจากเป็นกลุ่มที่มีอายุการทำงานเพิ่มขึ้น มีตำแหน่งหน้าที่และรายได้ที่มั่นคงขึ้น
- Gen X: จะมีสัดส่วนเม็ดเงินการลงทุนเฉลี่ยต่อเดือนที่สูงขึ้นไปกว่ากลุ่มอื่นอย่างมีนัยสำคัญ ซึ่งตัวเลขทั้งหมดนี้สะท้อนให้เห็นว่า พฤติกรรมการออมและการลงทุนจะค่อยๆ เติบโตและขยายตัวขึ้นไปตามช่วงวัยและสัดส่วนรายได้ที่เพิ่มขึ้นของประชากร
Nvidia แชมป์มหาชน อิทธิพล AI เคลื่อนซัพพลายเชนโลก
ด้วยจุดเด่นของแอปพลิเคชันที่เปิดโอกาสให้นักลงทุนสามารถเริ่มต้นซื้อหุ้นต่างประเทศได้ด้วยมูลค่าเงินทุนขั้นต่ำเพียง 50 บาท ส่งผลให้เกิดปรากฏการณ์ “หุ้นมหาชน” ที่เด็กไทยและคนรุ่นใหม่นิยมกว้านซื้อและสะสมเข้าพอร์ตมากที่สุด ซึ่งอันดับหนึ่งตกเป็นของ หุ้น Nvidia
ธนกฤตวิเคราะห์ถึงเหตุผลเบื้องหลังความนิยมสูงสุดของหุ้น Nvidia ในหมู่ผู้ใช้งานชาวไทยว่า
“ผมมองว่าเป็นเพราะ Nvidia เป็นหุ้นเทคโนโลยีที่เป็นที่รู้จักในกลุ่มคนไทยอยู่แล้ว และเมื่อกระแส AI กำลังมาแรง Nvidia ถือเป็นหนึ่งในหุ้นที่ขับเคลื่อนซัพพลายเชนของกลุ่ม AI ทั้งระบบ ทำให้ตอบโจทย์การลงทุน ประกอบกับคนรุ่นใหม่มีความรู้ความเข้าใจเรื่อง AI ค่อนข้างดี จึงทำให้หุ้น Nvidia ติดโผอันดับหนึ่ง”
ปรากฏการณ์นี้สะท้อนให้เห็นว่า นักลงทุนรุ่นใหม่ไม่ได้เลือกสินทรัพย์จากความเก็งกำไรอย่างไร้ทิศทาง แต่เลือกจากโครงสร้างธุรกิจที่มีความเชื่อมโยงกับนวัตกรรมและเทคโนโลยีที่พวกเขาจับต้องได้ในชีวิตจริง
เจาะลึกคอมมูนิตี้ล้านสมาชิก ผ่านปรากฏการณ์ “Dime!”
อีกหนึ่งกระแสที่น่าสนใจคือ การเติบโตของกลุ่มคอมมูนิตี้บนแพลตฟอร์มเฟซบุ๊ก ที่เกี่ยวเนื่องกับการลงทุนหุ้นต่างประเทศและการใช้งานแอปพลิเคชัน Dime! ซึ่งมีจำนวนสมาชิกในกลุ่มรวมกันหลักล้านคน ในประเด็นนี้ผู้บริหาร KKP Dime ได้ชี้แจงข้อเท็จจริงว่า กลุ่มเฟซบุ๊กที่มีสมาชิกหลักล้านคนดังกล่าวนั้น ไม่ใช่กลุ่มอย่างเป็นทางการ (Official Group) ที่จัดตั้งขึ้นโดยบริษัท แต่เป็นกลุ่มที่เกิดขึ้นจากตัวลูกค้าและผู้ใช้งานตั้งกันขึ้นมาเอง
ในมุมมองของการบริหารจัดการตลาด ธนกฤตระบุว่า รู้สึกยินดีและดีใจเป็นอย่างยิ่งที่คำว่า “Dime” สามารถสร้างการรับรู้และเปลี่ยนผ่านจนกลายเป็นคำศัพท์ที่ผู้คนทั่วไปใช้เรียกแทนความหมายของการ “ลงทุนหุ้นสหรัฐฯ” ไปแล้ว โดยที่บริษัทไม่ต้องเสียงบประมาณในการโปรโมตแบรนด์ให้เกิดพฤติกรรมนี้
ทั้งนี้ ทีมงานของ Dime! จากหลากหลายภาคส่วนได้เข้าไปแฝงตัวอยู่ในกลุ่มคอมมูนิตี้ดังกล่าวเช่นกัน เพื่อทำหน้าที่รับฟังปัญหาการใช้งานจริง (Pain Points) รวมถึงรวบรวมข้อสงสัยต่างๆ ของลูกค้า โดยจากการรวบรวมและวิเคราะห์ข้อมูล พบว่าคำถามและประเด็นที่มีการตั้งกระทู้และพูดคุยกันอย่างดุเดือดที่สุด สามารถจำแนกออกได้เป็น 2 กลุ่มหลัก คือ
1.การขอโพยหุ้นและการวิเคราะห์พอร์ตการลงทุน: มีการตั้งกระทู้ถามในลักษณะ“คืนนี้จะซิ่งหุ้นตัวไหนดี?” เป็นจำนวนมาก หรือการแคปภาพหน้าจอพอร์ตการลงทุนของตนเองมาโพสต์เพื่อให้สมาชิกในกลุ่มช่วยวิเคราะห์ว่า ในอายุเท่านี้และมีสัดส่วนพอร์ตลักษณะนี้มีความเหมาะสมหรือไม่ หรือควรปรับปรุงแก้ไขในจุดใด ซึ่งในส่วนนี้ทางทีมงานของ Dime! ไม่สามารถเข้าไปให้คำแนะนำหรือตอบคำถามโดยตรงได้ เนื่องจากมีประเด็นความเสี่ยงและข้อจำกัดทางกฎหมายในเรื่องของการชี้นำราคาสินทรัพย์
2.คำถามพื้นฐานเกี่ยวกับการลงทุนและระบบการทำงาน: เนื่องจากฐานลูกค้าหลักของ Dime! คือกลุ่มผู้เริ่มต้นลงทุนจากระดับศูนย์ จึงมักพบคำถามในระดับเบสิก เช่น “ทำไมซื้อหุ้นวันหยุดแล้วระบบไม่จับคู่ซื้อขาย?” ซึ่งในความเป็นจริงต้องรอให้ตลาดหลักทรัพย์เปิดทำการก่อน หรือความเข้าใจผิดในเชิงกลไกการจับคู่ซื้อขาย (Matching) ที่ลูกค้าบางส่วนยังไม่ทราบว่าการซื้อหุ้นในตลาดจะต้องมีผู้ตั้งขายในราคาที่ตรงกันด้วย ไม่ใช่การส่งคำสั่งซื้อแล้วระบบจะทำการจับคู่ให้ได้ในทันทีในทุกกรณี
นอกจากนี้ยังมีประเด็นคำถามเรื่องภาษี ซึ่งมีทั้งกลุ่มผู้ที่มีประสบการณ์ยื่นภาษีเข้ามาถามเจาะลึก และกลุ่มมือใหม่ที่ไม่เคยยื่นภาษีเข้ามาสอบถามในเชิงกว้าง ซึ่งถือเป็นเรื่องที่ดีที่มีสมาชิกในกลุ่มช่วยตอบและส่งต่อความรู้ให้แก่กัน
สะท้อนภารกิจเจาะกลุ่ม “มือใหม่” แรงผลักดันพัฒนาแพลตฟอร์ม
เมื่อถามว่าปรากฏการณ์การตั้งคำถามและข้อสงสัยมากมายในคอมมูนิตี้สะท้อนให้เห็นถึงสิ่งใดในเชิงธุรกิจ ธนกฤตอธิบายด้วยความภาคภูมิใจว่า สิ่งเหล่านี้คือดัชนีชี้วัดความสำเร็จของพันธกิจ ขององค์กร
“เรื่องนี้สะท้อนให้เห็นถึงภารกิจ ของเราที่ประสบความสำเร็จในการเข้าถึงกลุ่ม ‘มือใหม่แบบ 100%’ คนที่ไม่เคยอยู่ในโลกของการลงทุน ไม่เคยซื้อหุ้นเลยสักตัว เมื่อเขาเข้ามาใช้แอปจึงไม่แปลกที่จะมีความงุนงง ในอีกมุมหนึ่ง มันก็สะท้อนกลับมาให้เราพัฒนาแอปต่อไปว่า ทำอย่างไรจึงจะให้ความรู้และสร้างความมั่นใจให้ลูกค้ากลุ่มนี้สามารถกดซื้อขายได้อย่างไร้ข้อสงสัย”
การที่แอปพลิเคชันดึงดูดกลุ่มคนที่ไม่เคยลงทุนให้เข้ามาเปิดบัญชีได้สำเร็จ ถือเป็นจุดเริ่มต้นของการสร้างระบบนิเวศทางการเงิน รูปแบบใหม่ แต่ในขณะเดียวกันก็เป็นโจทย์สำคัญที่บริษัทต้องนำมาพัฒนาและออกแบบฟีเจอร์เพื่อตอบคำถามเหล่านั้นให้ง่ายขึ้นในอนาคต
โต้พิมพ์นิยม Gen Z “เบื่อง่าย” ชูกลยุทธ์ “บัดดี้” มัดใจ
แม้ในแวดวงสังคมและการบริหารจัดการทรัพยากรมนุษย์ มักมีมุมมองและทัศนคติที่ตัดสินคนรุ่นใหม่อย่างกลุ่ม Gen Z ว่ามีพฤติกรรม “เบื่อง่าย” เปลี่ยนความสนใจเร็ว และไม่มีความจงรักภักดีต่อองค์กรหรือแบรนด์สินค้า ทว่าในมุมมองของผู้บริหารฟินเทคที่คลุกคลีกับข้อมูลพฤติกรรม ของคนรุ่นใหม่กลับมองเห็นภาพที่ต่างออกไปอย่างสิ้นเชิง
ธนกฤตวิเคราะห์ว่า คำว่า “เบื่อง่าย” ของ Gen Z ที่มักถูกพูดถึงในบริบทของการทำงาน เช่น พฤติกรรมการลาออกง่ายหรือเปลี่ยนงานบ่อย แท้จริงแล้วไม่ได้เกิดจากความโลเล แต่เกิดจาก “ค่านิยม” และแนวคิดการใช้ชีวิตที่ไม่ตรงกับคนรุ่นก่อนหน้า โดย Gen Z มีกรอบความคิดว่าพวกเขามีสิทธิ์และพร้อมที่จะเลือกสิ่งที่ดีที่สุดและตอบโจทย์ตัวเองมากที่สุด ในขณะที่คนรุ่นเจเนอเรชัน X หรือเจเนอเรชัน Y อาจจะมีกรอบความคิดและบรรทัดฐานทางสังคมครอบงำอยู่ว่าการเปลี่ยนงานบ่อยเป็นสิ่งที่ไม่ดีในประวัติการทำงาน
แต่หากพิจารณาพฤติกรรมการใช้งานจริงบนแอปพลิเคชัน Dime! ผลลัพธ์กลับแสดงทิศทางที่ตรงกันข้าม โดยสถิติชี้ชัดว่า Gen Z คือกลุ่มประชากรที่มีอัตราการเข้ามาใช้งานแอปพลิเคชัน (Active Users) บ่อยครั้งและมีความถี่สูงสุดในบรรดาทุกกลุ่ม ซึ่งเป็นเรื่องที่สมเหตุสมผลทางสถิติเนื่องจากคนกลุ่มนี้คือ “Digital Native” หรือประชากรที่เติบโตมาพร้อมกับยุคสมาร์ทโฟนและอินเทอร์เน็ต มีตัวเลือกในชีวิตมากมาย การที่พวกเขาเปลี่ยนความสนใจได้อย่างรวดเร็ว แปลว่าพวกเขาสามารถเข้าถึงและอยู่ท่ามกลางข้อมูลข่าวสารจำนวนมหาศาลตลอดเวลา
ดังนั้น การที่จะมัดใจและดึงดูดให้กลุ่ม Gen Z ลงทุนได้อย่างต่อเนื่องยาวนาน โดยไม่ปล่อยให้แอปพลิเคชันถูกดาวน์โหลดมาเปิดทิ้งไว้เฉยๆ Dime! จึงเลือกใช้ 2 กลยุทธ์สำคัญหลัก ดังนี้
- การพัฒนาฟีเจอร์ที่ตอบโจทย์ไลฟ์สไตล์อย่างแท้จริง: ออกแบบระบบให้สอดรับกับพฤติกรรมและความต้องการที่แท้จริงของคนรุ่นใหม่ ลดทอนความยุ่งยากและขั้นตอนที่ซับซ้อนออกไป
- การสื่อสารภายใต้แนวคิด “Real” และจริงใจ: จุดต่างที่สำคัญคือ Dime! จะไม่เลือกใช้ภาษาองค์กรที่มีความเปรียบทางการ ในการสื่อสารกับลูกค้า แต่จะวางตำแหน่งของแบรนด์ให้ทำหน้าที่เป็น “เพื่อนหรือบัดดี้” มีรูปแบบการสรุปเนื้อหาข้อมูลให้เข้าใจง่าย ตรงไปตรงมา และมีอารมณ์ขัน มีการหยอกล้อในประเด็นที่เข้าถึงใจคนรุ่นใหม่ เช่น ช่วงเวลาที่ผู้ใช้งานติดดอยหรือทำกำไร ซึ่งการสื่อสารในลักษณะที่มีความเชื่อมโยงทางอารมณ์เช่นนี้ ส่งผลให้แบรนด์สามารถเข้าถึงและครองใจคนรุ่นใหม่ได้ดีกว่าบริษัทหลักทรัพย์ (บล.) แบบดั้งเดิมทั่วไปอย่างเห็นได้ชัด
เบื้องหลังเทิร์นอะราวด์ พลิกขาดทุนสู่กำไร 280 ล้าน
หากย้อนดูผลประกอบการทางธุรกิจในอดีต Dime! ถือเป็นหนึ่งในสตาร์ทอัพที่ผ่านช่วงเวลาท้าทาย โดยประสบภาวะขาดทุนต่อเนื่องเฉลี่ยกว่า 100 ล้านบาทต่อปีในช่วง 3 ปีแรกของการก่อตั้งบริษัท ทว่าเมื่อเข้าสู่ปี 2568 บริษัทสามารถสร้างจุดเปลี่ยนสำคัญ พลิกผลประกอบการกลับมาทำกำไรสุทธิได้สูงถึงกว่า 280 ล้านบาท
ต่อประเด็นคำถามเรื่องกลยุทธ์มหัศจรรย์ที่ใช้ขับเคลื่อนธุรกิจ ธนกฤต ชี้แจงว่า จริงๆ แล้วบริษัทไม่ได้เปลี่ยนทิศทาง แต่ยังคงยึดมั่นในกลยุทธ์เดิมมาตั้งแต่เริ่มต้นดำเนินธุรกิจ เนื่องจากในโมเดลธุรกิจรูปแบบสตาร์ทอัพ การเผชิญภาวะขาดทุนในช่วง 2-3 ปีแรกของการดำเนินงานถือเป็นเรื่องปกติและเป็นไปตามโครงสร้าง เนื่องจากเป็นช่วงเวลาสำคัญของการลงทุนเพื่อสร้างฐานข้อมูลและสะสมฐานลูกค้า ตลอดจนมีต้นทุนคงที่และต้นทุนพื้นฐานที่ต้องจ่ายออกไปตั้งแต่วันแรก ไม่ว่าจะเป็น ค่าจ้างพนักงาน, ระบบโครงสร้างพื้นฐานเซิร์ฟเวอร์คลาวด์ และงบประมาณในการทำการตลาด
สำหรับสูตรสำเร็จที่ผลักดันให้ Dime! พลิกกลับมาสร้างผลกำไรได้อย่างก้าวกระโดดนั้น เกิดจากการบริหารจัดการที่สมดุลใน 2 แกนหลัก คือ “การเพิ่มรายได้” ควบคู่ไปกับ “การควบคุมและจำกัดรายจ่าย” โดยมีรายละเอียดเชิงลึกดังต่อไปนี้
1. กลยุทธ์การเพิ่มรายได้
- การขยายฐานลูกค้าในอัตราเร่ง: จากช่วงเริ่มต้นที่มีอัตราการเปิดบัญชีใหม่เพียงหลักร้อยบัญชีต่อวัน ปัจจุบันระบบสามารถขยายตัวจนมีผู้เปิดบัญชีใหม่เพิ่มขึ้นหลายพันบัญชีต่อวัน พร้อมกันนี้ได้ทำการขยายและพัฒนาผลิตภัณฑ์ทางการเงินให้มีความครบวงจร (Asset Classes) ครอบคลุมทั้ง หุ้นสหรัฐฯ, หุ้นไทย, กองทุนรวม, เงินฝาก และทองคำ เพื่อรองรับความต้องการที่หลากหลาย
- การสร้างแบรนด์อย่างอิสระ: ในช่วงแรกเริ่มของการทำตลาด แบรนด์ Dime! ยังไม่เป็นที่รู้จักของผู้บริโภค และบริษัทเลือกที่จะไม่พ่วงชื่อของกลุ่มธุรกิจการเงินเกียรตินาคินภัทร (KKP) เข้าไปในแบรนด์โดยตรง จึงจำเป็นต้องลงทุนสร้างการรับรู้ต่อแบรนด์ (Brand Awareness) อย่างหนัก ผ่านการใช้ผู้มีอิทธิพลทางความคิด (Influencer) และการบริหารจัดการสื่อสังคมออนไลน์จนเกิดเป็นคอมมูนิตี้ที่สร้างกระแสไวรัล
- การเพิ่มรายได้ต่อหัวลูกค้า : ภายใต้โมเดลธุรกิจของ Dime! ที่เน้นสร้างรายได้จากปริมาณธุรกรรมมหาศาล (Volume-Based Model) ปัจจุบันบริษัทมีรายได้เฉลี่ยต่อหัวลูกค้าอยู่ที่ประมาณ 500 บาทต่อคนต่อปี ซึ่งในความเป็นจริงมีลูกค้าบางกลุ่มที่ไม่ต้องเสียค่าธรรมเนียมค่านายหน้า (ค่าคอมมิชชัน) เลยเนื่องจากใช้งานผ่านโปรโมชัน ทั้งนี้ บริษัทได้กระตุ้นกิจกรรมการซื้อขาย ผ่านการจัดแคมเปญการตลาด เช่น สิทธิ์เทรดฟรี, กิจกรรม Pay Day หรือ Mid Month ฟรีค่าคอมมิชชันเป็นเวลา 1 ชั่วโมง รวมถึงการแจกคูปองส่วนลด เพื่อสร้างแรงจูงใจให้ลูกค้าเข้ามาทดลองและฝึกฝนการส่งคำสั่งซื้อขายจนเกิดความคุ้นชินและเลือกที่จะใช้บริการแพลตฟอร์มในระยะยาว
2. กลยุทธ์การจำกัดและควบคุมรายจ่าย
- การบริหารงบการตลาดอย่างมีประสิทธิภาพ: บริษัทมุ่งเน้นการใช้จ่ายงบประมาณอย่างประหยัดและคุ้มค่าสูงสุด โดยเทน้ำหนักไปที่การทำการตลาดผ่านช่องทางดิจิทัลที่สามารถกำหนดและเจาะจงกลุ่มเป้าหมายได้อย่างแม่นยำและสามารถวัดผลสัมฤทธิ์ได้อย่างชัดเจน หลีกเลี่ยงการใช้สื่อโฆษณาภายนอกอาคารที่ไม่สามารถระบุกลุ่มเป้าหมายและมีต้นทุนสูง เช่น ป้ายบิลบอร์ดขนาดใหญ่ รวมถึงเน้นการเลือกใช้กลุ่ม Influencer รายย่อย ที่เข้าถึงกลุ่มเป้าหมายได้เฉพาะเจาะจงมากกว่า
- การใช้เทคโนโลยีทดแทนแรงงาน: Dime! เลือกที่จะปฏิวัติรูปแบบการบริการโดยการนำระบบเทคโนโลยีและระบบอัตโนมัติเข้ามาใช้ในการบริหารจัดการและดูแลฐานลูกค้าจำนวนมหาศาล แทนที่ระบบเดิมของบริษัทหลักทรัพย์ดั้งเดิมที่ต้องพึ่งพาการจ้างพนักงานผู้แนะนำการลงทุนหรือผู้จัดการความสัมพันธ์ลูกค้าเป็นจำนวนมาก ซึ่งเมื่อบริษัทสามารถควบคุมรายจ่ายให้อยู่ในระดับที่นิ่ง ในขณะที่ฝั่งรายได้เติบโตขึ้นตามจำนวนฐานลูกค้า จึงส่งผลให้เกิดจุดคุ้มทุน ได้สำเร็จในช่วงปีที่ 3 ถึงปีที่ 4 ของการดำเนินธุรกิจ
รายได้ครึ่งปีแรก 334 ล้าน “หุ้นอเมริกา” คืออู่ข้าวอู่น้ำ 90%
เมื่อเจาะลึกโครงสร้างรายได้ล่าสุดในช่วงครึ่งแรกของปีนี้ ซึ่ง Dime! สามารถกวาดรายได้รวมไปได้กว่า 334 ล้านบาทนั้น ธนกฤตได้เปิดเผยสัดส่วนที่มาของรายได้อย่างละเอียด เพื่อแสดงให้เห็นถึงเครื่องยนต์หลักที่ขับเคลื่อนธุรกิจในปัจจุบัน
จากข้อมูลระบุว่า สัดส่วนรายได้หลักประมาณ 80-90% ของรายได้ทั้งหมด มาจาก “ค่านายหน้าจากการซื้อขายหุ้นสหรัฐอเมริกา” เป็นหลัก ซึ่งถือเป็นแกนหลักที่สร้างรายได้ให้แก่บริษัทอย่างมหาศาล
ขณะที่แหล่งรายได้ในส่วนอื่นๆ ถือว่ามีสัดส่วนที่รองลงมาค่อนข้างห่าง โดยรายได้จากฝั่งการซื้อขายหุ้นไทย และรายได้จากส่วนแบ่งการขายกองทุนรวม มีสัดส่วนที่ใกล้เคียงกันในโครงสร้างรายได้ ปิดท้ายในส่วนของบัญชีเงินฝากเงินตราต่างประเทศ (FCD) ผู้บริหารได้ชี้แจงว่า ในส่วนนี้บริษัทไม่ได้มีรายได้หรือผลประโยชน์ตอบแทนใดๆ เข้ามาสู่ระบบของ Dime!
มุ่งสู่เป้าหมายต่อไป คาด AUM ทะลุ 200,000 ล้านบาทภายในสิ้นปี
อีกหนึ่งหมุดหมายสำคัญเชิงสถิติคือ มูลค่าสินทรัพย์ภายใต้การดูแล (AUM) ของ Dime! ที่ปัจจุบันได้เติบโตทะลุหลัก 100,000 ล้านบาทไปเป็นที่เรียบร้อยแล้ว ซึ่งถือเป็นก้าวกระโดดที่สำคัญของแพลตฟอร์มฟินเทคในประเทศไทย
สำหรับเป้าหมายและทิศทางก่อนที่จะสิ้นสุดปีนี้นั้น CBO ของ KKP Dime ได้แสดงความเชื่อมั่นต่อศักยภาพการเติบโต โดยคาดการณ์ว่ามูลค่าสินทรัพย์ภายใต้การดูแล (AUM) มีโอกาสที่จะเติบโตและแตะระดับ 200,000 ล้านบาทได้สำเร็จภายในสิ้นปีนี้
อย่างไรก็ตาม การจะไปถึงเป้าหมายดังกล่าวได้นั้น ธนกฤตระบุว่าต้องอยู่ภายใต้เงื่อนไขและปัจจัยสนับสนุนสำคัญ 3 ประการ คือ ลูกค้ายืนยันที่จะให้ความไว้วางใจและเชื่อมั่นในระบบของ Dime! อย่างต่อเนื่อง ภาวะตลาดทุนของสหรัฐอเมริกายังคงรักษาระดับการเติบโตได้ดี และภาพรวมของเศรษฐกิจมหภาคในระดับโลกไม่มีปัญหาหรืออุปสรรคติดขัดรุนแรงเข้ามาแทรกแซง
กางพิมพ์เขียว “Everyday App” ลบภาพธนาคารแบบเดิม
ต่อคำถามถึงการที่ Dime! เริ่มขยายขอบเขตการให้บริการผลิตภัณฑ์ทางการเงินใหม่ๆ อย่างต่อเนื่อง ล่าสุดได้มีการเปิดตัวบัตรเดบิตภายใต้ชื่อ “Dime! Debit” (ไดม์เนิน) รวมถึงการเปิดพื้นที่ให้บริการขายผลิตภัณฑ์ประกันภัยการเดินทาง สิ่งเหล่านี้ทำให้เกิดข้อวิเคราะห์ในตลาดทุนว่า Dime! กำลังพยายามปรับเปลี่ยนตัวเองจากแอปพลิเคชันเพื่อการลงทุนไปสู่การเป็นธนาคารดิจิทัล เต็มตัวใช่หรือไม่?
ในประเด็นนี้ ธนกฤตได้ชี้ให้เห็นถึงวิสัยทัศน์ที่แท้จริงและทิศทางระยะยาวขององค์กรว่า
“วิสัยทัศน์ของเราคือต้องการเป็น ‘Everyday app’ สโลแกนที่เรายึดถือคือ Everyday Buddy for Every Financial Decision”
เป้าหมายสูงสุดของบริษัทคือ การออกแบบและพัฒนาให้ Dime! กลายเป็นแอปพลิเคชันแรกๆ ในชีวิตประจำวันที่ลูกค้าตื่นนอนขึ้นมาในตอนเช้าแล้วจะต้องหยิบโทรศัพท์มือถือขึ้นมาเปิดดู เนื่องจากบริษัทมองเห็นความจริงว่า นอกเหนือจากเรื่องมิติของการลงทุนแล้ว ชีวิตมนุษย์ในปัจจุบันยังมีมิติและกิจกรรมทางการเงินอื่นๆ ควบคู่ไปด้วยเสมอ ไม่ว่าจะเป็น เรื่องการจับจ่ายใช้สอยในชีวิตประจำวัน, การวางแผนเก็บออมเงินเพื่อการเกษียณอายุ หรือแม้กระทั่งการออมเงินเพื่อการท่องเที่ยว
ดังนั้น Dime! จะใช้ยุทธศาสตร์ค่อยๆ ทยอยพัฒนาและใส่ฟีเจอร์การบริการเหล่านี้เข้ามาในระบบทีละเฟส รวมถึงการสร้างระบบคอมมูนิตี้ภายในตัวแอปพลิเคชันเอง โดยบริษัทไม่ได้ตีกรอบหรือจำกัดตัวเองว่าจะต้องก้าวไปเป็นธนาคารดิจิทัลเต็มรูปแบบ แต่ต้องการนิยามตัวเองว่าเป็นแอปพลิเคชันทางการเงินที่มีบริการครบวงจร
สำหรับโปรดักต์ประกันและบัตรเดบิตที่เพิ่มเข้ามาในแพลตฟอร์มนั้น ในเชิงโครงสร้างทางกฎหมายและธุรกิจ แท้จริงแล้วเป็นผลิตภัณฑ์ที่ถูกสร้างสรรค์ขึ้นโดยบริษัทแม่ คือ ธนาคารเกียรตินาคินภัทร จำกัด (มหาชน) หรือ KKP โดยที่ Dime! เข้ามาทำหน้าที่เป็นช่องทางการประชาสัมพันธ์ นำเสนอ และกระจายผลิตภัณฑ์เหล่านั้นไปสู่กลุ่มเป้าหมายและฐานลูกค้ากลุ่มใหม่ๆ
สาเหตุเนื่องมาจาก แบรนด์ Dime! ถูกออกแบบและวาง Brand Positioning มาตั้งแต่จุดเริ่มต้นให้มีคาแรกเตอร์และอัตลักษณ์ที่แยกจากธนาคารแม่ หรือ KKP อย่างชัดเจน เนื่องจาก KKP มีภาพลักษณ์และการจับกลุ่มเป้าหมายที่เป็นกลุ่มลูกค้ารายใหญ่ มีความมั่งคั่งสูง หรือกลุ่มผู้สูงอายุ ในขณะที่ Dime! ถูกสร้างมาเพื่อเป็นแบรนด์ของคนรุ่นใหม่อย่างแท้จริง การทำหน้าที่เป็นตัวกลางจึงช่วยผสานประโยชน์ร่วมกันได้เป็นอย่างดี
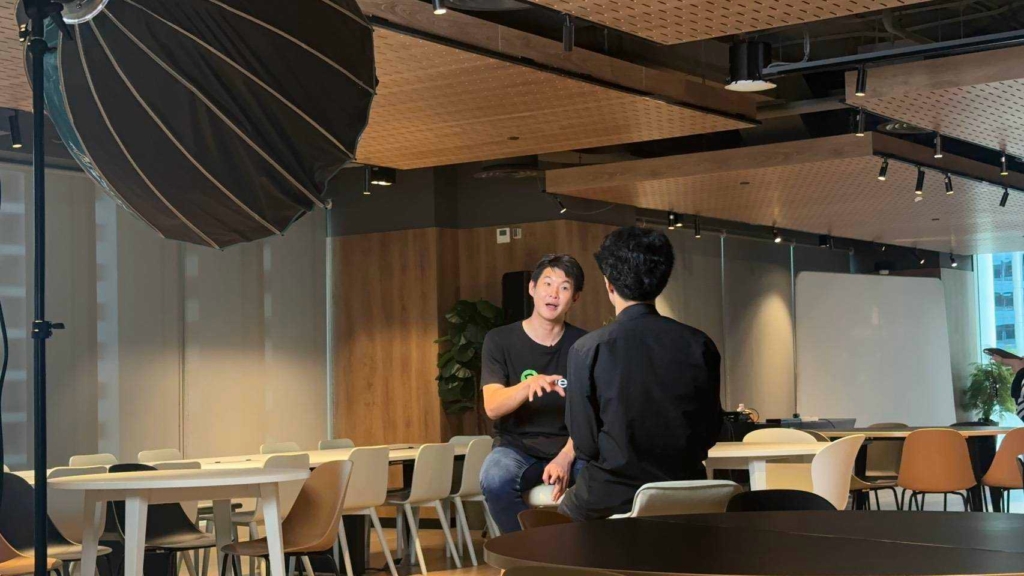
พลังจากบริษัทแม่ การขึ้นนำของ “พี่จิว” กับการส่งต่อวัฒนธรรม
เมื่อมีการเปลี่ยนแปลงโครงสร้างผู้บริหารระดับสูงของกลุ่มธุรกิจ โดย ‘คุณจิว – กัมพล จันทวิบูลย์’ ได้ขึ้นรับตำแหน่งผู้บริหารระดับสูงของกลุ่มธุรกิจการเงินเกียรตินาคินภัทร ธนกฤตได้ให้ข้อมูลที่ถูกต้องเพิ่มเติมว่า ปัจจุบันคุณกัมพลดำรงตำแหน่งเป็นกรรมการผู้จัดการใหญ่ (President) ของธนาคารเกียรตินาคินภัทร (KKP)
ทั้งนี้ การปรับเปลี่ยนดังกล่าวช่วยส่งเสริมและสร้างความได้เปรียบในเชิงทิศทางธุรกิจให้กับ Dime! อย่างไรนั้น ผู้บริหารชี้ว่า ในความเป็นจริงที่ผ่านมา ทั้ง Dime! และ KKP มีการทำงานร่วมกันอย่างใกล้ชิดในลักษณะพันธมิตรเนื้อเดียวกันอยู่แล้ว โดย Dime! ได้รับการสนับสนุนทางด้านทรัพยากร จากหลากหลายสายงานของธนาคารแม่ ไม่ว่าจะเป็น ทีมงานฝากเงิน, ทีมงานประกันภัย ตลอดจนการใช้โครงสร้างระบบส่งคำสั่งซื้อขายหุ้นไทยผ่านบริษัทหลักทรัพย์ เกียรตินาคินภัทร จำกัด รวมถึงการได้รับการสนับสนุนจากบริษัทหลักทรัพย์จัดการกองทุน (บลจ.) เกียรตินาคินภัทร ในการออกแบบและออกผลิตภัณฑ์กองทุนรวมประเภท E-Class ให้เป็นพิเศษ
ดังนั้น การที่คุณกัมพลก้าวขึ้นมาดำรงตำแหน่ง President ของ KKP จะยิ่งช่วยให้ทิศทางทางธุรกิจและแรงสนับสนุนต่างๆ มีความแข็งแกร่งและต่อเนื่องเช่นเดิม แต่สิ่งที่จะเห็นภาพชัดเจนและเป็นรูปธรรมมากขึ้นนับจากนี้ คือ “การแลกเปลี่ยนวัฒนธรรมองค์กร”
เนื่องจาก Dime! มีวัฒนธรรมการทำงานในรูปแบบสตาร์ทอัพที่มีความคล่องตัวสูง ยืดหยุ่น และทำงานได้อย่างรวดเร็ว ซึ่งวัฒนธรรมจุดนี้จะเข้าไปช่วยสนับสนุนและนำกระบวนการทำงานในรูปแบบดิจิทัล ไปปรับใช้ในบางส่วนงานของฝั่งธนาคารพาณิชย์ ในขณะเดียวกัน Dime! ก็จะได้รับอานิสงส์ในเรื่องของความแข็งแกร่ง ความน่าเชื่อถือ และเสถียรภาพที่มั่นคงจากโครงสร้างของธนาคารแม่เข้ามาเสริมทัพให้เกิดความมั่นใจแก่ผู้ใช้บริการ
งัด “ไม้ตาย” สยบคู่แข่ง ด้วยความแตกต่าง
ในปัจจุบัน ตลาดการลงทุนหุ้นต่างประเทศในประเทศไทยมีการแข่งขันที่รุนแรงขึ้นอย่างมาก โดยมีทั้งธนาคารพาณิชย์ขนาดใหญ่และบริษัทหลักทรัพย์รายอื่นๆ หันมาเปิดให้บริการซื้อขายหุ้นต่างประเทศกันอย่างแพร่หลาย
ต่อข้อสงสัยที่ว่า อะไรคือกลยุทธ์ “ไม้ตาย” สำคัญที่ทำให้ Dime! ยังคงรักษาความเปรียบทางการแข่งขันและอยู่เหนือคู่แข่งในตลาดได้ ธนกฤตได้ย้อนความให้เห็นภาพประวัติศาสตร์ของตลาดทุนไทยว่า ก่อนหน้าที่จะมีการกำเนิดขึ้นของแอปพลิเคชัน Dime! บริษัทหลักทรัพย์รายใหญ่ๆ ในประเทศไทยก็มีการเปิดให้บริการซื้อขายหุ้นสหรัฐอเมริกาอยู่ก่อนแล้ว ดังนั้น Dime! จึงไม่ใช่ผู้บุกเบิกรายแรกของประเทศ
ทว่า จุดตัดและข้อแตกต่างที่สำคัญที่สุดในเชิงยุทธศาสตร์ คือ ในยุคอดีตบริษัทหลักทรัพย์เหล่านั้นจะมุ่งเน้นและให้ความสำคัญ (Focus) ไปที่กลุ่มลูกค้ารายใหญ่ที่มีเงินทุนหนาและมีศักยภาพสูงเท่านั้น ในขณะที่ Dime! มองเห็นปัญหาและช่องว่างในตลาดว่า แท้จริงแล้วยังมีกลุ่มลูกค้ารายย่อย รวมถึงผู้ที่เพิ่งเริ่มต้นเรียนรู้การลงทุนอีกเป็นจำนวนมหาศาลในสังคมไทย ที่มีความต้องการและอยากเข้าไปลงทุนในหุ้นต่างประเทศ แต่ติดข้อจำกัดที่ไม่มีเงินทุนก้อนใหญ่
ดังนั้น “ไม้ตาย” ของ Dime! จึงไม่ใช่เรื่องของเทคโนโลยีที่ล้ำสมัยเพียงอย่างเดียว แต่คือ “ความเข้าใจในตัวลูกค้ากลุ่มเป้าหมายอย่างลึกซึ้ง” และนำความเข้าใจนั้นมาออกแบบทุกองค์ประกอบของแพลตฟอร์มให้สอดรับกันใน 3 มิติหลัก ดังนี้
1.ระบบลงทุนขั้นต่ำ 50 บาท : เปิดโอกาสให้นักลงทุนรายย่อยสามารถเป็นเจ้าของหุ้นมูลค่าสูงระดับโลกได้ด้วยเศษหุ้น โดยไม่จำเป็นต้องซื้อเต็มจำนวนหุ้น ซึ่งทลายกำแพงเรื่องเงินทุนลงอย่างสิ้นเชิง
2.ระบบแลกเปลี่ยนเงินตราอัตโนมัติ: แก้ไขปัญหาใหญ่ของผู้เริ่มต้นลงทุนที่ไม่เข้าใจเรื่องอัตราแลกเปลี่ยน โดยที่ลูกค้ามือใหม่ไม่จำเป็นต้องกังวลหรือวุ่นวายกับการคำนวณและสั่งแลกเงินตราต่างประเทศไว้ล่วงหน้า ระบบของ Dime! เปิดโอกาสให้ผู้ใช้งานสามารถกดส่งคำสั่งซื้อหุ้นด้วยยอดเงินบาทได้ทันที และระบบส่วนหลังจะทำหน้าที่บริหารจัดการแปลงค่าเงินให้เสร็จสรรพโดยอัตโนมัติ (อย่างไรก็ดี หากผู้ใช้งานมีความต้องการที่จะเลือกส่งคำสั่งแลกเปลี่ยนเงินตราด้วยตนเองเก็บสะสมไว้ล่วงหน้าก็สามารถเลือกทำได้เช่นกัน)
3.กลยุทธ์การสื่อสารและโปรโมชันที่เข้าใจง่าย: Dime! ยึดหลักการออกแบบแอปพลิเคชันและภาษาที่ใช้ในการสื่อสารทั้งหมดให้สอดคล้องกับพฤติกรรมธรรมชาติของคนรุ่นใหม่ โดยตั้งเป้าหมายว่า “ทุกจุดสัมผัสต้องง่าย” สิ่งใดก็ตามที่มีความซับซ้อน เข้าใจยาก และเป็นอุปสรรคต่อการเข้าถึงของนักลงทุนรายย่อย บริษัทจะทำการตัดทอนสิ่งเหล่านั้นออกจากระบบ
มองครึ่งปีหลัง ธีม “AI” เหรียญสองด้านที่น่าจับตา
เมื่อถามถึงแนวโน้มและเทรนด์การลงทุนในช่วงครึ่งหลังของปีนี้ (อ้างอิงช่วงเวลาปัจจุบันเดือน มิ.ย.ปี 2569) ว่าธีมการลงทุนประเภทใดที่มีความน่ากลัวและมีความเสี่ยงสูงสุด และธีมใดคือโอกาสทองที่ไม่ควรพลาดในสายตาประธานเจ้าหน้าที่ฝ่ายธุรกิจ?
ธนกฤต ให้มุมมองเชิงวิเคราะห์ที่น่าสนใจว่า ในมุมมองส่วนตัว ธีมที่มีความน่าสนใจมากที่สุดและมีความน่ากลัวในตัวเองมากที่สุดเนื่องจากมีความผันผวนในระดับสูง คือธีมเดียวกัน นั่นคือ “ธีมเทคโนโลยี และ AI “
สาเหตุเนื่องจากกระแส AI ในปัจจุบันเป็นพื้นที่ที่ดึงดูดเม็ดเงินลงทุนจากทั่วโลกให้ไหลเข้ามาในระบบอย่างมหาศาล จึงหลีกเลี่ยงไม่ได้ที่จะต้องเผชิญกับสภาวะความผันผวนของราคาที่สูงตามไปด้วย
อย่างไรก็ตาม หากพิจารณาในแง่ของระบบโครงสร้างและห่วงโซ่อุปทาน ของอุตสาหกรรม AI จะพบว่ามีความกว้างขวางและมีหลากหลายกลุ่มธุรกิจที่ได้รับอานิสงส์ ซึ่งเป็นกลุ่มที่น่าจับตามองและนักลงทุนเจเนอเรชัน Z ให้ความสนใจเป็นพิเศษ โดยสามารถแบ่งออกได้เป็น 5 กลุ่มยุทธศาสตร์ ดังนี้
- กลุ่มอุตสาหกรรมเซมิคอนดักเตอร์: ถือเป็นต้นน้ำและหัวใจหลักของระบบประมวลผล มีหุ้นโครงสร้างหลักที่โดดเด่น เช่น Nvidia และ AMD
- กลุ่ม Data Center และระบบคลาวด์: รองรับการจัดเก็บและประมวลผลข้อมูลบิ๊กดาต้า มีบริษัทผู้นำโลก เช่น Amazon, Oracle และ Microsoft
- กลุ่มโครงสร้างพื้นฐานและพลังงานไฟฟ้า : เนื่องจากระบบ AI และศูนย์ข้อมูลมีความต้องการใช้พลังงานไฟฟ้าในปริมาณที่สูงมาก ส่งผลให้ธุรกิจพลังงานทางเลือกได้รับความสนใจ เช่น OKLO ซึ่งเป็นบริษัทนวัตกรรมพลังงานนิวเคลียร์ยุคใหม่
- กลุ่มผู้พัฒนาซอฟต์แวร์และแอปพลิเคชัน: นำ AI ไปประยุกต์ใช้ในเชิงธุรกิจ มีบริษัทเด่น เช่น Salesforce (ผู้นำระบบบริหารจัดการความสัมพันธ์ลูกค้า หรือ CRM) และ Palantir (ผู้เชี่ยวชาญด้านการวิเคราะห์บิ๊กดาต้า)
ฟองสบู่หรือไปต่อ? เมื่อสถิติ S&P 500 พิสูจน์เทคโนโลยีไม่มีวันตาย
ท่ามกลางราคาหุ้นเทคโนโลยีชั้นนำของสหรัฐอเมริกา ไม่ว่าจะเป็น Apple, Google หรือ Nvidia ที่ปรับตัวสูงขึ้นอย่างต่อเนื่องจนทำให้นักลงทุนรายย่อยเกิดความลังเลใจว่า ยังเป็นจังหวะที่สามารถตามเข้าไปซื้อได้ทันหรือไม่ หรือควรจะถอยออกมาแล้วเปลี่ยนทิศทางไปลงทุนในสินทรัพย์ประเภทอื่นแทน
ธนกฤตได้ให้แง่คิดเชิงประวัติศาสตร์ตลาดทุนเพื่อให้นักลงทุนได้พิจารณาด้วยเหตุผลว่า ในทุกช่วงเวลาที่ดัชนีหุ้นหรือราคาหุ้นปรับตัวขึ้นสู่ระดับสูง มักจะมีกระแสข่าวสาร ข่าวลือ หรือบทวิเคราะห์จากผู้เชี่ยวชาญออกมาแจ้งเตือนสังคมเกี่ยวกับความเสี่ยงในการเกิดภาวะ “ฟองสบู่แตก” อยู่เสมอเป็นเรื่องปกติ
ทว่า หากนักลงทุนลองย้อนกลับไปศึกษาข้อมูลเชิงสถิติทางประวัติศาสตร์ของดัชนี S&P 500 ย้อนหลัง จะพบความจริงเชิงประจักษ์ว่า ตลาดทุนผ่านการเผชิญหน้ากับวิกฤตการณ์ที่รุนแรงและเลวร้ายมาแล้วหลายครั้งในอดีต เช่น วิกฤตฟองสบู่ดอตคอมในปี 2000, วิกฤตสินเชื่อซับไพรม์ในปี 2008, วิกฤตการณ์แพร่ระบาดของโรคโควิด-19 ในช่วงปี 2020 รวมถึงประเด็นความกังวลเรื่องสงครามการค้าและปัญหาระหว่างประเทศ
แต่ท้ายที่สุดแล้ว ประวัติศาสตร์ก็พิสูจน์ให้เห็นว่า ดัชนี S&P 500 จะสามารถฟื้นตัวกลับมาและสามารถทำจุดสูงสุดใหม่เป็นประวัติการณ์ (All-Time High) ได้เสมอในระยะยาว
แม้ว่าข้อมูลในอดีตจะไม่สามารถทำหน้าที่การันตีผลตอบแทนที่จะเกิดขึ้นในอนาคตได้อย่าง 100% แต่หากพิจารณาในภาพรวมเชิงโครงสร้าง มนุษยชาติยังคงต้องพึ่งพา พัฒนา และใช้ประโยชน์จากเทคโนโลยีต่อไปอย่างไม่มีทางหลีกเลี่ยง ดังนั้น อุตสาหกรรมเทคโนโลยีในภาพรวมจึงยังคงมีแนวโน้มและศักยภาพในการเติบโตทางธุรกิจต่อไป
อย่างไรก็ตาม สำหรับกรณีของการเลือกเข้าลงทุนใน “หุ้นรายตัว” นักลงทุนจำเป็นต้องใช้ความรอบคอบในการศึกษาและวิเคราะห์วิสัยทัศน์ของกลุ่มผู้บริหาร ตลอดจนกลยุทธ์ในการดำเนินธุรกิจของบริษัทนั้นๆ ประกอบด้วย ว่าเทคโนโลยีที่บริษัทเหล่านั้นถือครองอยู่ยังคงสามารถตอบโจทย์และก้าวไปพร้อมกับอนาคต (เช่น เทคโนโลยี AI) ได้จริงหรือไม่ หรือกำลังจะกลายเป็นเทคโนโลยีเก่าที่ล้าหลังและถูกดิสรัปต์ไปในที่สุด
แนะ First Jobber กันเงินสำรอง ก่อนสู้เงินเฟ้อด้วยข้อได้เปรียบ
สำหรับกลุ่มเด็กจบใหม่ที่เพิ่งเริ่มต้นเข้าสู่การทำงานหรือกลุ่ม First Jobber ที่มีขีดความสามารถในการออมเงินเหลืออยู่ในระดับหลักร้อยหรือหลักพันบาทต่อเดือน และต้องการจัดพอร์ตการลงทุนเพื่อเอาชนะอัตราเงินเฟ้อโดยไม่ต้องการเผชิญความเสี่ยงจนหมดเนื้อหมดตัว CBO ของ Dime! ได้ให้คำแนะนำเชิงปฏิบัติ ไว้อย่างเป็นขั้นตอน ดังนี้
ขั้นตอนที่ 1: การสร้างตาข่ายรองรับความเสี่ยง
ก่อนที่นักลงทุนมือใหม่จะเริ่มต้นจัดพอร์ตและนำเงินไปลงทุนในสินทรัพย์ใดๆ สิ่งสำคัญที่สุดอันดับแรกคือการ “กันเงินสำรองฉุกเฉิน” เอาไว้ให้เรียบร้อยก่อน โดยควรมีสัดส่วนเงินสดเก็บออมไว้ในบัญชีที่มีสภาพคล่องสูงให้ครอบคลุมค่าใช้จ่ายจำเป็นอย่างน้อย 6 เดือน เมื่อสามารถสร้างฐานเงินสำรองก้อนนี้ได้สำเร็จและเงินที่เหลือมีสถานะเป็น “เงินเย็น” แล้ว จึงค่อยนำเงินส่วนนั้นมาเข้าสู่กระบวนการลงทุน
ขั้นตอนที่ 2: สูตรการจัดพอร์ตการลงทุน
- การประเมินตนเอง: ดำเนินการสำรวจและทำความเข้าใจตนเองอย่างถ่องแท้ก่อนว่า สามารถรับความผันผวนและสภาวะการขาดทุนของพอร์ตได้ในระดับไหน
- การกระจายความเสี่ยง: หลีกเลี่ยงการทุ่มเงินไปที่สินทรัพย์ตัวใดตัวหนึ่ง แต่ให้ใช้วิธีจัดสัดส่วนสินทรัพย์ให้มีความหลากหลายและสมดุล เช่น กำหนดสัดส่วนการลงทุนในหุ้นกี่เปอร์เซ็นต์ ลงทุนในตราสารหนี้ผ่านกองทุนรวมกี่เปอร์เซ็นต์ หรือเลือกกระจายความเสี่ยงไปที่ทองคำในสัดส่วนกี่เปอร์เซ็นต์
- การใช้ข้อได้เปรียบเรื่องเวลา : ในมุมมองของธนกฤต สำหรับกลุ่มเด็กจบใหม่เพิ่งเริ่มต้นทำงาน มีข้อแนะนำว่าสามารถ “เลือกรับความเสี่ยงให้สูงขึ้นได้อีกนิด” สาเหตุเนื่องจากคนกลุ่มนี้มีข้อได้เปรียบและมีต้นทุนที่สำคัญที่คนรุ่นอื่นไม่มี นั่นคือ “ระยะเวลา” ในการปล่อยให้เงินทำงานและเปิดโอกาสให้พอร์ตหุ้นเติบโตในระยะยาว ประกอบกับพวกเขายังมีระยะเวลาในการทำงานเพื่อสร้างรายได้ (Income) เข้ามาเติมเต็มและแก้ไขพอร์ตในอนาคตได้อีกยาวไกล
ปลดล็อกความกลัวอัตราแลกเปลี่ยน ชูฟีเจอร์ Preferred Rate เจ้าแรก
ปัญหาคลาสสิกและอุปสรรคสำคัญที่ทำให้นักลงทุนรายย่อยไทยเกิดความกลัวและไม่กล้าเปิดประตูไปลงทุนในหุ้นต่างประเทศ คือ ความเสี่ยงจากความผันผวนของอัตราแลกเปลี่ยน หรือภาวะเงินบาทแข็งค่า-อ่อนค่า ซึ่งอาจส่งผลกระทบต่อผลตอบแทนในรูปเงินบาท
เพื่อเป็นการอุดรอยรั่วและความเสี่ยงในประเด็นนี้ แพลตฟอร์ม Dime! ได้ออกแบบแนวทางและเครื่องมือเข้ามาช่วยเหลือผู้ใช้งาน 2 รูปแบบหลัก ดังนี้
1. กลยุทธ์การทยอยสะสมเงินดอลลาร์ (DCA ใน FCD)
ในจังหวะเวลาที่ทิศทางเงินบาทมีการปรับตัวแข็งค่าขึ้น นักลงทุนไม่จำเป็นต้องรีบร้อนส่งคำสั่งซื้อหุ้นในทันที แต่สามารถใช้โอกาสนี้ในการทยอยแลกเปลี่ยนจากเงินบาทเป็นเงินดอลลาร์สหรัฐเก็บสะสมเอาไว้ล่วงหน้าในบัญชีเงินฝากเงินตราต่างประเทศ (FCD) ของธนาคารเกียรตินาคินภัทรผ่านแพลตฟอร์มแอปพลิเคชัน Dime! ได้ ซึ่งข้อดีของการฝากเงินดอลลาร์ทิ้งไว้ในบัญชีประเภทนี้คือ ผู้ใช้งานจะได้รับผลตอบแทนในรูปของดอกเบี้ยเงินฝากที่อยู่ในระดับที่ค่อนข้างสูงเป็นพิเศษอีกด้วย
2. การใช้งานนวัตกรรมฟีเจอร์ Preferred Rate
ถือเป็นฟีเจอร์ใหม่ที่ได้รับการพัฒนาขึ้นมาเพื่อตอบโจทย์ลูกค้ารายย่อยโดยเฉพาะ โดยระบบจะเปิดโอกาสให้ลูกค้าสามารถ “กำหนดอัตราแลกเปลี่ยนที่ตนเองต้องการได้ล่วงหน้า” ตัวอย่างเช่น หากนักลงทุนมีความต้องการอยากแลกเปลี่ยนเงินที่ระดับเรต 32.00 บาทต่อดอลลาร์สหรัฐ ก็สามารถทำการตั้งคำสั่งรอไว้ในระบบได้ทันที ซึ่งหากในเวลาต่อมาสภาวะตลาดมีการเคลื่อนไหวและอัตราแลกเปลี่ยนปรับตัวลดลงมาถึงจุดที่กำหนดไว้ ระบบส่วนหลังจะทำการจับคู่และแลกเปลี่ยนเงินให้โดยอัตโนมัติในทันที ซึ่งถือเป็นนวัตกรรมการให้บริการบัญชี FCD ที่ Dime! พัฒนาและนำเสนอเป็นเจ้าแรกๆ ในอุตสาหกรรม
คำเตือนเทรด Options “ความยากต้องอยู่” ป้องกันรายย่อยเจ็บตัว
อีกหนึ่งผลิตภัณฑ์ทางการเงินขั้นสูงที่แอปพลิเคชัน Dime! ได้เปิดให้บริการคือ ตราสารอนุพันธ์ประเภท Options ซึ่งมักถูกมองว่าเป็นเรื่องที่เข้าใจยากและมีความซับซ้อนสูงสำหรับนักลงทุนรายย่อยทั่วไป
ต่อประเด็นคำถามที่ว่า Dime! มีวิธีการอย่างไรที่จะปรับแต่งให้ผลิตภัณฑ์ออปชันกลายเป็นเรื่องง่ายเพื่อให้คนทั่วไปเข้าถึงได้โดยไม่ประสบภาวะเจ็บตัวหรือขาดทุนหนัก ธนกฤตได้ให้ทัศนคติที่น่าสนใจ ว่า
“ส่วนตัวผมอยากให้มันยังคงเป็นเรื่องที่ ‘เข้าใจยาก’ ต่อไปครับ เพราะ Options เป็นผลิตภัณฑ์ทางการเงินที่ซับซ้อนและมีความเสี่ยงสูงมาก หากนักลงทุนเข้าไปเทรดโดยไม่เข้าใจ มูลค่าของมันสามารถลดลงจนติดลบ 100% (เป็นศูนย์) ได้ในวันที่หมดอายุสัญญา”
ด้วยเหตุนี้ แนวทางและปรัชญาในการออกแบบระบบสำหรับผลิตภัณฑ์ Options ของ Dime! จึงไม่ใช่การฉาบหน้าให้ดูง่ายจนเกินจริง แต่เลือกที่จะดำเนินการภายใต้หลักการ ดังนี้:
- ความชัดเจนของข้อมูลความเสี่ยง: ระบบจะเน้นการนำเสนอข้อมูลดิบและเงื่อนไขการรับผลตอบแทน ตลอดจนการแจ้งเตือนความเสี่ยงที่จำเป็นไว้อย่างเด่นชัดและโปร่งสอบบนหน้าจอแสดงผล เพื่อย้ำเตือนสติของผู้ใช้งานตลอดเวลา
- เปิดโอกาสให้ทดลองด้วยเงินจำนวนน้อย: ระบบอนุญาตให้ผู้ใช้งานสามารถเริ่มต้นส่งคำสั่งลงทุนหรือทดลองเรียนรู้ระบบได้ด้วยจำนวนเม็ดเงินขั้นต่ำที่น้อยมากๆ เพื่อจำกัดความเสียหายในระยะเริ่มต้นเรียนรู้
เป้าหมายที่แท้จริงของ Dime! คือการทำหน้าที่เป็น “จุดเริ่มต้น” ในการจุดประกายความรู้เพื่อผลักดันให้หันมาศึกษาข้อมูลอย่างจริงจัง บริษัทจงใจที่จะไม่พยายามทำให้ออปชันดูเป็นเรื่องง่ายดายรวดเร็ว ความยากและกลไกที่ซับซ้อนของเครื่องมือทางการเงินชนิดนี้จำเป็นต้องถูกคงเอาไว้ เพื่อให้นักลงทุนตระหนักรู้ในความเสี่ยงและศึกษาจนเกิดความเข้าใจอย่างถ่องแท้และแม่นยำ ก่อนที่จะตัดสินใจเพิ่มขนาดเงินทุนในการลงทุนในอนาคต
นิยามสุขภาพทางการเงินที่ดี กับเป้าหมายเกษียณ
ในช่วงท้ายของการสัมภาษณ์ ธนกฤต ได้ให้มุมมองและนิยามส่วนตัวเกี่ยวกับคำว่า “การมีสุขภาพทางการเงินที่ดี” ในทัศนะของแอปพลิเคชัน Dime! ไว้อย่างลึกซึ้งว่า การมีสุขภาพทางการเงินที่ดีที่แท้จริง ไม่ได้หมายถึงการมีชื่อเสียงหรือความร่ำรวยล้นฟ้า แต่คือ
“การมีทรัพยากรเงินที่เพียงพอต่อความต้องการและสามารถตอบสนองเป้าหมายในการดำเนินชีวิตของตนเองได้ ทั้งในระยะสั้นและระยะยาว”
หากพิจารณาพฤติกรรมของกลุ่มวัยรุ่น Gen Z ในปัจจุบัน มักจะพบว่าให้ความสำคัญกับเป้าหมายระยะสั้นตามกระแสนิยมทางสังคม เช่น แนวคิด YOLO (เกิดมาแค่ครั้งเดียวต้องใช้ชีวิตให้คุ้ม) หรืออาการ FOMO (ความกลัวที่จะตกกระแสหรือพลาดสิ่งสำคัญ) ซึ่งเขามองว่า ทุกความต้องการและทุกเป้าหมายของคนรุ่นใหม่ล้วนมีความสำคัญและมีคุณค่าในตัวเองทั้งสิ้น ไม่ควรไปตัดสิน
แต่สิ่งหนึ่งที่เป็นความจริงแท้และมนุษย์ทุกคนไม่มีทางหลีกเลี่ยงพ้นในสัจธรรมของชีวิต คือ “การเกษียณอายุการทำงาน”
ในอนาคตข้างหน้า ทุกคนต้องเดินทางไปถึงจุดวันสุดท้ายของการทำงาน ซึ่งหมายถึงการสิ้นสุดลงของรายได้จากการทำงาน แต่ในทางตรงกันข้าม รายจ่ายในการดำรงชีวิตไม่ว่าจะเป็น ค่าอาหารการกิน, ค่าที่อยู่อาศัย, ค่ารักษาพยาบาลยามเจ็บป่วย ไปจนถึงค่าใช้จ่ายในการจัดงานศพของตนเอง ยังคงต้องดำเนินต่อไปจนถึงวันสุดท้ายของลมหายใจ ดังนั้น กรอบความคิดเรื่องการวางแผนเกษียณอายุให้เร็วที่สุดจึงเป็นเรื่องที่มีความสำคัญสูงสุดในเชิงโครงสร้าง
เมื่อให้ทำการประเมินและคำนวณตัวเลขเม็ดเงินกลมๆ ที่รวมการคิดคำนวณผลกระทบจากอัตราเงินเฟ้อในอนาคตเข้าไปแล้ว CBO ของ Dime! ระบุว่า ตัวเลข “10 ล้านบาท” คือเป้าหมายทางการเงินขั้นพื้นฐานสำหรับการเกษียณอายุ เพื่อให้ประชากรสามารถดำรงชีวิตอยู่ได้อย่างพออยู่พอกิน ซึ่งตัวเลขดังกล่าวสามารถยืดหยุ่นและปรับเปลี่ยนได้ตามลักษณะไลฟ์สไตล์และพฤติกรรมการใช้เงินของแต่ละบุคคล
บริษัทเข้าใจดีว่าการจะปั้นเงินให้ถึง 10 ล้านบาทไม่ใช่เรื่องที่ง่ายดาย และต้องอาศัยวินัยในการออมอย่างสูงยิ่ว ด้วยเหตุนี้ Dime! จึงได้พัฒนาและเปิดตัวฟีเจอร์นวัตกรรมเพื่อแก้ไขปัญหานี้ตั้งแต่ต้นน้ำ คือ “Secondary Account หรือบัญชีเสริม”
ฟีเจอร์นี้จะเปิดโอกาสและอนุญาตให้คุณพ่อคุณแม่หรือผู้ปกครอง สามารถเปิดบัญชีเพื่อการลงทุนให้แก่บุตรหลานที่ยังมีอายุไม่ถึง 20 ปีบริบูรณ์ได้ตามกฎหมาย โดยที่ผู้ปกครองจะสามารถทำหน้าที่มอนิเตอร์ ควบคุม และดูแลการลงทุนได้อย่างใกล้ชิด เพื่อเป็นการปลูกฝังวินัยทางการเงินและการออมให้แก่เด็กตั้งแต่ยังเยาว์วัย
ซึ่งประโยชน์ของแนวทางนี้คือ เมื่อเด็กกลุ่มนี้เติบโตจนเรียนจบระดับมหาวิทยาลัยและเริ่มก้าวเข้าสู่ตลาดแรงงานในช่วงอายุประมาณ 22-23 ปี พฤติกรรมการออมและการลงทุนจะถูกหลอมรวมจนกลายเป็นส่วนหนึ่งของวิถีชีวิตประจำวันของพวกเขาไปเรียบร้อยแล้ว โดยไม่ต้องเสียเวลามาเริ่มนับหนึ่งหรือเริ่มต้นศึกษาการลงทุนตอนอายุ 30 ปีเหมือนคนรุ่นก่อนๆ ซึ่งข้อได้เปรียบตรงนี้จะช่วยย่นระยะเวลาในการเดินทางไปสู่เป้าหมายพอร์ตเกษียณ 10 ล้านบาทให้สั้นลงและมีประสิทธิภาพมากขึ้น
“Dime! ต้องการเป็นเครื่องมือที่จะช่วยให้คนทุกช่วงวัยสามารถเดินไปถึงเป้าหมายการมีสุขภาพทางการเงินที่ดีได้อย่างรวดเร็วและมั่นคงขึ้นครับ”