
ญี่ปุ่นจะแก้เกม พลิกค่าเงินเยนได้อย่างไร ?
คอลัมน์ : นั่งคุยกับห้องค้า
ผู้เขียน : กอบสิทธิ์ ศิลปชัย, ซาร่า ผลพิบูลย์ ธนาคารกสิกรไทย
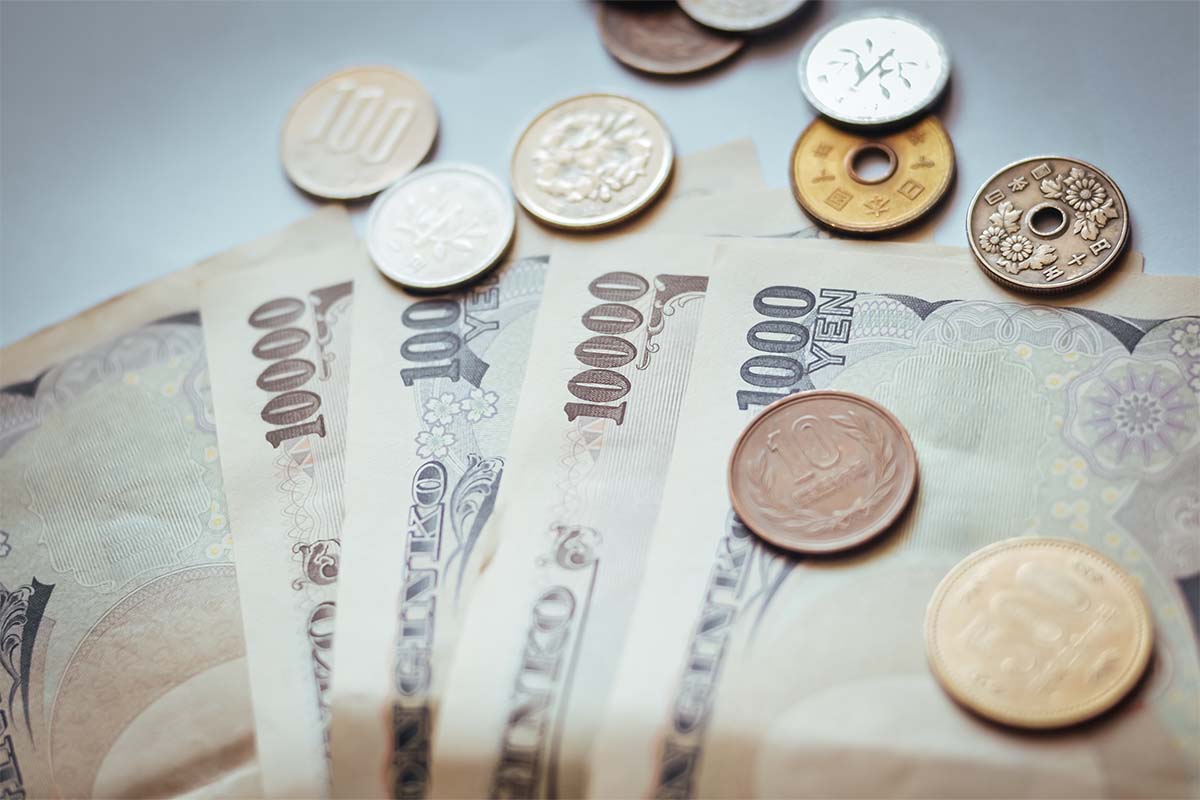
เงินเยนนับเป็นค่าเงินที่สร้างความประหลาดใจอย่างมากปีนี้ อ่อนค่าสวนทางกับที่หลายฝ่ายคาดการณ์ ด้วยมองว่าเป็นปีที่บีโอเจ (ธนาคารกลางญี่ปุ่น) จะขยับดอกเบี้ยขึ้นในรอบ 17 ปี แตกต่างจากประเทศหลักอื่น ๆ ที่คาดการณ์ว่าจะขยับดอกเบี้ยลง
โดยนับจนถึงสิ้นเดือนพฤษภาคม เงินเยนอ่อนค่าลงมาเกือบ 11% เทียบดอลลาร์สหรัฐในปีนี้ แตะระดับอ่อนค่าสุดในรอบ 34 ปีที่เกือบ 160 เยนต่อดอลลาร์สหรัฐ แม้ว่าบีโอเจจะขยับดอกเบี้ยขึ้นในการประชุมเมื่อเดือนมีนาคมที่ผ่านมาแล้วก็ตาม
เราอาจเห็นเงินเยนอ่อนค่าทะลุระดับ 160 เยนต่อดอลลาร์สหรัฐด้วยซ้ำ หากไม่ใช่เพราะกระทรวงการคลังญี่ปุ่นเข้ามาแทรกแซงตลาดอัตราแลกเปลี่ยน
โดยในช่วงเดือนพฤษภาคมที่ผ่านมา ญี่ปุ่นได้ใช้เม็ดเงินจำนวนมากเป็นประวัติการณ์ถึง 9.8 ล้านล้านเยน เพื่อพยุงค่าเงิน ซึ่งแม้จะทำให้เงินเยนกลับมาแข็งค่าขึ้น แต่ก็ดูจะได้แค่เพียงช่วงสั้น ๆ เท่านั้น คงไม่สามารถทำให้เงินเยนกลับทิศทางเป็นแข็งค่าได้อย่างยั่งยืน ด้วยแรงกดดันสำคัญที่ยังคงอยู่ คือ อัตราดอกเบี้ยของญี่ปุ่น ที่ 0.1% ยังคงห่างไกลจากดอกเบี้ยของสหรัฐ ที่ 5.5% เป็นอย่างมาก แล้วญี่ปุ่นจะพลิกค่าเงินเยนอย่างไร ?
หากจะให้รัฐบาลญี่ปุ่นคอยอัดเม็ดเงินแทรกแซงพยุงค่าเงินเยน ก็คงไม่ใช่สิ่งที่จะพึงกระทำได้ตลอด เพราะจะทำให้ทุนสำรองระหว่างประเทศลดลง อันจะเป็นปัญหาเมื่อเศรษฐกิจเผชิญภาวะวิกฤต หรือหากจะรอให้เฟด (ธนาคารกลางสหรัฐ) ขยับดอกเบี้ยลง ก็ยังไม่ชัดว่าเวลานั้นจะมาถึงเมื่อไหร่ และจะลดได้มากแค่ไหนกัน ด้วยเงินเฟ้อสหรัฐยังยืนอยู่เหนือระดับ 2% ขณะที่เศรษฐกิจยังไม่มีสัญญาณอ่อนแอลงมาก จนถึงขนาดจะเข้าสู่ภาวะถดถอย
ดังนั้น สิ่งที่ดูพอจะพลิกทิศทางเงินเยนได้ก็อาจเหลือเพียงการดำเนินนโยบายการเงินที่เข้มงวดมากขึ้นจากทางบีโอเจเท่านั้น ไม่ว่าจะเป็นการขยับดอกเบี้ยขึ้นเพิ่ม และ/หรือยุติการเข้าซื้อพันธบัตรรัฐบาล (หรือ QE) หากแต่จะเข้มงวดได้มากแค่ไหนกัน ?
เศรษฐกิจญี่ปุ่นในช่วงที่ผ่านมาไม่ได้มีการฟื้นตัวที่แข็งแกร่งนัก ทั้งยังเผชิญปัญหาโครงสร้างประชากรที่เป็นผู้สูงอายุมากขึ้น จากอัตราการมีบุตรที่ลดลง ซึ่งจะส่งผลกระทบต่อผลผลิตของประเทศในระยะข้างหน้า
นอกจากนี้ ญี่ปุ่นยังมีฐานะทางการคลังที่อ่อนแอมาก ภายใต้หนี้สาธารณะที่สูงมากถึงกว่า 200% ต่อจีดีพี ด้วยต้องแบกรับค่าใช้จ่ายที่เกี่ยวเนื่องกับการดูแลผู้สูงอายุที่มีแต่จะเพิ่มขึ้น รวมถึงการใช้จ่ายทางการทหารที่ดูจะมีบทบาทมากขึ้น ภายใต้ความเสี่ยงทางภูมิรัฐศาสตร์ที่สูงในปัจจุบัน
ซึ่งการขยับดอกเบี้ยขึ้นหรือการยุติการเข้าซื้อพันธบัตรก็ดูจะเป็นการซ้ำเติมปัญหาฐานะการคลังญี่ปุ่นให้แย่ลงไปอีก ผ่านการเพิ่มขึ้นของภาระดอกเบี้ยจ่ายที่จะหนุนให้หนี้สาธารณะขยับสูงขึ้น
ดังนั้น การขยับดอกเบี้ยขึ้นของบีโอเจคงไปได้ไม่ไกลนัก โดยตลาดมองว่า ดอกเบี้ย ณ สิ้นปี 2025 จะยังอยู่ต่ำกว่าระดับ 1% ด้วยซ้ำ และการเข้าซื้อพันธบัตรรัฐบาลก็คงจะต้องทำต่อไป เพียงแต่ลดอัตราลงเท่านั้น ทำให้สุดท้ายแล้ว เงินเยนแม้อาจจะกลับมาแข็งค่าขึ้นได้ แต่ก็คงไม่ได้ไกลนัก การจะเห็นเงินเยนกลับมาที่ระดับราว 110 ต่อดอลลาร์สหรัฐ เฉกเช่นช่วงก่อนโควิด ดูจะยังเป็นไปได้ยาก