
กรุงไทย กำไรสุทธิ Q3/68 โตพุ่ง 25% ที่ 1.46 หมื่นล้าน แรงหนุนธุรกิจตลาดเงิน-ตลาดทุน
ธนาคารกรุงไทย ประกาศกำไรสุทธิไตรมาส 3 ปี 2568 จำนวน 14,620 ล้านบาท เพิ่มขึ้น 25% แรงหนุนธุรกิจตลาดเงินตลาดทุน-ธุรกิจมั่งคั่ง ด้านกำไร 9 เดือนแรกปี 2568 อยู่ที่ 37,456 ล้านบาท เพิ่มขึ้น 6.5% หนี้เสียลดลงจาก 2.99% เหลือ 2.88% หลังลูกหนี้รายใหญ่บางรายกลับมาเป็นหนี้ปกติ เร่งบริหารจัดการค่าใช้จ่ายอย่างมีประสิทธิภาพมุ่งเน้นดูแลคุณภาพสินทรัพย์อย่างระมัดระวัง
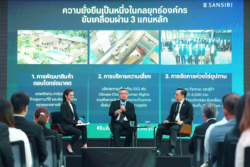
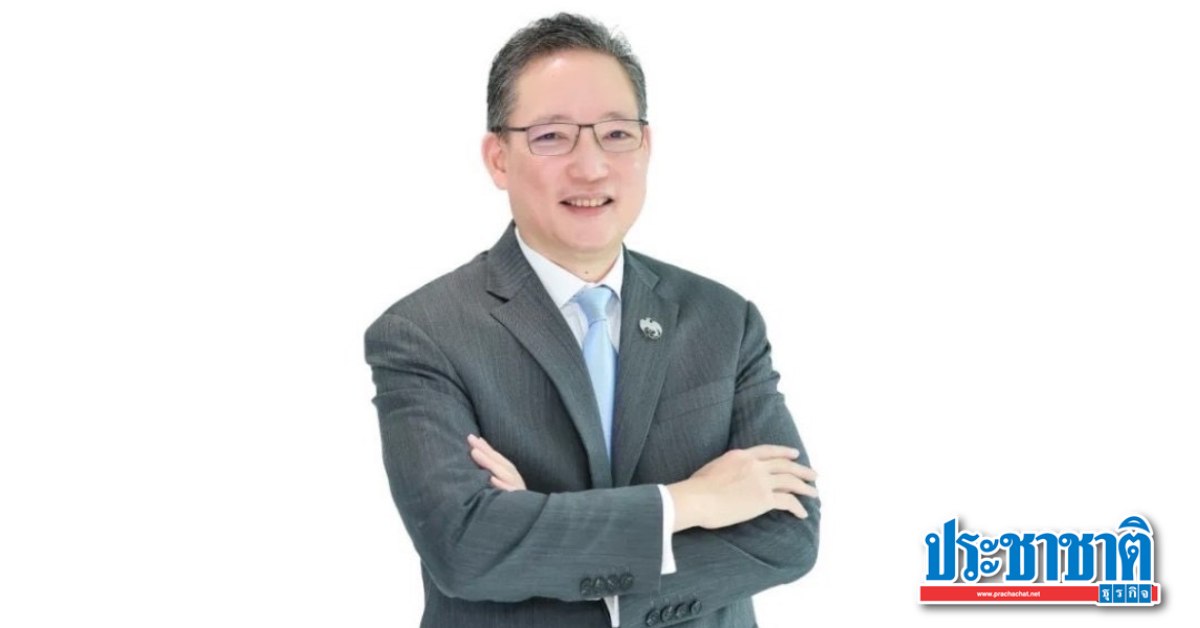
นายผยง ศรีวณิช กรรมการผู้จัดการใหญ่ ธนาคารกรุงไทย เปิดเผยว่า เศรษฐกิจไทยในช่วงครึ่งแรกของปี 2568 ขยายตัว 3% จากการเร่งส่งสินค้าไปสหรัฐฯ ก่อนขึ้นภาษีศุลกากร ส่วนในช่วง 2-3 ไตรมาสข้างหน้า มีแนวโน้มชะลอตัวจากการเร่งส่งออกที่หมดลง
ขณะเดียวกัน ยังเผชิญความท้าทายเชิงโครงสร้าง ทั้งความเปราะบางที่มีอยู่เดิม โดยเฉพาะหนี้ครัวเรือนสูงและเศรษฐกิจนอกระบบขนาดใหญ่ การขาดความสามารถในการแข่งขันในโลกใหม่ และความท้าทายของภาครัฐ ซึ่งล้วนจะยังคงกดดันการเติบโตของประเทศในระยะยาว
อย่างไรก็ตาม คาดว่ามาตรการกระตุ้นเศรษฐกิจของภาครัฐ ภายใต้นโยบาย “Quick Big Win” ที่มุ่งเน้นกระตุ้นสั้น ได้ผลยาว และกระจายตัว จะช่วยประคับประคองเศรษฐกิจที่เติบโตในระดับต่ำ และมีโอกาสพลิกฟื้นความเชื่อมั่นในระยะข้างหน้า
ธนาคารดำเนินธุรกิจด้วยความระมัดระวัง มุ่งเน้นการจัดการคุณภาพสินทรัพย์ รับมือกับความไม่แน่นอน โดยให้ความสำคัญกับการช่วยเหลือและสนับสนุนลูกค้าทุกกลุ่ม ทั้งกลุ่มเปราะบางที่มีภาระหนี้สูงและรายได้ยังฟื้นตัวไม่เต็มที่ โดยร่วมสนับสนุนการแก้หนี้อย่างยั่งยืน ผ่านมาตรการต่างๆ อาทิ โครงการ “คุณสู้ เราช่วย” และ “โครงการสินเชื่อรวมหนี้ข้าราชการยั่งยืน” รวมถึงมาตรการช่วยเหลือผู้ประสบภัยพิบัติอย่างต่อเนื่อง
นอกจากนั้น ธนาคารยังเดินหน้าสนับสนุนสินเชื่อสำหรับกลุ่มธุรกิจที่ต้องการปรับตัวเพื่อให้สอดรับกับพลวัตของโลก ตลอดจนสนับสนุนกลุ่มธุรกิจใหม่ๆ ที่มีโอกาสเติบโตสูง (New S-Curve) เพื่อสร้างมูลค่าเพิ่มให้กับระบบเศรษฐกิจ
ผลการดำเนินงานไตรมาสที่ 3/2568 เมื่อเทียบกับไตรมาส 3/2567 ธนาคารมีกำไรสุทธิส่วนที่เป็นของธนาคาร เท่ากับ 14,620 ล้านบาท เพิ่มขึ้น 25.1% จากรายได้จากการดำเนินงานขยายตัว 3.4% ได้แรงหนุนจากการเติบโตของธุรกิจตลาดเงินตลาดทุน และกำไรจากเงินลงทุน จากตราสารหนี้และอัตราแลกเปลี่ยนตามสภาวะตลาดอย่างมีนัยสำคัญ รวมถึงรายได้ค่าธรรมเนียมที่ขยายตัว 3.7% จากธุรกิจ Wealth Management
ขณะที่ รายได้ดอกเบี้ยสุทธิลดลงตามภาวะดอกเบี้ยและการปรับดอกเบี้ยเพื่อช่วยเหลือลูกค้า สินเชื่อโดยรวมลดลง 3.9% จากสิ้นปี 2567 ท่ามกลางการแข่งขันที่รุนแรง การชำระคืนของสินเชื่อธุรกิจขนาดใหญ่ และสินเชื่อภาครัฐ ในด้านสินเชื่อรายย่อยเติบโตได้ดีกว่าเป้าหมายตามยุทธศาสตร์ โดยเฉพาะสินเชื่อที่อยู่อาศัย และธนาคารสามารถบริหารจัดการค่าใช้จ่ายอย่างมีประสิทธิภาพ มี Cost to Income Ratio ที่ 37.7% ลดลงจาก 41.8% โดยคาดว่าประมาณการทั้งปียังคงเป็นไปตามเป้าหมายเดิม
ธนาคารยังคงรักษาคุณภาพสินทรัพย์ได้ดี NPL Ratio อยู่ที่ 2.88% ลดลงจาก 2.99% จากสิ้นปีที่ผ่านมา จากลูกหนี้รายใหญ่บางรายกลับมาเป็นหนี้ปกติ และยังคงรักษา Coverage Ratio ในระดับสูงต่อเนื่องที่ 206.6% เพิ่มขึ้นจาก 188.6% จากสิ้นปีที่ผ่านมา รองรับความไม่แน่นอนที่คาดว่าจะเกิดขึ้นในระยะนี้ โดยมีอัตราส่วนผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นต่อสินเชื่อ (Credit Cost) ที่ 1.09% ลดลงจาก 1.29% สะท้อนคุณภาพสินทรัพย์
เมื่อเปรียบเทียบกับไตรมาส 2/2568 ธนาคารและบริษัทย่อยมีรายได้จากการดำเนินงานขยายตัว 5.9% แม้รายได้ดอกเบี้ยสุทธิลดลง โดยได้รับแรงหนุนจากรายได้ธุรกิจตลาดเงินตลาดทุนจากตราสารหนี้และอัตราแลกเปลี่ยนที่ปรับตัวดีตามสภาวะตลาดและรายได้ค่าธรรมเนียมที่เติบโตต่อเนื่องจากบริการด้าน Wealth Management ส่งผลให้กำไรสุทธิส่วนที่เป็นของธนาคารเท่ากับ 14,620 ล้านบาท
ผลการดำเนินงานในช่วง 9 เดือนของปี 2568 เทียบกับช่วง 9 เดือนของปี 2567 ธนาคารและบริษัทย่อยมีกำไรสุทธิส่วนที่เป็นของธนาคารเท่ากับ 37,456 ล้านบาท เพิ่มขึ้น 6.5% รายได้จากการดำเนินงานขยายตัวเล็กน้อย 0.4% ค่าใช้จ่ายจากการดำเนินงานลดลง 4% จากการเพิ่มประสิทธิภาพการดำเนินงานและการบริหารทรัพย์สินรอการขายที่กลับสู่ระดับปกติ แม้ว่าธนาคารยังคงลงทุนในเทคโนโลยีและดิจิทัล เพื่อพัฒนาผลิตภัณฑ์และบริการให้ครอบคลุมลูกค้าทุกกลุ่ม รองรับการเติบโตในอนาคต
โดย Cost to Income Ratio ลดลงเป็น 40.1% จาก 41.9% ธนาคารยังคงตั้งสำรองอย่างรอบคอบและระมัดระวังและยังคงรักษา Coverage Ratio ในระดับสูงอย่างต่อเนื่อง ท่ามกลางความท้าทายทางเศรษฐกิจสะท้อนคุณภาพสินทรัพย์
ณ วันที่ 30 กันยายน 2568 ธนาคาร (งบเฉพาะธนาคาร) มีเงินกองทุนชั้นที่ 1 อยู่ที่ 19.78% ของสินทรัพย์ถ่วงน้ำหนักตามความเสี่ยง และมีเงินกองทุนทั้งสิ้น 21.78% ของสินทรัพย์ถ่วงน้ำหนักตามความเสี่ยงซึ่งอยู่ในระดับที่แข็งแกร่งเมื่อเทียบกับเกณฑ์ของธนาคารแห่งประเทศไทย (ธปท.)
ธนาคารขับเคลื่อนการเติบโตอย่างยั่งยืน สร้างคุณค่าและโอกาสทางการเงินให้ทุกคน
ผ่าน 5 ยุทธศาสตร์หลัก ที่มุ่งเพิ่มรายได้ ลดต้นทุน บริหารความเสี่ยงด้านสินเชื่อ เสริมศักยภาพพนักงาน และสร้างสมดุลให้กับผู้มีส่วนได้ส่วนเสียทุกกลุ่ม
โดยล่าสุดธนาคารและพันธมิตรได้จัดตั้ง ธนาคารคลิกซ์ จำกัด (มหาชน) เพื่อดำเนินธุรกิจ ธนาคารพาณิชย์ไร้สาขา (Virtual Bank) ช่วยให้ประชาชนเข้าถึงแหล่งเงินทุนได้ง่ายขึ้น ขยายการเข้าถึงบริการทางการเงิน (Financial Inclusion) ลดความเหลื่อมล้ำทางการเงิน ช่วยยกระดับคุณภาพชีวิตและสนับสนุนการเติบโตของเศรษฐกิจอย่างยั่งยืนในระยะยาว