

ยุค LTV “วสันต์ เคียงศิริ” นายกสมาคมธุรกิจบ้านจัดสรร “ปีนี้ผู้ซื้อผู้ขายต้องปิดจุดเสี่ยงตัวเอง”
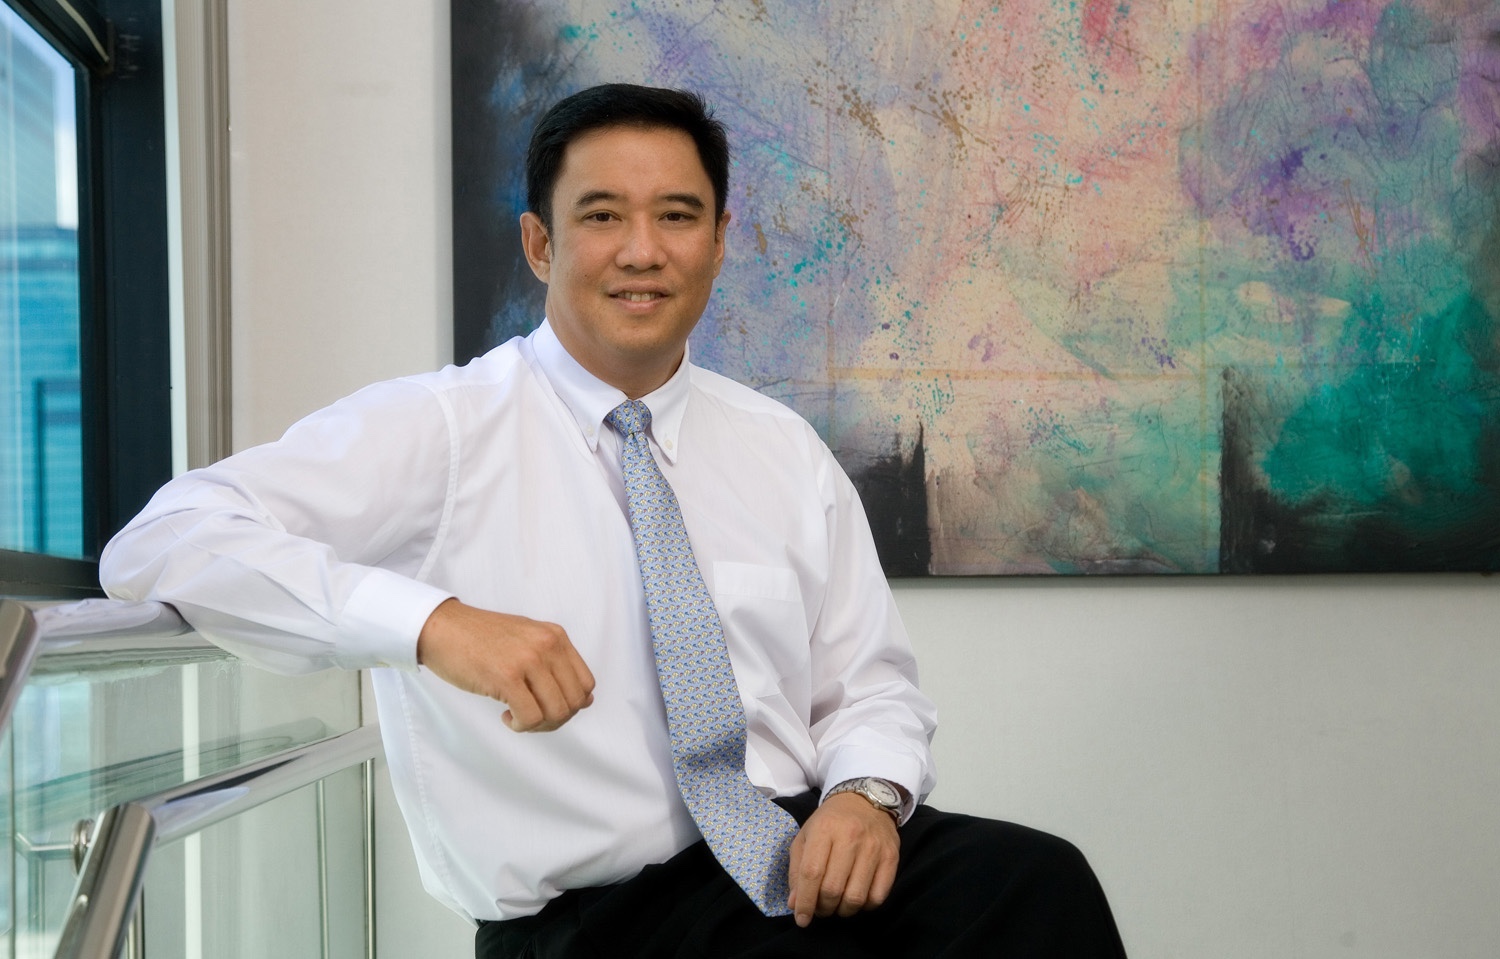
ก้าวสู่ปีที่ 38 ของสมาคมธุรกิจบ้านจัดสรร บนการเปลี่ยนแปลงนายกสมาคมคนที่ 11 “พี่ต๊ะ-วสันต์ เคียงศิริ” บิ๊กค่ายธารารมณ์ เอ็นเตอร์ไพรส์ ผู้เข้ามากุมบังเหียนขับเคลื่อนงานบริหารสมาคม 2 ปีนับจากนี้ ท่ามกลางสารพัดปัจจัยเสี่ยงรุมเร้า โดยเฉพาะผลกระทบมาตรการ LTV-loan to value “ประชาชาติธุรกิจ” สัมภาษณ์พิเศษวิสัยทัศน์บนแนวทางสานงานต่อ-ก่องานใหม่ที่จะเดินไปด้วยกันกับมวลสมาชิกผู้ประกอบการแนวราบ 100-200 ราย
Q : ผลกระทบ LTV ใน Q2
เพิ่งผ่านเมษายนเดือนเดียว คงเห็นโครงการเปิดตัวน้อยลง เพราะคนรีบซื้อรีบโอนก่อนมาตรการมีผลบังคับใช้ ผมรอดูตัวเลขศูนย์ข้อมูล ว่าลดลงแค่ไหน น่าจะลดลงแต่มาจากหลายปัจจัย เช่น ซื้อล่วงหน้าแล้วกับวันหยุดเยอะ ปกติไตรมาส 2 เป็นหน้าโลว์ซีซั่นอยู่แล้ว
เศรษฐกิจสโลว์ดาวน์ มี LTV มาทำให้สินเชื่อบ้านเข้มข้นขึ้นไปอีก ที่เรากลัวคือจะลดลงเกินกว่าที่ควรจะเป็นบทบาทสมาคมให้ข้อคิดเห็นผู้กำกับ (แบงก์ชาติ) ไปแล้วว่าประเด็น “ผู้กู้ร่วม”
เรานำเสนอตั้งแต่ก่อนมีมาตรการว่าเราเป็นห่วงนะ เพราะเสียสิทธิ์การซื้อสัญญาที่ 1 แต่ตัวมาตรการ LTV จะนับผู้กู้ร่วมเป็นผู้กู้สัญญาที่หนึ่ง ตอนนี้จะเริ่มหาผู้กู้ร่วมยากขึ้นแล้ว
อีกตัวหนึ่งที่เริ่มมีนิด ๆ แต่ผมว่ายังไม่เยอะแต่ไม่ควรมี ก็คือคนซื้อเริ่มทิ้งดาวน์ ผมย้ำว่าอันนี้ยังมีไม่เยอะ ผู้ประกอบการบางรายเริ่มเห็น ถามลูกค้าว่าทิ้งดาวน์ทำไม เขาบอกว่าไม่รู้มาตการแอลทีวีจะยังไง กลัวว่าผ่อนดาวน์จนครบแล้วแต่กู้ไม่ได้ เพราะฉะนั้น ตอนนี้ทิ้งดาวน์ก่อนก็แล้วกัน Sign แบบนี้เวลาปกติไม่ควรมี ลูกค้าทิ้งดาวน์หนีแอลทีวี ไม่ควรมี
Q : ปมผู้กู้ร่วมสมาคมเสนอแนะอะไร
ผู้กู้ร่วมลึกลงรายละเอียดจริง ๆ มี 2 ประเภท คือ ผู้กู้ร่วมเพื่อให้แบงก์สบายใจ ใส่ชื่อโดยเขาไม่มีกรรมสิทธิ์ในที่ดิน ไม่มีชื่อในโฉนด แบบนี้ ไม่ควรจะนับเพราะเหมือนเป็นตัวประกอบ ไม่ใช่ตัวหลัก ไม่ใช่ผู้กู้หลักอยู่แล้วกับผู้กู้ร่วมแบบมีกรรมสิทธิ์ ซึ่งบางทีเขาขาดจำนวนอยู่ สมมุติวงเงิน 1 ล้าน คนกู้หลักได้ 8 แสนบาทหาคนมากู้ร่วมอีก 2 แสนบาท
เราก็คิดว่าถ้าผ่อนเรื่อย ๆ จนถึงยอดต้นเหลือ 8 แสน ควรจะ release ผู้กู้ร่วมออกมา เขาจะได้ปลดภาระและซื้อบ้านหลังแรกของเขาเองได้
Q : แนวราบกู้ร่วมเยอะไหม
ส่วนใหญ่ กู้ร่วมเป็นตลาดกลาง-ล่างลงมา ราคาต่ำกว่า 3 ล้านเริ่มเห็นผู้กู้ร่วม ยิ่งเซ็กเมนต์ราคาต่ำยิ่งเห็นผู้กู้ร่วมเยอะ ถ้าผู้กู้ร่วมไม่ยอมมากู้ร่วม หรือกำลังซื้อถูกผูกติดออกไป ยอดขายตลาดรวมก็จะหายไปส่วนหนึ่ง เรื่องนี้ คุณอธิป (พีชานนท์ อดีตนายกสมาคมธุรกิจบ้านจัดสรร) เคยประเมินไว้มีสัดส่วน 18-20% ของตลาดล่าง ซึ่งเยอะเหมือนกันนะ
ข้อมูลสถิติเซ็กเมนต์ราคาต่ำ 5 ล้านบาทลงมามีสัดส่วน 70% ของตลาดรวม ในจำนวนนี้พฤติกรรมการขอสินเชื่อมีผู้กู้ร่วม 30% ของราคาต่ำห้าล้าน เมื่อทอนกลับไปหาตลาดรวมทำให้สัดส่วนผู้กู้ร่วมมี 20% ของตลาดรวม เช่น ตลาดรวมมี 100 หน่วย เซ็กเมนต์ต่ำ 5 ล้าน มี 70% หรือ 70 หน่วย ในจำนวนนี้สินเชื่อมีผู้กู้ร่วม 30% ของ 70 หน่วย นั่นคือเท่ากับ 20% ของตลาดรวม 100 หน่วย
Q : มองมาตรการกระตุ้นอสังหาฯ
มาตรการรัฐในด้านการลดหย่อนภาษี 2 แสนบาทดีกับผู้ไม่มีปัญหาเรื่องกำลังซื้อ กลุ่มนี้เราไม่ห่วง แต่ห่วงกำลังซื้อกลุ่มที่ถูกทอนออกจากตลาดมากกว่า คนที่มีกำลังซื้อแล้วมีมาตรการลดหย่อนก็ดีอยู่แล้ว ช่วยให้เขาตัดสินใจซื้อได้เร็วขึ้น ประหยัดเรื่องภาษีแต่ที่เราเป็นห่วงเรื่อง LTV เพราะคนมีกำลังซื้อถึงแต่เจอ technical บางอย่างทำให้ซื้อไม่ได้ ก็อยากให้ลองพิจารณาเรื่องกู้ร่วมกับเรื่องการคำนวณแอลทีวี
ทีนี้ มาตรการกระตุ้นมีก๊อก 2 ออกมา คือ ลดค่าโอน-จำนองเหลือ 0.1% ให้สินค้าราคาต่ำล้าน ผมมองว่ามาตรการลดหย่อนภาษีตลาดระดับล่างไม่ได้รับอานิสงส์ รัฐบาลก็เลยมาเติมสิทธิประโยชน์ให้กับตรงนี้ไป แต่สินค้าของโครงการเอกชนทำได้ลำบากแล้วกับราคานี้ เพราะต้นทุนพัฒนาโครงการมีข้อจำกัด
Q : จุดเสี่ยงปีนี้จริง ๆ คืออะไร
จุดเสี่ยงของใครล่ะ ถ้าจุดเสี่ยงผู้บริโภค เขาอยากมีบ้านข้อสำคัญทำยังไงให้สามารถขอสินเชื่อที่อยู่อาศัยหรือโพสต์ไฟแนนซ์ได้ อันนี้คือจุดเสี่ยง ถ้าขอไม่ได้ก็จบ กำลังซื้อก็ซื้อไม่ได้ คนที่ซื้อเงินสดมีน้อยมาก ส่วนอัตราดอกเบี้ยคงที่เป็นจุดดี ดอกเบี้ยก็ไม่ขึ้นแล้ว เพราะฉะนั้นการกู้ในตอนที่ดอกเบี้ยอยู่ในระดับต่ำเป็นเรื่องดี
แต่เรื่องของเรื่องคือขอสินเชื่อยากในตอนนี้ จุดเสี่ยงผู้บริโภคก็คือต้องประเมินกำลังตัวเอง บางทีก็ต้องปรึกษาสถาบันการเงินก่อน จะกู้ได้ไหม ซื้อได้ไหม และความจริงซื้อตอนนี้ก็ดีเพราะตอนนี้ผู้ประกอบการเขาอยากขาย แนวราบก็ไปเรื่อย ๆ แต่แนวสูงก็อาจจะอยากขาย อาจจะซื้อต่อรองได้เยอะหน่อย
สำหรับจุดเสี่ยงผู้ประกอบการคือเรื่องโอเวอร์โปรดักชั่น สร้างเกินความต้องการ ก็ต้องมาดูกัน ตอนนี้ผมก็เห็นไตรมาส 1/62 ตัวเลขการเปิดตัวใหม่ลดลงเยอะเลย ถ้าจำไม่ผิดลดลง 20-30% ตรงนี้ผู้ประกอบการส่วนใหญ่ ที่ survive มาก็จะรู้แล้วว่าถ้าเศรษฐกิจสโลว์ดาวน์เราต้องชะลอการเปิดโครงการเพื่อจะรักษา cash flow ให้ไม่มีปัญหา เพราะสำหรับผู้ประกอบการเรื่องใหญ่ก็คือกระแสเงินสดนี่แหละ ลอนช์โครงการออกไปแล้วไม่มีเงินเข้ามา ไม่มีรายได้เข้ามา ขายช้ากว่าที่ควรจะเป็น แต่รายจ่ายเงินมันจ่ายออกไปแล้วก็จะมีปัญหาได้แต่ถ้าเขามองแล้วสามารถดีเลย์โครงการออกไปได้ ก็โอเค ปลอดภัย ฉะนั้นจุดเสี่ยงผู้ประกอบการเป็นเรื่องกระแสเงินสดไม่ให้ติดขัด
Q : กู้ 100% เริ่มมีตั้งแต่เมื่อไหร่
ก็ตั้งแต่หลังปี 2540 ปี 2546 เกือบ ๆ 15 ปี สมัยก่อนไม่มีหรอกกู้ 100% เพราะเราต้องผ่อนดาวน์ตามระยะเวลาก่อสร้าง สมัยก่อนผ่อนดาวน์ 1-2 ปีด้วยซ้ำไปสำหรับแนวราบมาตรการ LTV อย่างที่บอกว่าเป็นการเซตมาตรฐานที่ดี แต่คนเราบางทีอยู่กับการกู้ 100% มานาน ตอนจะอิมพลีเมนต์มันก็เลยสะดุดไปบ้างในช่วงเปลี่ยนผ่าน เคยดาวน์ต่ำต้องดาวน์สูงขึ้น ถ้า (แบงก์ชาติ) ทำแบบค่อย ๆ เป็นค่อย ๆ ไปได้ก็ดี (หัวเราะ)
มีประเด็นเรื่องเงินดาวน์สำหรับมือหนึ่งก็ยังเหมือนเดิม สิ่งที่เราให้ความเห็นกับแบงก์ชาติว่าควรประชาสัมพันธ์กับประชาชน คนซื้อบ้าน 2 ใน 3 ไม่ได้มีผลกระทบอะไรเลยเพราะซื้อเป็นสัญญาที่ 1 และไม่ได้กู้ร่วม ก็อย่าไปตื่นตูมอะไร อยากให้แบงก์ชาติประชาสัมพันธ์ตรงนี้ให้ชัดเจนนิดหนึ่ง เพราะคนเหล่านี้ไม่ได้รับเอฟเฟ็กต์ ยังซื้อเหมือนเดิม