เล็งคุ้มครอง e-Money สูงสุด 5 ล้านบาท/คน/แบงก์
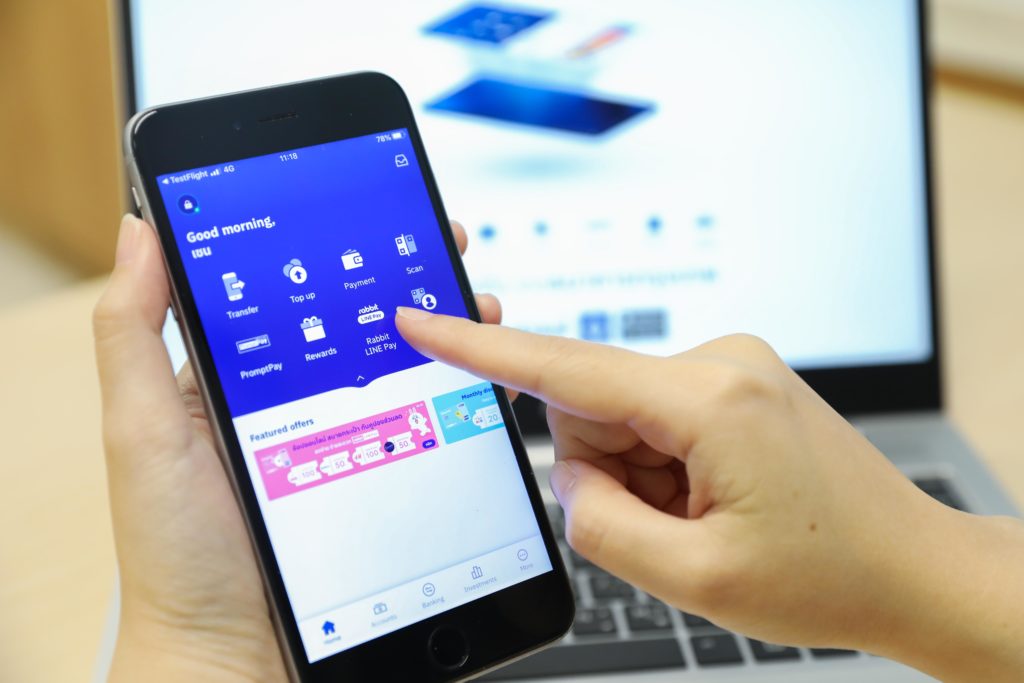
ปัจจุบันการใช้งานกระเป๋าเงินอิเล็กทรอนิกส์ (e-Money) เพิ่มขึ้นอย่างก้าวกระโดด
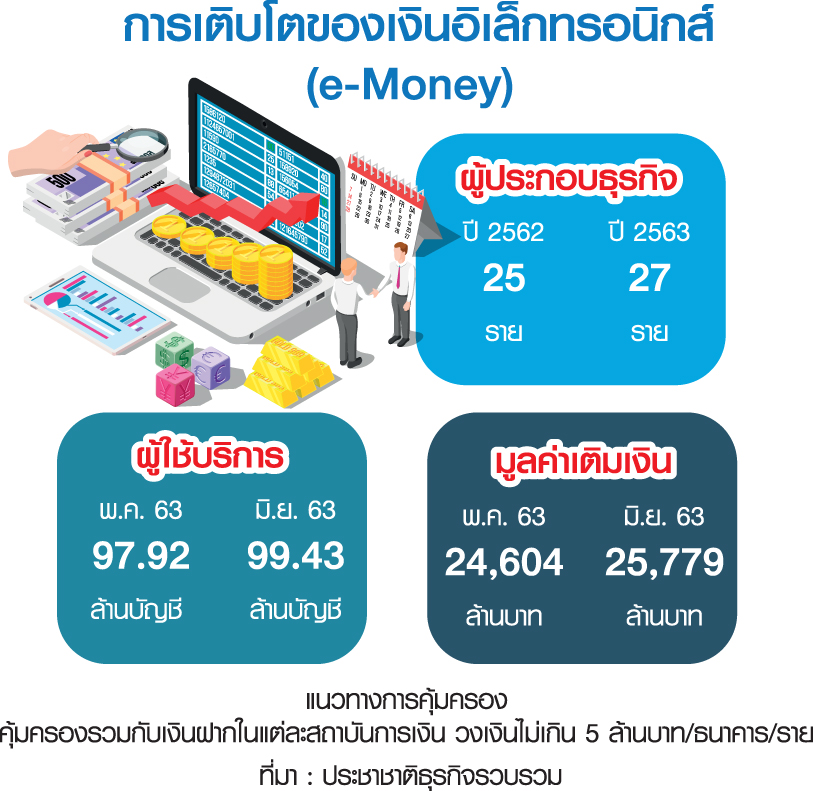
โดยจนถึงกลางปี 2563 พบว่า มีจำนวนผู้ใช้งานมากถึง 99.43 ล้านบัญชี จากต้นปี 2563 ที่มีผู้ใช้งาน 90.8 ล้านบัญชี เฉพาะช่วงสถานการณ์โควิด-19 ผู้ใช้บริการ e-Money ก็ยังเพิ่มขึ้นเดือนละกว่า 2 ล้านบัญชี
ขณะที่ข้อมูลจากธนาคารแห่งประเทศไทย (ธปท.) รายงานข้อมูล e-Money จนถึง ณ วันที่ 31 ส.ค. 2563 ว่า มีผู้ประกอบการ e-Money ได้รับอนุญาตแล้วทั้งสิ้น 27 ราย เฉพาะในปี 2563 มีผู้ประกอบธุรกิจ e-Money เพิ่มขึ้น 2 ราย จากก่อนหน้านี้
ช่วงปี 2561-2562 มีผู้ประกอบธุรกิจรวม 25 ราย อาทิ True Money Wallet ที่ให้บริการโดย บริษัท ทรู มันนี่ จำกัด, บัตรเติมเงิน SCB VIRTUAL Prepaid Card และบัตร PLANET SCB ของธนาคารไทยพาณิชย์, Dolfin Wallet โดยบริษัท เซ็นทรัล เจดี มันนี่ จำกัด, AirPay e-Wallet ให้บริการโดยบริษัท แอร์เพย์ (ประเทศไทย), บัตร rabbit LINE Play โดยบริษัท แรบบิท-ไลน์ เพย์ จำกัด, mPAY Wallet ของบริษัท แอดวานซ์ อินโฟร์ เซอร์วิส จำกัด (มหาชน) เป็นต้น
ทั้งนี้ จากจำนวนบัญชี e-Money ก็เพิ่มขึ้นจากเดือน พ.ค. 2563 ที่มี 97.92 ล้านบัญชี มาอยู่ที่ 99.43 ล้านบัญชี ในเดือน มิ.ย. 2563 แบ่งเป็น บัญชี e-Money ของผู้ประกอบการที่ไม่ใช่ธนาคารพาณิชย์ (น็อนแบงก์) จำนวน 79.58 ล้านบัญชี และบัญชี e-Money ของธนาคารพาณิชย์ จำนวน 19.85 ล้านบัญชี
ส่วนมูลค่าเติมเงิน e-Money จนถึง ณ สิ้นเดือน มิ.ย. 2563 มียอดรวมทั้งสิ้น 25,779 ล้านบาท แบ่งเป็น มูลค่าเติมเงิน e-Money ของน็อนแบงก์ 23,250 ล้านบาท และมูลค่าเติมเงิน e-Money ของธนาคารพาณิชย์ 2,528 ล้านบาท และมูลค่าใช้จ่ายผ่าน e-Money ณ เดือน มิ.ย. 2563 อยู่ที่ 25,628 ล้านบาท แบ่งเป็น มูลค่าใช้จ่ายผ่าน e-Money ของน็อนแบงก์ 23,463 ล้านบาท และมูลค่าใช้จ่ายผ่าน e-Money ของธนาคารพาณิชย์ 2,165 ล้านบาท
“ทรงพล ชีวะปัญญาโรจน์” ผู้อำนวยการสถาบันคุ้มครองเงินฝาก (สคฝ.) บอกว่า ปัจจุบันเริ่มเห็นพฤติกรรมการใช้จ่ายของคนจำนวนมากที่น่าจะห่างไกลแบงก์มากขึ้น ขณะเดียวกันก็เห็นการใช้งาน e-Money ที่เป็นธุรกิจของน็อนแบงก์เพิ่มขึ้น ซึ่งปัจจุบันผู้ฝากเงินทั่วประเทศไทยมีอยู่ด้วยกันราว 80 ล้านบัญชี วงเงินรวม 14 ล้านล้านบาท ขณะที่ยอดการใช้ e-Money มีผู้ใช้งานถึง 99.43 ล้านบัญชี ซึ่งไม่ได้นับรวมบัตรสวัสดิการแห่งรัฐ ที่เป็นผลิตภัณฑ์ของรัฐบาล สะท้อนว่าการใช้ e-Money มีการเติบโตมากขึ้นอย่างต่อเนื่อง
“การใช้งาน e-Money ที่เพิ่มขึ้น สอดคล้องกับการลดสาขาของแบงก์พาณิชย์ โดยจากปี 2558 แบงก์มีสาขาทั่วประเทศทั้งหมด 7,000 สาขา จากนั้นในปี 2562 ลดลงมาเหลือ 5,000 สาขา ดังนั้น โอกาสในการเติบโตของ e-Money จึงมีมากขึ้น โดยคาดว่า e-Money ในไทยมีโอกาสโตเพิ่มขึ้นได้อีก 50-60 ล้านบัญชี ซึ่งช่วงที่โควิด-19 รุนแรง คนไม่อยากใช้เงินสด ทำให้เกิดปัจจัยสนับสนุนเงินอิเล็กทรอนิกส์เพิ่มขึ้นด้วย” นายทรงพลกล่าว
ทั้งนี้ ในต่างประเทศก็มีการใช้ e-Money กันแพร่หลายมาก เนื่องจากประชาชนส่วนใหญ่เข้าไม่ถึงสาขาแบงก์ ขณะที่ในประเทศไทย ภาพการเติบโตอย่างก้าวกระโดด ทำให้ทางสถาบันคุ้มครองเงินฝากที่ปกติ ทำหน้าที่คุ้มครองเงินฝากเฉพาะผู้ฝากเงินผ่านธนาคารพาณิชย์เพียงอย่างเดียว จึงมีแนวคิดที่จะขยายความคุ้มครองให้ครอบคลุม e-Money ด้วย
โดยสถาบันคุ้มครองเงินฝาก มีแนวทางที่จะขยายการคุ้มครองเงินฝากไปยัง e-Money ต่าง ๆ ที่ได้รับอนุญาตให้เปิดกิจการตามกฎหมายใหม่ของ ธปท. ซึ่งขณะนี้อยู่ระหว่างศึกษาแนวทางที่จะดำเนินการ คาดว่าจะได้ข้อสรุปในช่วงต้นปี 2564
“ลำพัง e-Money ไม่ได้มีความเสี่ยงมาก เมื่อเทียบกับธนาคารพาณิชย์ เพราะ ธปท.มีการออกกฎหมายเพื่อป้องกันความเสี่ยงของ e-Money ไว้ค่อนข้างมาก อย่างการกำหนดทุนจดทะเบียนถึง 100 ล้านบาท เมื่อเปิดธุรกิจ e-Money รวมถึงตีกรอบไว้ว่า เงินที่ผู้ใช้บริการเติมเข้าไปในกระเป๋าเงิน ผู้ประกอบการ e-Money จะนำไปปล่อยกู้ หรือทำอย่างอื่นไม่ได้ โดยต้องนำเงินทั้งหมดไปเก็บไว้ที่ธนาคารเท่านั้น” นายทรงพลกล่าว
อย่างไรก็ดี การนำเงิน e-Money ที่ผู้ใช้บริการเติมเข้าไปไปฝากแบงก์ หากแบงก์เกิดปัญหาก็จะกระทบกับผู้ใช้บริการ e-Money ดังนั้น จึงมีแนวคิดกันว่า ควรมีการคุ้มครองในจุดนี้ด้วย
ทั้งนี้ สถาบันคุ้มครองเงินฝาก จะศึกษาแนวทางการคุ้มครอง e-Money จากหลาย ๆ ประเทศ ซึ่งพบว่ามีอยู่ 2 ประเทศที่น่าสนใจ คือ ไต้หวัน และแอฟริกา โดยแนวทางของไต้หวันนั้นจะเป็นการคุ้มครอง e-Money ที่บริษัทผู้ให้บริการจะต้องระบุธนาคารที่จะนำเงินที่ได้รับฝากจากผู้ใช้บริการไปฝากไว้ เพื่อให้เกิดความชัดเจน หากแบงก์ดังกล่าวมีปัญหาก็จะให้ความคุ้มครองครอบคลุมมาถึง e-Money ที่นำเงินไปฝากไว้ด้วย
ส่วนของแอฟริกานั้น จะคุ้มครอง e-Money โดยอัตโนมัติ เพราะแอฟริกามีสาขาแบงก์น้อย และประชาชนยังเข้าถึงสถาบันการเงินได้ไม่มาก
อย่างไรก็ดี เบื้องต้น สถาบันคุ้มครองเงินฝากมองว่าอาจจะใช้แนวทางของไต้หวันเป็นต้นแบบ โดยจะคุ้มครองเงินฝากในบัญชีธนาคารปกติ กับบัญชี e-Money รวมกันในวงเงินไม่เกิน 5 ล้านบาทต่อ 1 รายผู้ฝากต่อธนาคาร ซึ่งเป็นไปตามข้อกำหนดในปัจจุบัน แต่ในปี 2564 ตั้งแต่วันที่ 11 ส.ค. 2564 เป็นต้นไป จะปรับลดวงเงินคุ้มครองเหลือ 1 ล้านบาทต่อ 1 รายผู้ฝากต่อธนาคาร
“แนวทางในการคุ้มครอง e-Money มีอยู่หลายวิธีการ เราจะเลือกวิธีการที่น่าจะทำได้เร็วที่สุด โดยปัจจุบันเราใช้หลักสากลในการคุ้มครองเงินฝาก ซึ่งคุ้มครองประชาชนส่วนใหญ่ เราไม่สามารถจะคุ้มครองโดยไม่จำกัดจำนวนเงินได้ ถ้าเราคุ้มครองไม่จำกัดจำนวนเงิน สถาบันคุ้มครองเงินฝากต้องมีเงินกองทุนจำนวนมาก ขณะเดียวกันก็เชื่อว่าคนที่มีเงินมาก ๆ ก็ได้รับคำแนะนำในการไปลงทุนเรื่องอื่น ๆ ด้วย ไม่ได้นำเงินมาฝากไว้ทั้งหมด เพราะการฝากเงินให้ผลตอบแทนน้อย” นายทรงพลกล่าว
สุดท้ายแล้ว แนวทางการขยายความคุ้มครอง e-Money ตามแนวคิดของสถาบันคุ้มครองเงินฝาก หากทำได้สำเร็จก็น่าจะทำให้ประโยชน์ตกอยู่กับประชาชนมากขึ้น แม้จะคุ้มครองแบบมีข้อจำกัดก็ตาม