

ซีไอเอ็มบี ไทย เปิด 3 เมกะเทรนด์ Bankability คาร์บอนต่ำ-AI-โลกร้อน
ธนาคารซีไอเอ็มบี ไทย ประกาศมุมมองใหม่ต่อทิศทางการเงินเพื่อความยั่งยืนของประเทศไทย ระบุว่าโลกการเงินกำลังก้าวข้ามยุคของการติดป้าย (Lable) ความเป็นมิตรต่อสิ่งแวดล้อม เข้าสู่ยุคใหม่ที่ให้น้ำหนักกับการจัดสรรเงินทุน (Capital Allocation) โดยมี 3 เมกะเทรนด์เป็นแรงขับเคลื่อนสำคัญ
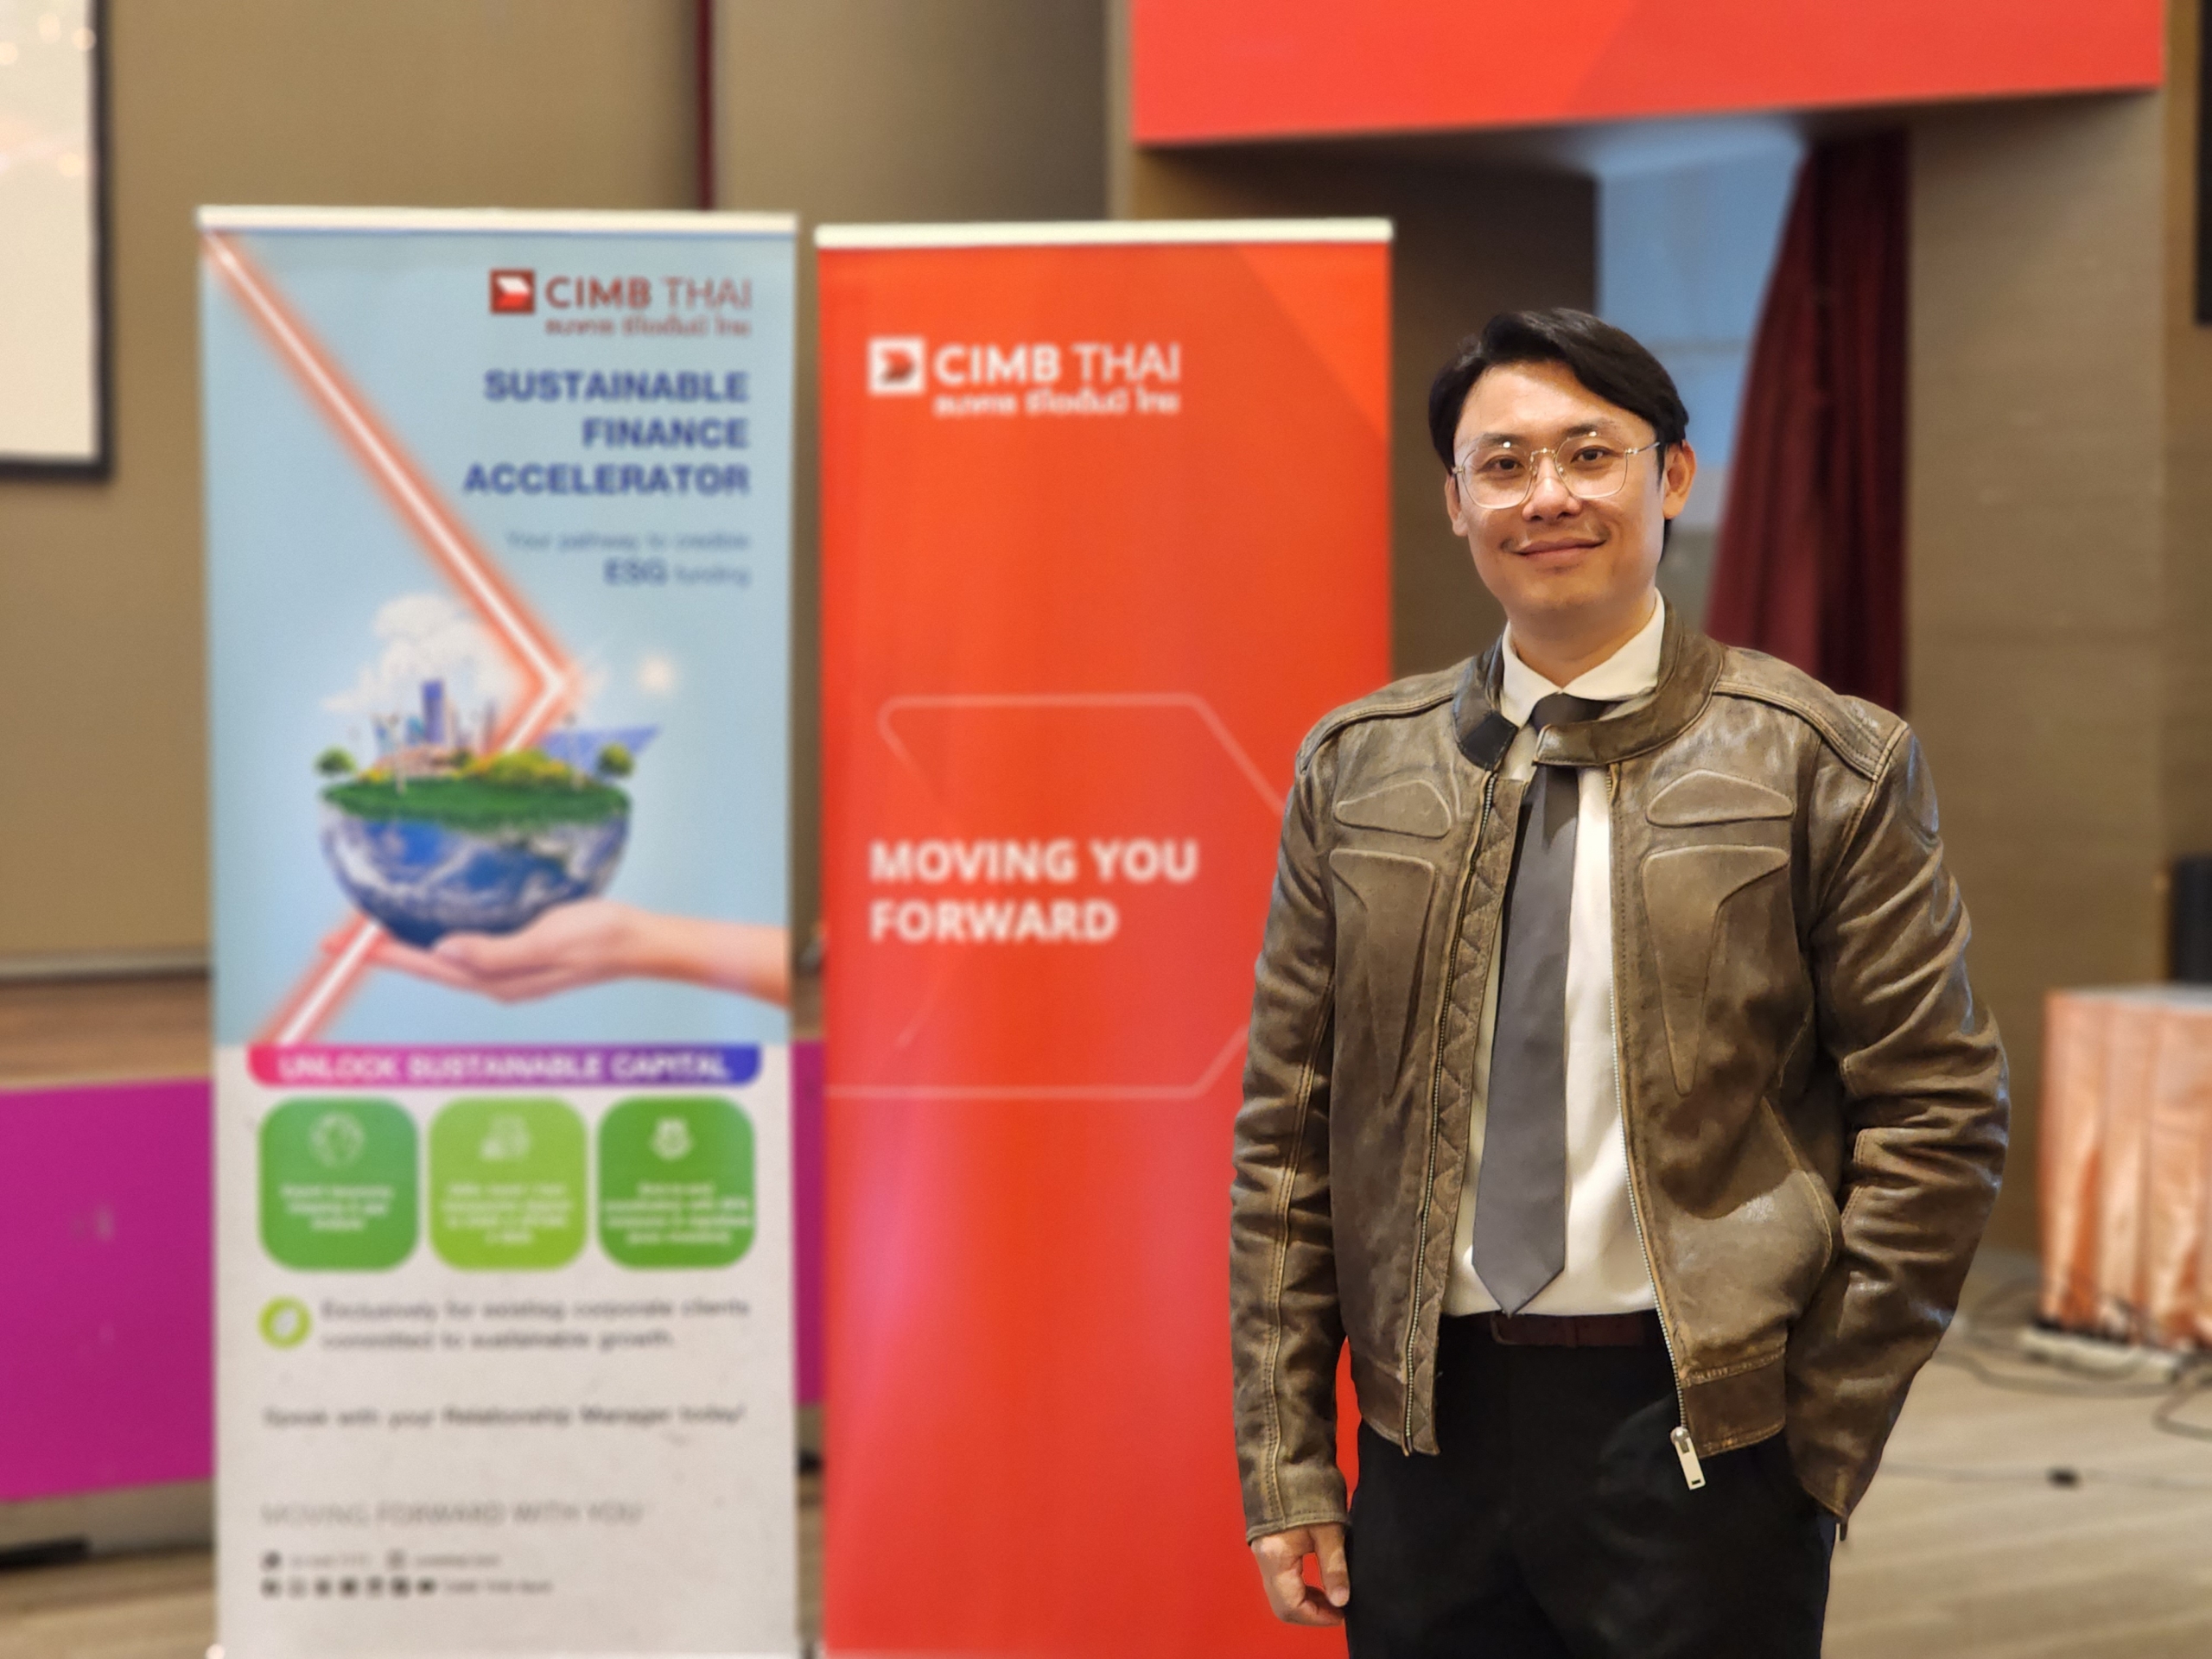
นายเจสัน ลี หัวหน้าฝ่ายความยั่งยืน ธนาคารซีไอเอ็มบี ไทย จำกัด (มหาชน) เปิดเผยว่า ความยั่งยืนในความหมายของธุรกิจไทยกำลังเปลี่ยนไปอย่างมีนัยสำคัญ จากเดิมที่หลายองค์กรมองว่าความยั่งยืนคือกิจกรรมเพื่อสังคม (CSR) เช่น การเก็บขยะชายหาดหรือทาสีวัด มาสู่ยุคที่ความเสี่ยงและโอกาสด้านความยั่งยืนต้องถูกสะท้อนอยู่ในงบกำไรขาดทุน งบดุล และกระแสเงินสดขององค์กรโดยตรง
ปัจจัยเร่งสำคัญคือมาตรฐานการรายงานทางการเงินที่เกี่ยวข้องกับความยั่งยืนระหว่างประเทศ หรือ IFRS S1 และ S2 ซึ่งตลาดหลักทรัพย์แห่งประเทศไทยกำหนดให้บริษัทจดทะเบียนต้องเริ่มปฏิบัติตามในปี 2570 โดยมาตรฐานดังกล่าวกำหนดให้บริษัทต้องระบุอย่างชัดเจนว่าความเสี่ยงและโอกาสด้านความยั่งยืนหรือการเปลี่ยนแปลงสภาพภูมิอากาศส่งผลกระทบต่อผลประกอบการและกระแสเงินสดอย่างไร
ไม่ว่าจะเป็นการติดตั้งโซลาร์เซลล์ การซื้อคาร์บอนเครดิต หรือความเสี่ยงทางกายภาพของทรัพย์สินที่เป็นหลักประกันสินเชื่อ แม้แต่ธนาคารแห่งประเทศไทยเองก็เริ่มดำเนินการทดสอบภาวะวิกฤตด้านสภาพภูมิอากาศ (Climate Stress Test) เพื่อประเมินว่าสินเชื่อที่ปล่อยออกไปมีความเสี่ยงจากปัจจัยทางกายภาพมากน้อยเพียงใด
“ก่อนหน้านี้เราติดป้ายว่าโครงการนี้เป็นสีเขียวหรือไม่ ยั่งยืนหรือไม่ แต่ตอนนี้โลกกำลังเปลี่ยนไปแล้ว ภาคธุรกิจเริ่มมองข้ามเรื่องฉลากไปสู่คำถามที่จับต้องได้มากขึ้นว่าจะระดมทุนได้จริงหรือไม่”
นายเจสันอธิบายนิยามของ Bankability อย่างง่ายว่า คือโครงการหรือธุรกิจที่มีความเสี่ยงต่ำ มีกระแสรายได้ที่มั่นคงและมีศักยภาพเพียงพอที่จะชำระหนี้และให้ผลตอบแทนแก่นักลงทุนได้อย่างสม่ำเสมอ
โดยยกตัวอย่างประเทศสิงคโปร์ ซึ่งเริ่มดำเนินนโยบายด้านความยั่งยืนมาก่อนไทยหลายปี และมีกระทรวงความยั่งยืนรวมถึงตำแหน่งประธานเจ้าหน้าที่บริหารด้านความยั่งยืนระดับประเทศ ที่มองความยั่งยืนครบทุกมิติทั้งสิ่งแวดล้อม สังคม และเศรษฐกิจไปพร้อมกัน ต่างจากไทยที่ยังคงแยกกระทรวงทรัพยากรธรรมชาติและสิ่งแวดล้อมออกจากมิติเศรษฐกิจ ทำให้สิงคโปร์สามารถวางยุทธศาสตร์และแข่งขันในระดับภูมิภาคได้อย่างชัดเจนกว่า
เปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำ
เมกะเทรนด์แรกที่ธนาคารให้ความสำคัญคือ การเงินเพื่อการเปลี่ยนผ่าน (Transition Finance) ซึ่งกำลังมีความคืบหน้าเชิงนโยบายอย่างมีนัยสำคัญ โดยสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) อยู่ระหว่างเปิดรับฟังความคิดเห็นต่อร่างหลักเกณฑ์ตราสารหนี้ประเภทใหม่ ได้แก่ Transition Bond และ Thailand Amber Bond ซึ่งจะกลายเป็นสินทรัพย์ประเภทใหม่ (Asset Class) ที่หลายประเทศยังไม่มี
อย่างไรก็ตาม นายเจสันชี้ว่าคอขวดที่แท้จริงของการระดมทุนกำลังเคลื่อนจากประเด็นเรื่องเครื่องมือทางการเงิน ไปสู่ความพร้อมขององค์กร เนื่องจากตราสารหนี้เพื่อการเปลี่ยนผ่านเป็นเพียงเครื่องมือ ไม่ใช่ตัวแผนการเปลี่ยนผ่านเอง ภาคธุรกิจจึงจำเป็นต้องรู้อย่างชัดเจนว่าจะปรับเปลี่ยนสินทรัพย์ใด ลดการปล่อยก๊าซเรือนกระจกได้เท่าใด ต้องใช้เงินลงทุนเท่าไร โครงการใดควรเริ่มก่อน และใครเป็นผู้รับผิดชอบ พร้อมมีหลักฐานเชิงประจักษ์รองรับตามความคาดหวังของสถาบันการเงินและนักลงทุน
นายเจสันอธิบายเปรียบเทียบให้เห็นภาพว่า คำว่า Net Zero ที่หลายฝ่ายพูดถึงนั้น จำเป็นต้องระบุให้ชัดว่าศูนย์จากฐานอะไร เช่นเดียวกับส่วนลดสินค้าที่ต้องรู้ราคาตั้งต้นก่อนจึงจะประเมินความคุ้มค่าได้จริง โดยประเทศไทยกำหนดปีฐานการคำนวณไว้ที่ปี 2562 (ค.ศ. 2019) และตั้งเป้าหมายมุ่งสู่ความเป็นกลางทางคาร์บอนภายในปี 2593 (ค.ศ. 2050) ซึ่งหมายความว่าภายใน 10 ปีข้างหน้า
ประเทศไทยจำเป็นต้องลดการปล่อยก๊าซเรือนกระจกลงราว 130,000 ตัน คิดเป็นสัดส่วนประมาณร้อยละ 47 จากปีฐาน โดยกิจกรรมหลักที่ต้องเร่งดำเนินการ ได้แก่ การเปลี่ยนผ่านยานยนต์สันดาปภายในสู่ยานยนต์ไฟฟ้า การลดการพึ่งพาถ่านหินและเปลี่ยนไปใช้ก๊าซธรรมชาติและพลังงานสะอาดอย่างพลังงานแสงอาทิตย์และพลังงานลม รวมถึงการเริ่มพิจารณาพลังงานนิวเคลียร์ในแผนพัฒนากำลังผลิตไฟฟ้าของประเทศ
ธนาคารประเมินว่าโอกาสทางธุรกิจจากกระบวนการเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำนี้มีมูลค่าสูงถึงประมาณ 230,000 ล้านบาท หรือราว 2.19 แสนล้านดอลลาร์สหรัฐ ภายในกรอบเวลา 10 ปี โดยโครงการต่าง ๆ จะถูกจัดลำดับความพร้อมผ่านดัชนีความพร้อมเชิงพาณิชย์ (Commercial Readiness Index) ซึ่งบางเทคโนโลยี เช่น พลังงานแสงอาทิตย์และระบบกักเก็บพลังงานด้วยแบตเตอรี่มีความพร้อมสูงและสามารถดำเนินการได้ทันที ขณะที่เทคโนโลยีดักจับและกักเก็บคาร์บอน (CCUS) ยังอยู่ในขั้นตอนนำร่องและต้องรอความชัดเจนด้านกฎหมายเพิ่มเติม
ทั้งนี้ ข้อมูลจากตลาดตราสารหนี้ไทยสะท้อนแนวโน้มการเติบโตของตราสารหนี้สีเขียว (Green Bond) อย่างต่อเนื่อง จากมูลค่าการออกประมาณ 9,000 ล้านบาทในปี 2563 เพิ่มขึ้นเป็นราว 19,000 ล้านบาทในปีก่อนหน้า และคาดว่าจะแตะระดับ 22,000 ล้านบาทในปีนี้
เพื่อช่วยปิดช่องว่างด้านความพร้อมขององค์กร นายเจสันได้พัฒนาเครื่องมือ Climate Transition Canvas เครื่องมือวางแผนแบบหน้าเดียวที่ช่วยให้องค์กรเชื่อมโยงเป้าหมายด้านสภาพภูมิอากาศและเส้นทางการลดการปล่อยก๊าซเรือนกระจก เข้ากับมาตรการลดคาร์บอนที่ชัดเจน ความต้องการเงินลงทุน ทางเลือกด้านแหล่งเงินทุน ความคุ้มค่าทางเศรษฐกิจ และโครงสร้างการกำกับดูแล โดยเครื่องมือดังกล่าวได้เปิดตัวและนำร่องใช้งานจริงกับภาคธุรกิจกว่า 20 รายในงาน The Cooler Earth Thailand 2026 เมื่อต้นเดือนที่ผ่านมา ซึ่งส่วนใหญ่เป็นกลุ่มอุตสาหกรรมที่มีการปล่อยก๊าซเรือนกระจกสูง (Brown Sector) ที่ยังขาดตัวเลขและแผนงานที่ชัดเจนในการเปลี่ยนผ่าน
AI และ Data Center
เมกะเทรนด์ที่สองคือการขยายตัวของโครงสร้างพื้นฐานด้านปัญญาประดิษฐ์และศูนย์ข้อมูล ซึ่งประเทศไทยได้รับความสนใจจากนักลงทุนต่างชาติอย่างต่อเนื่อง จากยอดขอรับการส่งเสริมการลงทุนจากสำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI) ในกลุ่มดิจิทัลที่สูงถึง 1.12 ล้านล้านบาท
นายเจสันอธิบายว่า การพิจารณาศักยภาพของศูนย์ข้อมูลระดับ Hyperscale ซึ่งมีขนาดตั้งแต่ 1 กิกะวัตต์ขึ้นไป ต้องใช้เงินลงทุนสูงถึงประมาณ 8.8 ล้านดอลลาร์สหรัฐต่อ 1 เมกะวัตต์ หากประเทศไทยตั้งเป้าดึงดูดกำลังการผลิตราว 5 กิกะวัตต์ภายใน 10 ปีข้างหน้า จะต้องอาศัยเม็ดเงินลงทุนราว 1 ล้านล้านบาท ซึ่งปัจจุบันประเทศไทยอยู่ในตำแหน่งทางยุทธศาสตร์ที่น่าสนใจ คือตั้งอยู่ระหว่างระบบนิเวศเทคโนโลยีของจีนและสหรัฐอเมริกา จึงจำเป็นต้องเลือกใช้เทคโนโลยีที่เหมาะสมและคุ้มค่าที่สุดสำหรับบริบทของประเทศ
โดยธนาคารให้ความสำคัญกับนโยบายภาครัฐเริ่มขยับจากการพิจารณาเพียงปริมาณการลงทุน ไปสู่การให้น้ำหนักกับคุณภาพของการลงทุนมากขึ้น โดย BOI ได้เพิ่มเกณฑ์การคัดกรองโครงการศูนย์ข้อมูลทั้งในมิติประสิทธิภาพการใช้พลังงานและน้ำ ผลกระทบต่อสิ่งแวดล้อม การสร้างประโยชน์ทางเศรษฐกิจให้แก่ประเทศ และการเปลี่ยนผ่านสู่พลังงานสะอาด
“AI อาจทำงานอยู่บนระบบคลาวด์ แต่โครงสร้างพื้นฐานเบื้องหลังต้องอาศัยทรัพยากรมหาศาลทั้งพลังงานไฟฟ้าและน้ำ ความพร้อมของระบบจัดการพลังงานจึงกลายเป็นตัวแปรทางการเงินที่สำคัญ”
แม้ศูนย์ข้อมูลจะออกแบบให้สอดคล้องกับเกณฑ์การเงินสีเขียวได้ แต่ต้องพิจารณาความพร้อมด้านพลังงาน น้ำ โครงข่ายไฟฟ้า ความสามารถในการรับมือความเสี่ยงทางกายภาพจากสภาพภูมิอากาศ และคุณค่าทางเศรษฐกิจที่จะเกิดขึ้นในประเทศควบคู่กันไป
ธนาคารประเมินว่าธุรกิจที่เกี่ยวเนื่องกับห่วงโซ่อุปทานของศูนย์ข้อมูล ทั้งผู้รับเหมาก่อสร้าง ผู้ให้บริการด้านพลังงานสะอาด ระบบกักเก็บพลังงาน และเทคโนโลยีบริหารจัดการน้ำ อาจสร้างโอกาสทางธุรกิจใหม่ได้ราว 1,000-2,000 ล้านบาทภายในปีนี้ นายเจสันยังแสดงความเห็นว่าการมาของ AI ไม่ได้เป็นภัยคุกคามต่อการจ้างงานในภาพรวมของอุตสาหกรรมนี้ แม้อาจส่งผลกระทบต่องานอิสระ (Freelancer) บางประเภท แต่กลับสร้างความต้องการแรงงานใหม่ในสายวิศวกรรม ระบบไฟฟ้า และระบบน้ำ
หนึ่งในโอกาสทางธุรกิจใหม่คือนวัตกรรมด้านการบริหารจัดการน้ำแบบหมุนเวียน (Circular Water) ซึ่งการประปาส่วนภูมิภาคเริ่มมีความร่วมมือกับภาคเอกชนในลักษณะเดียวกับที่นิคมอุตสาหกรรมดับบลิวเอชเอ (WHA) และอมตะดำเนินการอยู่แล้ว โดยนำน้ำเสียกลับมาผ่านกระบวนการรีไซเคิลเพื่อใช้ในระบบระบายความร้อนของศูนย์ข้อมูล ซึ่งจะช่วยลดการพึ่งพาแหล่งน้ำธรรมชาติและเพิ่มความยั่งยืนของภาคอุตสาหกรรม
การปรับตัวต่อการเปลี่ยนแปลงสภาพภูมิอากาศ
เมกะเทรนด์สุดท้ายคือการปรับตัวรับมือกับความเสี่ยงจากการเปลี่ยนแปลงสภาพภูมิอากาศ (Climate Adaptation) ซึ่งนายเจสันระบุว่าที่ผ่านมาการเงินเพื่อความยั่งยืนมักให้ความสำคัญกับการลดการปล่อยก๊าซเรือนกระจก (Mitigation) เป็นหลัก แต่มิตินี้กำลังกลายเป็นตลาดใหม่ที่มีความสำคัญไม่แพ้กัน โดยเฉพาะในบริบทของประเทศไทยที่เผชิญทั้งภาวะอากาศร้อนจัดและน้ำท่วมในหลายพื้นที่พร้อมกันในช่วงเวลาเดียวกัน
ข้อมูลจากธนาคารโลกระบุว่า ความต้องการเงินลงทุนด้านภูมิอากาศของประเทศไทยอยู่ที่ประมาณ 2.19 แสนล้านดอลลาร์สหรัฐ โดยแบ่งเป็นงบประมาณด้าน Climate Adaptation สูงถึง 1.05 แสนล้านดอลลาร์สหรัฐ ซึ่งสูงกว่างบประมาณด้านการลดการปล่อยก๊าซเรือนกระจกที่อยู่ที่ 9.6 หมื่นล้านดอลลาร์สหรัฐ สะท้อนว่าการปรับตัวรับมือภัยธรรมชาติกำลังกลายเป็นความจำเป็นเร่งด่วนไม่น้อยไปกว่าการลดคาร์บอน
“น้ำท่วม ภัยแล้ง หรือคลื่นความร้อน อาจเริ่มต้นจากปัญหาสิ่งแวดล้อม แต่เมื่อส่งผลกระทบต่อรายได้ ต้นทุนการดำเนินงาน หรือมูลค่าหลักประกัน มันจะกลายเป็นความเสี่ยงทางการเงินทันที การปรับตัวรับมือภัยธรรมชาติจึงต้องถูกดึงเข้ามาอยู่ในกระบวนการจัดสรรเงินทุนหลักของธุรกิจ”
นายเจสันกล่าวต่อว่า ประเทศไทยมีแผนการปรับตัวต่อการเปลี่ยนแปลงสภาพภูมิอากาศแห่งชาติ (NAP) ซึ่งครอบคลุมการแก้ไขปัญหาน้ำท่วมที่เกิดขึ้นถี่ขึ้น ผ่านแนวทางโซลูชั่นที่อาศัยธรรมชาติ (Nature-based Solutions) เช่น การฟื้นฟูป่าชายเลน โดยหากประเทศไทยไม่เร่งลงทุนด้านการปรับตัว คาดว่าอาจสูญเสียผลิตภัณฑ์มวลรวมในประเทศ (GDP) สูงถึง 7% จากผลกระทบของภัยพิบัติที่เกิดขึ้นซ้ำซาก โดยเฉพาะผลกระทบต่อภาคการท่องเที่ยวและภาคการผลิต ซึ่งนักท่องเที่ยวต่างชาติมักหลีกเลี่ยงพื้นที่ที่เผชิญภัยพิบัติซ้ำ ขณะที่การลงทุนโครงสร้างพื้นฐานขนาดใหญ่ เช่น ศูนย์ข้อมูล ก็จำเป็นต้องคำนึงถึงความเสี่ยงจากน้ำท่วมในพื้นที่เป็นปัจจัยหลักในการตัดสินใจเลือกทำเล
ธนาคารประเมินว่าเงินลงทุนด้านการปรับตัวต่อสภาพภูมิอากาศส่วนใหญ่ราวครึ่งหนึ่งจะมาจากภาครัฐ ผ่านการออกตราสารหนี้เพื่อความยั่งยืน (Sustainability Bond) ขณะที่อีกครึ่งหนึ่งจะมาจากภาคเอกชน โดยรวมมูลค่าการลงทุนด้านนี้ตลอด 10 ปีข้างหน้า คาดว่าจะสูงถึงราว 2,000,000 ล้านบาท ซึ่งเมื่อรวมกับโอกาสจากด้าน Transition Finance แล้ว จะทำให้มูลค่ารวมของโอกาสด้าน Bankability ในประเทศไทยสูงถึงประมาณ 2.2 ล้านล้านบาทภายใน 10 ปีข้างหน้า
5 แนวโน้มที่ต้องจับตาในไทย
ธนาคารซีไอเอ็มบี ไทย สรุปแนวโน้มสำคัญ 5 ประการที่ภาคธุรกิจและนักลงทุนควรติดตามอย่างใกล้ชิดในช่วงปี 2569-2571 ดังนี้
- ความพร้อมของโครงการ จะกลายเป็นข้อจำกัดสำคัญมากขึ้นในการเข้าถึงเงินทุนเพื่อการเปลี่ยนผ่าน เมื่อเทียบกับข้อจำกัดด้านเครื่องมือทางการเงินซึ่งเริ่มมีความชัดเจนมากขึ้นแล้ว
- การแข่งขันด้านพลังงาน ความพร้อมและความคุ้มค่าด้านพลังงานสะอาดจะมีอิทธิพลมากขึ้นต่อการตัดสินใจเลือกที่ตั้งโครงสร้างพื้นฐาน AI ในภูมิภาคอาเซียน
- ปัจจัย Bankability รูปแบบใหม่ ทรัพยากรน้ำ โครงข่ายไฟฟ้า และความทนทานต่อสภาพภูมิอากาศ จะมีน้ำหนักมากขึ้นในการประเมินความเป็นไปได้และความน่าเชื่อถือทางการเงินของโครงการศูนย์ข้อมูล
- งบฯลงทุนด้าน Adaptation ภาคธุรกิจมีแนวโน้มจัดสรรงบประมาณเพื่อบริหารความเสี่ยงด้านการเปลี่ยนแปลงสภาพภูมิอากาศในแผนการเงินมากขึ้นอย่างเป็นระบบ
- บทบาทของฝ่ายความยั่งยืนในภาคการเงิน จะขยับจากบทบาทตรวจสอบการจัดประเภทผลิตภัณฑ์การเงินเพื่อความยั่งยืนแบบเดิม ไปสู่การเป็นผู้ให้ข้อมูลและมุมมองประกอบการตัดสินใจด้านการจัดสรรเงินทุนในระดับกลยุทธ์ขององค์กร
นายเจสันสรุปทิ้งท้ายว่า สิ่งที่ต้องการสื่อสารในวันนี้คือความยั่งยืนเป็นมากกว่าของการติดฉลากสีเขียว สีเหลือง หรือสีชมพู โครงการต้องมีวัตถุประสงค์ชัดเจน ไม่ว่าจะเป็นการมุ่งสู่ความเป็นกลางทางคาร์บอน การพัฒนาเศรษฐกิจดิจิทัล หรือการปรับตัวต่อสภาพภูมิอากาศ ซึ่งทั้งสามวัตถุประสงค์นี้ล้วนต้องการเงินทุนที่จับต้องได้เพื่อผลักดันให้เกิดขึ้นจริง
“เม็ดเงินลงทุนที่จะเกิดขึ้นตามเมกะเทรนด์เหล่านี้ ช่วยป้องกันไม่ให้ GDP ของประเทศลดลงจากผลกระทบของการเปลี่ยนแปลงสภาพภูมิอากาศ และมีศักยภาพที่จะช่วยขับเคลื่อน GDP ให้เติบโตขึ้น และดึงดูดการลงทุนโดยตรงจากต่างประเทศ (FDI) เข้าสู่ประเทศไทยได้มากขึ้น หากภาคธุรกิจมีแผนงานที่ชัดเจนรองรับ”