

โจทย์ใหญ่ ภัย AI – เงินดิจิทัล ชู บล็อกเชนโลก – แผนแม่บทกรุงเทพฯ
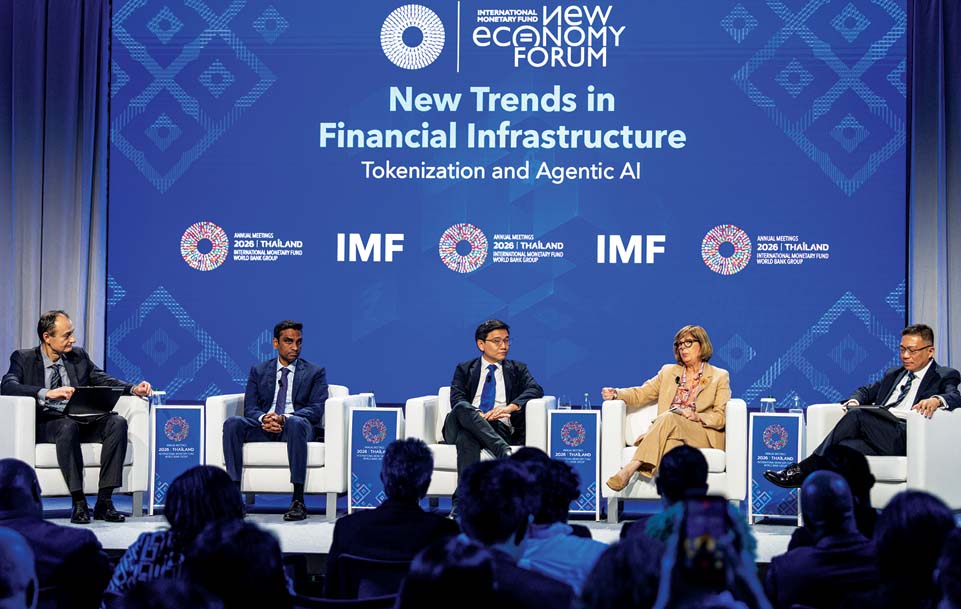
ประเด็นไฮไลต์หลักงานประชุมกองทุนการเงินระหว่างประเทศ และกลุ่มธนาคารโลก (IMF-World Bank Group Annual Meetings 2026) มีใจกลางอยู่ที่เรื่องของเทคโนโลยีปัญญาประดิษฐ์ (AI) ที่นอกจากกระทบระบบแรงงานแล้วยังกำลังส่งผลโดยตรงต่อระบบการเงินในโลกดิจิทัลมากขึ้น สิ่งที่ตามมาคือปัญหาเกี่ยวกับอาชญากรรมจากระบบอัตโนมัติ และความเสี่ยงในระบบการชำระเงินที่เร็วกว่าที่มนุษย์จะแทรกแซงได้ทัน
ภัย AI ต่อระบบซื้อขายเงินดิจิทัล
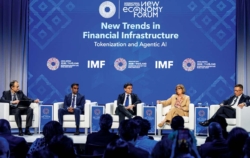
“อาธานาซิออส แวมวาคิดิส” รองผู้อำนวยการฝ่ายตลาดเงิน และทุนของ IMF เป็นผู้เปิดประเด็นอภิปรายอย่างตรงไปตรงมาบนเวที New Trends in Financial Infrastructure: Tokenization and Agentic AI ว่า การแปลงสินทรัพย์ทั้งโลกเป็นโทเค็นดิจิทัล และซื้อขายผ่านเงินดิจิทัล (Tokenization) หยุดไม่ได้ ทำให้ปริมาณเงินดิจิทัลที่ไหลเข้าสู่การซื้อขาย-การลงทุนในรูปแบบโทเค็นดิจิทัลเติบโตขึ้นเรื่อย ๆ เมื่อรวมเข้ากับการมาถึงของ Agent AI จะทำให้ระบบการซื้อขายดิจิทัลแบบอัตโนมัติอย่างอิสระ ที่เคยเหมือนนิยายวิทยาศาสตร์ เป็นความจริงในระดับปฏิบัติการทั่วตลาดการเงินโลกแล้ว
“การทำ Tokenization ก้าวข้ามจากการเป็นเพียงแค่โปรเจ็กต์นำร่องไปสู่การใช้งานจริงในตลาดการเงินอย่างรวดเร็ว Agentic AI เข้ามาพร้อมส่งคำสั่งซื้อขายข้ามโครงสร้างพื้นฐานใหม่”
“แวมวาคิดิส” เตือนว่า ผู้นำสถาบันการเงิน และผู้ควบคุมกฎระเบียบนโยบายทั่วโลกจำเป็นต้อง “ตกลงร่วมกันเรื่องกฎเกณฑ์ และเกราะป้องกัน (Rules and Safeguards) อย่างเร่งด่วน” และต้องควบคุมความเสี่ยงระดับเครื่องจักร (Machine-Speed Risk) ให้ได้
ด้าน “นาวิน มัลเลลา” หัวหน้าฝ่ายระบบชำระเงิน จาก Standard Chartered กล่าวว่า การมาถึงของ Agentic AI เมื่อรวมเข้ากับโลกการเงินใหม่ เมื่อสินทรัพย์ทั้งเงินสด หุ้น ตราสาร และอื่น ๆ แปลงเป็นโทเค็นดิจิทัล การซื้อขายแบบเรียลไทม์ 24/7 จะเกิดขึ้นได้ไม่ยาก การชำระเงินข้ามพรมแดนตลอด 24/7 ไม่ใช่เรื่องแปลก แต่ความน่ากังวลคือ การใช้ Agentic AI หรือ AI ที่ตัดสินใจและทำธุรกรรมแทนมนุษย์ได้จะกลายเป็นคลื่นลูกใหม่ที่ทั้งน่าตื่นเต้น และน่าสะพรึงกลัว
“หากเกิดพฤติกรรมแห่ตามกัน เหมือนวิกฤตการเงินปี 2008 ที่นักลงทุนทั่วโลกตกใจแล้วแห่เทขายสินทรัพย์พร้อมกันทั่วโลก ตอนนั้นเรามีการซื้อขายแบบ T+1, T+2 หน่วงเวลาให้ผู้กำกับดูแลได้คิด และเข้าแทรกแซงก่อนตลาดจะล้มครืน”
แต่ในกรณี Agent AI จำนวนมากทำงานพร้อมกัน และแต่ละตัวจะปฏิบัติตามกฎของตนเองอย่างถูกต้อง หากมีเหตุการณ์ที่ AI ได้รับสัญญาณเดียวกันพร้อมกัน แล้วตัดสินใจเทขายเพื่อดึงสภาพคล่องกลับพร้อมกัน จะเกิดได้ในเสี้ยววินาที ส่งผลให้ขาดแคลนสภาพคล่องอย่างรุนแรงทั้งระบบด้วยความเร็วระดับเครื่องจักร
ดังนั้นระบบจึงจำเป็นต้องมีปุ่มหยุดฉุกเฉิน (Kill Switches) และการจำลองสถานการณ์ความเครียดเชิงระบบ
แต่คำถามสำคัญ คือ ควรให้ขอบเขตอิสระแก่ AI มากน้อยเพียงใดในการโอนเงินหรือสินทรัพย์
“มัลเลลา” เสนอแนวคิดสถาปัตยกรรม 3 ชั้น อ้างอิงจากงานวิจัย IMF คือ 1. Intent Formation Layer (probabilistic) ชั้นสร้างความตั้งใจของ AI ซึ่งมีความเป็นไปได้แบบสถิติ 2.Control Layer (deterministic) ชั้นควบคุมและบังคับใช้กรอบอำนาจ (Mandate Enforcement) เช่น การจำกัดวงเงิน คู่สัญญาที่โอนได้ และเงื่อนไขเวลา และ 3.Settlement Layer (deterministic) ชั้นการชำระราคาที่ต้องแน่นอน 100%
ชูบล็อกเชนกลาง-มาตรฐานโลก
อย่างไรก็ตาม โลกการเงินจากนี้ระบบการชำระเงินแบบดั้งเดิมจะยังคงอยู่กับระบบการชำระเงินผ่านบล็อกเชนในแบบโทเค็น
“วาเลรี เออร์เบน” ซีอีโอกองทุน Euroclear ซึ่งถือครองสินทรัพย์สูงถึง 45 ล้านล้านดอลลาร์สหรัฐ กล่าวว่า สินทรัพย์ดั้งเดิมเหล่านี้ไม่สามารถเปลี่ยนไปเป็นโทเค็นทั้งหมดในข้ามคืน ดังนั้นการทำงานร่วมกันระหว่างสินทรัพย์ดิจิทัล และสินทรัพย์ดั้งเดิมต้องดำเนินควบคู่กันไป แต่สิ่งที่ยากคือระบบสินทรัพย์ และเงิน ทําขึ้นตามขอบเขตกฎหมายอํานาจศาลของแต่ละประเทศทําให้เซตมาตรฐานเดียวกันทําได้ยาก
“เคลวิน หว่อง” Chief Officer จาก Swift Asia และ “อลัน ลิม” จากธนาคารแห่งชาติสิงคโปร์ คิดเห็นสอดคล้องกันว่า การมีหลายเครือข่ายเป็นเรื่องดีเพราะเพิ่มทางเลือก แต่ปัญหาคือ สถาบันการเงินหรือประเทศต่าง ๆ พยายามสร้างเครือข่ายบล็อกเชนและเอไอของตนเองทำให้เกิดปัญหาเชิงโครงสร้างที่ไม่เชื่อมต่อกัน กลายเป็น “เกาะโดดเดี่ยว” (Digital Islands) และอาจส่งผลกระทบต่อผลผลิตมูลค่า GDP โลกที่จะสูญหายไปถึง 6% ต่อปี
“ลิม” ตัวแทนจากธนาคารแห่งชาติสิงคโปร์เสนอให้สร้างเครือข่ายมาตรฐานกลางระดับโลก หรือ Global Layer 1 เป็นพื้นฐานให้ระบบล็อกเชนจากสถาบันการเงินทั่วโลกเชื่อมต่อกันที่เลเยอร์นี้ ซึ่งไม่ใช่การบังคับให้ทุกคนใช้เทคโนโลยีเดียวกัน แต่คือการสร้างมาตรฐานร่วม เพื่อให้ระบบต่าง ๆ คุยกันรู้เรื่อง โดยไม่ต้องยกเครื่องระบบใหม่ทุกครั้ง
“เมื่อมีมาตรฐานกลาง ระบบการชำระเงินดิจิทัลไร้รอยต่อจะส่งเสริมบทบาทของการเงินดิจิทัลรูปแบบใหม่ ไม่ว่าจะใช้ Stable Coin หรือ CBDC (เงินดิจิทัลจากแบงก์ชาติ) หรือการสร้าง-อัดฉีดสภาพคล่องจากการทำสินทรัพย์ให้เป็นโทเค็นดิจิทัล ทำให้มองเห็นเส้นเงินที่โปร่งใส ด้วยมีการระบุตัวตน และมีบันทึกธุรกรรมตรงกันบนบล็อกเชนมาตรฐานเดียวกัน”
ย้อนมอง Tokenization ไทย
อีกเวทีข้างเคียง IMF-World Bank คือ การเสวนาเกี่ยวกับเงินดิจิทัลแห่งอนาคต สู่การเติบโตไร้พรมแดน” โดย บริษัท ฟินซิตี้. โตเกียว
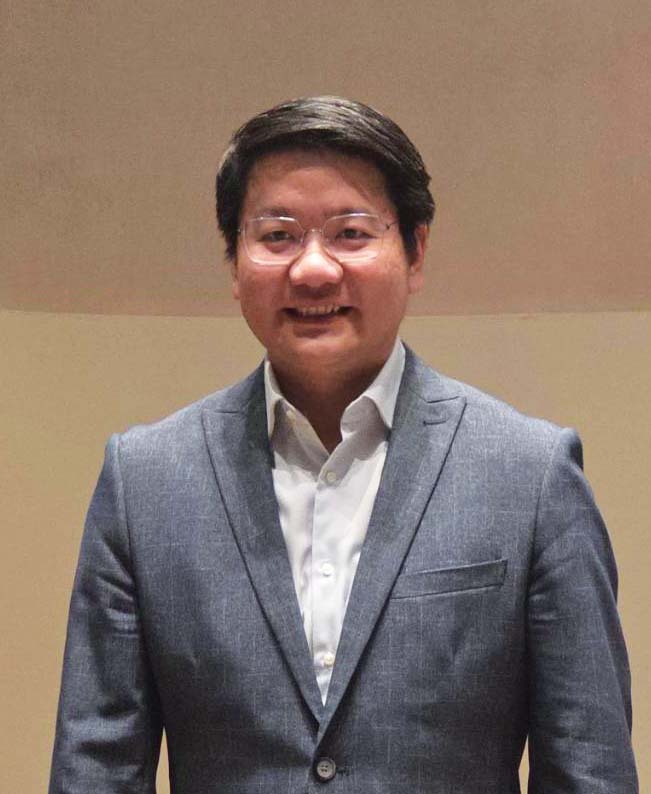
“ชลเดช เขมะรัตนา” นายกสมาคมฟินเทคประเทศไทย (TFA) และประธานเจ้าหน้าที่บริหาร บริษัทหลักทรัพย์ วีบูลส์ ประเทศไทย กล่าวว่าการทำ Tokenization ในประเทศไทยค่อนข้างแอดวานซ์กว่าหลายประเทศในโลก และหน่วยงานรัฐสนับสนุน
“เราเริ่มทำ ICO มานาน ตอนนี้มีทั้งการแปลงสินทรัพย์จริงอย่างอสังหาฯคาร์บอนเครดิต รวมถึงมีการทดสอบ Programable Money ความสวยงามของ Tokenization คือเราสามารถตั้งโปรแกรมแฟนซีเข้าไปได้ อย่างเช่นถ้าเราทำโทเค็นหนี้สิน เราสามารถตั้งค่าดอกเบี้ยโดยอิงกับแมทริกซ์บางอย่างเข้าไปได้”
ในกรณีที่จะมีการชำระเงินข้ามพรมแดนด้วยเงินโทเค็น หากสร้างบนมาตรฐานเดียวกันก็จะเกิดความสะดวก แต่มักจะเกิดปัญหาเรื่องกฎระเบียบที่ไม่ตรงกันของแต่ละประเทศ ทำให้การขับเคลื่อนระบบเงินดิจิทัล ไม่ว่า CBDC หรือ Stable Coin ระหว่างกัน
แม้ในงาน IMF จะมีการพูดถึงการร่วมมือขนาดใหญ่เพื่อกำหนดมาตรฐานกลางในระบบการชำระเงินดิจิทัลโทเค็นข้ามพรมแดน ส่วนตัวเชื่อว่าเกิดได้ยาก ความร่วมมือมักจะเกิดจากทวิภาคีในการพัฒนาระบบชำระเงินร่วมกันมากกว่า
ภัยเอไอในระบบชำระเงิน
โจทย์ในการสร้าง Safeguard ร่วมกันของบิ๊กการเงินโลกบนระบบชำระเงินดิจิทัล สอดคล้องกับแผนแม่บทกรุงเทพฯ ที่เสนอโดยธนาคารแห่งประเทศไทย (ธปท.) ร่วมกับ IMF เพื่อสกัดกั้นการฉ้อโกงที่เพิ่มสูงขึ้น เมื่อระบบชำระเงินดิจิทัลกลายเป็นช่องทางหลักของเศรษฐกิจโลก
“คริสตาลิน่า กอร์เกียวา” กรรมการจัดการกองทุนการเงินระหว่างประเทศ (IMF) กล่าวในเวที “Bangkok Blueprint Fraud-Resilience Financial Services” ว่า การฉ้อโกงทางการเงินเป็นความเสี่ยงเชิงระบบที่กระทบเสถียรภาพเศรษฐกิจมหภาคโดยตรง ด้วยระบบการเงินดิจิทัลพึ่งพาความ “เชื่อมั่น” เป็นรากฐานสำคัญ หากไม่มีความเชื่อมั่นจะกระทบการเข้าถึงบริการทางการเงินของประชาชน และร้านค้ารายย่อย
และว่า AI กำลังขยายอาชญากรรมให้รุนแรงขึ้น โดยประมาณการความเสียหายจากการฉ้อโกงดิจิทัลทั่วโลกอยู่ 0.5 ถึง 1 ล้านล้านเหรียญสหรัฐต่อปี หากสกัดกั้นได้เงินเหล่านี้จะนำไปขับเคลื่อนเศรษฐกิจได้มหาศาล
ด้าน “โสรยา มุนยานา ฮาคูซียาเรเมีย” ผู้ว่าการธนาคารกลางรวันดา สะท้อนปัญหาการชำระเงินดิจิทัลข้ามพรมแดนในประเทศกำลังพัฒนาว่า อุปสรรคในการประสานความร่วมมือเพื่อรับมือภัยไซเบอร์ ได้แก่ 1.พรมแดนประเทศ เมื่อการฉ้อโกงเกิดขึ้นในสถาบันหนึ่งเขตอำนาจศาลหนึ่ง เงินจะเคลื่อนย้ายอย่างรวดเร็วไปยังเขตอำนาจศาลอื่น ข้ามไปประเทศเพื่อนบ้านหรือข้ามทวีป 2.การปิดกั้นข้อมูล ด้วยสถาบันการเงินที่ตกเป็นเหยื่อของการฉ้อโกงทางไซเบอร์ กลัวบทลงโทษ การแลกเปลี่ยนข้อมูลและกำหนดมาตรฐานร่วมจึงเป็นหนึ่งในทางออกที่ดีที่สุดในการสกัดภัยคุกคามจาก AI
เช่นเดียวกับ “วิทัย รัตนากร” ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) กล่าวด้วยว่า ไทยเป็นหนึ่งในประเทศที่เผชิญภัยคุกคามนี้อย่างหนัก จึงควรให้ความสำคัญ และจับตาเป็นพิเศษใน 3 ด้าน ด้านแรกคือ การเพิ่มขึ้นของการฉ้อโกง การหลอกลวง และอาชญากรรมดิจิทัลรูปแบบอื่น
“ในปี 2568 ความเสียหายจากการฉ้อโกงทั่วโลกมีมูลค่ากว่า 442,000 ล้านดอลลาร์สหรัฐ ขณะที่คดีเกี่ยวกับไซเบอร์และการฉ้อโกงเพิ่มขึ้นเกือบสามเท่าในสิบปีที่ผ่านมา และในปี 2567 เอเชียมีสัดส่วนราว 67% ของความเสียหายจากการฉ้อโกงทั่วโลก”
สำหรับประเทศไทย ความเสียหายจากการฉ้อโกงทางการเงินมีมูลค่าเกิน 43,000 ล้านบาทในปี 2567 ก่อนลดลงเหลือราว 32,000 ล้านบาท ในปี 2568
ด้านที่สอง คือ ความเสี่ยงด้านไซเบอร์ที่เพิ่มขึ้น เนื่องจากสถาบันการเงิน ผู้ให้บริการเทคโนโลยี และโครงสร้างพื้นฐานที่สำคัญมีความเชื่อมโยงกันมากขึ้นเรื่อย ๆ ด้านที่สาม คือ ความซับซ้อนที่เพิ่มขึ้นของระบบนิเวศทางการเงิน เมื่อมีการนำ AI และเทคโนโลยีเกิดใหม่มาใช้ในภาคการเงินอย่างแพร่หลาย การกำกับดูแล และมาตรการป้องกันจึงต้องพัฒนาให้ทันกับนวัตกรรมและความเสี่ยงที่เชื่อมโยงถึงกัน
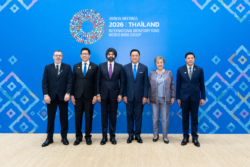
โดยธนาคารแห่งประเทศไทยร่วมกับ IMF และธนาคารโลก เปิดตัว “แผนแม่บทกรุงเทพฯ” มี 5 เสาหลัก ได้แก่ 1.การเสริมสร้างรากฐานทางกฎหมายให้เข้มแข็ง 2.การเสริมสร้างมาตรการลดความเสี่ยงจากการฉ้อโกงตลอดวงจร ตั้งแต่การออกแบบผลิตภัณฑ์ การป้องกันที่ปรับให้เหมาะสมกับสถานการณ์ การตรวจจับทั้งระบบ ไปจนถึงการตอบสนองและการฟื้นฟูที่ประสานงานกัน
3.การใช้ประโยชน์จากกรอบการลดความเสี่ยงและการบังคับใช้กฎหมายที่มีอยู่แล้ว 4.การขยายการประสานงานและความร่วมมือทั้งในประเทศและข้ามพรมแดน และ 5.การส่งเสริมการคุ้มครองผู้บริโภคและความสามารถในการรับมือกับความเสี่ยง เพื่อให้เป็นหลักอ้างอิงของนานาประเทศรับมือภัยหลอกลวงทางการเงิน ความเสี่ยงไซเบอร์ เปิดทางให้ประเทศต่าง ๆ นำแนวทางไปปรับใช้ต่อต้านภัยคุกคามการฉ้อโกงในระดับโลก