
เตรียมตัวอย่างไร เพื่อขอสินเชื่อบ้านให้ผ่านฉลุย
บทความโดย "ศุภฤกษ์ ตรงจิตสุนทร"
AFPT,IP สมาคมนักวางแผนการเงินไทย
วันที่ 18 มีนาคม 2567 ถึงแม้ว่าสถานการณ์ต่าง ๆ จะเริ่มค่อย ๆ ดีขึ้น จากการที่รัฐบาลประกาศให้โควิด-19 เป็น “โรคประจำถิ่น” ธุรกิจภายในประเทศกลับมาดำเนินกิจการได้ตามปกติ อีกทั้งการเปิดประเทศเพื่อรับนักท่องเที่ยวให้กลับเข้ามาแล้ว แต่ก็ยังเห็นว่าปัญหาที่ยังคงส่งผลกระทบต่อเนื่องคือ การชะลอตัวทางเศรษฐกิจ รายได้ การลงทุน และส่งผลกระทบไปยังทุกภาคส่วน
โดยสถาบันการเงินก็ต้องออกมาตรการช่วยเหลือลูกหนี้รายย่อย ที่ได้รับผลกระทบจากวิกฤตโควิดตามนโยบายของธนาคารแห่งประเทศไทย เช่น การให้พักชำระเงินต้น ลดค่างวดที่ต้องชำระ เป็นต้น
ปัจจุบันสถาบันการเงินจึงจำเป็นเพิ่มความระมัดระวังในการปล่อยสินเชื่อเพิ่มมากขึ้น โดยเพิ่มความเข้มงวดในการขอสินเชื่อเป็นพิเศษ ทั้งนี้ ก็เพื่อลดความเสี่ยงป้องกันการเกิดหนี้เสียขึ้น
อย่างไรก็ตาม สถานการณ์ตอนนี้อาจจะสุ่มเสี่ยง ขอสินเชื่อได้ยาก เพราะสถาบันการเงินหลายแห่งก็มีมาตรการรัดกุมมากยิ่งขึ้น แต่ก็ไม่ใช่ว่าจะไม่สามารถขอสินเชื่อได้ เพียงแต่ถ้าอยากกู้ให้ผ่านฉลุย ต้องมีการเตรียมความพร้อม
1.หลักฐานการแสดงรายได้ต่าง ๆ เช่น สลิปเงินเดือน ใบรับรองเงินเดือน โบนัส 50 ทวิ ในกรณีที่เป็นรายได้อื่น ๆ ทางธนาคารจะขอดูหลักฐานในการยื่นภาษี บางธนาคารมีเกณท์เรื่องรายได้ขั้นต่ำเพิ่ม
เช่น ต้องมีรายรับอย่างน้อยที่ 15,000-20,000 บาท ถึงจะผ่านเกณท์ในการยื่นกู้ ในการเตรียมตัวถ้า มีบ้าน คอนโดฯ หรืออสังหาริมทรัพย์อื่น ๆ ปล่อยเช่าแล้วมีรายได้ ก็สามารถยื่นเป็นรายได้ในการพิจารณาขอสินเชื่อได้ แต่ต้องสอบถามทางธนาคาร ซึ่งแต่ละที่เกณท์ในการประเมินจะไม่เหมือนกัน
สิ่งที่ต้องระวังคือ ห้ามนำบ้านที่ติดจำนองแล้วปล่อยเช่ามีรายได้ไปยื่นขอสินเชื่อบ้านหลังใหม่กับธนาคารเดียวกัน เพราะอาจจะโดนดอกเบี้ยปรับจากธนาคารได้ เนื่องจากทางธนาคารจะมองว่าเป็นการกู้ยืมที่ผิดวัตถุประสงค์ ต้องเป็นการกู้ยืมเพื่อการพักอาศัยเท่านั้น ไม่ใช่เพื่อการพาณิชย์
2.ประเมินความสามารถในการผ่อน สามารถคำนวณได้เองเบื้องต้น โดยเกณท์ของธนาคารจะประเมินโดยเทียบกับรายได้ ซึ่งโดยส่วนใหญ่ธนาคารจะคำนวณความสามารถในการผ่อนที่ประมาณ 40% ของรายได้ซึ่งบางธนาคารก็จะมีเกณท์ให้ที่ 60% แต่ถ้าในกรณีที่มีสิทธิสวัสดิการของบริษัท ที่ทำร่วมกับบางธนาคารอาจจะยอมให้ถึง 80% ของรายได้
ตัวอย่าง การคำนวณเบื้องต้นในการประเมินวงเงินขอสินเชื่อ
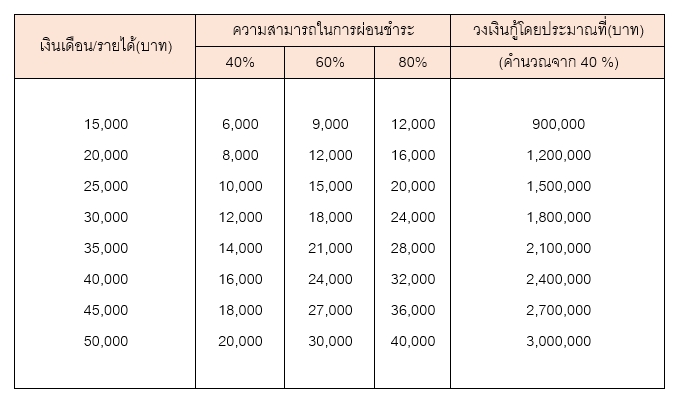
หมายเหตุ : สูตรการคำนวณดังกล่าวเป็นเพียงการประมาณการเท่านั้น หากต้องการทราบข้อมูลแบบละเอียดชัดเจน ติดต่อสอบถามเจ้าหน้าที่จากธนาคารที่ขอสินเชื่อ
ในส่วนของข้อ 2 อาจจะต้องพิจารณาหักลบกับหนี้สินที่มีอยู่เดิมด้วย เช่น สินเชื่ออื่น ๆ ที่ยังต้องผ่อนชำระอยู่ และรายการที่มักจะไม่ค่อยทราบกันว่าจะส่งผลต่อการประเมินขอสินเชื่อกับธนาคารด้วย คือรายการผ่อนสินค้า 0% ต่าง ๆ มีโอกาสทำให้ขอสินเชื่อไม่ผ่าน หรือถ้าผ่านก็ได้วงเงินน้อยลง
เช่น ซื้อโทรศัพท์ 40,000 บาท ผ่อน 0% 10 เดือน โดยผ่อนชำระตกเดือนละ 4,000 บาท ทางธนาคารก็จะมองเป็นภาระค่าใช้จ่ายทันที โดยสมมติว่ากู้ซื้อบ้าน 2 ล้านบาท ระยะเวลา 30 ปี ผ่อนต่อเดือนประมาณ 14,000 บาทต่อเดือน แต่มีภาระผ่อนมือถือ 4,000 บาทต่อเดือน
ทางธนาคารก็อาจจะพิจารณาให้วงเงินสินเชื่อน้อยลงจากการที่ต้องนำความสามารถในการผ่อนชำระไปหักภาระที่ต้องผ่อน เท่ากับว่า 14,000-4,000 = 10,000 บาท คงเหลือความสามารถในการผ่อนชำระที่ 10,000 บาท ซึ่งอาจทำให้ขอสินเชื่อบ้านได้เพียงวงเงินที่ 1.5 ล้านบาท
3.ทำบัญชีทรัพย์สิน เงินออมในรูปแบบต่าง ๆ การมีเงินออมที่ฝากไว้ในธนาคารบัญชีออมทรัพย์, บัญชีเงินฝากประจำ, สลากออมสิน หรือการออมเงินในรูปแบบการลงทุน เช่น กองทุนรวมทั่วไป กองทุนเพื่อการลดหย่อนภาษี ซึ่งบางธนาคารก็จะพิจารณาในส่วนนี้ให้เป็นการเพิ่มโอกาสในการขอสินเชื่อบ้านให้ผ่าน
ทั้งนี้ เกณท์การพิจารณาก็จะแตกต่างไปตามแต่ละธนาคาร ดังนั้น ในการยื่นเอกสารผู้ขอสินเชื่อควรที่จะสอบถามข้อมูลเพื่อเป็นการช่วยเพิ่มโอกาสในการขอสินเชื่อให้ผ่านฉลุย
4.เช็กประวัติเครดิตบูโร การขอข้อมูลเครดิตบูโรของตัวเองมาตรวจสอบ โดยขอได้จากช่องทางของธนาคารกรุงไทย ผ่าน Application Mobile Banking โดยจะมีค่าดำเนินการอยู่ที่ 150 บาท ภายใน 24 ชม. ก็จะมีการส่งให้ตาม Email ที่ลงทะเบียนไว้ ข้อมูลที่ได้มาก็เพื่อที่จะไว้ตรวจสอบ รายการแปลกปลอมต่าง ๆ
เช่น บัตรกดเงินสด บัตรเครดิต หรือสินเชื่อต่าง ๆ แม้กระทั่งรายการค้างชำระ โดยปกติระยะเวลาของบัญชีต่าง ๆ ที่แสดงในเครดิตบูโรจะอยู่ที่ 3 ปี กรณีที่มีรายการที่ค้างชำระนานเกิน 3 เดือน ข้อมูลก็จะปรากฏในรายการเครดิตบูโรว่าเป็นการผิดนัดชำระ แปลว่าต้องใช้เวลานานถึง 3 ปี ในการให้ข้อมูลดังกล่าวหายไปจากเครดิตบูโร
5.การเตรียมตอบคำถาม จากสถานการณ์ช่วงโควิดที่ผ่านมา ที่ทางธนาคารประกาศมาตรการเยียวยาให้ผู้ที่ขอสินเชื่อไปลงทะเบียนในการแจ้งความประสงค์ ว่าได้รับผลกระทบจากงานประจำ หรือจากธุรกิจต่าง ๆ โดยธนาคารก็จะประเมินและให้การเยียวยา เช่น ให้พักชำระทั้งเงินต้น + ดอกเบี้ย ให้ผ่อนชำระเฉพาะดอกเบี้ย เป็นต้น
ในส่วนนี้ธนาคารจะเช็กข้อมูลจากเครดิตบูโรว่ามีการหยุดพักชำระหรือไม่ และจะถามจากผู้ขอสินเชื่อ ว่าได้มีการใช้มาตรการเยียวยาจากธนาคารหรือไม่ เพราะเหตุใด แล้วในปัจจุบันได้กลับมาผ่อนชำระปกติแล้วหรือไม่
โดยธนาคารก็จะซักข้อมูลถึงความจำเป็นที่ต้องพักชำระในช่วงที่ผ่านมา ว่าเกิดจากเหตุใด เช่น โดนลดเงินเดือน, ตกงาน, ขายของไม่ได้ และสถานะปัจจุบันปัญหาเหล่านั้นคลี่คลายแล้วหรือไม่ เพื่อเป็นการให้ธนาคารมีความเชื่อมั่นว่าผู้ขอสินเชื่อมีความสามารถในการผ่อนคืนชำระสินเชื่อได้
โดยกรณีที่เป็นพนักงานบริษัทแล้วมีการโดนปรับลดเงินเดือน ธนาคารอาจจะมีการขอดูเอกสารเพื่อเป็นการยืนยันว่าเงินเดือนที่โดนลดไปได้มีการกลับคืนให้แล้วหรือไม่ เพื่อประเมินผู้ขอสินเชื่อ และความมั่นคงของบริษัทที่ผู้ขอสินเชื่อทำงานอยู่ด้วย
จากวิธีการเตรียมตัวดังกล่าว เป็นเพียงการช่วยเพิ่มโอกาสในการขอสินเชื่อให้ผ่านได้ อย่างไรก็ตาม ในการขอสินเชื่อแต่ละธนาคารเองก็ยังมีวิธีในการประเมินที่แตกต่างกัน
อีกทั้งยังสามารถใช้ตัวช่วยอื่น ๆ ได้ เช่น การพิจารณาหาคนมากู้ร่วม ดังนั้น การพูดคุยสอบถามทางเจ้าหน้าที่ของธนาคารที่เราไปขอสินเชื่อโดยตรงนั้นก็มีความสำคัญมากที่จะช่วยให้ความกระจ่าง ทั้งในเรื่องการเตรียมตัวและการพิจารณาในการเลือกใช้บริการจากธนาคารที่ต้องการยื่นสินเชื่อ
อ้างอิง : การคำนวณรายได้ในการประเมินวงเงินเพื่อขอสินเชื่อโดยประมาณของธนาคาร ธอส.