
แทรกแซงค่าเงินเยน ‘ส่อเหลว’ ขึ้นดอกเบี้ย-เพิ่มลงทุน ‘ยั่งยืน’ กว่า
คอลัมน์ : ชีพจรเศรษฐกิจโลก
ผู้เขียน : นงนุช สิงหเดชะ
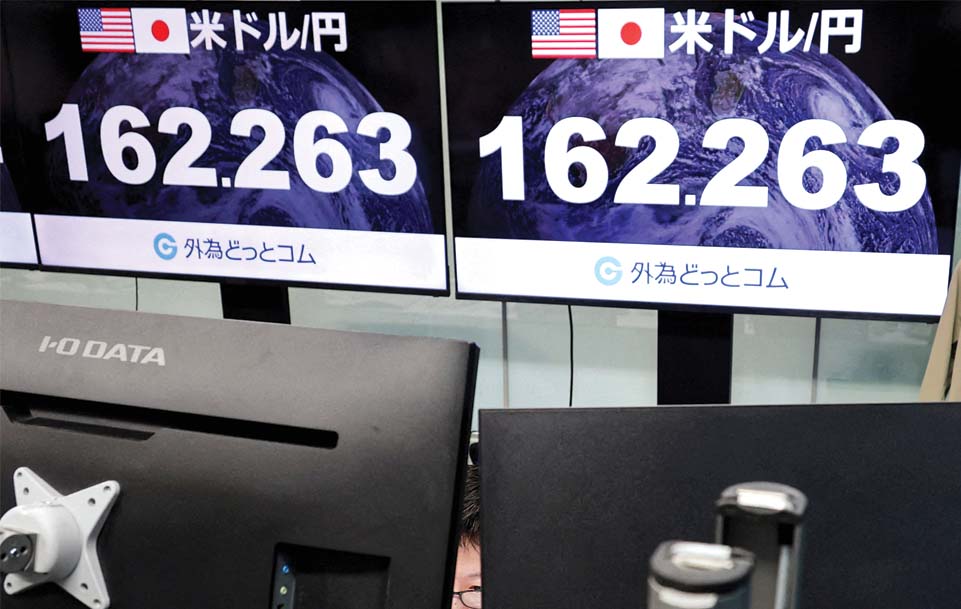
ตลาดจับตามองอย่างใกล้ชิด หลังจากสหรัฐอเมริกาและญี่ปุ่นจับมือกัน “แทรกแซง” ค่าเงินเยนครั้งประวัติศาสตร์ไปเมื่อวันที่ 31 กรกฎาคม โดยมีการประกาศอย่าง “เปิดเผย” จากรัฐบาลของสองประเทศ เพื่อพยุงเงินเยนที่อ่อนค่ามากที่สุดในรอบ 40 ปี หลังจากอ่อนค่าจนเกือบแตะ 164 เยนต่อดอลลาร์ ซึ่งในที่สุดทำให้เงินเยนแข็งค่ากลับมายืนอยู่ในโซน 155-157 เยนต่อดอลลาร์
สิ่งที่ตลาดจับตาก็คือการแทรกแซงดังกล่าวจะมีผลอย่าง “ยั่งยืน” และยืนระยะได้นานแค่ไหนในการพยุงค่าเงินเยน เพราะนักวิเคราะห์หลายคนมองว่ามีปัจจัยพื้นฐานหลายอย่างยังไม่ได้รับการแก้ไข และในที่สุดดูเหมือนตลาดจะพากันตีความว่าการแทรกแซงนี้ “ล้มเหลว” เพราะในวันอังคารที่ 11 สิงหาคม เงินเยนรูดกลับลงไปที่ระดับ 159.39 เยนต่อดอลลาร์ ซึ่งต้องลุ้นว่าจะอ่อนลงอีกจนแตะ 160 เยนอันเป็นระดับทาง “จิตวิทยา” ที่สำคัญหรือไม่
เจสเปอร์ โคลล์ ผู้อำนวยการ Monex Group บริษัทให้บริการทางการเงินในโตเกียวระบุว่า การแทรกแซงทำให้ตลาดเกิดความกลัว และไม่สามารถหยุดยั้ง “กฎการเงิน” ที่ว่าเงินจะไหลไปยังทิศทางที่ให้ผลตอบแทนสูงสุด ตราบใดที่ต้นทุนการกู้ยืมในญี่ปุ่นต่ำกว่าผลตอบแทนที่ได้รับจากต่างประเทศ การกู้ยืมเงินสกุลเยนไปลงทุนในสินทรัพย์ต่างประเทศ หรือ Yen carry trade ก็จะยังเกิดขึ้นต่อไป
ใจกลางของปัญหาค่าเงินเยนอ่อนก็คือ “ส่วนต่าง” ผลตอบแทนระหว่างสหรัฐและญี่ปุ่น การที่ต้นทุนกู้ยืมในญี่ปุ่นยังต่ำกว่าสหรัฐและตลาดอื่น ๆ อย่างมาก ก็จะกระตุ้นให้นักลงทุนทำ Yen carry trade และปัญหายิ่งหนักขึ้นเมื่อผลตอบแทนพันธบัตรสหรัฐและราคาน้ำมันสูงขึ้น ล้วนแต่สร้างปัญหาเป็นพิเศษให้กับญี่ปุ่นซึ่งต้องพึ่งพาการนำเข้าน้ำมัน สภาวะเช่นนี้ล้วนแต่เป็นพลัง “มหภาค” ที่ส่งเสริมให้เงินดอลลาร์แข็งค่าเมื่อเทียบกับเยน
สิ่งที่ทำให้นักลงทุน “ช็อก” กว่า ไม่ใช่การแทรกแซงค่าเงิน แต่คือการที่ธนาคารกลางญี่ปุ่นไม่เต็มใจจะใช้นโยบายการเงินเข้มงวดอย่างแข็งกร้าว ซึ่งทำให้เกิดคำถามว่า เป็นเพราะความกังวลเกี่ยวกับระบบธนาคาร หรือเป็นเพราะหนี้สาธารณะที่ “มหาศาล” กันแน่ที่ “จำกัด” เหนี่ยวรั้งการตัดสินใจของผู้กำหนดนโยบายการเงินของญี่ปุ่น
มาซาฮิโกะ ลู นักกลยุทธ์อาวุโสตราสารหนี้และสกุลเงินของ State Street Global Advisors ชี้ว่าการแทรกแซงประสบความสำเร็จในการลดการ “เก็งกำไร” ที่มากเกินไป และเพิ่มความเสี่ยงให้กับนักค้าที่เก็งกำไรเงินเยน และประสบความสำเร็จในการกำหนดระดับค่าเงินเยนในเชิงจิตวิทยาให้กับตลาด พร้อมกับแสดงให้เห็นความร่วมมือที่แข็งแกร่งและไม่ธรรมดาระหว่างสหรัฐและญี่ปุ่น แต่ไม่ได้กำจัดปัญหาผลตอบแทนที่มีความได้เปรียบซึ่งสนับสนุนค่าเงินดอลลาร์ ดังนั้นจึงไม่ได้กำจัดปัญหา “พื้นฐาน” ให้หมดไป
ส่วนต่างผลตอบแทนพันธบัตรระหว่างสหรัฐและญี่ปุ่นยังคงกว้าง โดยพันธบัตรอายุ 10 ปีของรัฐบาลสหรัฐอยู่ที่ 4.686% ขณะที่พันธบัตรอายุ 10 ปีของรัฐบาลญี่ปุ่นอยู่ที่ 2.846% ทำให้นักลงทุนต้องการถือครองพันธบัตรสหรัฐมากกว่า ด้วยเหตุนั้นความสนใจจึงพุ่งไปที่ธนาคารกลางญี่ปุ่น (บีโอเจ) ซึ่งจะประชุมในเดือนกันยายนนี้ว่าจะเคลื่อนไหวอย่างไร
ลูระบุว่า ระดับจิตวิทยา 160 เยนต่อดอลลาร์เป็นแค่ “เส้นการเมืองในผืนทราย” ซึ่งหมายความว่า หากค่าเงินเยนเคลื่อนไหวข้ามเส้น 160 เยนอย่างรวดเร็วและไม่เป็นระเบียบ ก็อาจทำให้เจ้าหน้าที่ต้องกลับเข้ามาแทรกแซงอีก การแทรกแซงอาจซื้อเวลาได้ แต่การจะดึงค่าเงินขึ้นมาได้อย่างแข็งแกร่งต้องขึ้นอยู่กับการที่ธนาคารกลางญี่ปุ่นดำเนินนโยบายการเงินสู่ระดับปกติให้เร็วภายในเดือนกันยายน
จอห์น วู้ด ประธานเจ้าหน้าที่การลงทุนในเอเชียของ Lombard Odier ชี้ว่า ตราบใดที่ดอกเบี้ยของญี่ปุ่นยังต่ำ และผลตอบแทนพันธบัตรสหรัฐไม่ลดลง นักลงทุนก็ยังมีแรงจูงใจที่จะนำเงินไปลงทุนต่างประเทศอยู่ดี การแทรกแซงค่าเงินมีผลอย่างจำกัด ดังนั้น ธนาคารกลางญี่ปุ่นอาจจำเป็นต้อง “ขึ้นดอกเบี้ย” อย่างน้อย 2 ครั้ง เพื่อเป็นฐานค้ำจุนให้กับค่าเงินเยน
ทางด้าน Credit Agricole CIB วาณิชธนกิจแห่งฝรั่งเศสเห็นว่า เรื่องดอกเบี้ยของญี่ปุ่นเป็นแค่ส่วนหนึ่งของคำอธิบายว่าทำไมเงินเยนอ่อน แต่ปัญหาที่ลึกกว่านั้นก็คือความ “ไม่สมดุล” ของอำนาจแห่งการลงทุนระหว่างสหรัฐและญี่ปุ่น สหรัฐมีการลงทุนขนาดใหญ่ด้านปัญญาประดิษฐ์และโครงการอื่น ๆ ในการดึงดูดทุน ขณะที่แผนผลักดันการลงทุนของนายกรัฐมนตรีซานาเอะ ทาคาอิจิ ยังไม่เห็นเป็นรูปธรรมเต็มที่
“สิ่งจำเป็นที่ต้องทำในการแก้ปัญหาเงินเยนอ่อนจึงไม่ใช่การขึ้นดอกเบี้ย แต่คือการขยายการลงทุน”
นโยบายนายกรัฐมนตรี “ซานาเอะ ทาคาอิจิ” ซึ่งเน้นการใช้จ่ายและผ่อนคลายด้านการคลัง ถูกวิจารณ์ว่าเป็นสาเหตุหนึ่งที่ทำให้ค่าเงินเยนอ่อนลงนับตั้งแต่เธอรับตำแหน่ง ขณะเดียวกันนโยบายลดภาษีบริโภคหรือ VAT อาหารและเครื่องดื่มเหลือ 1% จากเดิม 8% เป็นเวลา 2 ปี จะเริ่มมีผลบังคับใช้เดือนเมษายน 2570 เพื่อบรรเทาค่าครองชีพประชาชน ก็ทำให้เกิดความกังวลเช่นกัน หลังจากคณะรัฐมนตรีมีมติอนุมัติแผนดังกล่าวไปเมื่อวันที่ 5 สิงหาคมที่ผ่านมา เนื่องจากจะทำให้รายได้ของรัฐบาลหายไปประมาณ 10 ล้านล้านเยน ในขณะที่ยังไม่มีความชัดเจนเกี่ยวกับการหารายได้มาชดเชยส่วนที่ขาดหายไป
ก่อนหน้านี้กองทุนการเงินระหว่างประเทศ (ไอเอ็มเอฟ) ออกมาเตือนรัฐบาลญี่ปุ่นว่าไม่ควรผ่อนคลายนโยบายการคลังมากไปกว่านี้ และติงว่าการลดภาษีบริโภคจะสร้างความเสี่ยงต่อฐานะการคลัง บั่นทอนความสามารถของประเทศในการรับมือแรงกระแทกทางเศรษฐกิจ พร้อมกับแนะนำให้ธนาคารกลางญี่ปุ่นรักษาความเป็นอิสระ ให้ความสำคัญกับการคุมเงินเฟ้อให้อยู่ในกรอบ และทยอยขึ้นดอกเบี้ยเพื่อทำให้อัตราดอกเบี้ยเข้าสู่ระดับ “เป็นกลาง” ภายในปี 2570