






จับตาไตรมาสแรก “บาทแข็ง” แตะ 29.2 บาท/ดอลลาร์ “บล.ไทยพาณิชย์” มองต่างชาติแห่เข้าบอนด์ไทย

“บล.ไทยพาณิชย์” จับตาไตรมาสแรก “บาทแข็ง” แตะ 29.2 บาท/ดอลลาร์ มองต่างชาติแห่เข้าบอนด์ไทย เหตุผันผวนต่ำ-เทรนด์บาทแข็งค่า
ดร.จิติพล พฤกษาเมธานันท์ หัวหน้าทีมกลยุทธ์ตลาดการเงินและวางแผนการลงทุน EASY INVEST บริษัทหลักทรัพย์ไทยพาณิชย์ (SCBS) เปิดเผยว่า ทิศทางแนวโน้มค่าเงินบาทปี 2564 ประเด็นหลัก ยังคงเป็น 1) ภาพการฟื้นตัวของเศรษฐกิจหลังโควิด แม้ประเทศไทยอาจไม่ใช่จุดหมายแรกๆ ของนักลงทุนทั่วโลก แต่ก็เชื่อว่าจะได้รับแรงหนุนจากภาพตลาดหุ้นที่ฟื้นตัว
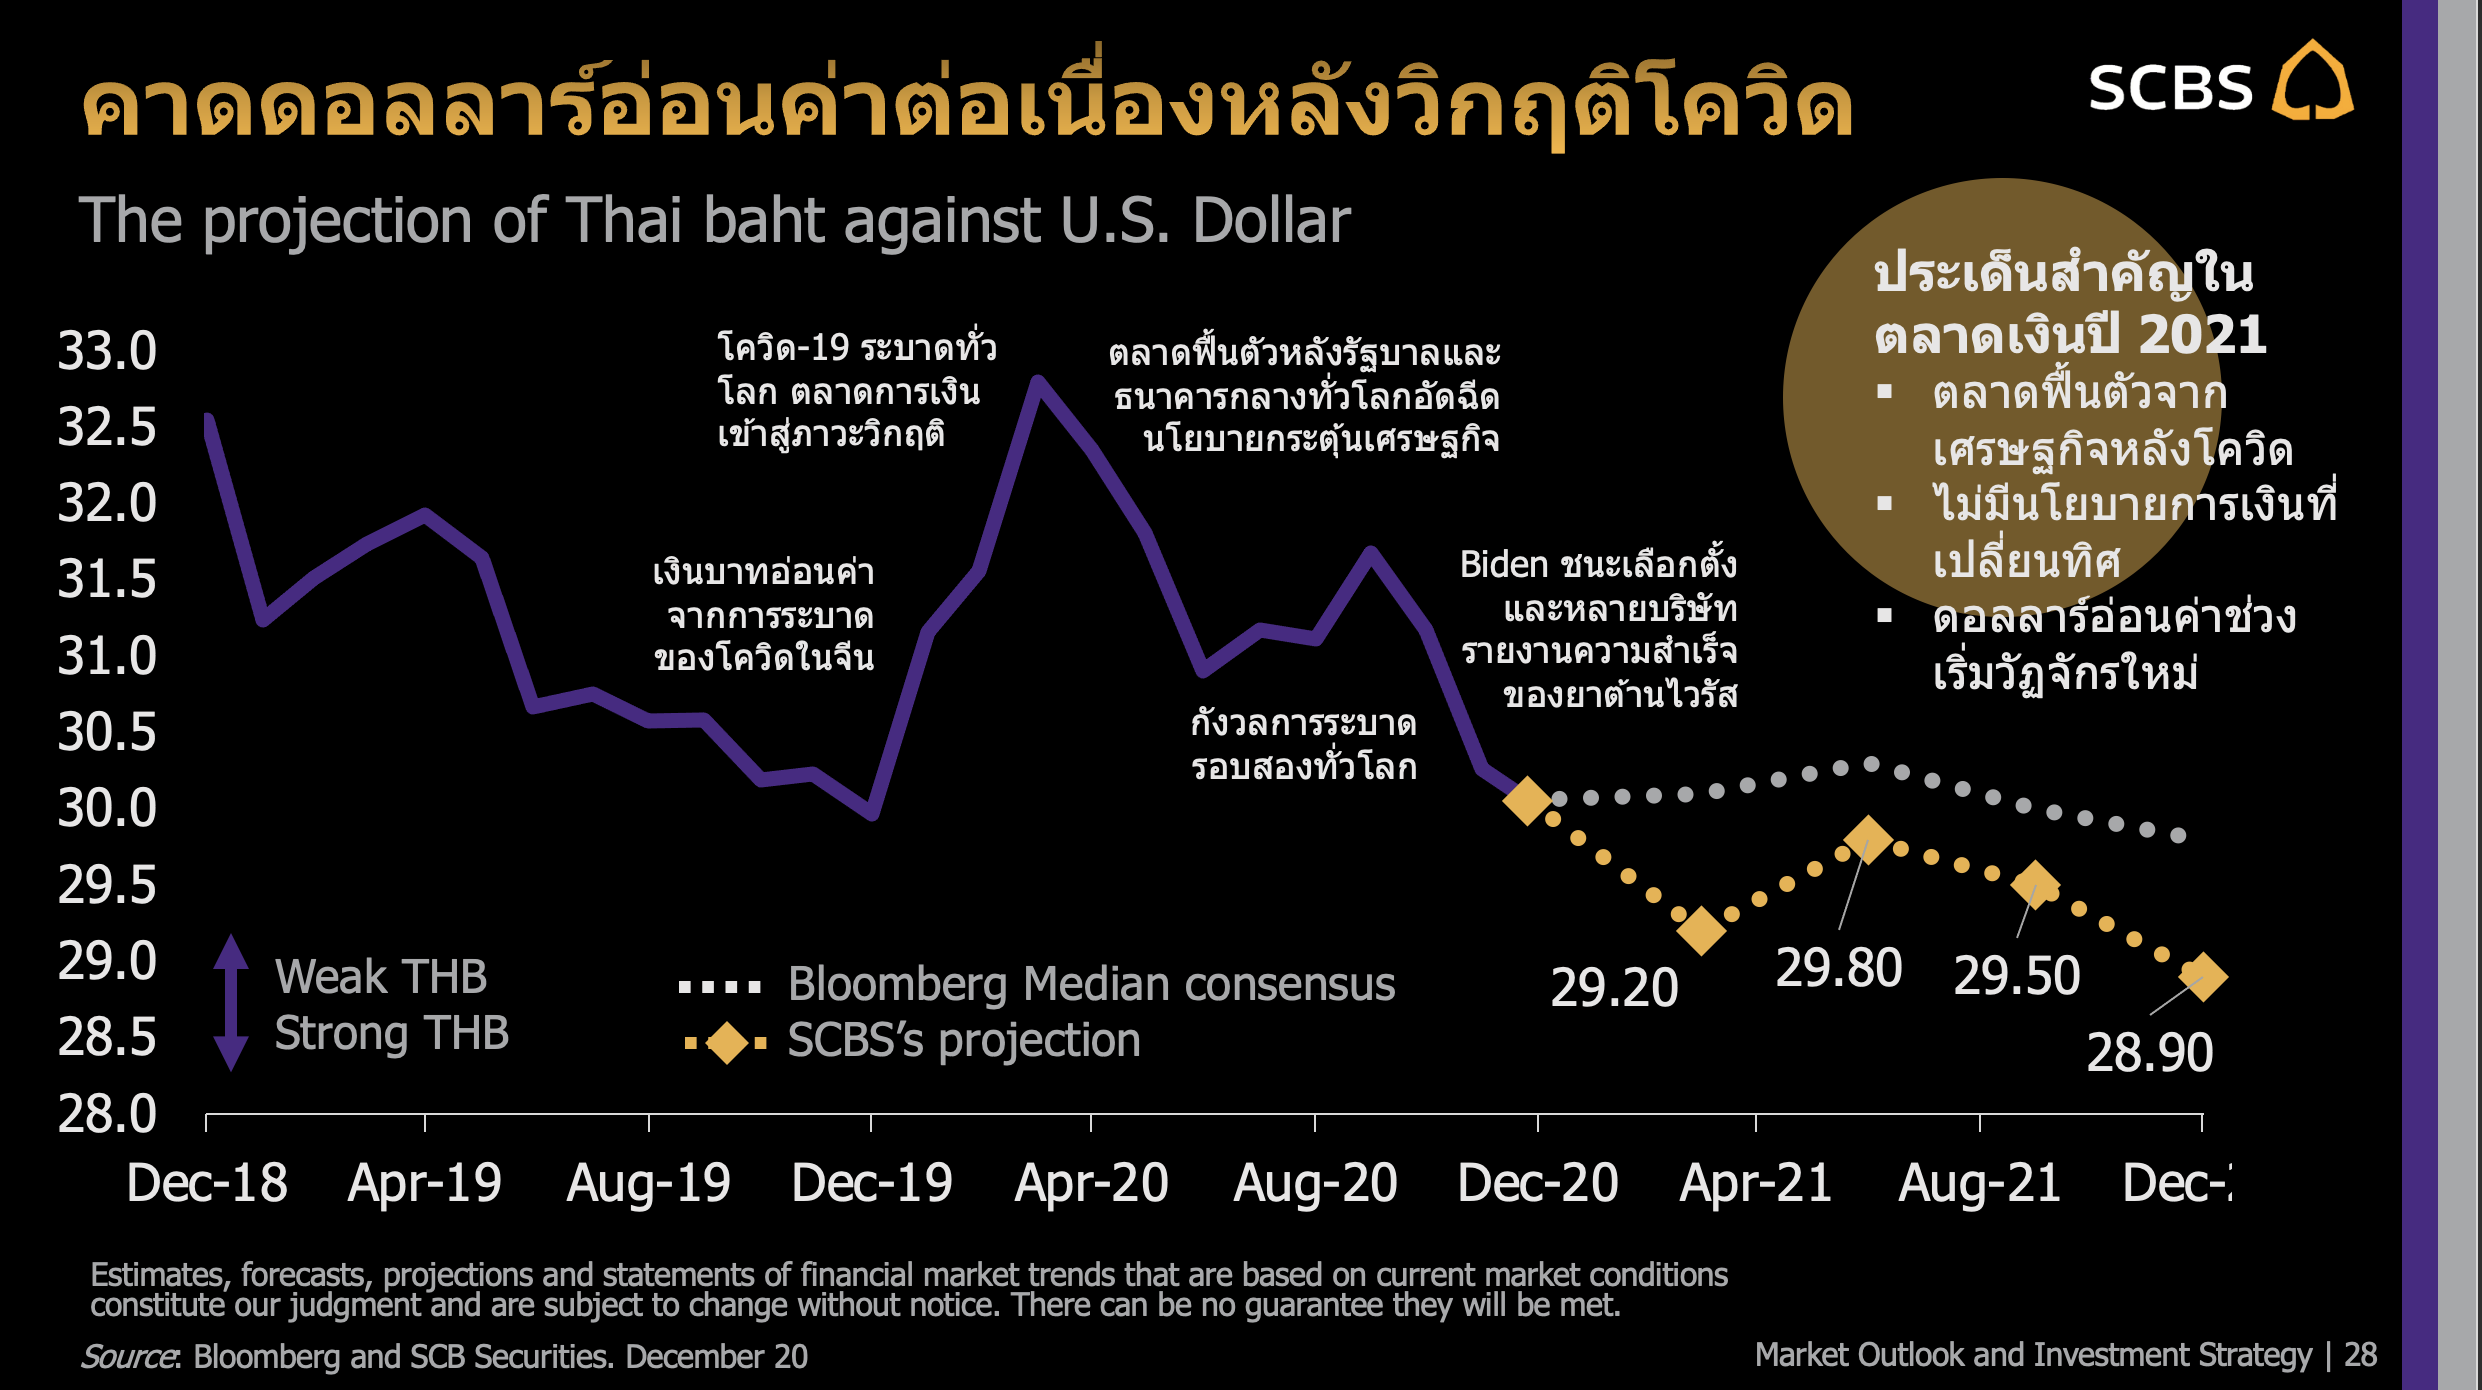
2) การเปลี่ยนแปลงเชิงนโยบายที่น้อยลง เนื่องจากแทบทุกธนาคารกลางหลักใช้นโยบายดอกเบี้ยใกล้ 0% กันหมด จึงทำให้ตลาดอัตราแลกเปลี่ยนกลับทิศได้ยาก (3) กระแสการอ่อนค่าของดอลลาร์มักเกิดขึ้นหลังวิกฤต คาดว่าจะมีระยะเวลาราว 9-12 เดือน หนุนเงินบาทให้แข็งค่าได้ถึงสิ้นไตรมาสแรกของปี
“ช่วงต้นปีสำคัญที่สุด คาดว่าเงินบาทจะแข็งค่าลงแตะระดับ 29.2 บาทต่อดอลลาร์ในไตรมาสแรก เพราะมักเป็นช่วงที่นักลงทุนและผู้ส่งออกกลับเข้าสู่ตลาด ซึ่งถ้าไม่นับปี 2563 เงินบาทจะแข็งค่าในช่วงไตรมาสนี้ทุกปี ต่อเนื่องติดกันมาถึง 8 ปี หลังจากนั้นเชื่อว่าตลาดจะชินกับข่าวการกระตุ้นเศรษฐกิจและจะแกว่งตัวในกรอบแคบ 28.9-30.3 บาทต่อดอลลาร์ และน่าจะกลับมาฟื้นตัวแข็งค่าอีกครั้งในช่วงปลายปีที่ประชากรโลกได้รับวัคซีนเกิน 70% ไปแล้ว” ดร.จิติพลกล่าว
ส่วนแนวโน้มกระแสเงินทุนต่างชาติ (ฟันด์โฟลว์) ดร.จิติพล กล่าวว่า เชื่อว่านักลงทุนทั่วโลกจะให้ความสนใจกับหุ้นและตราสารหนี้ (บอนด์) ไทยมากขึ้นเมื่อเศรษฐกิจเอเชียฟื้นตัว อย่างไรก็ดี เชื่อว่าจะยังมีกระแสการปรับสัดส่วนลงทุนในจีนกดดันอยู่จึงมองว่าโดยรวมอาจหักกลบกันหมดในฝั่งหุ้น แต่ฝั่งบอนด์เชื่อว่าจะยังมีนักลงทุนต่างชาติให้ความสนใจอยู่เพราะบอนด์ไทยมีความผันผวนต่ำและเงินบาทมีแนวโน้มแข็งค่า โดยเชื่อว่าจะมีเงินทุนไหลเข้าระดับ 5,000-10,000 ล้านดอลลาร์หรือราว 20,000 ล้านบาท
ดร.จิติพล กล่าวด้วยว่า ปัจจัยที่ต้องจับตา สิ่งที่ต้องระวังมากที่สุดคือ ได้แก่ 1) แนวโน้มการตอบรับของตลาดกับข่าวยาต้านไวรัสปละการฟื้นตัวของเศรษฐกิจ 2) เศรษฐกิจในประเทศรวมไปถึงการควบคุมไวรัสในไทย และ 3) บอนด์ยีลด์สหรัฐที่อาจปรับตัวสูงขึ้นจนกดดันให้ตลาดปิดรับความเสี่ยง
“สำหรับนักธุรกิจไทย สามารถมองเป็นโอกาสที่จะทำการกู้ยืมในช่วงดอกเบี้ยต่ำเพื่อธุรกิจในระยะยาวได้ แต่ผู้ส่งออกอาจต้องเตรียมพร้อมกับการอ่อนค่าของดอลลาร์จึงควรทำประกันความเสี่ยงด้านค่าเงินไว้ส่วนใหญ่ และอาจเลือกใช้สกุลเงินของประเทศคู่ค้าแทนที่เงินดอลลาร์เพื่อลดแรงกดดันด้านอัตราแลกเปลี่ยน” ดร.จิติพลกล่าว