



หุ้นไทยเปิดตลาดดิ่ง 20 จุด กังวลโควิดระลอก 3
ตลาดหุ้นไทยเช้านี้เปิดตลาดดิ่ง 20 จุด กังวลโควิดระลอก 3 ‘บล.เอเซียพลัส’ แนะหลบ COVID-19 ช่วงสั้น เข้าหุ้นมีแรงบวกเฉพาะตัว STGT, STEC คาดการปรับฐานครั้งนี้อาจไม่ลึกเหมือนครั้งก่อน เพราะไทยเริ่มมีการทยอยฉีดวัคซีนมากขึ้น ล่าสุด 2.4 แสนโดส ส่วนใหญ่คนที่ฉีดในกรุงเทพ-ปริมณฑล
วันที่ 7 เม.ย.2564 บริษัทหลักทรัพย์ (บล.) เอเซียพลัส จำกัด รายงานการติด COVID-19 ระลอกที่ 3 ในประเทศไทย น่าจะสร้างความผันผวนให้กับตลาดหุ้นในระยะสั้น โดยเฉพาะหุ้นที่เกี่ยวข้องกับการเปิดเมือง, หุ้นที่มีรายได้หลักในพื้นที่กรุงเทพ ฯลฯ ซึ่งหากเปรียบเทียบกับการติดเชื้อระลอก 2 เมื่อวันที่ 21 ธ.ค.63 หลังจากนั้นตลาดหุ้นไทยปรับฐานแรงเพียงแค่ 2 วันเท่านั้น แล้วตลาดค่อย ๆ ฟื้น เนื่องจากการควบคุมตัวเลขผู้ติดเชื้อทำได้อย่างรวดเร็ว
โดยกลับมาที่ปัจจุบันแรงกดดัน COVID-19 ระลอกที่ 3 ต้องเฝ้าติดตามสถานการณ์ว่าตัวเลขผู้ติดเชื้อจะยังเพิ่มขึ้นแรงในช่วงหลังสงกรานต์หรือไม่ หากทำได้ดีฝ่ายวิจัยเชื่อว่าการปรับฐานครั้งนี้อาจจะไม่ลึกเหมือนครั้งที่ผ่าน ๆ มา
เนื่องจากปัจจุบันเริ่มมีการทยอยฉีดวัคซีนมากขึ้น ล่าสุด 2.4 แสนโดส (ส่วนใหญ่อยู่ในเขตกรุงเทพฯ และปริมณฑล) อีกทั้งหลายสถาบันฯ ยังมีมุมมองเศณษฐกิจไทยดูดีขึ้นในระยะกลางถึงยาว โดยล่าสุด IMF ปรับเพิ่มการเติบโตเศรษฐกิจไทยปี 2565 จาก 4.6% เป็น 5.6%
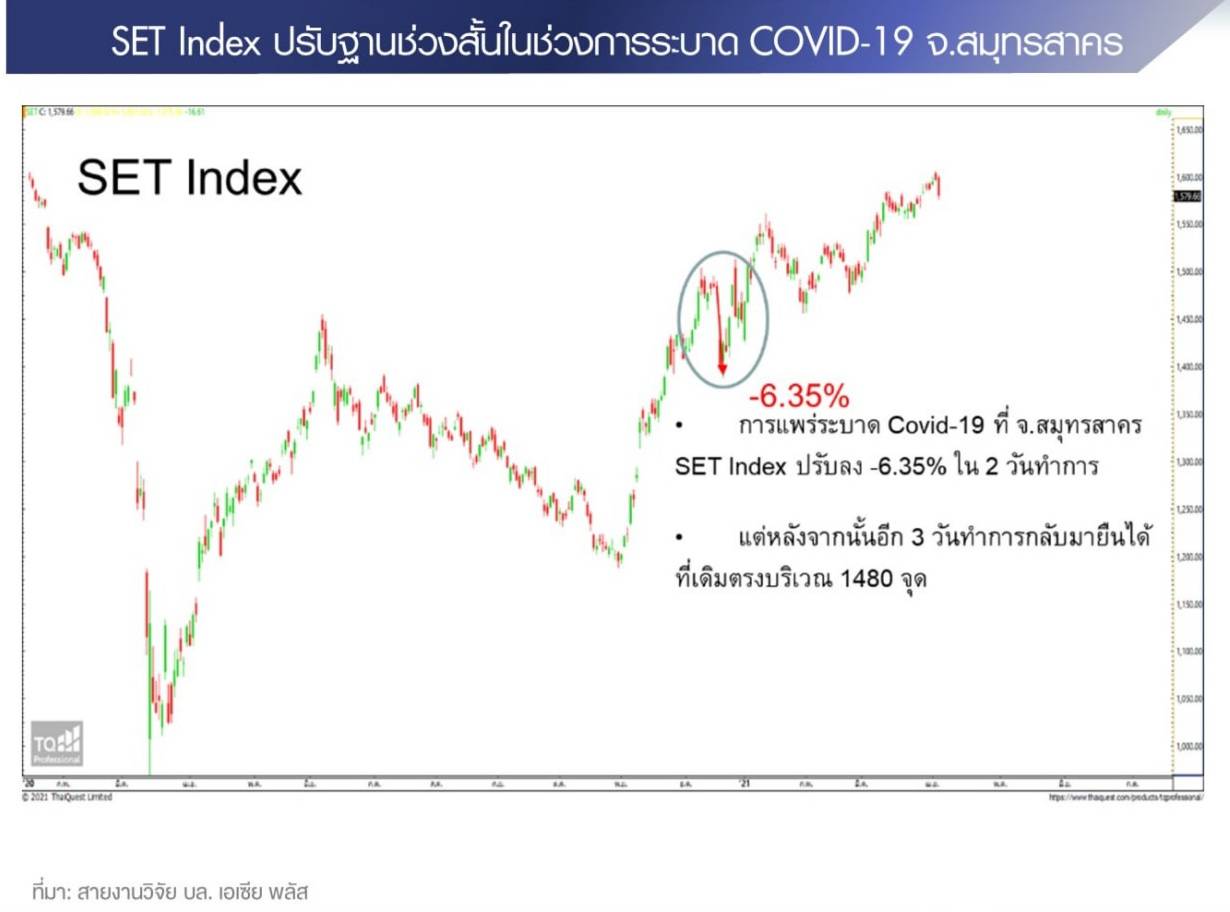
ฝ่ายวิจัยฯประเมินแนวรับสำคัญของ SET Index ไว้ที่ 1,537 จุด กลยุทธ์ระยะสั้น หลบ COVID-19 เข้าหุ้นมีแรงบวกเฉพาะตัว อาทิ STGT, STEC โดยมีปัจจัยพื้นฐานดังนี้
1. STGT (FV @ 65.00) คาดกำไรสุทธิปี 2564 อยู่ที่ 2.4 หมื่นล้านบาท เติบโตถึง 72.5% จากช่วงเดียวกันปีก่อน (yoy) จากแนวโน้มการปรับเพิ่มราคาขายถุงมือยางได้ 38.6% yoy จากปัญหาถุงมือยางขาดแคลน และคาดปริมาณขายถุงมือยางปี 2564 จะเพิ่มขึ้น 12.6% yoy ซึ่งก็หนุนให้แนวโน้มกำไรสุทธิงวดไตรมาส 1/64 จะขึ้นทำ New high ต่อเนื่อง อีกทั้งสหรัฐฯ แบนถุงมือยางจาก Top Glove
เนื่องจากใช้แรงงานผิดกฎหมาย ยิ่งทำให้ปัญหาถุงมือยางขาดแคลนรุนแรงขึ้น หนุนแนวโน้มราคาถุงมือยางยืนสูงต่อเนื่อง ถือเป็นผลบวกทางอ้อมต่อ STGT อีกทาง ขณะที่ประเมินมูลค่าทางพื้นฐานที่ระดับ 65 บาท มี Upside เกือบ 55% และ รอรับปันผลสูงกว่า 2 บาท/หุ้น(Div Yield 4.8%) ขึ้นเครื่องหมาย XD วันที่ 12 เม.ย.64 นี้
2. STEC (FV @ 18.00) ทิศทางธุรกิจสดใสจาก Backlog ปัจจุบันที่มีสูงถึง 1.08 แสนล้านบาท รองรับการสร้างรายได้ในช่วง 3 ปีข้างหน้า พร้อมโอกาสที่เปิดกว้างจากงานประมูลภาครัฐจำนวนมากที่ทยอยออกมาในปีนี้ ซึ่งบริษัทตั้งเป้าหมายจะรับงานใหม่ปีนี้ไม่ต่ำกว่า 4 หมื่นล้านบาท โดยประเมินรายได้ก่อสร้างเติบโต 7%YoY สู่ระดับ 3.8 หมื่นล้านบาท
อีกทั้งวันนี้ ครม.มีมติประชุมโครงการพัฒนาท่าเรือแหลมฉบังระยะที่ 3.(ท่าเทียบเรือ F) มูลค่า 8.4 หมื่นล้านบาท คาดสร้างเซนติเมนต์เชิงบวกต่อกลุ่มรับเหมา โดยเฉพาะ STEC ที่มีสายสัมพันธ์ที่ดีกับผู้ชนะสัมประทาน ขณะที่ประเมินมูลค่าทางพื้นฐานที่ระดับ 18 บาท มี Upside เกือบ 15% ขณะที่ PBV แม้ว่าจะอยู่ที่ 1.68 เท่า แต่ก็ต่ำกว่าค่าเฉลี่ยย้อนหลัง 10 ปี ที่ 3.48 เท่า ถึง 51%