


นับถอยหลังลดคุ้มครองเงินฝากเหลือ 1 ล้านบาท ฐานะแบงก์ไทยแกร่งไร้ปัญหา
ศูนย์วิจัยกสิกรไทยแจงนับถอยหลังลดคุ้มครองเงินฝากเหลือ 1 ล้านบาทต่อบัญชีต่อรายสถาบันการเงิน 11 ส.ค.นี้ หลังทยอยลดมาร่วม 10 ปี มั่นใจฐานะการการเงินของแบงก์ไทยสุดแกร่งเทียบต่างชาติได้ แม้เจอผลกระทบโควิด
วันที่ 7 สิงหาคม 2564 ศูนย์วิจัยกสิกรไทย เปิดเผยว่า ในอีกไม่กี่วันข้างหน้าหรือ 11 สิงหาคม 2564 วงเงินฝากซึ่งจะได้รับความคุ้มครองตามกฎหมายคุ้มครองเงินฝากจะลดลงมาอยู่ที่ 1 ล้านบาทต่อบัญชีต่อรายสถาบันการเงิน ซึ่งในกรณีของไทยนั้น เป็นการนับถอยหลังกระบวนการทยอยลดการคุ้มครองเงินฝากตามลักษณะจำนวน (Blanket Guarantee) ที่ใช้ระยะเวลาประมาณ 1 ทศวรรษ (ตั้งแต่ 11 ส.ค. 2554-11 ส.ค. 2564)
โดยศูนย์วิจัยกสิกรไทยมีมุมมองว่า การลดวงเงินฝากที่ได้รับความคุ้มครองลงมาน่าจะมีวัตถุประสงค์เพื่อสร้างวินัยทางการเงินที่มีความรอบคอบทั้งในด้านสถาบันการเงินและผู้ฝากเงิน เพื่อลดโอกาสของการเกิดภาระของภาครัฐและผู้เสียภาษีดังเช่นที่เคยเกิดขึ้นกับกองทุนฟื้นฟูและพัฒนาระบบสถาบันการเงินในช่วงวิกฤตเศรษฐกิจปี 2540
นอกจากนี้ กำหนดการสำหรับการปรับลดวงเงินฝากที่ได้รับความคุ้มครองก็มีการวางเอาไว้ล่วงหน้าแล้ว ประกอบกับฐานะทางการเงินที่แข็งแกร่งของสถาบันการเงินไทยในปัจจุบันทำให้ไม่มีเหตุจำเป็นที่จะต้องเลื่อนเวลาออกไป ซึ่งสอดคล้องกับแนวปฏิบัติด้านการคุ้มครองเงินฝากตามรายงานของ International Association of Deposit Insurers (IADI) ที่ระบุว่า สถาบันประกันเงินฝากส่วนใหญ่ยังคงระดับการค้ำประกันเงินฝากไว้ตามเดิม โดยที่ไม่ได้ปรับเพิ่มขึ้นดังเช่นวิกฤตปี 2008 (เนื่องจากทางการได้ออกมาตรการบรรเทาผลกระทบหลากหลายด้านเพื่อบรรเทาผลกระทบต่อเศรษฐกิจและสถาบันการเงิน รวมถึงสถาบันการเงินมีการปฏิรูปการดำเนินงานหลังวิกฤต ทำให้เข้มแข็งขึ้นมาก)
ขณะที่การเปิดโอกาสให้ผู้มีเงินออมสามารถออกไปลงทุนในต่างประเทศได้มากขึ้นในช่วงหลายปีที่ผ่านมาก็เป็นส่วนที่สะท้อนว่า ระบบการเงินของไทยไม่ได้เผชิญกับปัญหาด้านสภาพคล่องเหมือนกับวิกฤตปี 2540 ด้วยเช่นกัน
นอกจากนี้ ศูนย์วิจัยกสิกรไทยมองว่า การลดวงเงินฝากที่ได้รับความคุ้มครองยุคโควิด ผลกระทบต่อย้ายเงินฝากน่าจะอยู่ในวงจำกัด เนื่องจากธนาคารพาณิชย์ไทยยังมีสถานะสภาพคล่องและเงินทุนที่แข็งแกร่ง จึงทำให้ยังเป็นตัวเลือกที่ดีในการฝากเงินและสร้างความมั่นใจให้ผู้ฝากว่าจะได้รับเงินคืนเต็มจำนวน พร้อมผลตอบแทนในอัตราที่กำหนด
ขณะที่การฝากเงินที่ธนาคารพาณิชย์ตอบโจทย์มากกว่าเรื่องของความมั่นคง นั่นคือ ความสะดวกสบายในการใช้บริการทางการเงินอื่นๆ ทั้งโอนเงิน ชำระเงิน รวมถึงเป็นรากฐานข้อมูลการทำธุรกรรมเพื่อใช้บริการสินเชื่อในอนาคต หรือเป็นหลักประกันในการขอสินเชื่อ
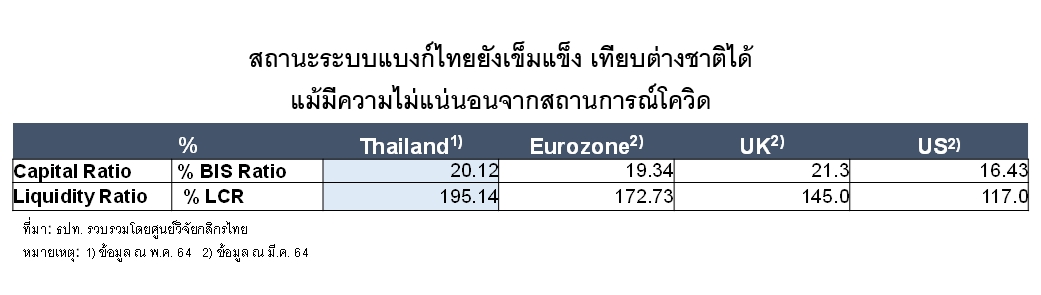
ทั้งนี้ สถานะทางการเงินของระบบธนาคารพาณิชย์ (รวมธนาคารพาณิชย์จดทะเบียนในไทยและสาขาธนาคารพาณิชย์ต่างประเทศ) พบว่า มีเงินกองทุนต่อสินทรัพย์เสี่ยงรวมสูงถึง 20.12% สูงกว่าเกณฑ์ขั้นต่ำที่ประมาณ 11-12% รวมถึงมีการดำรงสินทรัพย์สภาพคล่อง (% LCR) ที่ 195.14% ซึ่งสูงกว่าเกณฑ์ปัจจุบันของทางการที่ 100% ขณะที่ แม้จะอยู่ภายใต้สถานการณ์โควิดที่ยังมีความไม่แน่นอนสูง แต่ด้วยสถานะทางการเงินที่เข้มแข็ง โดยเฉพาะเมื่อเทียบกับช่วงวิกฤตปี 2540 อย่างมีนัยสำคัญ
ประกอบกับมีเกณฑ์การผ่อนปรนจากทางการ อาทิ ความยืดหยุ่นในการจัดชั้นหนี้ และการกันสำรองหนี้ด้อยคุณภาพในระดับสูงถึง 1.49 เท่าของเอ็นพีแอล ดังนั้น จึงทำให้สามารถรับมือกับสถานการณ์ที่ยังมีความไม่แน่นอนได้ โดยที่ยังทำหน้าที่เกื้อกูลช่วยเหลือลูกค้าที่ได้รับผลกระทบและทำหน้าที่ปล่อยสินเชื่อให้กับลูกหนี้ที่ยังมีธุรกิจอยู่ ประคองการฟื้นตัวของเศรษฐกิจไทย ขณะที่ สามารถส่งมอบเงินฝากพร้อมผลตอบแทนคืนให้ผู้ฝากได้ทุกบาททุกสตางค์