
เปิดแผน Oil Plan 2026 เป้าเลิกโซฮอล์ 91 ปีหน้า-ส่วน 95 รอปี’75
ในขณะที่การเปลี่ยนผ่านพลังงานกำลังกลายเป็นโจทย์ใหญ่ของประเทศ เมื่อวิกฤตภูมิรัฐศาสตร์ทำให้เห็นความเปราะบางของห่วงโซ่อุปทานน้ำมัน ขณะเดียวกันเป้าหมายลดการปล่อยก๊าซเรือนกระจกและการเติบโตของรถยนต์ไฟฟ้า (EV) กำลังเปลี่ยนรูปแบบการใช้เชื้อเพลิงในระยะยาว กรมธุรกิจพลังงานจึงเปิดร่าง “แผนปฏิบัติการด้านน้ำมันเชื้อเพลิง พ.ศ. 2569-2593” หรือ Oil Plan 2026 เพื่อวางทิศทางการจัดหา การผลิต และการใช้พลังงานให้สอดคล้องกับสถานการณ์ใหม่ โดยพยายามรักษาสมดุลระหว่างความมั่นคงทางพลังงาน ความสามารถในการแข่งขัน และเป้าหมายด้านสิ่งแวดล้อม
ชี้ความเสี่ยงพลังงานเพิ่ม
ศ.ดร.วิบูลย์ ศรีเจริญชัยกุล ผู้อำนวยการสถาบันวิจัยพลังงาน ชี้ให้เห็นว่าความขัดแย้งในตะวันออกกลางช่วงต้นปี 2569 ส่งผลให้ความต้องการใช้น้ำมันดีเซลของไทยเพิ่มจากปกติวันละ 60-70 ล้านลิตร เป็นประมาณ 100 ล้านลิตร จนภาครัฐต้องออกมาตรการรองรับรวมถึงนำเข้าน้ำมันสำเร็จรูปเข้ามาเสริม เหตุการณ์ดังกล่าวแสดงให้เห็นว่าความเสี่ยงด้านพลังงานไม่ได้จำกัดอยู่เพียงการขาดแคลนน้ำมัน แต่ยังรวมถึงความไม่แน่นอนของสถานการณ์โลกและความเชื่อมั่นของผู้ใช้พลังงาน ดังนั้น “ประเทศไทยจำเป็นต้องมีระบบห่วงโซ่อุปทานที่ยืดหยุ่น” มีข้อมูลสถานการณ์ที่ทันเวลา และมีแผนบริหารจัดการเมื่อเกิดวิกฤต ขณะเดียวกันยังต้องเตรียมรับมือกับการเปลี่ยนผ่านด้านพลังงาน
ในมุมมองของสถาบันวิจัยพลังงาน ร่าง Oil Plan จึงมีโจทย์สำคัญ 3 ด้าน ได้แก่ การสร้างความมั่นคงและความยืดหยุ่นของระบบพลังงาน การปรับตัวของโรงกลั่นและอุตสาหกรรมปิโตรเคมีให้ต่อยอดไปสู่ผลิตภัณฑ์มูลค่าเพิ่มและเชื้อเพลิงคาร์บอนต่ำ และการสร้างความเป็นธรรมในการเปลี่ยนผ่าน ทั้งโครงสร้างราคา กองทุนน้ำมันฯ ภาระของผู้บริโภค ผู้ประกอบการขนส่ง แรงงาน และธุรกิจในห่วงโซ่คุณค่า
สอดรับกับ “ดร.สราวุธ แก้วตาทิพย์” อธิบดีกรมธุรกิจพลังงาน ที่กล่าวว่า Oil Plan 2026 เป็นการทบทวนแผนเดิมที่จัดทำไว้ในปี 2024 มีปัจจัยหลักอยู่ 3 เรื่อง คือ การเร่งเป้าหมาย Net Zero ของประเทศจากปี 2065 เป็นปี 2050 วิกฤตพลังงานที่เกิดขึ้นในช่วงต้นปี 2569 และการเปลี่ยนผ่านด้านพลังงาน โดยเฉพาะการเติบโตของ EV เชื้อเพลิงชีวภาพ และน้ำมันอากาศยานยั่งยืน (SAF) ซึ่งล้วนส่งผลต่อทิศทางความต้องการใช้น้ำมันในอนาคต
ใช้น้ำมันลดตาม Net Zero
นายวุฒิทัต ตันติเวสส รองอธิบดีกรมธุรกิจพลังงาน อธิบายว่า ประมาณการความต้องการใช้น้ำมันเกิดขึ้นภายใต้ 2 ฉากทัศน์ คือ Current Trend Scenario ซึ่งเป็นกรณีที่การใช้น้ำมันเป็นไปตามแนวโน้มและนโยบายปัจจุบัน กับ Zero Vision 2050 ซึ่งเป็นกรณีที่ประเทศเร่งเปลี่ยนผ่านพลังงานเพื่อให้บรรลุเป้าหมายลดการปล่อยก๊าซเรือนกระจก ผลประเมินพบว่า “ปัจจุบันประเทศไทยใช้น้ำมันประมาณ 120 ล้านลิตรต่อวัน” และอาจเพิ่มเป็น 130 ล้านลิตรต่อวันในปี 2577 ก่อนลดลงเหลือประมาณ 106 ล้านลิตรต่อวันในปี 2593 ภายใต้ฉากทัศน์ Current Trend ขณะที่กรณี Zero Vision 2050 คาดว่าความต้องการจะอยู่ที่ประมาณ 125 ล้านลิตรต่อวันในปี 2572 และ “ลดลงเหลือเพียง 70 ล้านลิตรต่อวัน” ในปี 2593 เป็นผลกระทบจากการเพิ่มขึ้นของรถ EV และประสิทธิภาพการใช้พลังงานที่สูงขึ้น
อย่างไรก็ตาม การเปลี่ยนผ่านดังกล่าวไม่ได้เกิดขึ้นเท่ากันในทุกภาคส่วน เพราะแม้ความต้องการน้ำมันดีเซลและเบนซินมีแนวโน้มลดลง แต่ “น้ำมันอากาศยานยังมีโอกาสเติบโต” ตามการเดินทางทางอากาศ ขณะที่ภาคอุตสาหกรรมยังมีความต้องการพลังงานความร้อนบางประเภทที่ไฟฟ้าอาจทดแทนได้ยาก อีกโจทย์ที่ต้องจับตาคือ กำลังการกลั่นในประเทศซึ่งปัจจุบันอยู่ที่ประมาณ 200 ล้านลิตรต่อวัน และคาดว่าจะเพิ่มเป็น 220 ล้านลิตรต่อวันตั้งแต่ปี 2571 จากโครงการ CFP ของไทยออยล์ ขณะที่ความต้องการใช้น้ำมันบางประเภทมีแนวโน้มลดลง จึงต้องวางแผนบริหารกำลังการผลิตส่วนเกิน ไม่ให้กระทบต่อความสามารถในการแข่งขันและการลงทุนของอุตสาหกรรมโรงกลั่น
เป้าเลิกแก๊สโซฮอล์ 91 ปี’70
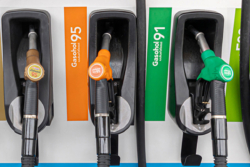
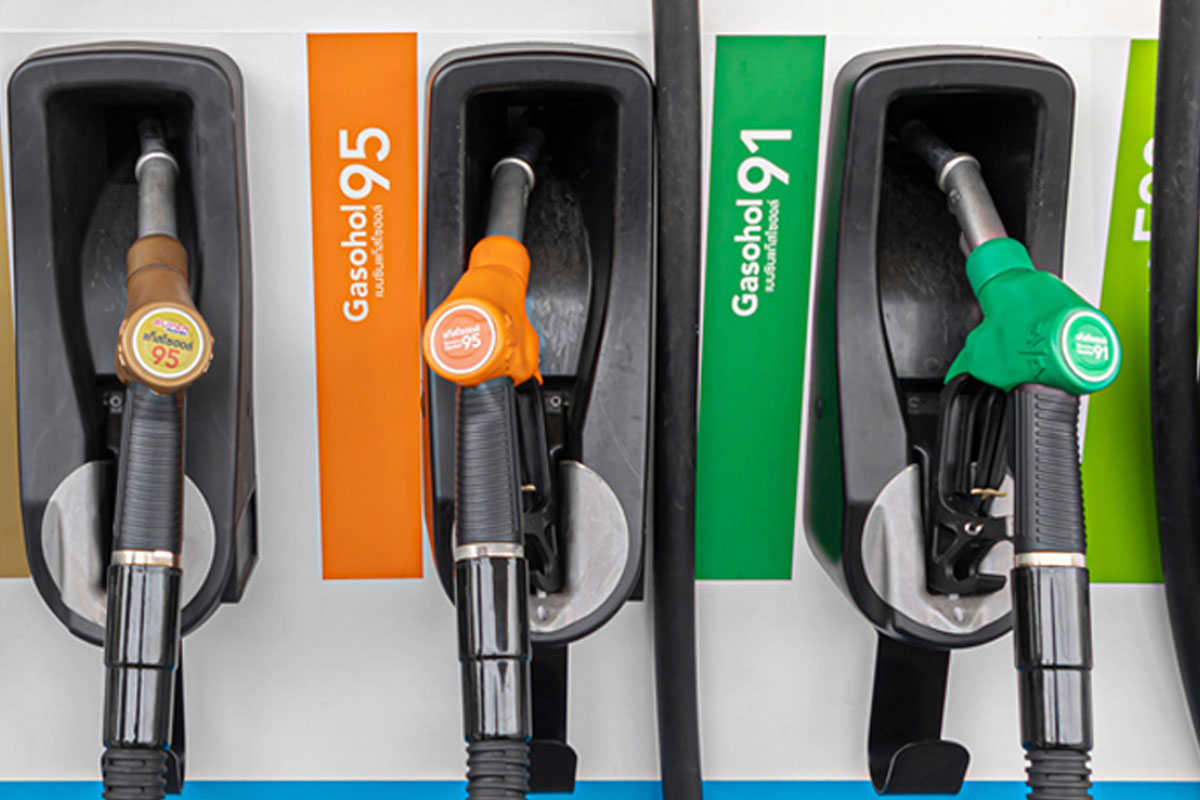
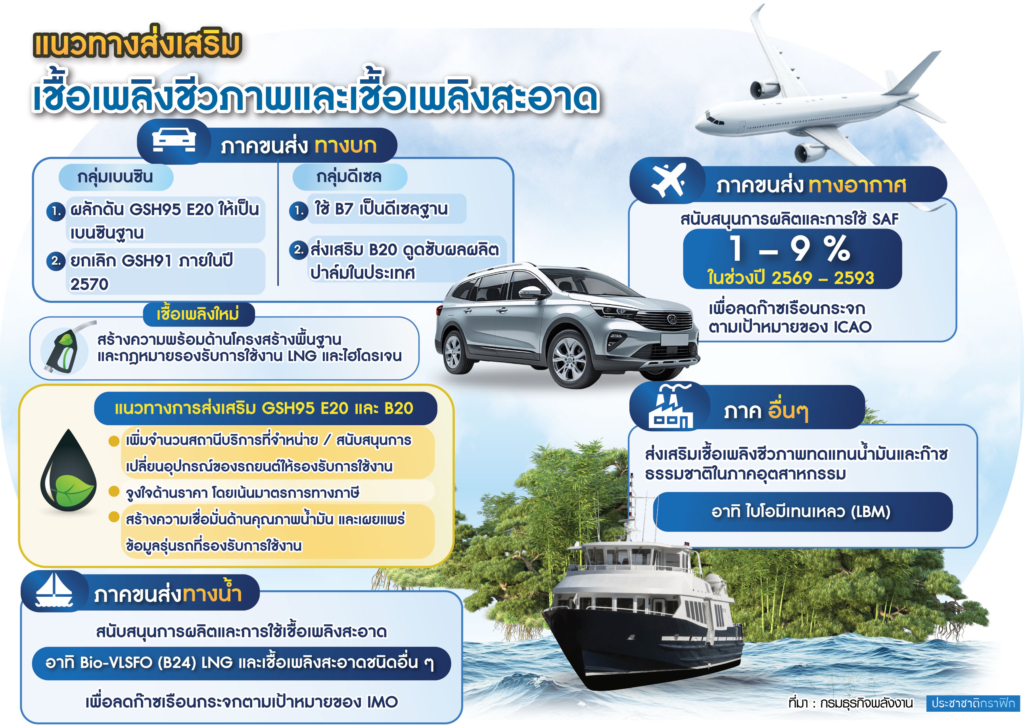
สำหรับกรอบยุทธศาสตร์ Oil Plan 2026 ประกอบด้วย 3 มิติหลัก ได้แก่ การส่งเสริมเชื้อเพลิงชีวภาพและเชื้อเพลิงสะอาด การเสริมสร้างความมั่นคงด้านน้ำมัน และการเพิ่มประสิทธิภาพการบริหารจัดการน้ำมันเชื้อเพลิง โดยในมิติแรกได้เตรียมปรับโครงสร้างเชื้อเพลิงภาคขนส่งกำหนดให้ E20 เป็นน้ำมันเบนซินพื้นฐาน และ B7 เป็นน้ำมันดีเซลพื้นฐาน พร้อมส่งเสริมการใช้ B20 ให้เพิ่มเป็น 20% ภายในปี 2575 จากปัจจุบันประมาณ 10% ขณะเดียวกันมีแนวทางยกเลิกแก๊สโซฮอล์ 91 ในปี 2570 และผลักดันให้ผู้ใช้เปลี่ยนไปใช้ E20 มากขึ้น โดย “ตั้งเป้าให้ E20 มีสัดส่วน 50%” ของตลาดภายในปี 2575 ปัจจุบันมีสถานีบริการรองรับ E20 แล้วมากกว่า 6,000 แห่ง ส่วนแก๊สโซฮอล์ 95 E10 และ E85 จะยังเป็นน้ำมันทางเลือก โดยกรมจะศึกษาความเหมาะสมในการยกเลิกแก๊สโซฮอล์ 95 ในปี 2575 อีกครั้ง
ส่วนภาคการบินกำหนดเป้าหมายส่งเสริม SAF ที่สัดส่วน 1.9% ตามศักยภาพการผลิตที่ประเมินไว้ ขณะที่ภาคขนส่งทางน้ำและอุตสาหกรรมจะสนับสนุนเชื้อเพลิงชีวภาพและเชื้อเพลิงสะอาดตามความเหมาะสม ควบคู่กับการพัฒนากฎหมาย มาตรฐาน และระบบนิเวศที่รองรับการผลิตตั้งแต่ต้นน้ำถึงปลายน้ำ ในด้านความมั่นคงกรมจะกระจายแหล่งนำเข้าน้ำมันดิบลดการพึ่งพาแหล่งใดแหล่งหนึ่ง รวมถึงศึกษาการจัดทำคลังสำรองน้ำมันเชิงยุทธศาสตร์ ปัจจุบันผู้ค้าน้ำมันมีภาระสำรองตามกฎหมาย ทั้งน้ำมันดิบ 6% และน้ำมันสำเร็จรูป 1% คิดเป็นระยะเวลาสำรองประมาณ 23 วัน เมื่อรวมปริมาณน้ำมันในระบบและกำลังการผลิต คาดว่ารองรับการใช้ได้ 40-50 วัน ส่วนเป้าหมายสำรอง 90 วัน ตามแนวทางของสำนักงานพลังงานระหว่างประเทศ (IEA) ที่ยังต้องศึกษารูปแบบและต้นทุนการดำเนินการเพิ่มเติม
BAFS จี้ต้องบังคับซื้อ SAF
ขณะที่ภาคเอกชนอย่างบริษัท บริการเชื้อเพลิงการบินกรุงเทพ จำกัด (มหาชน) หรือ BAFS สนับสนุนทิศทางของแผนโดย “หม่อมหลวงณัฐสิทธิ์ ดิศกุล” กรรมการผู้อำนวยการใหญ่และกรรมการ กล่าวว่า การกำหนดสัดส่วน SAF ขั้นต่ำ 1.9% จะช่วยสร้างความชัดเจนให้ตลาด กระตุ้นการลงทุนและสร้างตลาดรองรับวัตถุดิบพลังงานชีวภาพในประเทศ และหากเป็นไปได้เห็นว่าควรบังคับให้ผู้ค้าน้ำมันเป็นผู้จัดซื้อ SAF แทนการกำกับสายการบินโดยตรง เพื่อป้องกันการหลีกเลี่ยงเติมน้ำมันในไทยของสายการบินกว่า 140 แห่ง โดยต้องประกาศใช้แผนและออกกฎหมายรองรับให้ชัดเจน
ส่วนการขนส่งน้ำมัน BAFS อยู่ระหว่างก่อสร้างท่อส่งน้ำมันเฟส 3 ระยะทาง 52 กิโลเมตร เชื่อมสระบุรี-อ่างทอง ใช้งบฯ ลงทุนประมาณ 1,500 ล้านบาท คาดแล้วเสร็จสิ้นปี 2569 ก่อนเชิญชวนผู้ค้าน้ำมันเปลี่ยนมาใช้ระบบท่อในปี 2570 พร้อมพิจารณาลงทุนจุดรับ-จ่ายน้ำมันและระบบผสมเชื้อเพลิง รองรับ B20 และ E20
เอกชนขอรัฐต้องชัดเจน-ต่อเนื่อง
ในส่วนของ “ผู้แทนภาคอุตสาหกรรม” สนับสนุนการส่งเสริม B20 หากภาครัฐมีนโยบายชัดเจนและต่อเนื่อง เพราะจะช่วยเพิ่มการใช้วัตถุดิบภายในประเทศและลดการพึ่งพาการนำเข้า พร้อมเสนอให้ทบทวนโครงสร้างน้ำมันเบนซินที่มีหลายเกรดและอาจซ้ำซ้อนกัน โดยเฉพาะบทบาทของแก๊สโซฮอล์ 95 และ E85 ส่วนดีเซลเห็นด้วยกับการคง B7 เป็นน้ำมันพื้นฐาน เนื่องจากรถส่วนใหญ่รองรับได้ ขณะที่การส่งเสริม B20 ต้องให้ข้อมูลผู้บริโภคเกี่ยวกับรถรุ่นที่ใช้ได้อย่างชัดเจน อย่างไรก็ตาม เชื้อเพลิงชีวภาพยังมีข้อจำกัดด้านต้นทุนและราคา ภาครัฐจึงควรสร้างกลไกตลาดที่ทำให้เอทานอลและไบโอดีเซลแข่งขันกับเชื้อเพลิงทั่วไปได้โดยไม่ต้องพึ่งเงินอุดหนุนต่อเนื่อง ส่วน SAF เห็นว่าควรเน้นมาตรการส่งเสริมมากกว่าบังคับใช้ เพราะอาจกระทบความสามารถในการแข่งขันของสายการบิน และยังต้องเตรียมแผนรองรับกำลังการกลั่นส่วนเกินในปี 2050 และกำหนดนโยบายราคาที่สร้างความเชื่อมั่นให้นักลงทุน
ฝั่งของ “ผู้แทนสมาคมอุตสาหกรรมยานยนต์” ระบุว่า ปัจจุบันรถยนต์ใหม่มากกว่า 60% รองรับ E20 ขณะที่รถยนต์ในตลาดประมาณ 50% สามารถใช้ B20 ได้ จึงเห็นว่าการกำหนด E20 และ B7 เป็นน้ำมันพื้นฐานมีความสอดคล้องกับโครงสร้างรถยนต์ในประเทศ แต่ต้องคำนึงถึงรถรุ่นเก่าที่ยังมีข้อจำกัดในการใช้น้ำมันบางประเภท โดยเฉพาะการปรับเปลี่ยนหรือยกเลิกเกรดน้ำมันที่ต้องประเมินผลกระทบให้รอบคอบ ภาคยานยนต์ยังต้องการให้รัฐกำหนดนโยบายระยะยาวที่ชัดเจนและต่อเนื่อง เนื่องจากการพัฒนาเทคโนโลยีรถยนต์ต้องใช้เวลา พร้อมปรับโครงสร้างราคาพลังงานให้ยั่งยืน พัฒนามาตรฐานสถานีบริการและหัวจ่าย
นับถอยหลังจากนี้อีกประมาณ 1 เดือนครึ่ง เราจะได้เห็น Oil Plan 2026 ในฉบับสมบูรณ์ที่เสร็จพร้อมแผน PDP 2026 และนั่นจะเป็นมากกว่าแผนบริหารน้ำมันระยะยาว แต่เป็นทิศทางกำหนดอนาคตของโรงกลั่น ผู้ค้าน้ำมัน ผู้ผลิตเชื้อเพลิงชีวภาพ และอุตสาหกรรมยานยนต์