
น้ำท่วมหนึ่งวัน ธุรกิจสะดุดนานแค่ไหน มองความเสี่ยงที่ซ่อนอยู่ในบัญชี ผ่านสายตานักคณิตศาสตร์ประกันภัย
บทความ
ผู้เขียน : อาจารย์ทอมมี่ (พิเชฐ เจียรมณีทวีสิน)
อดีตนายกสมาคมนักคณิตศาสตร์ประกันภัยแห่งประเทศไทย
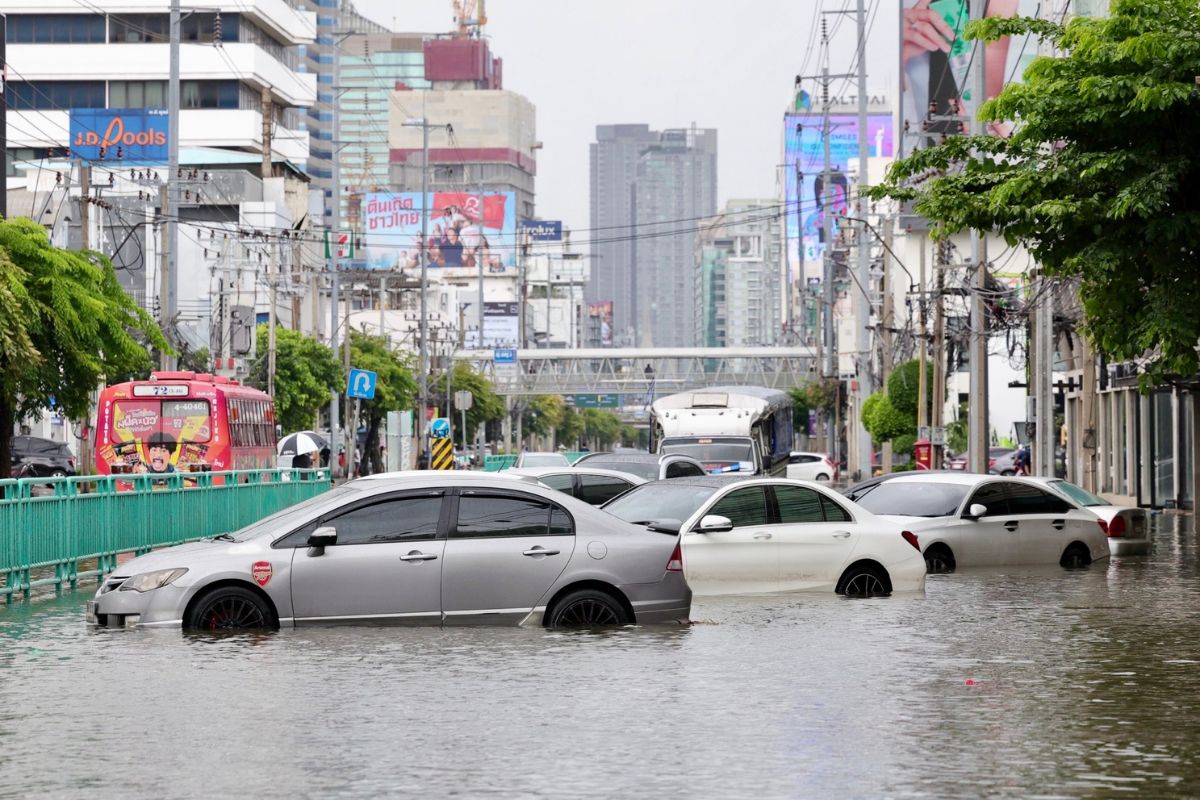
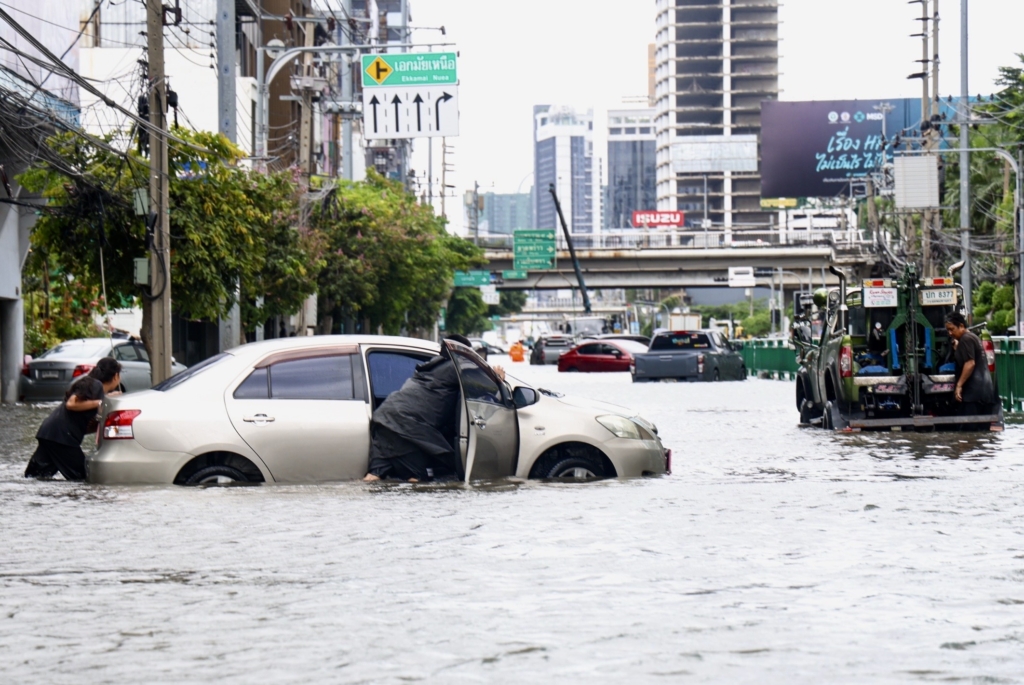
ภาพความเสียหายจากน้ำท่วมที่เห็นได้ชัดมักเป็นรถยนต์จมน้ำ สินค้าเปียกเสียหาย หรืออาคารที่ต้องซ่อมแซม แต่สำหรับผู้ประกอบการ ความเสียหายอีกส่วนหนึ่งอาจเพิ่งเริ่มต้นหลังน้ำลด เพราะลูกหนี้อาจขอเลื่อนจ่ายเงิน สินค้าส่งไม่ทันกำหนด หรือพนักงานกลับมาทำงานไม่ได้ ขณะที่ค่าเช่า เงินเดือน และภาระผ่อนชำระยังเดินต่อไปตามปฏิทิน ธุรกิจบางแห่งจึงอาจผ่านวันที่น้ำท่วมมาได้ แต่กลับเผชิญปัญหาเงินสดในสัปดาห์ถัดมา แม้ทรัพย์สินของตนเสียหายไม่มากนักก็ตาม
ในฐานะนักคณิตศาสตร์ประกันภัย ผมอยากชวนผู้ประกอบการมองน้ำท่วมผ่านคำถามว่า “หากกิจการสะดุด รายรับจะหายไปนานเพียงใด และธุรกิจมีเงินพอประคองตัวจนกลับมาทำงานได้หรือไม่” เพราะคำถามนี้ช่วยให้เห็นความเสี่ยงที่อาจไม่ปรากฏอยู่ในภาพข่าว แต่ส่งผลโดยตรงต่อความอยู่รอดของกิจการ
น้ำไม่เข้าบริษัท ธุรกิจก็หยุดได้
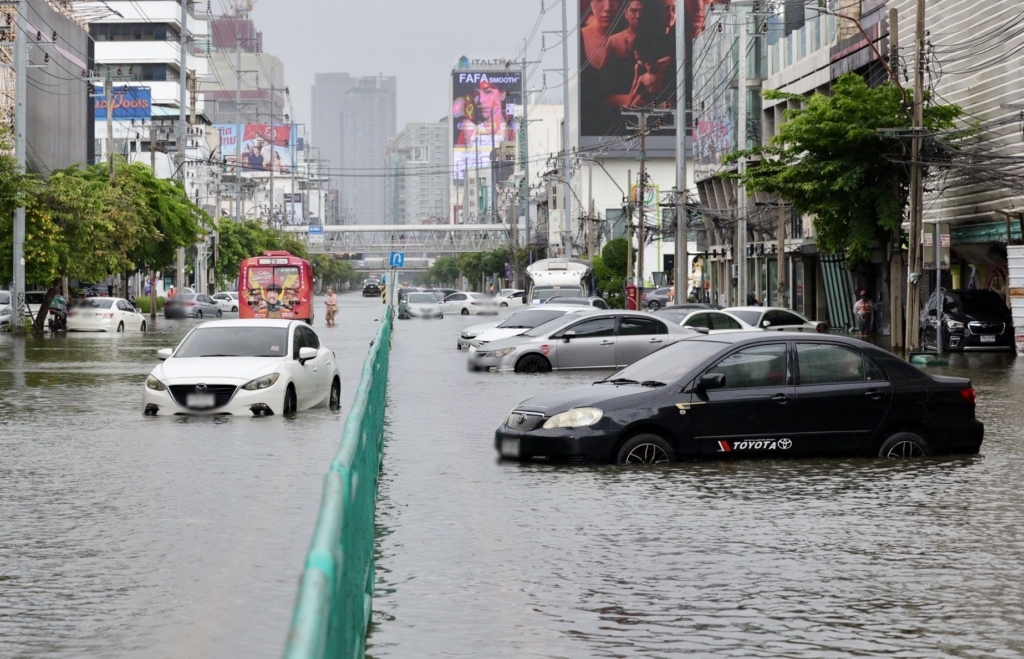
ลองนึกถึงกิจการที่สำนักงานและคลังสินค้าปลอดภัย แต่ถนนทางเข้าใช้ไม่ได้ รถขนส่งเข้ารับสินค้าไม่ได้ หรือผู้ผลิตวัตถุดิบรายสำคัญต้องหยุดดำเนินงาน กิจการนั้นอาจไม่มีโต๊ะหรือเครื่องจักรเสียหายเลย แต่ก็ยังส่งมอบงานให้ลูกค้าไม่ได้ สำหรับธุรกิจบริการ ปัญหาอาจเกิดจากพนักงานเดินทางมาไม่ถึง ระบบสื่อสารขัดข้อง หรือเอกสารสำคัญเข้าถึงไม่ได้ ส่วนร้านค้าอาจเปิดประตูได้ตามปกติ แต่ลูกค้าเข้ามาใช้บริการลำบากจนยอดขายลดลง
ดังนั้น การสำรวจความเสี่ยงจึงควรมองให้ไกลกว่าที่ตั้งบริษัท ไปถึงเส้นทางขนส่ง แหล่งวัตถุดิบ ระบบที่ใช้งาน และลูกค้าหลักด้วย ประเด็นที่ควรถามคือ ธุรกิจของเราต้องพึ่งใครบ้าง และหากจุดใดจุดหนึ่งหยุดทำงาน เรามีทางเลือกจริงหรือไม่ การมีผู้ขายสองรายอาจยังไม่เพียงพอ หากทั้งสองรายตั้งอยู่ในพื้นที่เดียวกันและใช้เส้นทางขนส่งเดียวกัน เช่นเดียวกับการมีคลังสินค้าหลายแห่งที่อาจได้รับผลกระทบจากน้ำก้อนเดียวกันได้
ระยะเวลาฟื้นตัวเป็นตัวกำหนดภาระทางการเงิน
น้ำอาจลดภายในหนึ่งวัน แต่กิจการอาจใช้เวลาอีกหลายวันในการทำความสะอาด ตรวจระบบไฟฟ้า รออะไหล่ หรือจัดหาสินค้ามาทดแทน ระยะเวลาที่น้ำท่วมกับระยะเวลาที่ธุรกิจหยุดหารายได้จึงอาจต่างกันมาก ในมุมคณิตศาสตร์ประกันภัย เราต้องพิจารณาทั้งโอกาสเกิดเหตุและขนาดความเสียหาย ขณะที่สำหรับผู้ประกอบการ ขนาดความเสียหายส่วนสำคัญมักผูกอยู่กับเวลาที่ต้องใช้ก่อนกลับมาดำเนินงานได้
เครื่องจักรสองเครื่องที่มีราคาเท่ากันอาจสร้างความเสี่ยงต่อกิจการไม่เท่ากัน เครื่องหนึ่งซื้อทดแทนได้ทันที แต่อีกเครื่องต้องรอชิ้นส่วนจากต่างประเทศและเป็นเครื่องเดียวที่ใช้ผลิตสินค้าหลัก หากดูเฉพาะราคาทรัพย์สิน เราอาจจัดลำดับการป้องกันผิดจุด เพราะอุปกรณ์ที่ราคาไม่สูงมากบางชิ้นอาจเป็นตัวกำหนดว่าทั้งกิจการจะเดินต่อได้หรือไม่ ผู้ประกอบการจึงควรระบุให้ได้ว่า อะไรคือจุดที่หยุดแล้วทำให้รายรับหยุดตาม และต้องใช้เวลานานเพียงใดจึงจะกู้กลับมาได้
เงินสำรองต้องสัมพันธ์กับวันที่รายรับสะดุด
หลายกิจการติดตามยอดขายและกำไรอย่างใกล้ชิด แต่อาจยังไม่เคยจำลองว่า หากรายรับลดลงกะทันหัน เงินสดที่มีจะเพียงพอนานเท่าไรในช่วงที่ธุรกิจหยุดชะงัก ค่าใช้จ่ายบางอย่างอาจลดลงได้ แต่บางอย่างยังต้องจ่ายต่อ อีกทั้งอาจมีค่าใช้จ่ายใหม่ เช่น ค่าขนย้าย ค่าเช่าสถานที่ชั่วคราว ค่าซ่อม และค่าจัดส่งผ่านเส้นทางอื่น จึงควรแยกให้ออกว่า อะไรคือยอดขายที่เลื่อนไปทำภายหลังได้ อะไรคือยอดขายที่หายไปเลย และมีเงินจำนวนใดที่ต้องจ่ายก่อนจะกลับมารับเงินจากลูกค้า
การวางแผนเงินสำรองไม่จำเป็นต้องเริ่มจากระบบซับซ้อน ผู้ประกอบการอาจเริ่มจากการสมมติให้กิจการสะดุดเป็นช่วงเวลาต่าง ๆ แล้วดูว่าเงินเข้าและเงินออกเปลี่ยนไปอย่างไร ใครต้องได้รับชำระก่อน และมีแหล่งเงินใดใช้ได้จริง ทั้งนี้ ไม่มีจำนวนเดือนสำรองที่เหมาะกับทุกกิจการ เพราะธุรกิจที่รับเงินสดทันทีต่างจากธุรกิจที่ให้เครดิตลูกค้านาน และธุรกิจที่ย้ายไปทำงานที่อื่นได้ง่ายก็ต่างจากโรงงานที่ต้องใช้เครื่องจักรเฉพาะ ดังนั้น เงินสำรองที่เหมาะสมจึงควรผูกกับลักษณะกิจการและเวลาฟื้นตัวของตนเอง
นำคำพยากรณ์มาเชื่อมกับคำสั่งปฏิบัติงาน
สำหรับผู้ประกอบการ ข้อมูลจากกรมอุตุฯ และหน่วยงานด้านน้ำจะมีประโยชน์มากขึ้นเมื่อเชื่อมกับสิ่งที่บริษัทต้องทำอย่างชัดเจน ตัวอย่างเช่น เมื่อมีคำเตือนฝนหนักในพื้นที่ที่เกี่ยวข้อง ใครต้องตรวจสอบเส้นทางส่งสินค้า ใครมีหน้าที่ประสานผู้ขาย และใครตัดสินใจย้ายสินค้าที่เสียหายง่าย
หากสถานการณ์ใกล้ตัวขึ้น บริษัทจะปรับเวลาจัดส่ง ลดการนำของเข้าคลัง หรือย้ายงานบางส่วนไปสถานที่สำรองอย่างไร สิ่งเหล่านี้ควรกำหนดไว้ก่อนเกิดเหตุ เพราะในวันที่ทุกคนกำลังแก้ปัญหา การเริ่มถกเถียงว่าใครมีอำนาจอนุมัติอาจทำให้เสียเวลาที่จำเป็นต่อการป้องกันความเสียหาย
ขณะเดียวกัน คำพยากรณ์ระดับพื้นที่กว้างยังต้องประกอบกับสถานการณ์รอบกิจการ ทั้งฝนจริง ระดับน้ำ และสภาพเส้นทาง การมีผู้รับผิดชอบติดตามข้อมูลและส่งต่อข้อสรุปให้คนตัดสินใจ จึงช่วยลดความสับสนได้มากกว่าการให้ทุกคนต่างคนต่างอ่านข่าว
ประกันภัยกับแผนดำเนินธุรกิจต้องทำงานร่วมกัน
เมื่อพูดถึงน้ำท่วม ผู้ประกอบการจำนวนหนึ่งอาจนึกถึงกรมธรรม์ที่ซื้อไว้ แต่การวางแผนควรตรวจให้ชัดว่าความคุ้มครองที่มีตรงกับความเสียหายที่กิจการกังวลหรือไม่ ไม่ควรตั้งสมมติฐานว่าประกันทรัพย์สินจะจ่ายรายได้ที่หายไปทุกกรณี เพราะรายละเอียดความคุ้มครองและเงื่อนไขต้องตรวจสอบจากกรมธรรม์ของตนเอง แม้ความเสียหายบางส่วนจะได้รับความคุ้มครอง ธุรกิจก็ยังต้องมีเงินสำหรับค่าใช้จ่ายระหว่างฟื้นตัว และต้องเตรียมข้อมูลประกอบการเรียกร้องสินไหม
ทะเบียนทรัพย์สิน รายการสินค้า หลักฐานซื้อขาย และข้อมูลทางการเงินจึงควรถูกจัดเก็บให้เข้าถึงได้แม้สถานที่ทำงานใช้งานไม่ได้ การสำรองข้อมูลไว้แต่ไม่เคยทดลองเรียกใช้ อาจทำให้พบปัญหาในวันที่จำเป็นต้องใช้จริง ประกันภัยช่วยรับภาระทางการเงินตามเงื่อนไข ส่วนการรักษาลูกค้า การส่งมอบงาน และการกลับมาเปิดกิจการ ยังต้องอาศัยแผนที่บริษัทเตรียมไว้ด้วย
งบป้องกันควรเริ่มจากจุดที่ทำให้ธุรกิจเดินต่อได้
เมื่อเงินลงทุนมีจำกัด ผู้ประกอบการต้องจัดลำดับว่าจะป้องกันอะไรเป็นอย่างแรก สิ่งที่ควรได้รับความสำคัญคือความปลอดภัยของคน ตามด้วยระบบและทรัพย์สินที่จำเป็นต่อการดำเนินงาน โดยพิจารณาทั้งความเสียหายที่อาจเกิดและความยากในการทดแทน บางกิจการอาจได้ประโยชน์มากจากการย้ายอุปกรณ์สำคัญขึ้นที่สูง บางแห่งควรเตรียมผู้ขนส่งสำรอง
ขณะที่บางแห่งควรลงทุนให้พนักงานเข้าถึงระบบงานจากสถานที่อื่นได้อย่างปลอดภัย ดังนั้น งบป้องกันจึงไม่จำเป็นต้องลงกับสิ่งก่อสร้างทั้งหมด การปรับขั้นตอนทำงานหรือเตรียมทางเลือกไว้ล่วงหน้าอาจช่วยลดเวลาหยุดกิจการได้เช่นกัน
อย่างไรก็ตาม ทุกทางเลือกควรผ่านการทดลองว่าแผนย้ายสินค้าใช้ได้จริงหรือไม่ รถที่เตรียมไว้เข้าถึงพื้นที่ได้หรือเปล่า เพราะแผนที่ผ่านการซ้อมจะช่วยให้เห็นข้อจำกัดก่อนที่ข้อจำกัดนั้นจะกลายเป็นค่าเสียหาย
สำหรับผม บทบาทสำคัญของคณิตศาสตร์ประกันภัยในเรื่องนี้คือการช่วยให้ผู้ประกอบการเห็นความเชื่อมโยงระหว่างเหตุการณ์ ความเสียหาย และกำลังทางการเงินของกิจการ แล้วเลือกวิธีรับมือให้เหมาะกับตนเอง
หลังน้ำลด เราอาจนับจำนวนสินค้าที่เสียหายได้ไม่ยาก แต่คำถามที่เจ้าของกิจการควรตอบไว้ล่วงหน้าคือ ต้องใช้เวลาและเงินอีกเท่าไร กว่าธุรกิจจะกลับมารับเงินได้ตามปกติ คำตอบนี้จะช่วยกำหนดได้ทั้งงบป้องกัน เงินสำรอง ความคุ้มครองประกันภัย และแผนฟื้นตัวที่ธุรกิจจำเป็นต้องมี