
แมคโคร-โลตัสส์ หนุนสถานะ CPALL แข็งแกร่ง-เรตติ้งหุ้นกู้ A+
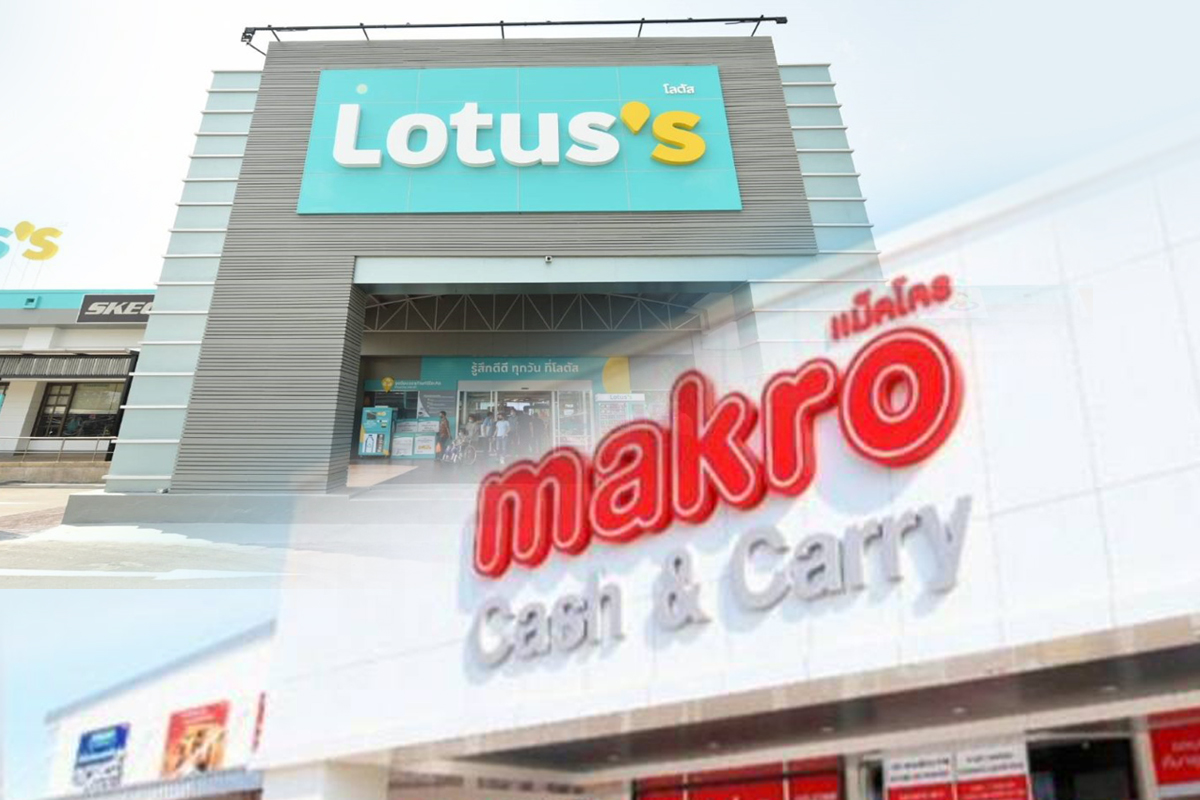
ทริสเรทติ้งคงอันดับเครดิตองค์กร-หุ้นกู้ “CPALL” ที่ระดับ “A+” พร้อมจัดอันดับเครดิตหุ้นกู้ไม่ด้อยสิทธิ ไม่มีหลักประกัน วงเงินไม่เกิน 1.2 หมื่นล้านบาท ที่ “A+” แนวโน้ม “stable” สะท้อนสถานะบริษัทสุดแกร่ง ชี้ “แมคโคร-โลตัสส์” แรงเสริมสำคัญ
วันที่ 25 มกราคม 2566 ผู้สื่อข่าวรายงานว่า ทริสเรทติ้งแจ้งว่า ได้คงอันดับเครดิตองค์กร ตลอดจนหุ้นกู้มีหลักประกันและหุ้นกู้ไม่ด้อยสิทธิ ไม่มีหลักประกันของบริษัท ซีพี ออลล์ จำกัด (มหาชน) หรือ CPALL ที่ระดับ “A+” พร้อมทั้งคงอันดับเครดิตหุ้นกู้ด้อยสิทธิลักษณะคล้ายทุน ไม่มีประกันและไถ่ถอนเมื่อเลิกกิจการ (hybrid debentures) ของบริษัทที่ระดับ “A-”
ในขณะเดียวกัน ทริสเรทติ้งยังจัดอันดับเครดิตหุ้นกู้ไม่ด้อยสิทธิ ไม่มีหลักประกันชุดใหม่ในวงเงินไม่เกิน 1.2 หมื่นล้านบาท ซึ่งไถ่ถอนภายใน 12 ปีของบริษัทที่ระดับ “A+” ด้วยเช่นกัน โดยบริษัทจะนำเงินที่ได้จากการออกหุ้นกู้ครั้งนี้ไปใช้ชำระคืนหนี้เงินกู้และใช้เป็นเงินทุนหมุนเวียนในการดำเนินงาน ส่วนแนวโน้มอันดับเครดิตยังคง “stable” หรือ “คงที่”
ทั้งนี้ อันดับเครดิตยังคงสะท้อนถึงสถานะทางธุรกิจที่แข็งแกร่งของบริษัท ซึ่งมาจากปัจจัยสนับสนุนต่าง ๆ อาทิ การเป็นผู้นำในธุรกิจร้านค้าสะดวกซื้อในประเทศไทย การมีเครือข่ายร้านค้าที่แข็งแกร่งและครอบคลุมทั่วประเทศ และการมีธุรกิจสนับสนุนที่เข้มแข็ง
นอกจากนี้ ความสามารถในการแข่งขันของบริษัทยังได้รับแรงเสริมจากสถานะที่แข็งแกร่งของบริษัทย่อยคือ บริษัท สยามแม็คโคร จำกัด (มหาชน) (MAKRO) ซึ่งเป็นผู้นำในธุรกิจค้าส่งสินค้าประเภทอาหาร รวมทั้งบริษัท เอก-ชัย ดีสทริบิวชั่น ซิสเทม จำกัด (LOTUSS) และ Lotus’s Stores (Malaysia) Sdn. Bhd. ซึ่งเป็นผู้ประกอบการไฮเปอร์มาร์เก็ตรายใหญ่ภายใต้แบรนด์ “Lotus’s” ทั้งในประเทศไทยและประเทศมาเลเซียอีกด้วย
ขณะที่ผลการดำเนินงานของบริษัทเป็นไปตามประมาณการของทริสเรทติ้ง โดยในช่วง 9 เดือนแรกของปี 2565 บริษัทมีรายได้จากการดำเนินงานรวม 6.3 แสนล้านบาท เพิ่มขึ้น 56.4% จากช่วงเดียวกันของปีก่อน บริษัทมีกำไรก่อนดอกเบี้ยจ่าย ภาษี ค่าเสื่อมราคาและค่าตัดจำหน่าย (EBITDA) เพิ่มขึ้น 62.3% จากช่วงเดียวกันของปีก่อนโดยมาอยู่ที่ระดับ 5.4 หมื่นล้านบาท
ทั้งนี้ รายได้และ EBITDA ของบริษัทที่เพิ่มขึ้นอย่างมีนัยสำคัญนั้น มีสาเหตุหลักมาจากการรวมงบการเงินของ บริษัท ซี.พี. รีเทล ดีเวลลอปเม้นท์ จำกัด (CPRD) ซึ่งรวมถึงผลการดำเนินงานของ Lotus’s ในประเทศไทย และประเทศมาเลเซีย เข้ามาในเดือนตุลาคม 2564 ผนวกกับการฟื้นตัวของธุรกิจค้าปลีกและธุรกิจพื้นที่ให้เช่าของบริษัท
แม้ว่าภาระหนี้ของบริษัทจะเพิ่มขึ้นมาอยู่ที่ระดับ 4.2 แสนล้านบาท ณ เดือน ก.ย. 2565 จากระดับ 2.8 แสนล้านบาท ในปี 2563 แต่อัตราส่วนหนี้สินทางการเงินต่อเงินทุนของบริษัทก็ลดลงมาอยู่ที่ระดับ 59.5% ณ เดือน ก.ย. 2565 จากระดับ 75.3% ในปี 2563 อันเป็นผลจากการรวมงบการเงินดังที่กล่าวแล้วข้างต้น ในขณะที่อัตราส่วนหนี้สินทางการเงินต่อ EBITDA เพิ่มขึ้นเล็กน้อยมาอยู่ที่ระดับ 6 เท่า จากระดับ 5.7 เท่า ในปี 2563
ในอนาคตข้างหน้า ทริสเรทติ้งคาดว่า ผลการดำเนินงานของบริษัทน่าจะค่อย ๆ ฟื้นตัวขึ้น ตามการฟื้นตัวของธุรกิจในภาคการท่องเที่ยว และการที่กิจกรรมทางเศรษฐกิจต่าง ๆ กลับสู่สภาวะปกติ
ทั้งนี้ สมมุติฐานกรณีพื้นฐานของทริสเรทติ้งคาดการณ์ว่า อัตราส่วนหนี้สินทางการเงินต่อ EBITDA ของบริษัทจะแกว่งตัวอยู่ที่ระดับ 5.8 เท่า ในปี 2565 และจะลดลงต่ำกว่า 5 เท่า ภายในปี 2567 ในขณะที่อัตรา
ส่วนหนี้สินทางการเงินต่อเงินทุนของบริษัท น่าจะลดลงมาอยู่ที่ระดับประมาณ 58% ในระหว่างปี 2565-2567
รวมถึงทริสเรทติ้งประเมินว่า สภาพคล่องทางการเงินของบริษัทจะอยู่ในระดับที่บริหารจัดการได้ในช่วง 12 เดือนข้างหน้า โดย ณ สิ้นเดือน ก.ย. 2565 แหล่งเงินทุนของบริษัทประกอบด้วย เงินสดในมือจำนวน 4.5 หมื่นล้านบาท
และทริสเรทติ้งยังคาดว่า เงินทุนจากการดำเนินงานของบริษัทในปี 2566 จะอยู่ที่ระดับประมาณ 5.2 หมื่นล้านบาท ซึ่งทริสเรทติ้งประเมินว่า เงินสดในมือและกระแสเงินสดจากการดำเนินงานของบริษัท มีเพียงพอสำหรับใช้ในการชำระหนี้ที่จะครบกำหนด จำนวนประมาณ 2.6 หมื่นล้านบาท และค่าใช้จ่ายตามแผนลงทุนอีกประมาณ 2.9 หมื่นล้านบาท
ตามข้อกำหนดทางการเงินของตราสารหนี้ที่ระบุให้บริษัทต้องดำรงอัตราส่วนหนี้สินที่มีภาระดอกเบี้ยสุทธิต่อทุน (ไม่รวมหนี้สินตามสัญญาเช่า) ให้ต่ำกว่า 2 เท่านั้น ณ เดือน ก.ย. 2565 บริษัทมีอัตราส่วนดังกล่าวอยู่ที่ 1 เท่า ซึ่งทริสเรทติ้งคาดว่า บริษัทน่าจะสามารถปฏิบัติตามข้อกำหนดทางการเงินดังกล่าวได้ตลอดช่วงระยะเวลาประมาณการ