
ธปท.เผยไตรมาส 2/66 “หนี้เสีย-SM” สินเชื่อรถยนต์ขยับเพิ่มเป็น 14.39%
ธปท.เผยตัวเลขผลประกอบการแบงก์ไตรมาส 2/2566 ชี้หนี้เสียทั้งระบบขยับลดลง หลังสถาบันการเงินเร่งปรับโครงสร้างหนี้-ตัดขาย แต่ “เอ็นพีแอล-SM” สินเชื่อรถยนต์เพิ่มขึ้นจาก 13.85% เป็น 14.39% ด้านสินเชื่อหดตัว -0.4% หลังคืนชำระหนี้-แห่ออกตราสารหนี้ ส่วนผลประกอบการโกยกำไรสุทธิ 7.4 หมื่นล้านบาท
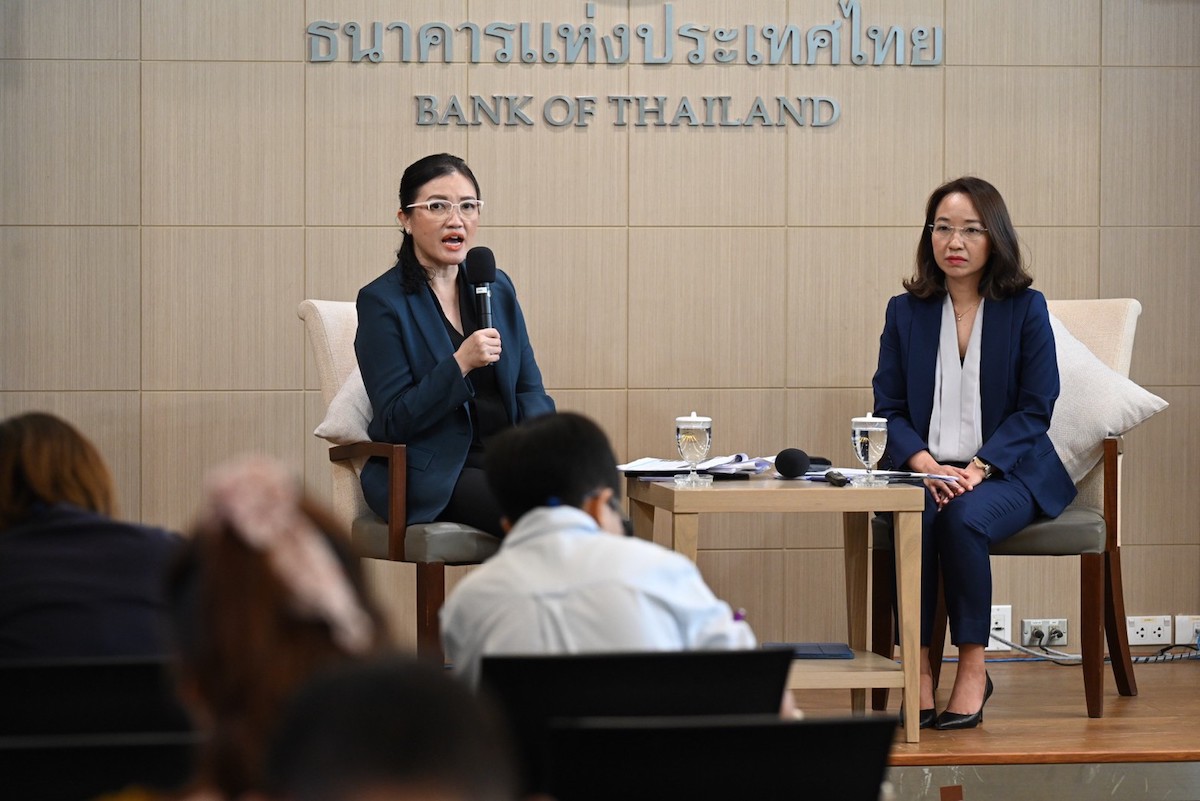
วันที่ 22 สิงหาคม 2566 นางสาวอัจจนา ล่ำซำ ผู้อำนวยการอาวุโส ฝ่ายตรวจสอบแบบจำลองและวิเคราะห์ความเสี่ยงสถาบันการเงิน ธนาคารแห่งประเทศไทย (ธปท.) เปิดเผยว่า ภาพรวมหนี้ที่ไม่ก่อให้เกิดรายได้ (เอ็นพีแอล) ในไตรมาสที่ 2/2566 ปรับลดลงเล็กน้อย โดยยอดคงค้างเอ็นพีแอลอยู่ที่ 4.92 แสนล้านบาท คิดเป็น 2.67% ของสินเชื่อรวม จากไตรมาสที่ 1/2566 อยู่ที่ 2.68%
ทั้งนี้ หนี้เอ็นพีแอลที่ปรับลดลงมาจากสถาบันการเงินเร่งปรับโครงสร้างหนี้ บริหารจัดหารจัดการหนี้ ทั้งการตัดหนี้สูญ และขายให้กับบริษัท บริหารสินทรัพย์ (AMC) ส่งผลให้หนี้เอ็นพีแอล ปรับลดลง ซึ่งหากพิจารณาไส้ในเอ็นพีแอล พบว่า หนี้เอ็นพีแอลในกลุ่มสินเชื่ออุปโภคปรับเพิ่มขึ้นจาก 2.68% เป็น 2.71% โดยมาจากสินเชื่อรถยนต์เป็นสำคัญเพิ่มจาก 1.89% เป็น 2.05% และสินเชื่อธุรกิจ พบว่า ธุรกิจขนาดกลางและขนาดย่อม (เอสเอ็มอี) มีเอ็นพีแอลปรับเพิ่มขึ้นจาก 6.65% มาอยู่ที่ 6.67%
ขณะที่ “สินเชื่อกล่าวถึงเป็นพิเศษ” (SM) หรือ Stage 2 มีแนวโน้มเพิ่มขึ้นเล็กน้อยจาก 6.00% มาอยู่ที่ 6.08% ซึ่งพบว่า สินเชื่อธุรกิจปรับเพิ่มขึ้นทั้งธุรกิจขนาดใหญ่ จาก 3.97% เป็น 4.05% เป็นผลมาจากการจัดชั้นหนี้ และเอสเอ็มอี ปรับเพิ่มจาก 10.88% เป็น 10.97% เนื่องจากฐานสินเชื่อที่ปรับลดลง ส่วนสินเชื่อรายย่อย พบว่า สินเชื่อรถยนต์ปรับเพิ่มขึ้นจาก 13.85% เป็น 14.39% ส่วนสินเชื่อบ้าน บัตรเครดิต และสินเชื่อส่วนบุคคลปรับลดลง
“เรายังต้องติดตามความสามารถในการชำระหนี้ของ SMEs และครัวเรือนบางกลุ่มที่ยังมีฐานะการเงินเปราะบางจากภาระหนี้ที่สูงขึ้นและรายได้ที่ฟื้นตัวช้า โดยสัดส่วนหนี้ครัวเรือนต่อ GDP ไตรมาส 1/66 ลดลงเล็กน้อยตามการฟื้นตัวของเศรษฐกิจ ขณะที่ภาคธุรกิจมีสัดส่วนหนี้สินต่อ GDP ปรับลดลงต่อเนื่อง และความสามารถในการทำกำไรปรับดีขึ้นเล็กน้อยจากภาคการผลิต โดยต้องติดตามความเสี่ยงจาก ภาคการส่งออกที่ชะลอลงตามเศรษฐกิจโลก ภาคการท่องเที่ยวที่ต้องมีการฟื้นตัวอย่างต่อเนื่อง และภาคก่อสร้างที่ต้องติดตามนโยบายของภาครัฐ”
นางสาวสุวรรณี เจษฎาศักดิ์ ผู้ช่วยผู้ว่าการสายกำกับสถาบันการเงิน ธนาคารแห่งประเทศไทย (ธปท.) เปิดเผยว่า ผลการดำเนินงานระบบธนาคารพาณิชย์ไตรมาส 2 ปี 2566 ความมั่นคงและมีเสถียรภาพ โดยมีเงินกองทุน เงินสำรอง และสภาพคล่องอยู่ในระดับสูง โดยมีกำไรสุทธิอยู่ที่ 7.4 หมื่นล้านบาท เป็นผลจากรายได้ดอกเบี้ยสุทธิที่เพิ่มขึ้น แม้ต้นทุนทางการเงินปรับเพิ่มขึ้นจากการปรับขึ้นดอกเบี้ยเงินรับฝากและ FIDF Fee กลับสู่ระดับปกติ รวมถึงค่าใช้จ่ายดำเนินงานและค่าใช้จ่ายสำรองที่เพิ่มขึ้น ทั้งนี้ หากเทียบไตรมาสก่อน กำไรสุทธิปรับเพิ่มขึ้น จากรายได้เงินปันผลตามปัจจัยฤดูกาล และรายได้ดอกเบี้ยสุทธิเป็นสำคัญ
ขณะที่สินเชื่อระบบธนาคารพาณิชย์ไตรมาส 2 ปี 2566 หดตัว -0.4 จากระยะเดียวกันปีก่อน จากการทยอยชำระคืนหนี้ของภาคธุรกิจหลังเร่งขยายตัวต่อเนื่องเพื่อเสริมสภาพคล่องในช่วงโควิด โดยเฉพาะการชำระคืนสินเชื่อ SMEs (รวม soft loan) และภาครัฐ ขณะที่ธุรกิจขนาดใหญ่ส่วนหนึ่งระดมทุนผ่านการออกตราสารหนี้ ประกอบกับมีการบริหารจัดการคุณภาพหนี้ของธนาคารพาณิชย์
อย่างไรก็ดี สินเชื่อยังขยายตัวได้จากธุรกิจขนาดใหญ่กลุ่ม holding อยู่ที่ 1.1% รวมถึงสินเชื่อรายย่อยพอร์ตที่อยู่อาศัย 2.8% และพอร์ตส่วนบุคคลเป็นสำคัญ โดยสินเชื่อรถยนต์ขยายตัวระดับต่ำ 1.6% ส่วนหนึ่งมาจากสถาบันการเงินเพิ่มความระมัดระวังการปล่อยสินเชื่อ
“สินเชื่อปีนี้จะเห็นการขยายตัวน้อยกว่าช่วงโควิด-19 เนื่องจากช่วงนั้นเป็นการอัดมาตรการต่างๆ ของภาครัฐพร้อมกัน ซึ่งปัจจุบันสถานการณ์เริ่มดีขึ้น มีการชำระหนี้คืน เพราะสินเชื่อซอฟต์โลนระยะที่ 1 ก็ครบกำหนดชำระ หรือธุรกิจขนาดใหญ่ที่หันไประดมทุนในการออกตราสารหนี้ เพื่อล็อกเรทหลังจากเห็นดอกเบี้ยขาขึ้น ทำให้ในไตรมาสที่ 2 สินเชื่อ -0.4% ถือว่าเป็นการหดตัวครั้งแรกในช่วงหลายปี”