

หุ้นแบงก์ Q2 กำไร 5 หมื่นล้าน จับตาตั้งสำรองโบรกฯเห็นต่างเพิ่ม/ลด
โบรกฯส่องกำไรแบงก์ก่อนประกาศงบฯ Q2/2567 “หยวนต้า” คาด Q2 แผ่วลงจากไตรมาสก่อน เหตุตั้งสำรองหนี้รายย่อยพุ่ง “สินเชื่อ-รายได้ดอกเบี้ยรับสุทธิ-รายได้ค่าธรรมเนียม” ส่อหดตัว ฟาก “บล.พาย” มองต่างแบงก์ตั้งสำรองหนี้ไตรมาส 2 ลดลงหนุนกำไร
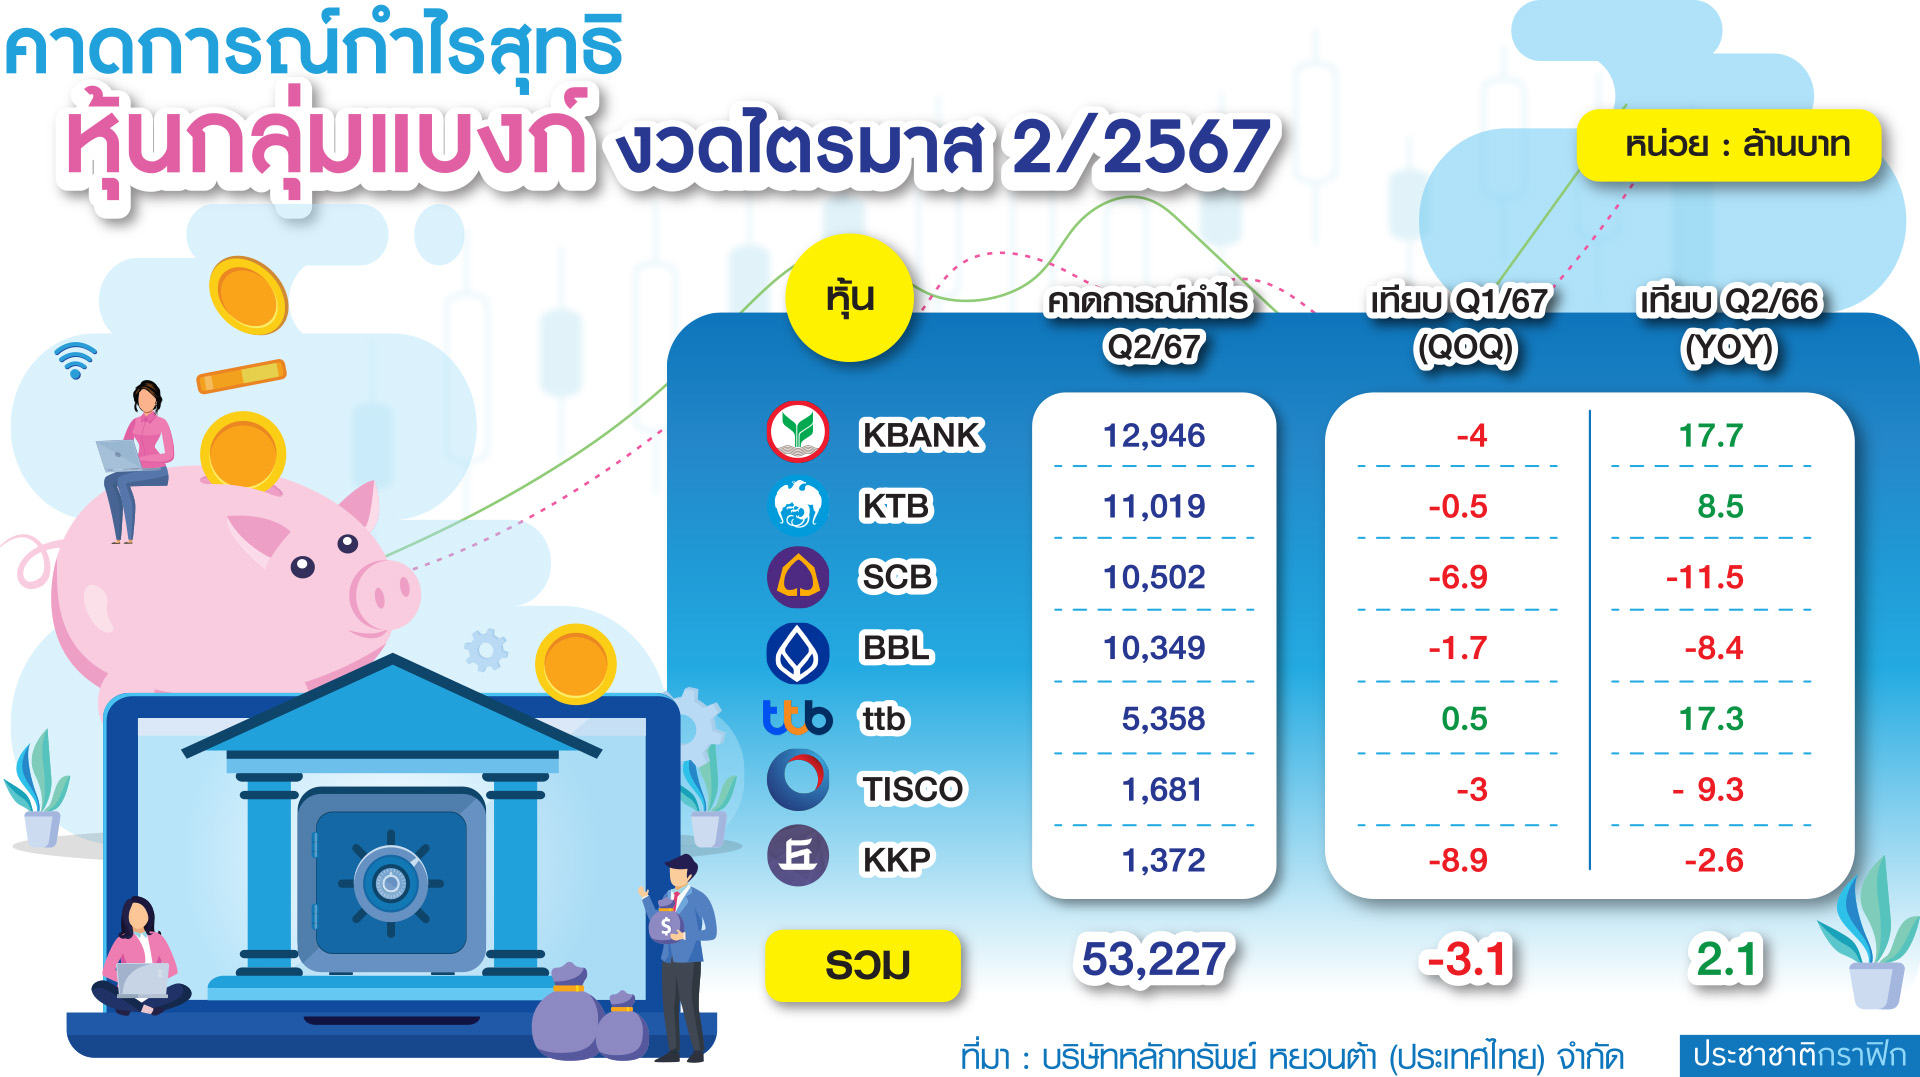
นายตฤณ สิทธิสวัสดิ์ นักวิเคราะห์กลุ่มธุรกิจการเงิน บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด เปิดเผย “ประชาชาติธุรกิจ” ว่า ประเมินงบการเงินกลุ่มธนาคารพาณิชย์ งวดไตรมาส 2/2567 (เม.ย.-มิ.ย.) ที่กำลังจะออกมา จำนวน 7 แห่ง ได้แก่ 1.บมจ.เอสซีบี เอกซ์ (SCB) 2.ธนาคารกสิกรไทย (KBANK) 3.ธนาคารกรุงไทย (KTB) 4.ธนาคารกรุงเทพ (BBL)
5.ธนาคารทหารไทยธนชาต (ttb) 6.ทิสโก้ไฟแนนเชียลกรุ๊ป (TISCO) และ 7.ธนาคารเกียรตินาคินภัทร (KKP) จะมีกำไรสุทธิรวม 53,227 ล้านบาท เติบโต 2.1% เทียบช่วงเดียวกันปีก่อน (YOY) แต่ลดลง 3.1% เทียบไตรมาสก่อนหน้า (QOQ)
ทั้งนี้ สาเหตุที่กำไรแบงก์ปรับตัวลดลง QOQ เป็นผลจากแรงกดดัน 3 ปัจจัยใหญ่ คือ 1.การตั้งสำรองที่เพิ่มขึ้น โดยประเมิน 7 แบงก์ ตั้งสำรองในไตรมาสนี้รวม 45,000 ล้านบาท เพิ่มขึ้น 1% QOQ โดยเฉพาะการตั้งสำรองลูกหนี้รายย่อย อย่างสินเชื่อเพื่อการบริโภค (บัตรเครดิต, สินเชื่อส่วนบุคคล) ที่ได้รับผลกระทบจากเศรษฐกิจไม่ดี และบัตรเครดิตมีแรงกดดันจากการปรับอัตราการผ่อนชำระขั้นต่ำจาก 5% เป็น 8% สะท้อนสินเชื่อรายย่อยมีแนวโน้มต้องตั้งสำรองสูงขึ้น
โดยคาด 4 แบงก์ใหญ่ 1.KBANK จะตั้งสำรอง 12,000 ล้านบาท เพิ่มขึ้น 1.4% QOQ 2. SCB ตั้งสำรอง 10,000 ล้านบาท เพิ่มขึ้น 0.5% 3.KTB ตั้งสำรอง 8,000 ล้านบาท ลดลง 1.8% และ 4.BBL ตั้งสำรอง 7,500 ล้านบาท ลดลง 11% สาเหตุที่ BBL ตั้งสำรองลดลงมาก เพราะไตรมาส 1/2567 มีการตั้งสำรองลูกหนี้รับเหมารายใหญ่ไปมากแล้ว จึงผ่อนคลายลง ขณะเดียวกันมีพอร์ตลูกหนี้รายย่อยค่อนข้างน้อย
2.รายได้ดอกเบี้ยรับสุทธิ (NIM) ที่ลดลง ประเมินอยู่ที่ 153,267 ล้านบาท ลดลง 2% QOQ จากส่วนต่างอัตราดอกเบี้ยที่ปรับตัวลงตามการโรลโอเวอร์ ต้นทุนเงินฝากประจำที่เพิ่มขึ้นต่อเนื่อง ขณะที่ดอกเบี้ยเงินกู้ผ่านจุดสูงสุดไปแล้ว และมีแนวโน้มที่จะปรับลง ส่วนภาพรวมสินเชื่อคาดปรับลง 0.4% QOQ เพราะแบงก์เพิ่มความระมัดระวังในการปล่อยสินเชื่อใหม่ โดยเฉพาะกลุ่มสินเชื่อบ้าน สินเชื่อรถยนต์ สินเชื่อส่วนบุคคล และสินเชื่อเอสเอ็มอี
3.รายได้ที่ไม่ใช่ดอกเบี้ย (NII) ปรับลดลง QOQ สืบเนื่องจากสินเชื่อไม่โตกดดันรายได้ค่านายหน้าประกันภัยจะปรับลดลง รวมถึงปริมาณซื้อขายในตลาดทุนที่ชะลอตัวลงไป ทำให้ธุรกิจตลาดทุนของแบงก์เพอร์ฟอร์มได้ไม่ดี
“ส่วนกำไรที่สามารถเติบโต YOY หลัก ๆ ได้ประโยชน์จาก NIM เนื่องจากดอกเบี้ยปีที่แล้วต่ำกว่าปัจจุบัน ประกอบกับปีนี้ฐานสินเชื่อมีขนาดใหญ่กว่าปีที่แล้ว หนุนกลุ่มแบงก์จะเติบโตเป็นปกติ ถ้าไม่มีการตั้งสำรองพิเศษ”
ส่วนแนวโน้มกำไรงวดไตรมาส 3/2567 คาดผลประกอบการจะกลับมาฟื้น QOQ ได้แรงกระตุ้นจากมาตรการรัฐ การเร่งเบิกจ่ายงบประมาณ และการเร่งลงทุนของบริษัทเอกชน ดังนั้นแบงก์ที่ให้บริการสินเชื่อธุรกิจ (Corporate Loan) จะได้ประโยชน์มาก และคาดว่าภาพสินเชื่อน่าจะกลับมาโตได้ในช่วงครึ่งปีหลัง
อย่างไรก็ตาม กำไรไตรมาส 4/2567 จะกลับมาลดลง QOQ สาเหตุเพราะว่าเป็นช่วงที่แบงก์เร่งบันทึกค่าใช้จ่ายลงทุนและปรับปรุงระบบไอทีต่าง ๆ คือเป็นช่วงฤดูกาล (Seasonality) ที่ทำให้ค่าใช้จ่ายในการดำเนินงานเร่งตัวขึ้น แต่ภาพรวมไตรมาส 3-4 คาดกำไรแบงก์จะเติบโตได้ YOY ประเมินกำไรแบงก์ทั้งปีนี้จะอยู่ที่ 211,439 ล้านบาท เติบโต 8.2% YOY
“สำหรับคุณภาพสินทรัพย์ด้อยคุณภาพคงเป็นการไหลขึ้น จากปัญหาพอร์ตลูกหนี้รายย่อย แต่เชื่อว่าแบงก์ยังพอบริหารจัดการได้ เพราะว่าเป็นลักษณะค่อย ๆ ไหลตกชั้นเป็น NPL ซึ่งแบงก์สามารถเข้าไปช่วยเหลือปรับโครงสร้างหนี้ให้กับลูกหนี้รายย่อยง่ายกว่าทำกับรายใหญ่ ขณะที่การตั้งสำรองยังทรงสูง แต่สินเชื่อจะกลับมาโตได้”
นายธนเดช รังษีธนานนท์ ผู้อำนวยการฝ่ายวิจัย บล.พาย กล่าวว่า ประเมินผลประกอบการกลุ่มธนาคารพาณิชย์งวดไตรมาส 2/2567 จำนวน 7 แห่ง ประกอบด้วย BBL, KBANK, KTB, SCB, TISCO, ttb, และ KKP จะอยู่ที่ 54,265 ล้านบาท เติบโต 4.1% YOY แต่ลดลง 1.2% QOQ ซึ่งสาเหตุที่กำไรลดลง QOQ เพราะ NIM ยังปรับตัวลงต่อเนื่อง
คาดจะอยู่ที่ 3.4% ปรับตัวลง 7 bps จากไตรมาส 1/2567 ที่อยู่ที่ 3.47% โดยเริ่มจะเห็นต้นทุนทางการเงินเร่งตัวสูงขึ้น ในส่วนการออกเงินฝากประจำครั้งหลัง ๆ ที่เกิดขึ้น สะท้อนต้นทุนที่แพงขึ้นจากการขึ้นดอกเบี้ย ซึ่งคาดว่าจะเห็นต่อเนื่องอีก 1-2 ไตรมาส ขณะที่ดอกเบี้ยเงินกู้ค่อนข้างทรงตัว
ขณะที่ภาวะสินเชื่อคาดหดตัว 0.5% QOQ ส่วนรายได้ค่าธรรมเนียมคาดลดลง 2% QOQ และลดลง 1% YOY เป็นไปตามภาวะเศรษฐกิจและสินเชื่อหดตัว ประกอบกับธุรกิจตลาดทุนไม่ดี มูลค่าซื้อขายต่ำ คนซื้อกองทุนรวมน้อย เพราะไม่เห็นกำไร รวมถึงงานวาณิชธนกิจ (Investment Banking) ก็แย่ จากภาวะตลาดหุ้นไม่ดี กดดันให้บริษัทเลื่อนแผน IPO
ส่วนการตั้งสำรองหนี้คาดลดลง 7% QOQ และลดลง 13% YOY เพราะวิธีการที่แบงก์จะจัดการในตอนนี้ คือลดค่าใช้จ่าย และค่าใช้จ่ายที่ลดได้ทันที คือค่าใช้จ่ายสำรอง เนื่องจากสินเชื่อไม่โต ขณะที่ NPL คาดอยู่ที่ 445,000 ล้านบาท ใกล้เคียงไตรมาส 1/2567 ระดับ NPL Ratio เฉลี่ยที่ 3.6% เพราะแบงก์มีการปรับโครงสร้างหนี้
ประกอบกับในช่วงปีที่ผ่านมาตั้งสำรองหนี้ไปมากแล้ว ฉะนั้นไตรมาสนี้มองสำรองคือพระเอกที่จะช่วยให้แบงก์สามารถบริหารจัดการกำไรสุทธิได้
ส่วนภาพกำไรเติบโต YOY หลัก ๆ มาจากสำรองหนี้ลดลงและรายได้ดอกเบี้ยสุทธิเติบโต เพราะ NIM ยังสูงกว่าปีที่แล้ว
“เราคาดกำไรแบงก์ใหญ่จะผสมกัน มีทั้งเติบโตและติดลบ แต่กำไรแบงก์เล็กจะดูแย่กว่า เพราะสินเชื่อไม่โตและธุรกิจในบางเซ็กเมนต์ไม่ดี เช่น KKP ค่อนข้างลำบากจากสินเชื่อรถยนต์แย่ และธุรกิจตลาดทุนไม่ดี คาดกำไรลดลงทั้ง QOQ และ YOY ส่วนภาพรวมกำไรทั้งปีคาดจะอยู่ที่ 210,317 ล้านบาท เติบโต 7.6 YOY โดย KBANK มีกำไรสูงสุด 46,262 ล้านบาท เติบโต 9.1%”