
เจาะสมรภูมิการเงินดิจิทัล เชื่อมข้อมูลขยายพรมแดนธุรกิจ
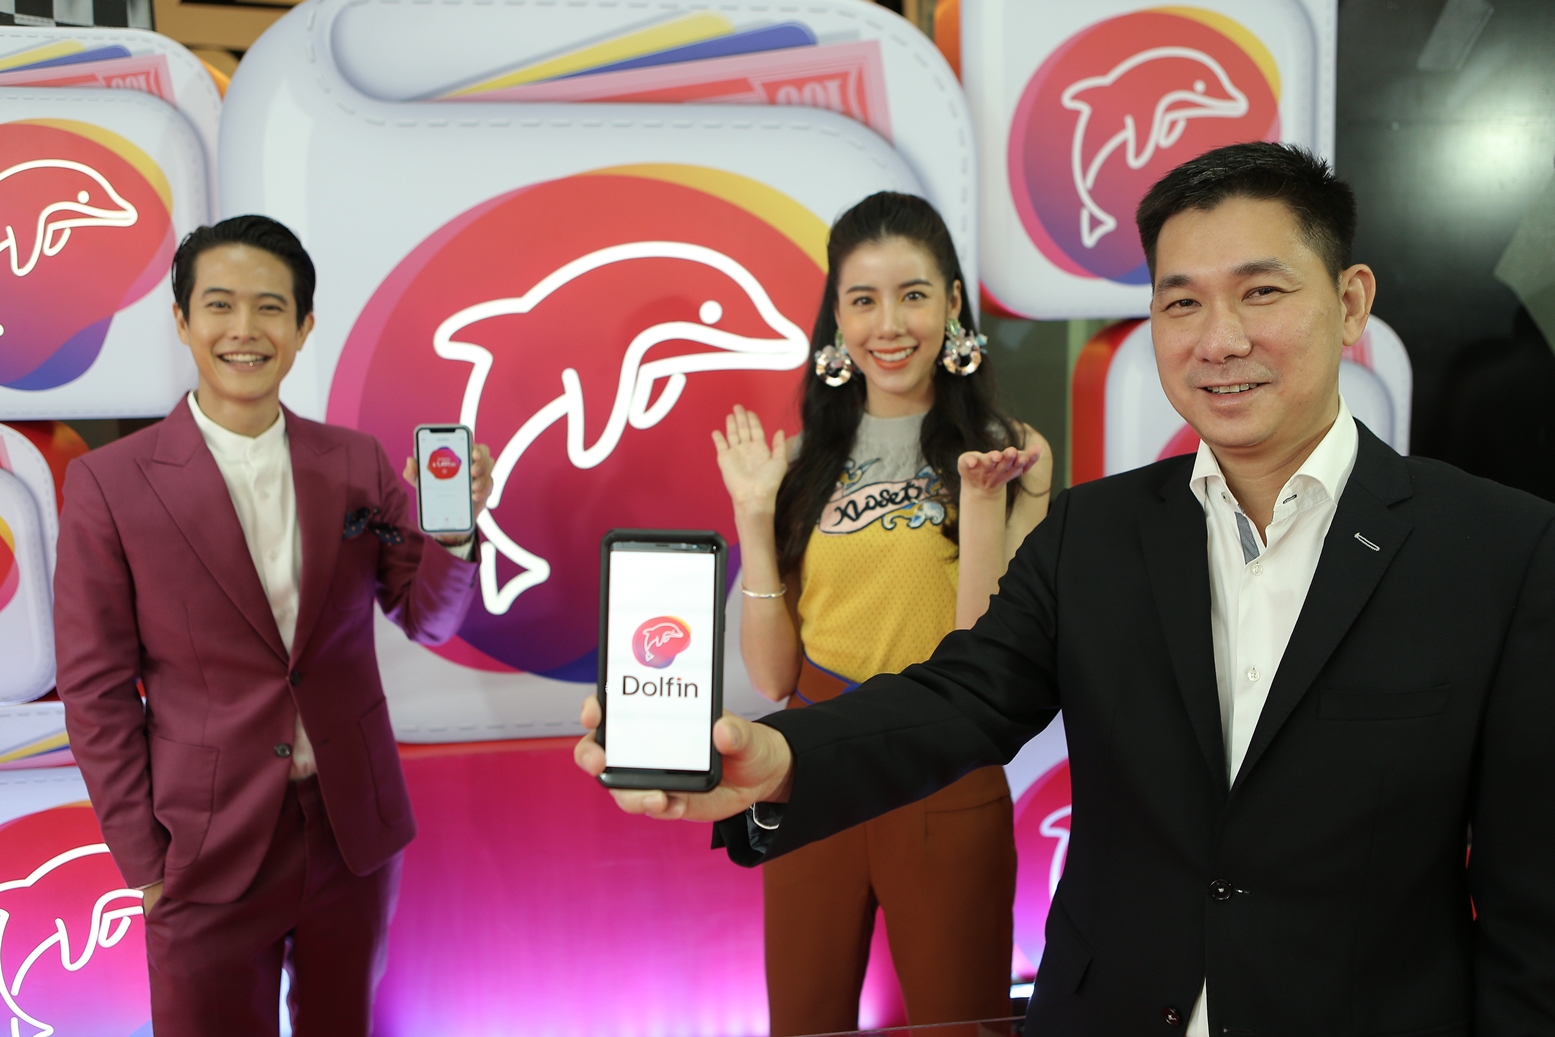
ผู้บริโภคทุกวันนี้คุ้นเคยกับการทำธุรกรรมการเงินผ่านระบบอิเล็กทรอนิกส์กันเป็นอย่างดีแล้ว จะผ่านแอปหรือสแกนคิวอาร์โค้ดก็ไม่ใช่เรื่องแปลกใหม่อีกต่อไป
ถือเป็นนิวนอร์มอลในยุคโควิด-19 ทำให้สมรภูมิ “อีวอลเลต” คึกคักยิ่งและไม่ได้เป็นแค่ “กระเป๋าเงินอิเล็กทรอนิกส์” เท่านั้น แต่ขยับขยายต่อยอดไปยังบริการด้านการเงินอื่น ๆ อีกมากมาย ทั้งจากผู้เล่นรายเดิม และผู้เล่นหน้าใหม่ ๆ ที่เข้ามาอย่างต่อเนื่อง ไม่นับธนาคารทั้งหลาย
“ดอลฟิน” (Dolfin) ซึ่งเกิดจากความร่วมมือระหว่าง “เซ็นทรัล กรุ๊ป” และ “เจดี ดอทคอม” ก็เป็นหนึ่งในนั้น
“เงินสด” คู่แข่งตัวจริง
“รุ่งเรือง สุขเกิดกิจพิบูลย์” ประธานเจ้าหน้าที่บริหาร บริษัท เซ็นทรัล เจดีฟินเทค โฮลดิ้ง จำกัด ผู้ให้บริการอีวอลเลต “ดอลฟิน” กล่าวว่า ยังไม่สามารถประเมินมูลค่าตลาดอีวอลเลตในประเทศไทยได้ เพราะยังถือว่าอยู่ในช่วงเริ่มต้น แม้จะมีผู้เล่นหลายรายในตลาดมากกว่า 5 ปี
แต่ตลาดก็ยังอยู่ในช่วงของการพัฒนา เนื่องจากผู้บริโภคชาวไทยยังไม่ได้ใช้อีวอลเลตเป็นกิจวัตรเพราะมองว่าเป็นเรื่องยุ่งยากที่จะต้องเติมเงินเข้าไปถึงใช้จ่ายได้ ดังนั้น โจทย์สำคัญสำหรับผู้ให้บริการอีวอลเลตในไทยคือ กระตุ้นให้ผู้บริโภคลองใช้จนรับรู้ถึงความสะดวกสบาย
ความโชคดีของไทยอีกอย่างคือภาครัฐให้การสนับสนุน มีนโยบายกระตุ้นให้คนใช้อีวอลเลตผ่านแอป “เป๋าตัง” ซึ่งน่าจะเป็นตัวผลักดันให้คนไทยหันมาใช้อีวอลเลตเพิ่มขึ้น
“ตลาดนี้มีผู้เล่นหลายราย แข่งขันกันสูงแต่เรามองผู้เล่นทุกคนเป็นกลุ่มคนที่เชื่อในเรื่องเดียวกัน คือ ต้องการขับเคลื่อนสังคมไปสู่สังคมไร้เงินสดขณะที่คู่แข่งตัวจริงคือเงินสด จึงต้องเร่งสร้างอีโคซิสเต็มในการให้บริการทางการเงินบนดิจิทัลหรือทำให้อีวอลเลต ไม่ใช่แค่กระเป๋าเงินอิเล็กทรอนิกส์อีกต่อไป”
ดอลฟินปล่อยกู้เดอะวันการ์ด
จุดเด่นของ “ดอลฟิน” อยู่ที่การให้บริการ “openloop” รองรับการชำระเงินผ่านคิวอาร์โค้ดในระบบพร้อมเพย์ทุกธนาคาร ทำให้มีผู้ใช้งานอยู่ 2 ล้านรายล่าสุด โดดเข้ามาให้บริการ “ปล่อยสินเชื่อ”บนดิจิทัลแพลตฟอร์มร่วมกับธนาคารกสิกรไทยที่เป็นเจ้าของเงินกู้
โดยดอลฟินจะนำเทคโนโลยีและฐานข้อมูลทั้งพฤติกรรมการใช้จ่าย และการทำธุรกรรมผ่านดิจิทัลจากลูกค้าในเครือเซ็นทรัล โดยเฉพาะ “เดอะวันการ์ด” ที่มีผู้ใช้งานอยู่ 17-18 ล้านราย มาช่วยวิเคราะห์และพิจารณาการอนุมัติสินเชื่อ
หมายความว่า ผู้ขอสินเชื่อต้องเป็นสมาชิกเดอะวันการ์ด
“ปกติธนาคารทั่วไปจะอนุมัติสินเชื่อส่วนบุคคล 30% เท่านั้น ทำให้มีลูกค้าบางส่วนขอสินเชื่อไม่ได้ การจับมือกับกสิกรในครั้งนี้ เราจะเข้าไปช่วยให้ธนาคารรู้อินไซต์ของลูกค้า ได้ลูกค้ากลุ่มใหม่ที่มีความเสี่ยงต่ำ”
เป้าหมาย 1 ปีจากนี้ คือ เพิ่มผู้ใช้อีกเท่าตัวทั้งตั้งเป้าว่าจะมีผู้ได้รับอนุมัติสินเชื่อกว่า 1 แสนราย วงเงิน 3 พันล้าน และจะจับมือกับธนาคารอื่น เพิ่มเติมน่าจะทำให้ยอดผู้ได้รับอนุมัติสินเชื่อเกินเป้าที่ตั้งไว้ และมีบริการอื่น เช่น ประกัน และจัดการทรัพย์สิน หวังให้ลูกค้าสินเชื่อ 20% หันมาใช้จ่ายที่เซ็นทรัลด้วย
“ทรูมันนี่” เจาะนักลงทุนมือใหม่
ฟากอีวอลเลตรุ่นพี่อย่าง “ทรูมันนี่”นำร่องสวมบทบาทใหม่ขยับขยายไปยังการให้บริการซื้อขายกองทุนรวมผ่านแอปพลิเคชั่น เจาะลูกค้าทรูมันนี่นักลงทุนมือใหม่กว่า 15 ล้านราย
“ธัญญพงศ์ ธรรมาวรานุคุปต์” กรรมการผู้จัดการใหญ่ (ร่วม) บริษัท แอสเซนด์ มันนี่ จำกัด ผู้ให้บริการ “ทรูมันนี่” เปิดเผยว่า ลูกค้าทรูมันนี่80% มีอายุ 20 ปีขึ้นไป ที่สามารถเปิดบัญชีเพื่อลงทุนในกองทุนรวมได้ โดยตั้งเป้าว่าภายในปี 2564 จะมีนักลงทุนเกิดขึ้นอย่างต่ำ 6 แสนราย สร้างมูลค่ากว่า 1.5 หมื่นล้านบาท
และในปี 2566 จะมีผู้ใช้งานทรูมันนี่กว่าครึ่งหนึ่งของประเทศ หรือประมาณ 30 กว่าล้านคน
บริการใหม่ เรียกว่า “start invest” จะช่วยเปลี่ยนไมนด์เซตลูกค้าที่มองว่าการลงทุนเป็นเรื่องยาก หรือต้องลงทุนจำนวนมาก ไม่รู้ว่าจะเริ่มต้นอย่างไร ด้วยการให้ความรู้ในแอปพลิเคชั่น และมีการจัดเรียงกองทุนตามความต้องการของแต่ละคน
อาทิ กองทุนลดหย่อนภาษีช่วงปลายปี หรือกองทุนความเสี่ยงต่ำสำหรับนักลงทุนอายุน้อย เป็นต้น
ปัจจุบัน “ทรูมันนี่” มีมาร์เก็ตแชร์ในตลาด 70-75% และวางโพซิชั่นตนเองเป็นแพลตฟอร์มที่ให้บริการทางการเงินครบวงจร ทั้งซื้อขายประกัน ปล่อยสินเชื่อ เปิดบัญชีฝากเงินออนไลน์ เป็นต้น
ทำให้มีลูกค้าหลากหลายกลุ่มจากแต่เดิมเป็นกลุ่มนักเรียนนักศึกษาที่ใช้บริการเพื่อเติมเกม ขยับขยายมายังกลุ่มวัยทำงาน และกลุ่มที่มีอายุ 40 ปีขึ้นไปที่มีกำลังซื้อ