
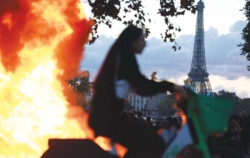
‘วิกฤตหนี้’ ฝรั่งเศส ส่อเค้า ‘ลาม’ ทั่วยุโรปหรือไม่
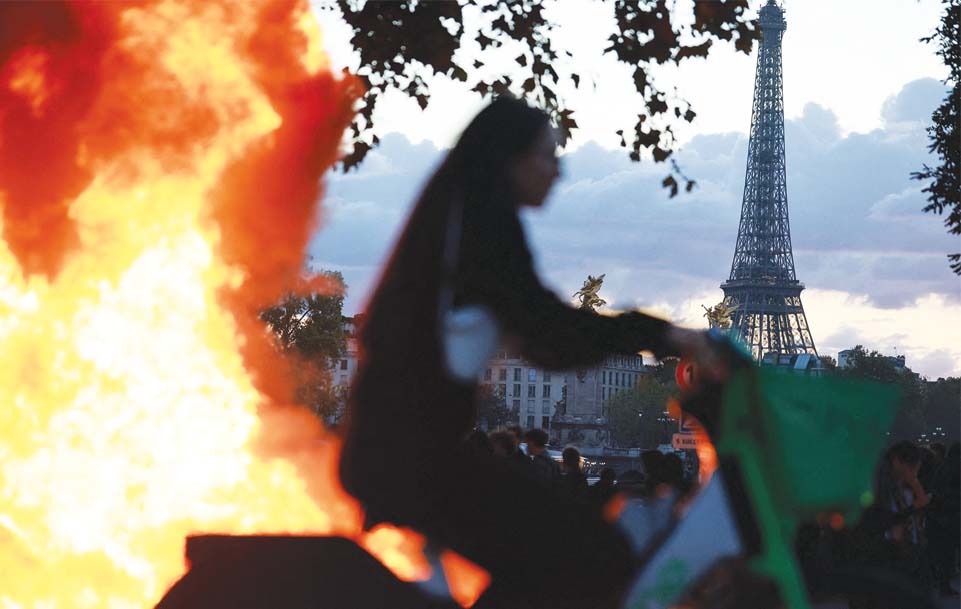
คอลัมน์ = ชีพจรเศรษฐกิจโลก
ผู้เขียน = นงนุช สิงหเดชะ
การประท้วงในฝรั่งเศสซึ่งมีจุดเริ่มต้นโดยนักเรียนนักศึกษา ที่ไม่พอใจเรื่องการถูกตัดงบประมาณการศึกษา อาคารเรียนทรุดโทรม ขาดแคลนครู ที่บานปลายกลายเป็นเหตุจลาจลเผาบ้านเมืองครั้งร้ายแรงที่สุดในรอบหลายสิบปี มีการปล้นสะดมและเผาทำลายร้านค้า และอาคารจำนวนมาก ได้เพิ่มความน่ากังวลให้กับ “หนี้สิน” ของฝรั่งเศสที่อยู่ในระดับวิกฤตอยู่แล้ว และแน่นอนสร้างความไม่สบายใจให้กับยุโรปโดยรวม
น่ากังวลเพราะฝรั่งเศสมีขนาดเศรษฐกิจใหญ่เป็นอันดับ 2 ของยูโรโซน รองจากเยอรมนี นี่จึงทำให้ยุโรปจับตาฝรั่งเศสอย่างใกล้ชิด
ปัจจุบันหนี้สาธารณะของฝรั่งเศสอยู่ที่ 119.3% ของจีดีพี หรือ 3.6 ล้านล้านยูโร สูงที่สุดนับจากปี 1978 ภาวะขาดดุลเบ่งบานขึ้นเรื่อย ๆ อยู่ที่ 5.4% ของจีดีพี สูงกว่ามาตรฐานของยูโรโซนที่กำหนดไว้ไม่เกิน 3% ขณะที่อัตราการว่างงานก็คาดว่าจะสูงถึง 8.6% ในสิ้นปีนี้ ขณะที่คาดว่าเศรษฐกิจปีนี้จะเติบโตเพียง 0.4% ส่วนธุรกิจก็ล้มละลายมากถึง 5.1% นำไปสู่การเลิกจ้างจำนวนมาก สุดท้ายก็สร้างความไม่พอใจให้กับประชาชนที่ตกงาน
โรฮัน คานนา หัวหน้านักกลยุทธ์ของบาร์เคลย์ในยุโรป ชี้ว่า ฝรั่งเศสถูกมองว่าเป็น “ลิงก์ที่อ่อนแอ” ในตลาดยุโรป ปารีสในขณะนี้เป็น “มหาพายุ” หรือ Perfect Storm เมื่อดูจากความเสี่ยงที่ผสมผสานกันระหว่างเศรษฐกิจที่เติบโตต่ำมาก หนี้สาธารณะในระดับสูง และปัญหาการเมือง
ฝรั่งเศสยังถูกเปรียบเทียบกับยุโรปบางประเทศที่ตลาดมีผลงานย่ำแย่ที่สุด โดยที่ผ่านมาอิตาลีถูกมองว่าเป็นผู้กู้ยืมที่เสี่ยงที่สุดในยุโรปมานานหลายปี เห็นได้จากผลตอบแทน (ยีลด์) พันธบัตรรัฐบาลสูงที่สุด แต่ตอนนี้กำลังเปลี่ยนไปเพราะยีลด์ของพันธบัตรอิตาลีลดลง ส่วนฝรั่งเศสสูงขึ้น โดยแม้แต่ญี่ปุ่นซึ่งเป็นหนึ่งในผู้ถือครองพันธบัตรรายใหญ่ที่สุดของฝรั่งเศส ก็เทขายอย่างรวดเร็ว
สถานการณ์ของฝรั่งเศสเริ่มทำให้มีคำถามว่า จะเป็น “กรีซ” รายต่อไปหรือไม่ เพราะกรีซซึ่งเริ่มเกิดวิกฤตในปี 2010 มีหนี้สาธารณะสูงถึง 180% ของจีดีพีและเศรษฐกิจติดลบถึง 25% อัตราว่างงานเกือบ 28% ซึ่งเป็นผลมาจากแรงกระแทกจากวิกฤตการเงินโลกในปี 2008 ที่มีต้นตอในสหรัฐอเมริกา
ฝรั่งเศสจะเป็นกรีซรายต่อไปหรือไม่ แนวโน้มคงไม่เป็นเช่นนั้น เพราะการพังทลายของกรีซนั้นเกิดจากวิกฤตการเงินโลกปี 2008 แต่อันตรายก็มีอยู่ ตราบใดที่เศรษฐกิจยังเติบโตต่ำและค่อย ๆ ถดถอยลงไปเรื่อย ๆ เลือดยังไหลต่อไป ดังนั้นสถานการณ์ของฝรั่งเศสจึงถือว่าเป็น “ธงแดง” เตือนทุกฝ่ายที่เกี่ยวข้อง
ความไม่เชื่อมั่นจากปัญหาหนี้สาธารณะและการขาดดุลสูง ทำให้ผลตอบแทนพันธบัตรฝรั่งเศสอายุ 10 ปี ในสัปดาห์ก่อนขึ้นไปแตะ 5% ทำให้ฝรั่งเศสต้องจ่ายผลตอบแทนแพงกว่าอิตาลี และกรีซ ซึ่งครั้งหนึ่งเคยเป็นศูนย์กลางวิกฤตของยุโรป
แล้ววิกฤตนี้จะลามไปทั่วยุโรปหรือไม่ คำตอบคือมันมีสัญญาณเตือนแล้ว เห็นได้จากปฏิกิริยาของตลาด โดย “มิเชล ทัคเกอร์” นักกลยุทธ์ของไอเอ็นจี ระบุว่า ส่วนต่างผลตอบแทนพันธบัตรระหว่างอิตาลีและกรีซ เทียบกับเยอรมนีกว้างขึ้นเกือบ 0.15% ระหว่างเกิดเหตุจลาจลในฝรั่งเศส ดังนั้นปัญหาหนี้จึงไม่ใช่ปัญหาของฝรั่งเศสเท่านั้น
ขณะที่นักวิเคราะห์สกุลเงินของ Intesa ชี้ว่า ค่าเงินยูโรอ่อนลง โดย 1 ยูโร มีค่าเท่ากับ 1.1161 ดอลลาร์สหรัฐ ทั้งที่ตัวเลขจ้างงานของสหรัฐแผ่วลง พร้อมเตือนว่าความกังวลด้านการคลังของฝรั่งเศสอาจทำให้ยูโรอ่อนค่าลงไปอีกจนเหลือ 1.10 ดอลลาร์ต่อยูโร ซึ่งจะสร้างความยุ่งยากให้กับธนาคารกลางสหภาพยุโรป (ECB)
ชารอน เบลล์ นักวิเคราะห์ของโกลด์แมนแซคส์ ระบุว่า ตนไม่เชื่อว่าสถานการณ์ในปัจจุบันคือภาวะฉุกเฉินที่ ECB ต้องเข้าแทรกแซง เพราะ ECB ไม่ต้องการจะใช้เครื่องมืออย่าง Transmission Protection Instrument (TPI) ซึ่งเป็นกลไกสำหรับเข้าซื้อพันธบัตรของกลุ่มประเทศยูโรโซน
อย่างไรก็ตาม หากส่วนต่างผลตอบแทนพันธบัตรในยูโรโซนกว้างขึ้นในระดับที่ส่งผลกระทบต่อสภาพคล่องของตลาด ก็อาจเป็นไปได้ที่ ECB จะใช้ TPI แต่ก็จะเป็นเรื่องอ่อนไหวทางการเมือง
เนื่องจากหากใช้ TPI ก็จะพ่วงมาด้วยการตั้งเงื่อนไขให้ฝรั่งเศสต้องปฏิรูปการคลังอย่างเข้มงวดเป็นระยะเวลานาน คล้ายกับกรีซ โปรตุเกส และไอร์แลนด์ ในช่วงที่เกิดวิกฤตในยูโรโซนก่อนหน้านี้
โดยปกติแล้ว ECB มีแนวโน้มจะไม่เข้าแทรกแซง ยกเว้นประเทศสมาชิกจะยอมทำตามกฎที่ว่าห้ามขาดดุลเกิน 3% ของจีดีพีเสียก่อน ซึ่งปัจจุบันฝรั่งเศสอยู่ที่ 5.4%
นักวิเคราะห์คนอื่น ๆ ชี้ว่า ปัญหาการเมืองที่แตกแยกในฝรั่งเศสเป็นอุปสรรคในการรัดเข็มขัด การจะแก้ปัญหาหนี้สาธารณะ แน่นอนว่าหลีกเลี่ยงไม่ได้ที่จะต้องปรับปรุงด้านการคลัง ลดการใช้จ่ายต่าง ๆ ลง แต่ถ้าหากนักการเมืองคนใดบอกว่าจะทำอย่างนั้นก็จะไม่ได้รับเลือกตั้ง และหากมีการรัดเข็มขัดในภายหลังโดยที่ไม่ได้บอกไว้ระหว่างหาเสียง ก็จะเจอกับการประท้วงและจลาจลบนท้องถนน
แล้วทำไมฝรั่งเศสจึงตกอยู่ใต้แรงกดดันมากกว่าประเทศอื่นที่มีหนี้สาธารณะสูงเหมือนกัน ทั้งที่เมื่อเทียบกับหลายประเทศไม่ว่าจะเป็นสหรัฐอเมริกา ญี่ปุ่น และอิตาลี หนี้ของฝรั่งเศสต่ำกว่าด้วยซ้ำ
คำตอบก็คือสภาวการณ์แต่ละประเทศต่างกัน โดยกรณีของสหรัฐซึ่งมีหนี้ 127% ของจีดีพี สามารถจัดการหนี้ได้ดีกว่าเพราะสถานะของดอลลาร์เป็นสกุลเงินอันดับหนึ่งของโลก ช่วยให้สหรัฐสามารถกู้ยืมเงินในอัตราดอกเบี้ยต่ำในวงเงินที่สูง ส่วนในรายของญี่ปุ่นแม้จะมีหนี้เกิน 200% ของจีดีพี แต่หนี้ส่วนใหญ่กู้ยืมภายในประเทศ ช่วยปกป้องปัญหาเงินทุนไหลออก อีกทั้งธนาคารกลางก็รักษาอัตราดอกเบี้ยต่ำเป็นพิเศษเอาไว้
กรณีของอิตาลี มีหนี้ 140% ของจีดีพีก็จริง แต่ขาดดุลน้อยกว่าฝรั่งเศส อยู่ที่ประมาณ 3% ของจีดีพี ตามมาตรฐานของยุโรป