

หัวหน้านักเศรษฐศาสตร์ KKP ไขปมทำไมแบงก์ชาติไม่ควรตรึงค่าเงิน
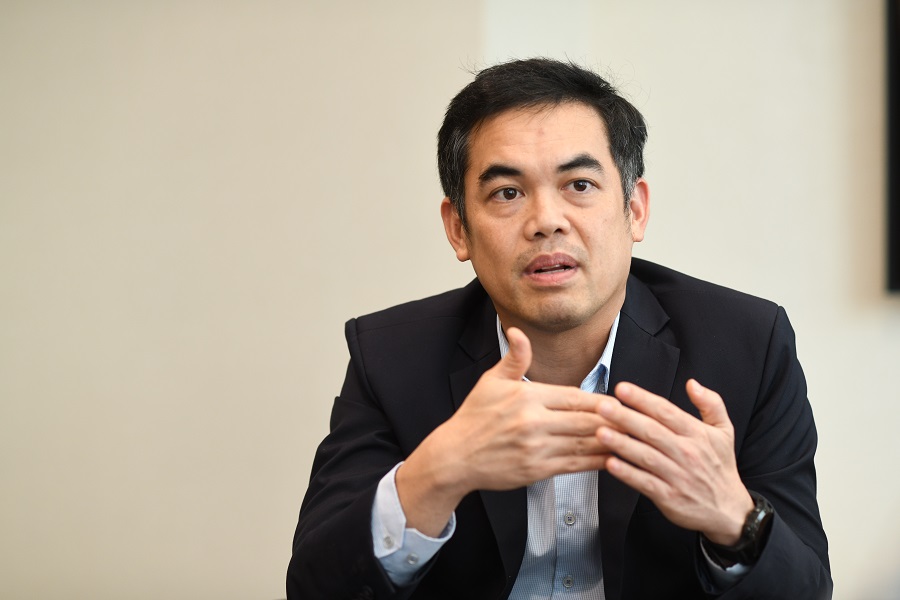
“ดร.พิพัฒน์” หัวหน้านักเศรษฐศาสตร์ KKP โพสต์บทความ “ทำไมแบงก์ชาติไม่ควรตรึงค่าเงิน (หรือถ้าจะทำก็ทำได้ไม่นานถ้าไม่ปรับนโยบาย)” หลังเงินบาทอ่อนค่าหนักรอบ 10 ปี พร้อมแนะวิธีหนุนเงินบาทกลับมาแข็งค่าขึ้น
วันที่ 24 กันยายน 2565 ดร. พิพัฒน์ เหลืองนฤมิตชัย หัวหน้านักเศรษฐศาสตร์ กลุ่มธุรกิจการเงินเกียรตินาคินภัทร (KKP) โพสต์บทความผ่านเพจ “EDGE Invest” เรื่อง “ทำไมแบงก์ชาติไม่ควรตรึงค่าเงิน (หรือถ้าจะทำก็ทำได้ไม่นานถ้าไม่ปรับนโยบาย)” โดยชี้ว่า ระยะหลังเราเห็นแนวโน้มค่าเงินบาท อ่อนค่าลงไปค่อนข้างมาก เมื่อเทียบกับดอลลาร์สหรัฐ ล่าสุดหลุดไปเกิน 37 บาทต่อดอลลาร์แล้ว อ่อนที่สุดตั้งแต่ปี 2006 จนมีข้อเสนอให้แบงก์ชาติ (ธนาคารแห่งประเทศไทย) กลับไปตรึงค่าเงินที่ 35 บาทต่อดอลลาร์ เพราะกลัวว่าค่าเงินจะไหลไปเกิน 50 บาทเหมือนยุคต้มยำกุ้ง
“ข้อเสนอดังกล่าวค่อนข้างน่าเป็นห่วง ถ้ามีแรงกดดันจากฝ่ายการเมืองแบบนั้นจริง ๆ”
ลองมาไล่กันนิดนึงว่านโยบายแบบนั้นทำได้จริงหรือไม่
อัตราแลกเปลี่ยนคือ ราคาเปรียบเทียบของเงินสกุลหนึ่งเทียบกับเงินอีกสกุลหนึ่ง และเป็นเครื่องมือสำคัญในการรองรับ shock ที่เกิดขึ้นกับเศรษฐกิจ การไปพยายามตรึงค่าเงินจึงเป็นการสะสมความไม่สมดุล และอาจจะนำไปสู่การปรับครั้งใหญ่ คล้าย ๆที่เกิดกับวิกฤตต้มยำกุ้งได้
ค่าของเงินถูกกำหนดโดย demand และ supply ของเงินสกุลนั้น
เช่น demand เงินบาทก็คือความต้องการซื้อเงินบาท เช่น การส่งออกสินค้าและบริการ หรือ #เงินทุนเข้าประเทศ ที่อาจจะเข้ามาลงทุนหรือเก็งกำไร ส่วน supply ก็คือความต้องการเอาเงินบาทออก เช่น การนำเข้าสินค้าและบริการ หรือ เงินทุนไหลออก
ถ้าอัตราแลกเปลี่ยนตามตลาดอยู่ที่ 37 แปลว่า demand และ supply ตกลงราคากันอยู่แถวนั้น การตรึงค่าเงินที่แข็งกว่าที่ตลาด (เช่น 35) คือให้แบงก์ชาติไปตั้งโต๊ะเงินซื้อบาท ในราคาที่แพงกว่าตลาดอยากจะขาย (หรือ ขายดอลลาร์ในราคาถูกกว่าที่ตลาดอยากจะซื้อ)
“แน่นอนก็คงตรึงอัตราแลกเปลี่ยนได้ในระยะสั้น แต่ถ้าปัจจัยพื้นไม่เปลี่ยน คงมีคนเอาเงินบาทมายกให้ แลกกับดอลลาร์ จน reserves (ทุนสำรองระหว่างประเทศ) หมดหน้าตักได้กันง่าย ๆ”
ดร.พิพัฒน์ ชี้อีกว่า ปัจจัยพื้นฐานที่สำคัญต่อค่าเงินบาท ก็เช่น ดุลบัญชีเดินสะพัด ที่สะท้อนดุลการค้าสินค้าและบริการ (รวมถึงการท่องเที่ยว) และดุลบัญชีทุน ที่สะท้อนความน่าสนใจของต่างชาติมาลงทุนในไทย และคนไทยไปลงทุนต่างประเทศ (ทั้งลงทุนทางตรง เงินกู้ ลงทุนในหุ้นและพันธบัตร) ซึ่งแม้จะมีคนบอกว่าส่วนต่างอัตราดอกเบี้ย ไม่ใช่ปัจจัยเดียวที่มีผลต่ออัตราแลกเปลี่ยน แต่ทั้งในทฤษฎีและปฏิบัติก็ต้องยอมรับว่า ส่วนต่างอัตราดอกเบี้ยมีความสำคัญต่ออัตราดอกเบี้ยแน่ ๆ โดยเฉพาะถ้าส่วนต่างนั้นใหญ่และมีแนวโน้มเพิ่มขึ้นเรื่อย ๆ
“นึกภาพว่าวันนี้ ใครเอาเงินไปฝากสามเดือนดอลลาร์ได้เกิน 3% แล้ว ฝากเงินบาทได้ 0.55% แม้จะมีความเสี่ยงอัตราแลกเปลี่ยน ถ้าไม่คิดว่าบาทจะแข็ง เอาเงินไปฝากดอลลาร์น่าสนใจมาก ถ้าคนเอาออกเยอะๆบาทก็อ่อน ยิ่งส่วนต่างตรงนี้ใหญ่ขึ้น ยิ่งทำให้ทางเลือกนี้เย้ายวนขึ้นไปอีก ถ้าถามว่าเราตรึงค่าเงินให้นิ่งนาน ๆ ได้ไหม คำตอบก็คือได้ แต่แบงก์ชาติคงต้องแทรกแซงค่าเงิน กันมากกว่านี้ และเราต้องยอมเห็นทุนสำรองระหว่างประเทศขึ้นลง ตามการเปลี่ยนแปลงของสภาพตลาดและปัจจัยพื้นฐาน”
ในประเทศที่ตรึงค่าเงินไว้กับเงินสกุลใดสกุลหนึ่ง ก็ต้องยอมสละอัตราดอกเบี้ยให้ขยับตามดอกเบี้ยของประเทศนั้น เช่น ถ้าจะยึดค่าเงินไว้กับดอลลาร์สหรัฐ ในสถานการณ์ปัจจุบันก็ต้องเห็นอัตราดอกเบี้ยปรับขึ้นไปตาม Fed จะมานั่งคิดนั่งเลือกคงไม่ได้
“ดังนั้น ถ้าวันนี้เราอยากเห็นค่าเงินแข็งขึ้น เราก็คงต้องลุ้นให้การท่องเที่ยวกลับมาเยอะ ๆเร็ว ๆ เร่งเสริมสร้างการแข่งขันของประเทศ ทำประเทศให้น่าสนใจ น่าลงทุน หรืออาจจะต้องปรับดอกเบี้ยขึ้นไม่ให้ส่วนต่างใหญ่ขนาดนี้ การแทรกแซงค่าเงินทำได้แค่ชะลอ หรือความผันผวนระยะสั้นเท่านั้น แต่จะยืนท้าลมแรง ๆนาน ๆคงไม่ได้ โดยเฉพาะถ้าปัจจัยพื้นฐานไม่สอดคล้องกัน หรือไม่งั้นก็ต้องใช้ capital control ปิดประเทศกันไปเลย แต่ต้นทุนคงใหญ่มหาศาลทีเดียว และไม่ work ในระยะยาวอยู่ดี เพราะโลกนี้ไม่มีอะไรฟรี นโยบายทุกอย่างมีต้นทุนเสมอ” ดร.พิพัฒน์ระบุ