
3 ทศวรรษของการเปลี่ยนผ่าน ‘ธุรกิจ Retail’ ไทย
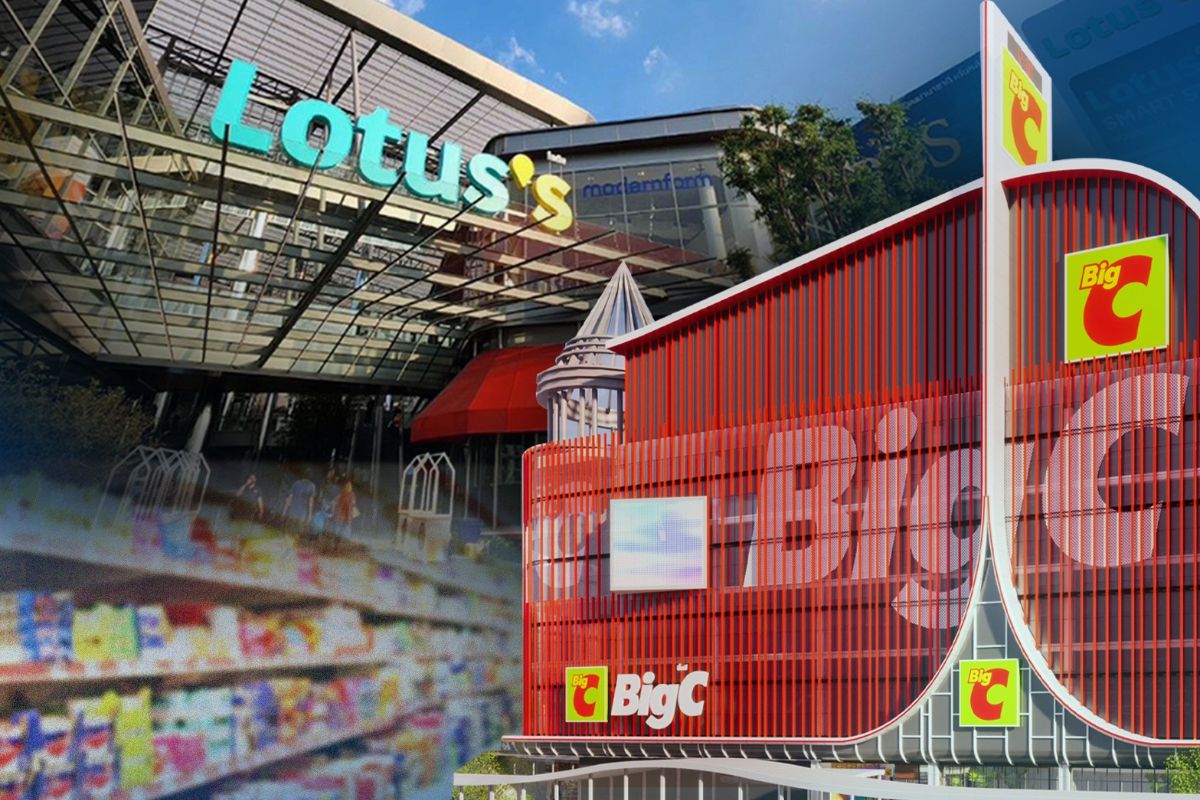
จากภาพยักษ์ค้าปลีก “ปิดสาขา” ไม่ทำกำไรในหลาย ๆ ทำเลให้เห็นมากขึ้น ท่ามกลางการแข่งขัน และพฤติกรรมผู้บริโภคที่เปลี่ยนแปลงอย่างรวดเร็ว “ประชาชาติธุรกิจ” ได้รับคำอธิบายผู้บริหารระดับสูงในแวดวงธุรกิจค้าปลีก วิเคราะห์ถึงปรากฎการณ์ที่เกิดขึ้น สะท้อนผ่าน “3 ทศวรรษของการเปลี่ยนผ่าน-ธุรกิจ Retail ไทย” ที่กำลังเกิดการปรับตัวครั้งใหญ่ ไปสู่การแข่งขันที่ Speed ไม่ใช่ Scale
Wave 1 ช่วงตั้งแต่ปี 2000 ธุรกิจ retail เติบโตมาก มีการเข้ามาลงทุนของต่างชาติ Tesco, BigC, Carrefour, Makro, 7-11, Lawson ทั้งร้านขนาดใหญ่และขนาดเล็ก ทุกรายแข่งขันการขยายสาขาทั้งในกรุงเทพฯ และต่างจังหวัด หลังจากวิกฤตเศรษฐกิจในปี 1997 ที่ดินราคาถูก ทุนจากต่างชาติเข้ามาลงทุนเร่งการเติบโต มุ่งเน้นความรวดเร็วในการขยายสาขา
Wave 2 ตั้งแต่ช่วงปี 2015 เป็นช่วงที่ธุรกิจอีคอมเมิร์ซเติบโต มีการเข้ามาของ Lazada, Shopee และมีการเติบโตการขาย Online มากในช่วงโควิดปี 2019 มีการพูดถึง Disruption ของธุรกิจ Retail มีการเข้ามาของ Tik-Tok ในปี 2017 การเกิดขึ้นของ Social Commerce มีการมองว่าธุรกิจ Retail จะถูก Disrupt
ผู้ประกอบการเริ่มไปทำ Online มุ่งเน้นการทำ CRM หันไปสู่แนวทาง Omni Channel มีการเปิดช่องทาง Online มี Apps ของ Retail เหล่านี้เกิดขึ้น เช่น Lotus, BigC Plus, Makro Click เพื่อให้สาขาขายของทั้ง Off-Line และ On-Line
Wave 3 ตั้งแต่ปี 2025 เป็นช่วงที่ทุกรายมาเน้นเรื่อง Experience และการสร้าง Community โดยใช้ยุทธศาสตร์ Less is More การเติบโตเน้นที่ LFL (Like-for-Like) มากกว่าการเปิดสาขา ขณะที่มีการปิดสาขาที่ไม่ทำกำไร และ Focus เฉพาะสาขาที่มีศักยภาพ
จะเห็นได้ว่า ทั้ง Lotus และ BigC ทะยอยเร่งปิดสาขาอยู่เป็นระยะ และมาลงทุนปรับปรุงสาขาที่มีศักยภาพ เพื่อสร้าง community ของตนเองเพื่อตอบโจทย์ความต้องการผู้บริโภคของชุมชนแบบ Hyper Localization เน้นการเติบโตแบบ LFL ที่ใช้เงินลงทุนต่ำให้ผลตอบแทนที่สูงกว่า แทนที่พยายามรักษาจำนวนสาขาเพื่อรักษาภาพลักษณ์ไปสู่การแข่งขันว่าใครตอบโจทย์ความต้องการของลูกค้าได้มากกว่ากัน เป็นการแข่งขันที่ Speed ไม่ใช่ Scale
คนทั่วไปอาจจะมองว่าธุรกิจถดถอย แต่แท้จริงแล้วเป็นการปรับตัวครั้งใหญ่ ที่ดินราคาสูงขึ้นมาก สาขาที่ไม่ทำกำไรที่เคยรักษาไว้ เพราะต้องการครอบคลุมพื้นที่ขาย พิสูจน์ให้เห็นปัญหาเชิงโครงสร้างของสาขาที่ไม่ตอบโจทย์ชุมชน กลายเป็นสาขาที่มีลูกค้าน้อยลงเรื่อย ๆ มีสภาพที่เสื่อมโทรมไม่คุ้มกับการลงทุนปรับปรุง ส่งผลกระทบต่อภาพรวมของ Brand และ Experience ของผู้บริโภค
ผู้ประกอบการจึงต้องหันมา Focus ลงทุนในสาขาที่มีการเติบโต เน้นเรื่อง Quality ไม่ใช่ Quantity ที่ครอบคลุมทั้งเรื่อง Experience และเรื่องคุณภาพสินค้า โดยเฉพาะอาหารสด ที่ผู้บริโภคยังต้องการมาเลือกซื้อด้วยตนเอง ต้องมีความหลากหลายมากขึ้น ที่มีทั้งอาหารที่เป็นวัตถุดิบในการไปทำเอง อาหารเป็นแบบพร้อมปรุง อาหารแบบพร้อมทาน ที่สามารถสนองความต้องการของท้องถิ่นในทุกกลุ่มของลูกค้าตั้งแต่คนสูงอายุไปจนถึงคนรุ่นใหม่วัยทำงาน
ธุรกิจที่เคยเติบโตด้วยการแข่งขันกันเปิดสาขา ช่วงที่ราคาที่ดินต่ำ และเศรษฐกิจเติบโต ที่นักลงทุนมองว่าเป็นการลงทุน Property และจะมีโอกาสกำไรจาก Property กำลังปรับตัวกลับมาเป็นธุรกิจ Retail ที่แท้จริง ที่การเปิดและการปิดสาขาเป็นเรื่องปกติของการดำเนินธุรกิจปกติ