

เมื่อวันเกษียณมาถึง เราจะบริหารจัดการเงินอย่างไร?
บทความโดย “วิไล รักต้นตระกูล”
นักวางแผนการเงิน CFP® สมาคมนักวางแผนการเงินไทย
วันที่ 12 มิถุนายน 2566 สมสมร คุณแม่เลี้ยงเดี่ยว สาวใหญ่วัย 53 ปี ผู้ซึ่งเป็นมนุษย์เงินเดือนมาตลอด 30 ปี ตั้งแต่เรียนจบ สมสมรก็ได้เข้าทำงานในองค์กรใหญ่ และก้าวหน้าในอาชีพการงาน เป็นเสาหลักของครอบครัว เป็นคนมีระเบียบวินัยในการใช้เงิน มีเงินเก็บเงินออมไว้ให้ตัวเองสำหรับปั้นปลายชีวิตอยู่หนึ่งก้อนใหญ่
แต่ยิ่งใกล้วันที่จะต้องเกษียณอายุเข้ามาจริง ๆ สมสมรก็มีความกังวลใจว่าเงินก้อนที่สะสมมานั้นจะเพียงพอใช้จ่ายไปจนถึงบั้นปลายชีวิตจริง ๆ ไหม เพราะค่าครองชีพก็สูงมากขึ้นทุกวัน ๆ ข้าวของแพงขึ้นในทุก ๆ ปี เพื่อคลายความกังวลใจ สมสมรจึงศึกษาหาความรู้ในเรื่องการบริหารการจัดการเงินเพื่อการเกษียณและได้พบกับ “อิสระ” นักวางแผนการเงิน
ผู้มีสโลแกนประจำตัวว่าเป็น “นักสร้างอิสรภาพทางการเงินมืออาชีพ” ที่บูทของสมาคมนักวางแผนการเงินไทย ในงาน SET IN THE CITY เธอจึงนัดเพื่อขอรับคำปรึกษาในทันที
ข้อมูลทางการเงินเบื้องต้นของสมสมร ปัจจุบันสมสมรมีเงินก้อนเตรียมไว้ 15 ล้านบาท สำหรับเกษียณ มีแผนจะเกษียณเมื่ออายุ 55 ปี ไม่มีหนี้สิน ไม่มีภาระใด ๆ มีลูกชาย 1 คน ซึ่งจะเรียนจบปริญญาตรีในปีที่สมสมรเกษียณอายุพอดี สมสมรมีแผนการใช้จ่ายเมื่อเกษียณอายุ ดังนี้
1.กินอยู่ใช้จ่ายเดือนละ 30,000 บาท ไปจนถึงอายุ 99 ปี
2.ค่าใช้จ่ายด้านการรักษาพยาบาล สมสมรกลัวค่าใช้จ่ายในเรื่องค่ารักษาพยาบาลที่แพงหูฉี่ จากประสบการณ์ที่เห็นค่าใช้จ่ายด้านการรักษาพยาบาลของเพื่อน ๆ รุ่นราวคราวเดียวกันที่เวียนเข้าโรงพยาบาล ตกครั้งละเป็นหลักแสนเลยทีเดียว จึงได้เตรียมทำประกันสุขภาพแบบเหมาจ่ายไว้เพื่อใช้ในยามเกษียณ ประกันเล่มนี้ต้องชำระเบี้ยประกันทั้งสิ้นประมาณ 2 ล้านบาท ซึ่งเธอได้เตรียมเงินอีกก้อนไว้เรียบร้อยแล้ว
ซึ่งจากข้อมูลที่ได้มา อิสระคำนวณเงินที่ต้องการใช้หลังเกษียณออกมาได้เป็นจำนวนเงินที่ต้องเตรียมคือ 13,757,893 บาท โดยตั้งสมมติฐานการลงทุนหลังเกษียณที่ผลตอบแทน 4% ต่อปี เงินเฟ้อ 3% ต่อปี และเบิกใช้เดือนละ 30,000 บาท เป็นเวลา 44 ปี จนถึงอายุ 99 ปี
ดังนั้น จากการคำนวณเบื้องต้นสินทรัพย์ของสมสมร 15 ล้านบาทนั้น ก็มีเพียงพอในการดำรงชีวิตหลังเกษียณด้วยการนำเงินไปลงทุนให้ได้ผลตอบแทนปีละ 4% แต่สมสมรเองนั้นก็ไม่มีความเชี่ยวชาญด้านการลงทุนเลย ที่เคยลงทุนก็คือการซื้อกองทุนไว้เพื่อลดหย่อนภาษีเท่านั้น
ดังนั้น เธอจึงมีความกังวลในเรื่องของการที่จะจัดสรรเงินลงทุน เพราะเงินก้อนนี้เป็นเงินก้อนสุดท้ายที่สำคัญในชีวิต ซึ่งเธอไม่สามารถรับภาวะขาดทุนหนัก ๆ จากการลงทุนได้
อิสระเข้าใจจึงได้อธิบายหลักการวางแผนการลงทุน และการบริหารเงินหลังเกษียณเพื่อลดความเสี่ยงของการขาดทุนจากการลงทุน เพื่อคลายความกังวลของสมสมร แนะนำให้แบ่งเงินก้อนใหญ่ออกมาเป็น 3 ส่วน หรือกลยุทธ์ที่เรียกว่า 3 Buckets ซึ่งเป็นกลยุทธ์ที่นิยมในการบริหารเงินวัยเกษียณดังนี้
|
|
Bucket 1 |
Bucket 2 |
Bucket 3 |
|
สัดส่วนการลงทุน |
10% |
70% |
20% |
|
ผลตอบแทนการลงทุนโดย ประมาณต่อปี |
0.25% |
3% |
8% |
|
ลงทุนในสินทรัพย์ |
เงินฝาก กองทุนตลาดเงิน |
พันธบัตรรัฐบาล หุ้นกู้ (investment grade), กองทุนตราสารหนี้ |
หุ้น กองทุนรวมหุ้นสินทรัพย์ทางเลือก |
ซึ่งการลงทุนด้วยกลยุทธ์ 3 Buckets นี้มีหลักการสำคัญคือ การ “รินกำไรใส่ถังล่าง” เมื่อ Bucket ที่ 2 มีกระแสเงินสด ก็ให้นำมาใส่ Bucket ที่ 1 และเมื่อ Bucket ที่ 3 มีกำไรจากการลงทุนก็ให้ขายกำไรออกเพื่อมาใส่ใน Bucket ที่ 2 เพื่อเก็บกำไรไว้สม่ำเสมอ โดยตั้งเป้าหมายเมื่อ Bucket ที่ 3 มีกำไรในระดับ 20% ก็จะขายส่วนกำไรมาเข้าใน Bucket ที่ 2 และจะย้ายเงินจาก Bucket ที่ 2 มาอยู่ Bucket ที่ 1 ทุกต้นปีตามจำนวนของค่าใช้จ่ายในปีนั้น ๆ
กลยุทธ์ 3 Buckets นี้มีข้อดีคือ ความอุ่นใจ ว่าจะไม่ขาดทุนหนัก เนื่องจากเงินส่วนใหญ่ประมาณ 80% จะอยู่ในสินทรัพย์ปลอดภัย และแบ่งเงินส่วนน้อย ประมาณ 20% ลงทุนในพอร์ตเสี่ยงสูง เพื่อสร้างผลตอบแทนให้เงินเติบโตเพียงพอใช้จ่าย และรักษาเงินต้นไม่ให้หายไปในวันที่ตลาดหุ้นตกหนัก ๆ เพราะเป็นกลยุทธ์การลงทุนแบบระยะยาวที่สามารถมีเวลารอจนตลาดฟื้นตัวขึ้นมาได้ในที่สุด
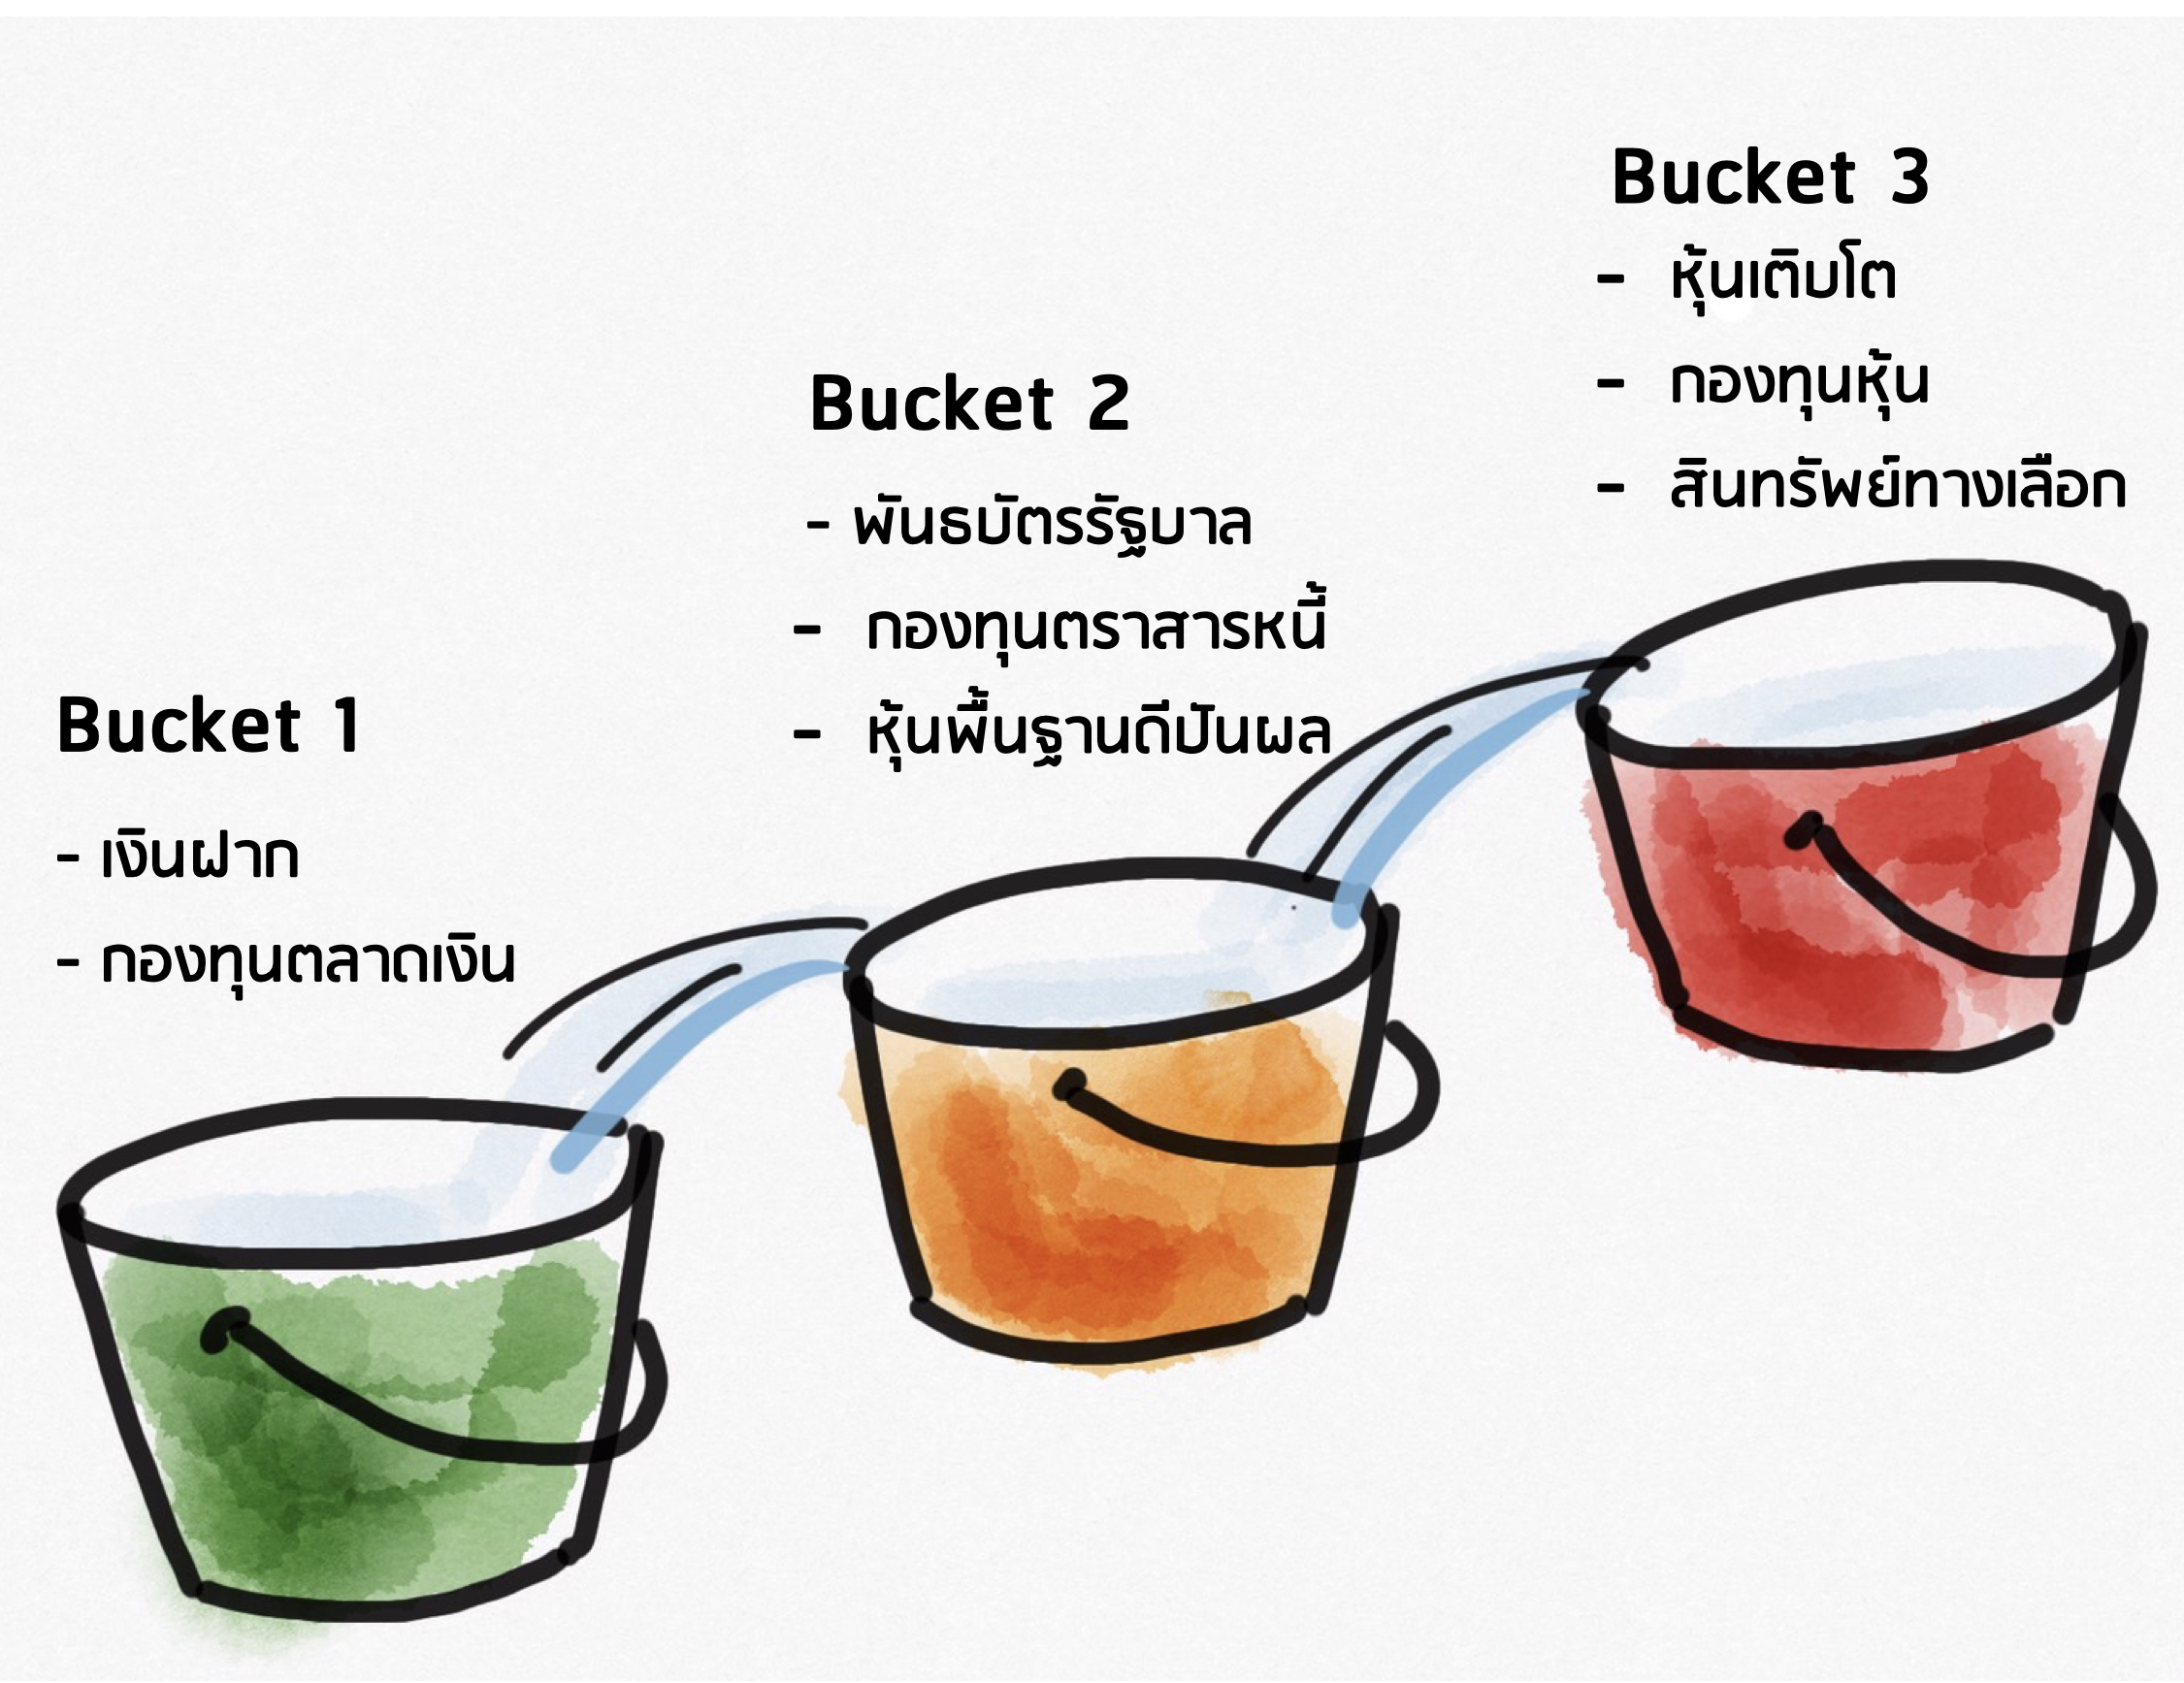
สมสมรได้ฟังกลยุทธ์ 3 Buckets แล้วก็เข้าใจและคลายกังวล และอยากจะเริ่มเปิดพอร์ตตามหลักการ 3 Backets ในทันที ภาพการบริหารเงินให้เกษียณอย่างเกษมของสมสมร ก็แจ่มชัดขึ้นสดใส ขอบคุณน้องอิสระ “นักสร้างอิสรภาพทางการเงินมืออาชีพ” ที่มาช่วยวางแผนบริหารเงินยามเกษียณให้พี่สมสมรนะคะ