
วางแผนลดหย่อนภาษี ไม่ได้มีดีแค่ประหยัดเงินในกระเป๋า
บทความโดย บริษัท กรุงเทพประกันชีวิต จำกัด (มหาชน)
วันที่ 19 ธันวาคม 2566 ใกล้สิ้นปี นอกจากจะเริ่มวางแผนเดินทางท่องเที่ยว หรือทำกิจกรรมในช่วงวันหยุดยาวแล้ว การวางแผนลดหย่อนภาษีก็มีความสำคัญไม่แพ้กัน เพราะเมื่อเราวางแผนบริหารจัดการภาษีอย่างเป็นระบบนั้น นอกจากจะประหยัดเงินในกระเป๋าได้แล้ว ยังเป็นการช่วยให้เราสามารถวางแผนการเงินอย่างเหมาะสมในแต่ละช่วงวัย และสามารถวางแผนชีวิตได้ในระดับหนึ่ง อีกทั้งยังสร้างวินัยในการใช้เงินในระยะยาวให้กับเราอีกด้วย
เมื่อเราเริ่มวางแผนที่จะลดหย่อนภาษี ก็ต้องเรียนรู้ “เครื่องมือ” ที่จะช่วยให้เราสามารถลดหย่อนภาษีได้ เริ่มต้นง่าย ๆ จากการโฟกัสกับเป้าหมายของ “ตัวเอง” ไลฟ์สไตล์การทำงาน “มนุษย์เงินเดือน” หรือ “ฟรีแลนซ์”
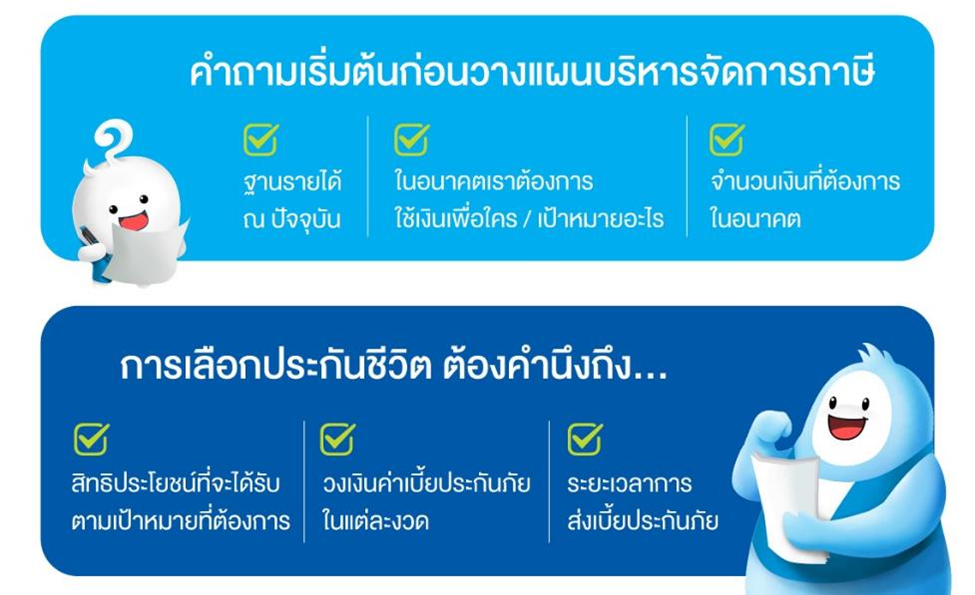
ซึ่งมีความแตกต่างในเรื่องของรายได้และสวัสดิการที่มี จากนั้นเริ่มต้นวางแผนบริหารจัดการภาษีให้เหมาะสมกับแต่ละคน โดยควรเริ่มจาก 1.ฐานรายได้ ณ ปัจจุบันเป็นอย่างไร 2.ในอนาคตเราต้องการใช้เงินเพื่อใคร เช่น มีทุนประกอบธุรกิจส่วนตัว, เพื่อบิดา-มารดา-บุตร, ต้องการมีบ้านเป็นของตัวเอง เพื่อเตรียมเงินไว้ดูแลตัวเองในวัยเกษียณ ฯลฯ, และ 3.จำนวนเงินที่ต้องการในอนาคต
เมื่อเราทราบความต้องการคร่าว ๆ ของตัวเองแล้ว ก็เริ่มมองหา “เครื่องมือ” ที่เหมาะสม ซึ่งจะช่วยให้เราวางแผนได้เพิ่มเติมจากค่าลดหย่อนภาษีส่วนตัวและครอบครัว คือค่าลดหย่อนภาษีกลุ่มประกัน เงินออม และการลงทุน
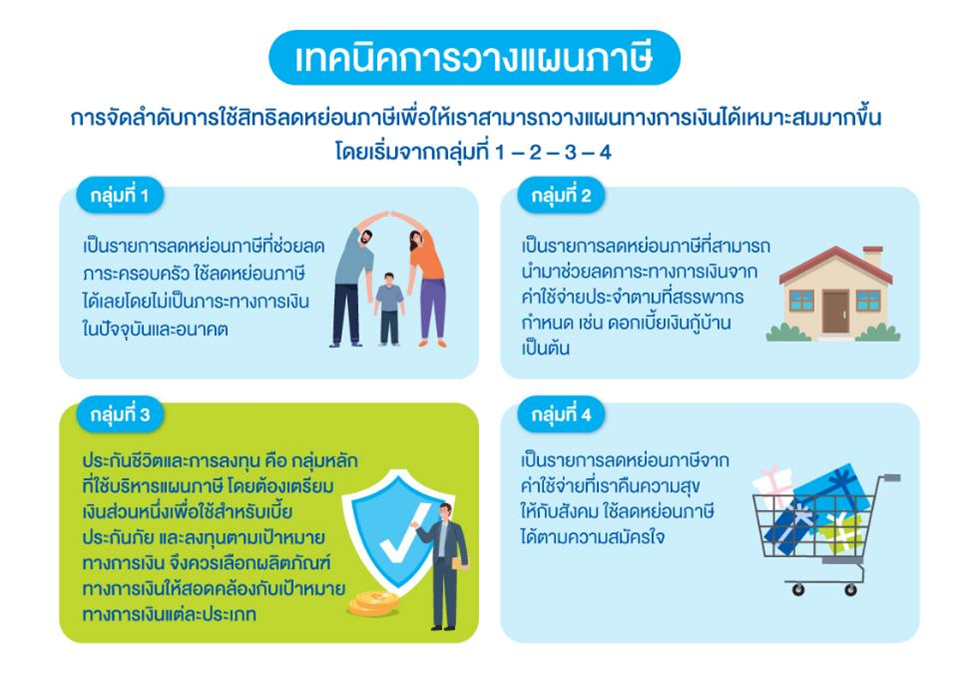
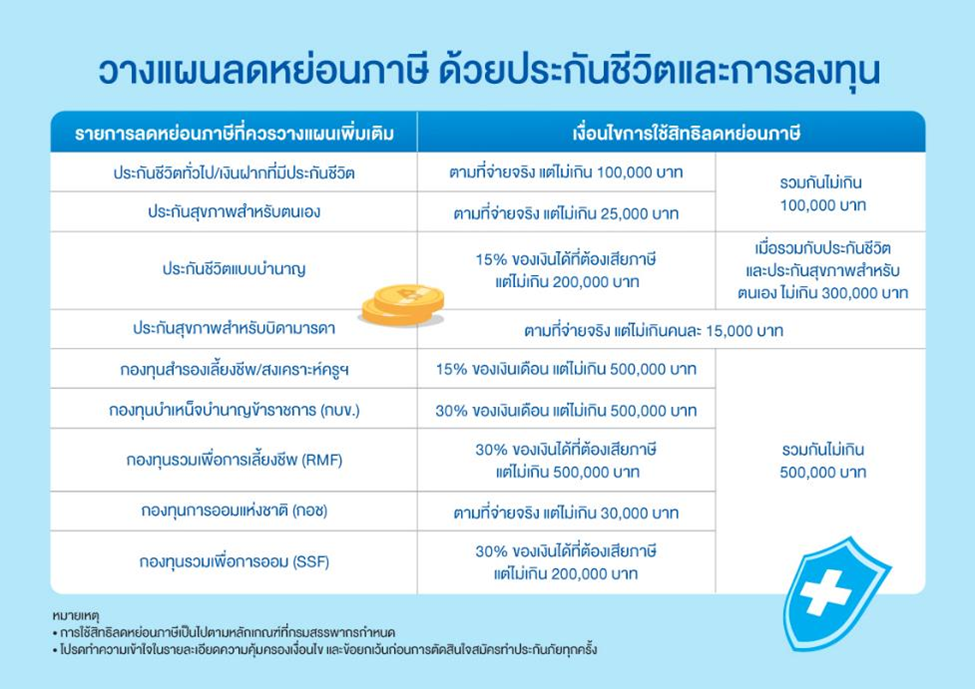
ประกันชีวิต เป็นหนึ่งในเครื่องมือในกลุ่มนี้ ที่สามารถเลือกได้หลากหลายรูปแบบทั้ง ประกันชีวิตแบบทั่วไป ได้แก่ ประกันชีวิต, ประกันสะสมทรัพย์, ซึ่งเบี้ยประกันสามารถลดหย่อนได้ตามที่จ่ายจริง รวมสูงสุดไม่เกิน 100,000 บาท และสำหรับ
ประกันชีวิตแบบบำนาญ ซึ่งจัดอยู่ในกลุ่มค่าลดหย่อนประกันชีวิตและการลงทุนในการวางแผนเกษียณ สามารถนำมาลดหย่อนภาษีได้ 15% ของเงินได้ ตามที่จ่ายจริง สูงสุดไม่เกิน 200,000 บาท และเมื่อรวมกับกองทุน RMF กองทุน SSF กบข. กองทุนสำรองเลี้ยงชีพ กองทุนสงเคราะห์ครูเอกชน กองทุนการออมแห่งชาติ แล้วต้องไม่เกิน 500,000 บาท นอกจากนี้ หากยังใช้สิทธิลดหย่อนภาษีจากเบี้ยประกันชีวิตแบบทั่วไป ยังไม่เต็ม 100,000 บาทแรก สามารถใช้เบี้ยประกันบำนาญไปรวมสิทธิลดหย่อนในส่วนแรกได้เช่นกัน
ข้อดีของการวางแผนด้วยประกันชีวิต นอกจากจะลดหย่อนภาษีได้แล้ว ยังมีความเสี่ยงต่ำ และกรมธรรม์บางประเภทยังได้รับผลตอบแทนที่แน่นอนอีกด้วย นับเป็นทางเลือกที่ดีทางหนึ่งสำหรับการวางแผนเพื่อการลดหย่อนภาษีไปพร้อมกับเป้าหมายทางการเงิน
จึงอยากให้ผู้ที่ต้องการซื้อประกันชีวิต สำหรับกลุ่มมนุษย์เงินเดือน สามารถเริ่มวางแผนได้ตั้งแต่เริ่มทำงาน, มีบุตร จนถึงการวางแผนเพื่อใช้หลังเกษียณ โดยการเลือกประกันชีวิต ต้องคำนึงถึง 1.สิทธิประโยชน์ที่จะได้รับ อาทิ การคุ้มครองชีวิต, สามารถเบิกเงินได้เมื่อเกิดอุบัติเหตุ จ่ายเงินก้อนหรือค่ารักษาเมื่อเจ็บป่วย, ได้รับเงินคืนในแต่ละงวดระหว่างปีกรมธรรม์ หรือเมื่อครบระยะเวลาตามสัญญากรมธรรม์
2.ค่าเบี้ยประกันภัยในแต่ละงวด ซึ่งโดยทั่วไปสามารถเลือกวิธีการชำระเบี้ยภัยได้ทั้งแบบรายเดือน, ราย 3 เดือน, ราย 6 เดือน จนถึงรายปี 3.ระยะเวลาความคุ้มครองและชำระเบี้ยประกันภัย ซึ่งสิ่งสำคัญที่ต้องทราบคือ ระยะเวลาเอาประกันภัยสั้นที่สุดสำหรับการลดหย่อนภาษี คือระยะเวลา 10 ปี
ปัจจุบันจึงมีกรมธรรม์ประเภท ระยะเวลาคุ้มครอง 10 ปี ระยะเวลาชำระเบี้ยประกันภัย 5 ปี (10/5), ระยะเวลาคุ้มครอง 12 ปี ระยะเวลาชำระเบี้ยประกันภัย 6 ปี (12/6), ระยะเวลาคุ้มครอง 16 ปี ระยะเวลาชำระเบี้ยประกันภัย 8 ปี (16/8) ฯลฯ ออกมาให้เลือกพิจารณา ความหมายคือผู้ซื้อประกันชีวิต ต้องส่งเบี้ยประกันภัยตามจำนวนที่ระบุในกรมธรรม์ตรงเวลาตลอดระยะเวลา 5/6/8 ปี จากนั้นสามารถหยุดส่งเบี้ยประกันภัยโดยยังได้รับผลประโยชน์ความคุ้มครอง และเงินคืนตามเงื่อนไขที่กำหนดจนครบสัญญา รวมระยะเวลา 10/12/16 ปี เป็นต้น
สำหรับผู้ที่ประกอบอาชีพอิสระ หรือที่เรียกว่า “ฟรีแลนซ์” ทริกที่แนะนำคือ การเลือกประกันชีวิตที่ครอบคลุมค่ารักษาพยาบาล และช่วงเวลาที่ขาดรายได้ เมื่อต้องหยุดพักรักษาตัว เพราะการทำงานฟรีแลนซ์เมื่อเจ็บป่วยนั้นต้องรับภาระค่าใช้จ่ายในการรักษาพยาบาลเอง ไม่มีสวัสดิการจากบริษัทแบบเดียวกับมนุษย์เงินเดือน
ดังนั้น เมื่อจะวางแผนบริหารจัดการภาษีด้วยประกันชีวิต จึงควรพิจารณาเลือกแบบประกันชีวิตที่ปิดจุดอ่อนของอาขีพ “ฟรีแลนซ์” ได้อย่างมีประสิทธิภาพ นอกจากเครื่องมือที่กล่าวไปข้างต้นแล้ว ยังมีค่าลดหย่อนภาษีประเภทอื่น ๆ ได้แก่ กลุ่มเงินบริจาค ค่าลดหย่อนกลุ่มอสังหาริมทรัพย์ รวมถึงค่าลดหย่อนจากโครงการกระตุ้นเศรษฐกิจที่ภาครัฐสนับสนุน ก็สามารถเป็นส่วนเสริมได้
โดยสรุป การวางแผนลดหย่อนภาษีด้วยการทำประกันชีวิต นอกจากจะช่วยให้ผู้วางแผนสามารถบรรลุเป้าหมายทางการเงินที่ต้องการ ลดภาระทางภาษี ช่วยสร้างวินัยทางการเงิน แล้วยังมีอีกเป้าหมายที่สำคัญ คือการสร้างความคุ้มครอง และดูแลตัวเองและคนที่รักให้อุ่นใจในทุกช่วงเวลานั่นเอง