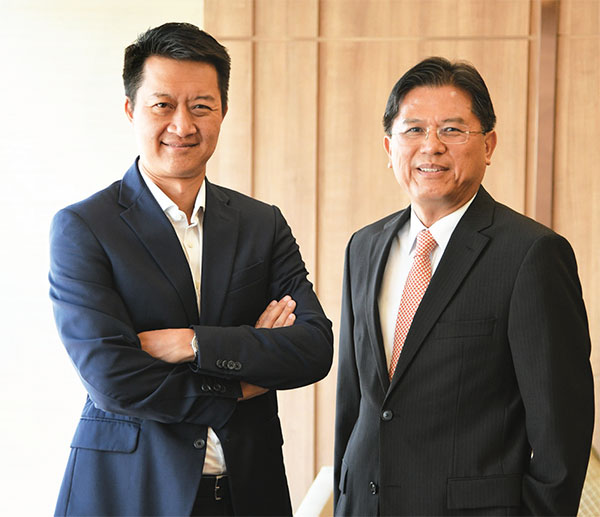
“ปรีดี-พัชร” คู่หูเอ็มดีกสิกรฯ ฝ่าสมรภูมิแบงก์ที่ไม่เหมือนเดิม-
สัมภาษณ์พิเศษ
ต้องยอมรับว่าช่วงเวลานี้ธนาคารพาณิชย์กำลังเผชิญความท้าทายครั้งใหญ่ จากการแข่งขันรุนแรงที่เข้ามารอบด้าน ล่าสุดที่แบงก์พาณิชย์ทั้งระบบตัดใจยอมเลิกเก็บค่าธรรมเนียม (ค่าฟี) ธุรกรรมผ่านมือถือ และทำให้รายได้หดหายแบบไม่ตั้งตัว ทั้งยังมีแรงกดดันจากนโยบายรัฐเข้ามาเป็นระลอก ๆ ที่ทำให้แบงก์รู้สึกว่าตกเป็นจำเลยและเป้านิ่ง
“ประชาชาติธุรกิจ” สัมภาษณ์พิเศษ “ปรีดี ดาวฉาย” และ “พัชร สมะลาภา” เอ็มดีคู่หูแห่งธนาคารกสิกรไทย หรือ KBANK ผู้นำเรื่องโมบายแบงกิ้ง พร้อมกับเปิดตัว “พัชร สมะลาภา” กรรมการผู้จัดการคนที่ 4 มาเสริมพลังกับ 3 แม่ทัพ “ปรีดี ดาวฉาย-ขัตติยา อินทรวิชัย และ พิพิธ เอนกนิธิ” ในการเคลื่อนทัพธุรกิจเคแบงก์ในสมรภูมิการแข่งขันที่ไม่เหมือนเดิม
Q : แบงก์มีโอกาสลด ดบ.ให้เอสเอ็มอีตาม รมว.คลังเรียกร้องมั้ย
ปรีดี : ตอบยาก เพราะการบริหารแบงก์ต้องดูภาพรวม จะให้แบงก์ลดทุกอย่างจนแย่ก็ไม่ได้ ต้องเข้าใจว่าธนาคารพาณิชย์เป็นส่วนสำคัญของระบบเศรษฐกิจ ต้องอยู่ได้ ต้องดูผลตอบแทนในภาพรวมด้วย
พัชร : คำว่าเอสเอ็มอีมันกว้างมาก ถ้าจะพูดถึงเอสเอ็มอีต้องแตกให้เห็นว่า ลูกค้าหน้าตาแบบไหน เช่น ความเสี่ยงไม่มากอาจจะได้ดอกเบี้ยถูก แต่ถ้าอยู่ในธุรกิจซื้อขายเหล็ก ก็ไม่น่าจะได้ดอกเบี้ยถูกเพราะธุรกิจเสี่ยงสูง แต่โจทย์ของประเทศน่าจะเป็นเอสเอ็มอีที่ต้องเสียดอกเบี้ย 12-13% ซึ่งธนาคารยังไม่สามารถเข้าไปสู่กลุ่มนี้ได้ เพราะไม่รู้ว่าเสี่ยงหรือไม่เสี่ยงแค่ไหน แย่ไปกว่านั้น บางรายกู้เพื่อไปใช้คืนหนี้บัตรเครดิตกรรมการ หรือใช้จ่ายส่วนตัว แล้วจะให้แบงก์ปล่อยกู้ดอกเบี้ย 3% เพื่อให้ไปจ่ายคืนเงินกู้ส่วนตัวหรือ และใช่ว่าลดดอกเบี้ยแล้วปัญหาเอสเอ็มอีจะลดลง แต่จะเกิดปัญหาอื่นเช่นหนี้ครัวเรือน
Q : ปัญหาของเอสเอ็มอีวันนี้คืออะไร
พัชร : การแข่งขันยากขึ้นเรื่อย ๆ ทั้งจากสภาพแวดล้อม และโครงสร้างเศรษฐกิจที่เอื้อกับรายใหญ่มากเกินไป และธนาคารเป็นปลายทางแต่เป็นเป้านิ่ง จริง ๆ แล้วผลตอบแทนผู้ถือหุ้นเราก็ไม่ถึง 10% ก็ไม่รู้เหมือนกันว่าพอดีอยู่ที่ตรงไหน
ขณะที่เอ็นพีแอลลูกค้าเอสเอ็มอีของแบงก์อยู่ที่ 4.3% ทรงตัวมา 3 ปีแล้ว บอกได้ว่าไม่ดีขึ้น เพราะปัญหาเชิงโครงสร้างไม่ได้หายไป ความเสี่ยงก็เหมือนเดิม และตอนนี้เห็นเอสเอ็มอีเริ่มคืนเงินกู้ เพราะถอดใจไม่ทำธุรกิจอะไรแล้ว เพราะแข่งไม่ไหว
ขณะที่รัฐบาลจะมาเก็บภาษีเพิ่มอีก อย่างที่ให้เอสเอ็มอีทำบัญชีเดียวใช้ยื่นสรรพากรและขอสินเชื่อ ไม่รู้ว่าเมสเสจที่ภาครัฐ
ส่งคืออะไรกันแน่ ต้องการให้ปล่อยสินเชื่อหรือไม่ให้ปล่อย เมื่องบฯไม่สะท้อนความเป็นจริงก็ปล่อยสินเชื่อไม่ได้ คนส่วนใหญ่เลยกู้ไม่ได้ สิ่งที่จะบอกคือปัญหาเอสเอ็มอีไม่ได้เกี่ยวกับดอกเบี้ยเท่าไหร่ แต่เป็นเรื่องการเข้าถึงแหล่งเงินทุน
Q : แรงกดดันต่อธุรกิจแบงก์เพิ่มขึ้นเรื่อย ๆ
พัชร : สิ่งที่เราต้องทำวันนี้คือ ต้องเปลี่ยนความเข้าใจในตัวธนาคารให้ได้มากที่สุด อย่างเรื่องการลดค่าฟี วันนี้ลูกค้าเข้ามาก็หวังว่าจะได้อะไรจากธนาคาร เพราะเข้าใจว่าธนาคารเป็นผู้เอาเปรียบมาโดยตลอด การให้บริการก็จะยากขึ้น ถ้าเราเปลี่ยนในส่วนนี้ได้ ทำให้ลูกค้าเข้าใจและคิดว่าเราไม่ได้เอาเปรียบ ทุกอย่างก็น่าจะมีเหตุผลมากขึ้น และส่งผลให้ต้นทุนลดลงและทำให้เกิดโอกาสในการจะทำอะไรอีกหลายอย่างในอนาคต และธนาคารก็น่าจะทำงานได้ง่ายขึ้น
Q : เกมหลังยกเลิกค่าฟี จะเป็นอย่างไร
พัชร : ที่ผ่านมาคนจะคิดว่าแบงก์ไม่แข่งอะไรกัน ซึ่งไม่จริง แล้ววันหนึ่งมีคนเชื่อว่าทำดิสรัปชั่น ลดแลกแจกแถม เป็นวิธีที่ถูกต้อง ทำให้คนที่เหลือต้องตัดสินใจว่ารีแอ็กชั่นอย่างไร เขายอมลดราคาเพื่อกำจัดคนที่เข้ามาแข่งขัน เป็นเทคนิคหนึ่ง ซึ่งก็ต้องดูว่ามันใช่ไหม เพราะวันนี้ธุรกรรมบนมือถือของเคแบงก์มีประมาณ 8 เท่าของช่องทางอื่น ๆ คือลูกค้าเราย้ายมาอยู่บนมือถือหมดแล้ว การยกเลิกค่าฟีไม่ได้ช่วยอะไรเท่าไร
ส่วนที่เหลือที่เขาไม่ใช้มือถือเป็นเพราะเหตุสุดวิสัย ไม่ใช่เพราะราคาค่าธรรมเนียม
เรื่องนี้อาจจะบอกว่าดีต่อผู้บริโภค แต่ไม่ดีกับผู้กู้ เพราะรายได้ค่าธรรมเนียมที่เข้ามาจะไหลไปที่เงินทุนของธนาคาร ถ้าเงินทุนธนาคารน้อยลงความสามารถในการปล่อยสินเชื่อก็น้อยลง ฉะนั้นสิ่งที่เราบอกว่าดีกับผู้บริโภค ดีจริงหรือเปล่า
ปรีดี : เป็นสิ่งที่เราต้องช่วยกันจัดการ แบงก์ต้องดูผลตอบแทนโดยรวมว่ายังพอแข่งกับคนอื่น ๆ และประเทศอื่น ๆ ได้ไหม เพราะอ่อนแอเมื่อไรปล่อยกู้ไม่ได้ ก็จะยุ่ง
Q : สถานการณ์นี้ต้องเร่งเพิ่มรายได้
ปรีดี : ขั้นแรกอย่าเพิ่งพูดถึงเพิ่มรายได้ ต้องประหยัดรายจ่ายจากที่ลูกค้าไม่มาทำธุรกรรมที่สาขา เพราะเป็นเหตุผลจากการที่ลดใช้เงินสด และหวังจะให้มาเร็ว ๆ เพื่อมาชดเชยกันได้บ้าง
พัชร : ต้นทุนหลักของแบงก์คือปล่อยสินเชื่ออย่างไรไม่ให้เสีย ต้องใช้ข้อมูลที่ได้มาทำไม่ให้เป็นหนี้เสีย ถ้าสามารถลดความกดดันภายนอกอื่น ๆ ได้ เราก็จะมาจัดกันใหม่ว่าความเสี่ยงประมาณนี้เก็บดอกเบี้ยได้สูงหน่อย เมื่อก่อนแบงก์ขีดเส้นว่าลูกค้าคนไหนอยู่ใต้เส้นนี้กู้ไม่ได้ แต่ตอนนี้ลูกค้าใช้ K-Plus เยอะ ๆ เราจะเห็นพฤติกรรมลูกค้า เห็นข้อมูลมากขึ้น ต่อไปแม้บางคนจะอยู่ใต้เส้นแต่ถ้าเขาจ่ายค่าน้ำค่าไฟตรงเวลา ข้อมูลก็อาจหยิบมาใช้พิจารณาปล่อยสินเชื่อโดยไม่มีหนี้เสียได้ เป็นเรื่องการนำข้อมูลต่าง ๆ มาช่วยให้เข้าใจลูกค้ามากขึ้น ซึ่งจะสามารถระมัดระวังได้มากขึ้น
Q : นโยบายจัดการต้นทุนเรื่องสาขาของเคแบงก์
พัชร : ไม่ได้นึกว่าธนาคารมีต้นทุนที่ลดได้มากเท่าไรนัก เพราะนโยบายของเราคือ ไม่เอาคนออก ซึ่งมีทั้งข้อดีและข้อเสีย อย่างรายจ่ายแบงก์ 23,000 ล้านบาท ส่วนใหญ่เป็นเรื่องคน วันนี้การทำธุรกรรมบนสาขาไม่ถึง 10% ของทั้งหมด รวมกับเอทีเอ็มอยู่ที่ราว 30% ที่เหลือย้ายไปบนมือถือหมดแล้ว แต่สาขายังจำเป็นสำหรับเคแบงก์ปัจจุบันมีอยู่กว่า 1,000 สาขา ปีนี้จะปิดราว 100-150 สาขา คนจะยังอยู่กับแบงก์ต่อไป โดยเอาคนกลุ่มนี้มาเพิ่มบริการให้ดีขึ้น เปลี่ยนวิธีทำงานออกไปเยี่ยมและให้บริการลูกค้าแบบถึงที่แทน
รวมทั้งการปรับสาขารูปแบบใหม่ ๆ เช่น อนาคตคนเข้าสาขาไม่จำเป็นต้องเข้าไปทำธุรกรรมการเงิน แต่ให้ลูกค้ามานั่งประชุม กินกาแฟ รอลูกเลิกเรียน ก็จะเห็นพวกนี้มากขึ้น เป็นไลฟ์สไตล์มากขึ้น ดังนั้นสาขายังจำเป็น อยู่ที่เราจะใช้มันอย่างไร และไม่จำเป็นต้องปิดสาขาทั้งหมด
รับข่าวสาร ผ่านแฟนเพจเฟซบุ๊ก ประชาชาติธุรกิจออนไลน์
อย่าลืมกดติดตาม และกดปุ่ม See first (เห็นโพสต์ก่อน)
www.facebook.com/PrachachatOnline
ทวิตเตอร์ @prachachat
ติดตามอ่านข่าวสารจากประชาชาติออนไลน์ ทันสมัย-ทันใจ
ดาวน์โหลดผ่านแอปพลิเคชั่น >> Prachachat << ได้แล้ววันนี้
ทั้งระบบ ios และ android
อ่านประชาชาติธุรกิจ ทั้งฉบับผ่าน e-Newspaper
ได้ที่แอปพลิเคชั่น Ookbee เลือก “ประชาชาติ”