

แบงก์เบนเข็ม ‘เวลท์’ ปั๊มรายได้ค่าฟี-แก้เกมสินเชื่อโตยาก
ระยะนี้จะเห็นภาพธนาคารพาณิชย์หลายแห่ง รุกตลาดบริหารความมั่งคั่ง (Wealth Management) กันมากขึ้นอย่างต่อเนื่อง บางแบงก์อาจจะเพิ่งเริ่มต้น บางแบงก์ก็มีการซื้อพอร์ตเข้ามาเสริม หรือบางแบงก์ที่ทำอยู่แล้วก็โฟกัสมากขึ้น
“CIMB-ทีทีบี” โฟกัสตลาด Wealth
อย่างล่าสุด ธนาคารซีไอเอ็มบี ไทย เพิ่งเปิดตัว CIMB PRIVATE WEALTH ที่ออกแบบมาเพื่อตอบโจทย์ความต้องการของลูกค้ากลุ่มมั่งคั่งสูง กลุ่มที่มีสินทรัพย์ภายใต้การบริหาร (AUM) ระดับ 30 ล้านบาทขึ้นไป โดยตั้งเป้าหมายขยายฐานลูกค้าจากระดับ 2,000 ราย หรือราว 5-10% ของตลาด เป็น 5,000 ราย และ AUM (มูลค่าทรัพย์สินภายใต้การบริหาร) เติบโต 3 เท่า ภายใน 5 ปี (2569-2573) จากปัจจุบันมีมูลค่ากว่า 1 แสนล้านบาท
ขณะที่ช่วงเดือน ส.ค.ที่ผ่านมา ธนาคารทหารไทยธนชาต (ทีทีบี) ได้ประกาศความร่วมมือเชิงกลยุทธ์กับ DBS Bank Ltd. หรือ DBS เพื่อยกระดับธุรกิจ Wealth Management โดยนำความเชี่ยวชาญด้านการบริหารความมั่งคั่งระดับภูมิภาคและศักยภาพด้านการลงทุนระดับโลกของ DBS มาผสานกับความเข้าใจตลาดและฐานลูกค้านักลงทุนไทยของทีทีบี
นายฐากร ปิยะพันธ์ ผู้จัดการใหญ่ ทีทีบี กล่าวว่า ความร่วมมือดังกล่าวเป็นการทำงานร่วมกัน เนื่องจากก่อนหน้านี้ทีทีบีก็ได้ควบรวมบริษัทหลักทรัพย์ธนชาตเข้ามา แล้วเปลี่ยนเป็น TTB Wealth Securities โดยหมายมั่นปั้นมือว่า อยากจะให้ TTB Wealth Securities เป็นการให้บริการลูกค้ารายใหญ่ขึ้น ต้องการคำแนะนำที่มีความซับซ้อนมากขึ้น
ทั้งนี้ การทำงานร่วมกันจะเป็นในลักษณะของการที่ทีทีบีจะเข้าไปช่วยดูแลฐานลูกค้าเดิมของ DBS ซึ่งก็เป็นลูกค้า Wealth อยู่แล้ว เนื่องจากว่า DBS ไม่ไปต่อ อย่างไรก็ดี อยู่กับความสมัครใจของลูกค้าเดิมของ DBS ด้วย หากลูกค้าอยากลองคุยกับทีทีบี ทางแบงก์ก็จะส่งเจ้าหน้าที่ไป แล้วหากลูกค้าตกลงก็อาจจะมีการย้ายพอร์ต ย้ายเงินลงทุนมาทีทีบี
“ธุรกิจ Wealth เรามาช้า เราเลยต้องทำการบ้านหนักกว่าธนาคารอื่นเยอะพอสมควร เพราะจริง ๆ แล้วทีทีบีเพิ่งจะทำ Wealth มาได้ 5 ปีเอง เมื่อเทียบกับธนาคารอื่น ๆ ที่ทำมานานพอสมควร เราก็เลยต้องเร่งสปีดมากขึ้น อันนี้ก็เป็นอีก Direction หนึ่ง”
“วิจัยกสิกรไทย” ชี้ค่าฟีโตต่อเนื่อง
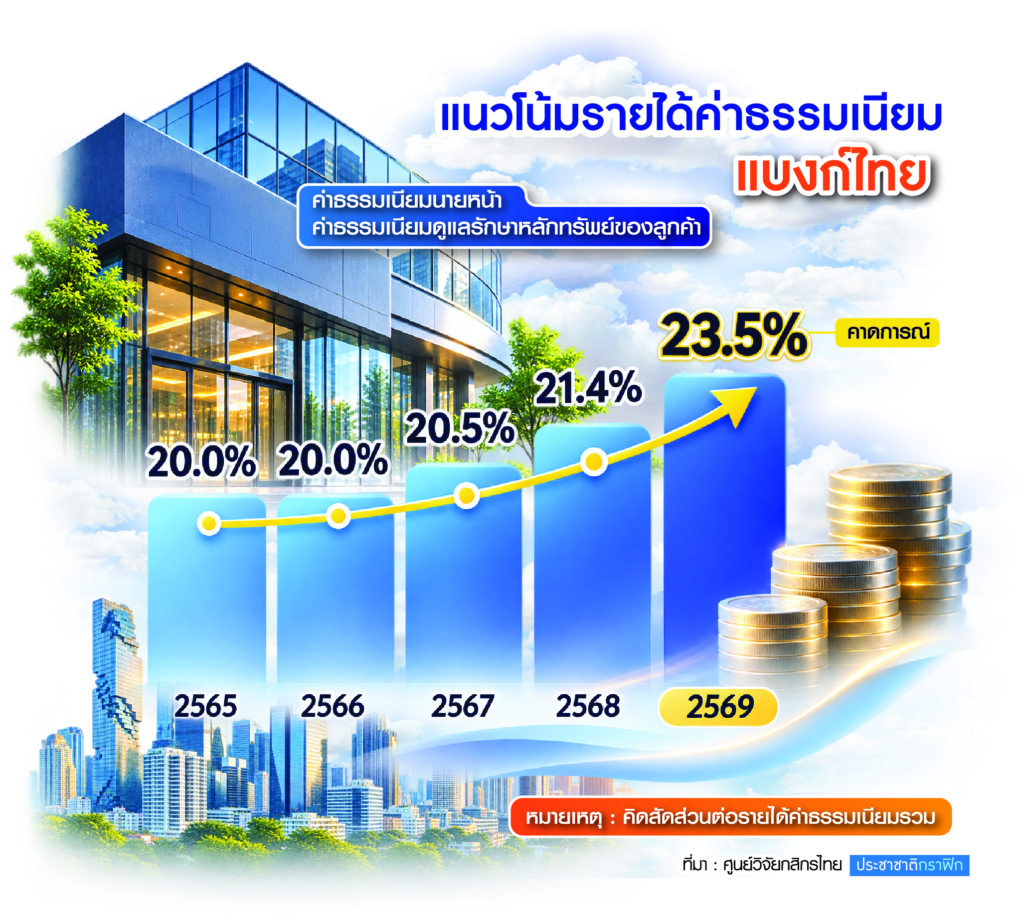
ดร.กาญจนา โชคไพศาลศิลป์ ผู้บริหารงานวิจัย บริษัท ศูนย์วิจัยกสิกรไทย จำกัด เปิดเผย “ประชาชาติธุรกิจ” ว่า ระบบธนาคารพาณิชย์ไทยมีสัดส่วนรายได้จากค่าธรรมเนียม (ฟี) ค่านายหน้า ดูแลรักษาหลักทรัพย์ของลูกค้า เพิ่มขึ้นต่อเนื่องในช่วง 3-4 ปีที่ผ่านมา เมื่อเทียบกับรายได้ค่าธรรมเนียมและบริการโดยรวม โดยสัดส่วนค่าฟีกลุ่มดังกล่าวต่อรายได้ค่าฟีในภาพรวมค่อย ๆ ขยับเพิ่มจาก 20% ในปี 2565, 20% ในปี 2566 เป็น 20.5% ในปี 2567 และ 21.4% ในปี 2568 ซึ่งศูนย์วิจัยกสิกรไทยคาดว่า จะเพิ่มเป็นประมาณ 23.5% ปี 2569 อย่างไรก็ดี คงต้องยอมรับว่า รายได้ค่าธรรมเนียมในกลุ่มนี้ค่อนข้างผันผวนตามภาวะตลาดการเงิน
“ข้อมูลอาจจะดูยากนิดนึง เพราะบางแบงก์ก็ไม่ได้แยกรายละเอียดออกมา บางแบงก์ก็บอกชัดว่า Wealth โตเท่าไหร่ แต่ถ้าดูภาพรวมย้อนไป 2-3 ไตรมาสที่ผ่านมาค่าฟีก็โตดี ซึ่งก็พอจะบอกได้ว่า เป็นรายได้จากตัวธุรกิจเวลท์ กองทุน ประกัน นายหน้าจากการขายโปรดักต์ทางการเงิน เพราะว่าค่าธรรมเนียมที่เกี่ยวกับแบบธุรกิจหลัก อย่างการปล่อยสินเชื่อ ยังไม่ค่อยฟื้นตัว เพราะสินเชื่อยังโตต่ำ”
ทั้งนี้ ค่าฟีนายหน้าเดิมไม่ถึงหมื่นล้านบาทต่อไตรมาส แต่ตอนนี้ขยับเพิ่มขึ้นมาระดับเกินหมื่นล้านบาทแล้ว ถือว่าโตขึ้นมาค่อนข้างมาก และน่าจะเป็นตัวหลักที่ทำให้รายได้ค่าธรรมเนียมในภาพรวมโตเร่งขึ้นด้วย
“อย่างไรก็ดี แม้ค่าฟีส่วนนี้จะโตเร็วมากในช่วงหลายปีที่ผ่านมา แต่ก็อิงกับภาวะตลาดการเงินและพฤติกรรมการลงทุนของลูกค้าด้วย”
แบงก์แก้ปมเติบโตสินเชื่อยากขึ้น
นายธนเดช รังษีธนานนท์ ผู้อำนวยการฝ่ายวิจัย บริษัทหลักทรัพย์ พาย เปิดเผยว่า ตัวเลขจากงบฯ แบงก์ที่รายงานตลาดหลักทรัพย์ฯ ไม่ได้ระบุชัดเจนเกี่ยวกับธุรกิจ Wealth โดยส่วนใหญ่ไม่ได้แยกข้อมูลออกมาให้เห็นชัดเจน แต่จะบอกเป็นรายได้ค่าฟีมากกว่า ซึ่งค่าฟีก็จะมีแยกย่อย อย่างไรก็ดี ที่พอประเมินได้ก็คือ สัดส่วนรายได้ โดยแบงก์ที่คาดว่าสัดส่วนรายได้ Wealth มากที่สุด คือ ธนาคารเกียรตินาคินภัทร (KKP)
“แนวโน้มแบงก์ก็มาทำ Wealth กันเยอะขึ้น เพราะว่าสินเชื่อมันจะเติบโตล้อไปกับตัวเศรษฐกิจ ซึ่งพอเศรษฐกิจไทยโตน้อย หากแบงก์จะเติบโตด้วยสินเชื่อธุรกิจก็จะเติบโตน้อยมาก ขณะเดียวกันปัญหาสำคัญของไทยคือ คนรวยก็รวยมาก คนจนก็จน มีความแตกต่างเหลื่อมล้ำ เป็น K-Shape กันมากขึ้นเรื่อย ๆ จึงไม่แปลกใจที่แบงก์จะหันไปจับกลุ่มลูกค้าที่มีรายได้ปานกลางค่อนไปทางสูง ไม่ถึงขั้นต้องเป็นคนรวยมาก”
อย่างไรก็ดี ธุรกิจ Wealth ไม่สามารถบอกได้ว่าจะโตได้ดีไปตลอด เพราะเป็นธุรกิจที่ล้อไปกับเศรษฐกิจ เมื่อเศรษฐกิจเติบโตดีขึ้นและคนกล้าเสี่ยง ซึ่งสถานการณ์ที่เกิดขึ้นทุกวันนี้มองว่าคนเสี่ยงน้อยลง อย่างคนที่เคยลงทุนหุ้นก็จะไปลงในตราสารหนี้แทน มีความระมัดระวังมากขึ้น เนื่องจากมีปัจจัยเสี่ยงรอบด้าน ทั้งเรื่องราคาน้ำมัน สงคราม ดอกเบี้ยสูง ฯลฯ ดังนั้นเมื่อลงในสินทรัพย์ปลอดภัยมากขึ้นผู้ให้บริการก็จะได้ค่าธรรมเนียมน้อยลง
“ในช่วงไตรมาส 3 ปี 2569 รายได้ที่เกี่ยวข้องกับเวลท์มีทิศทางที่ทรงตัว หรือลดลงด้วยซ้ำ ไม่เหมือนตอนครึ่งปีแรกที่ดีมาก หุ้นดี สงครามก็ยังไม่มีอะไรมาก แต่หลังจากมีสงครามแล้วถึงตอนนี้ สถานการณ์ดูแย่ลง และหุ้นก็ขึ้นไปมากแล้ว ดังนั้นการจะแนะนำให้ลูกค้าลงทุนหุ้นผมว่ามันเสี่ยงเกินไป หรือหากจะลงทุนหุ้นก็ต้องลงทุนหุ้นที่เสี่ยงต่ำ”