
ธปท. ห่วง “เอสเอ็มอีรายจิ๋ว-ครัวเรือน” เจอหลุมรายได้ไม่พอจ่ายหนี้ หวั่น NPLs พุ่ง
ธปท.เผยหนี้เสียไตรมาส 2/67 ขยับเพิ่มขึ้นอยู่ที่ 2.84% แตะ 5.40 แสนล้านบาท ชี้สินเชื่อรายย่อยด้อยคุณภาพทุกพอร์ต จับตา “เอสเอ็มอีรายจิ๋ว-ครัวเรือน” เจอหลุมรายได้ไม่พอชำระหนี้-ผลกระทบปัญหาเชิงโครงสร้าง คาดหนี้เสียขยับเพิ่ม แต่ไม่เป็นหน้าผาเอ็นพีแอล ด้านสินเชื่อชะลอตัว 0.3% พบสัญญาณรายได้เกิน 3 หมื่นบาทถูกปฏิเสธสินเชื่อบ้านเพิ่ม
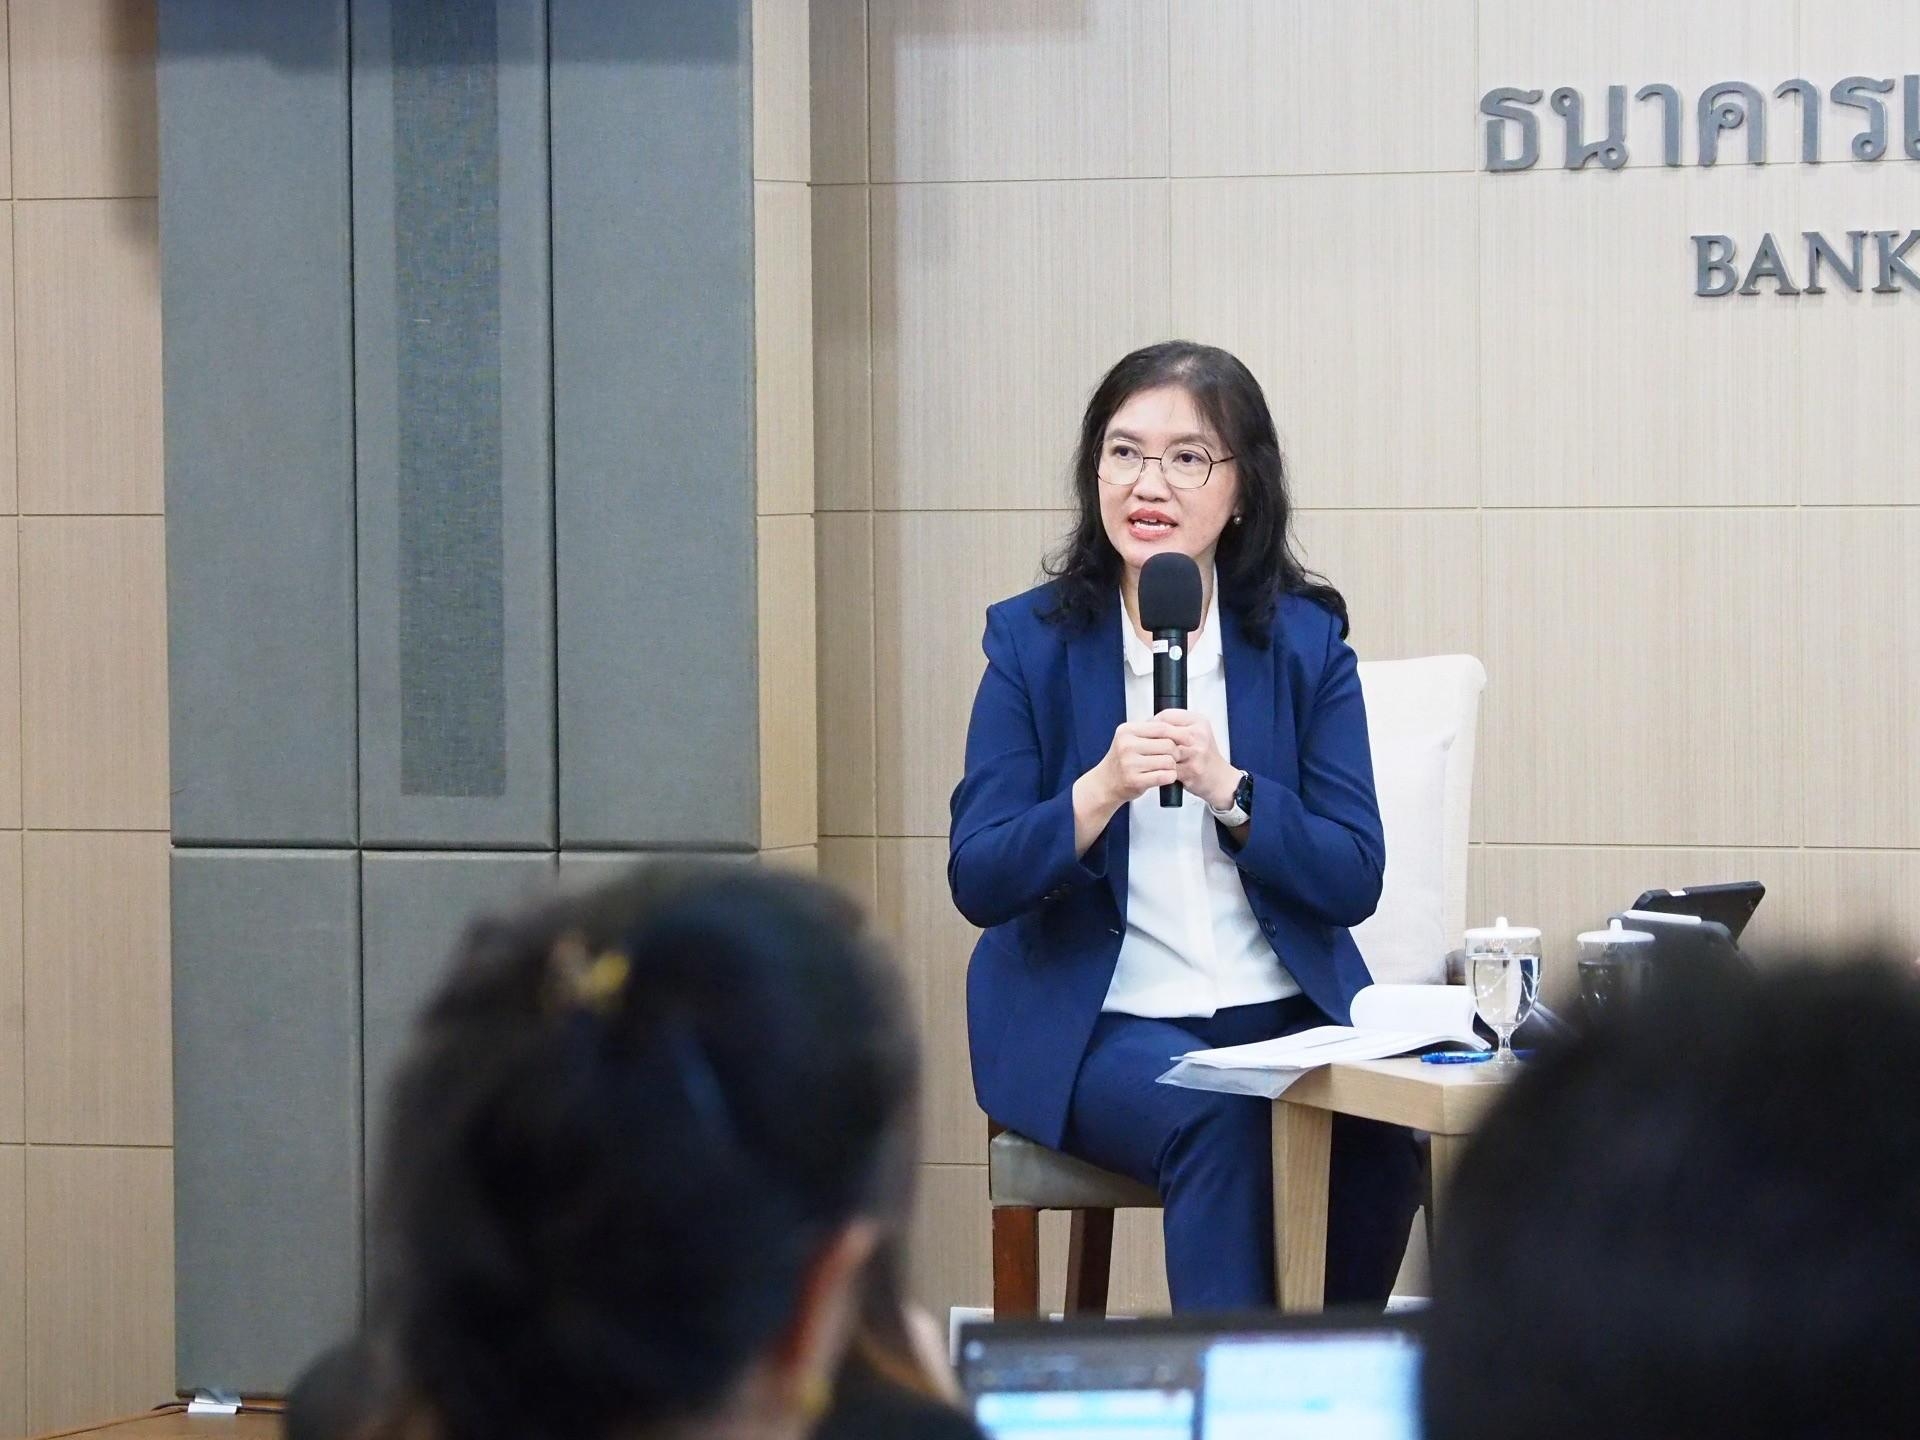
วันที่ 27 สิงหาคม 2567 นางสาวสุวรรณี เจษฎาศักดิ์ ผู้ช่วยผู้ว่าการ สายกำกับสถาบันการเงิน ธนาคารแห่งประเทศไทย (ธปท.) กล่าวว่า ภาพรวมหนี้ที่ไม่ก่อให้เกิดรายได้ (เอ็นพีแอล) ในไตรมาสที่ 2/67 ขยับเพิ่มขึ้นมาอยู่ที่ 2.84% อยู่ที่ 5.40 แสนล้านบาท จากไตรมาสที่ 1/67 อยู่ที่ 2.80% และสินเชื่อกล่าวถึงเป็นพิเศษ (SM) อยู่ที่ 6.50% เพิ่มขึ้นจาก 6.38%
ทั้งนี้ หากดูไส้ในหนี้เอ็นพีแอล พบว่า สินเชื่ออุปโภคบริโภคด้อยคุณภาพทุกประเภท หลัก ๆ มาจากสินเชื่อที่อยู่อาศัยเพิ่มขึ้นอยู่ที่ 3.48% เป็น 3.71% และธุรกิจเช่าซื้อจาก 2.18% เป็น 2.33% ขณะที่สินเชื่อธุรกิจเอ็นพีแอลทรงตัวอยู่ที่ 2.62% จาก 2.64% โดยแยกตามขนาดวงเงิน พบว่า เอ็นพีแอลสินเชื่อธุรกิจขนาดกลางและขนาดย่อม (เอสเอ็มอี) ปรับเพิ่มมาอยู่ที่ 6.89% จาก 6.86% และธุรกิจขนาดใหญ่ทรงตัวอยู่ที่ 1.13%
อย่างไรก็ดี มองไปข้างหน้าคาดว่าเอ็นพีแอลยังมีทิศทางปรับเพิ่มขึ้น แต่เชื่อว่ายังสามารถบริหารจัดการได้ และไม่เกิดการเพิ่มขึ้นอย่างก้าวกระโดด (NPL Cliff)
อย่างไรก็ตาม กลุ่มที่ ธปท.ให้ความเป็นห่วงและติดตามความสามารถในการชำระหนี้ จะเป็นกลุ่มธุรกิจเอสเอ็มอีรายจิ๋วที่มีวงเงิน 5 ล้านบาทที่ใช้วงเงินสินเชื่ออุปโภคบริโภคเสริมสภาพคล่องในธุรกิจ เนื่องจากไม่มีงบการเงินในการขอสินเชื่อเอสเอ็มอี ซึ่งกลุ่มนี้มีสายป่านสั้น และเริ่มส่งสัญญาณได้รับผลกระทบจากปัญหาเชิงโครงสร้างในการแข่งขันที่ปรับลดลง รวมถึงครัวเรือนที่มีฐานะการเงินเปราะบางจากรายได้ที่ฟื้นตัวช้า
“บัญชีที่ไหลเป็นเอ็นพีแอล จะเห็นว่าเคยได้รับการช่วยเหลือมาก่อนหน้านี้ โดยในช่วงโควิด-19 หนี้เสียไม่เพิ่มขึ้น เพราะเราช่วยเหลือมากกว่าประเทศอื่นประมาณ 10% ของพอร์ตรวม ซึ่งเป็นช่วงที่เกิดหลุมรายได้ และวันนี้หลุมรายได้ดีขึ้น แต่รายได้เพียงพอในการดำรงชีพ ไม่เพียงพอในการจ่ายหนี้ ทำให้หนี้เสียทยอยไหลเพิ่ม โดยเฉพาะกลุ่มที่น่าห่วง คือ เอสเอ็มอีรายจิ๋วและรายย่อย หากเทียบลูกหนี้ที่ได้รับความช่วยเหลือคิดเป็น 5.6 เท่าของหนี้เสียเกิดใหม่”
สำหรับหนี้กล่าวถึงเป็นพิเศษ (Stage 2 หรือ SM) ปรับเพิ่มขึ้นจาก 6.38% เป็น 6.50% โดยหลักมาจากสินเชื่อธุรกิจขนาดใหญ่ ซึ่งเป็นลูกหนี้ที่ยังชำระได้ แต่มีการจัดชั้นเชิงคุณภาพของธนาคารพาณิชย์ ส่วนสินเชื่อรายย่อยเพิ่มขึ้นจาก 7.34% เป็น 7.60% ซึ่งการเพิ่มขึ้นมาจากลูกหนี้ที่อยู่ในมาตรการช่วยเหลือที่เริ่มอยู่ในช่วงของปรับชำระค่างวด (Step Up) ซึ่งรายได้ยังไม่เพียงพอ และลูกหนี้ที่เริ่มส่งสัญญาณผ่อนชำระล่าช้า ทำให้ธนาคารจัดชั้นหนี้เป็นสินเชื่อ Stage 2
“เราได้ดูตัวเลขการช่วยเหลือในกลุ่ม SMEs และรายย่อย ในการปรับโครงสร้าง 90% พบว่าเป็นการปรับโครงสร้างแบบ Preemtive และอัตราการไหลจาก Stage 2 เป็น NPL มีความแตกต่างกันในแต่ละสินเชื่อ เช่น บ้าน ในเดือน มี.ค.-พ.ค. 67 ตามข้อมูล NCB อัตรา Migration Rate อยู่ที่ 18% ซึ่งลดลงกว่าในอดีต เช่นเดียวกันเช่าซื้อที่เริ่มทรงตัวและลดลง”
นางสาวสุวรรณีกล่าวเพิ่มเติมว่า ภาพรวมสินเชื่อในไตรมาสที่ 2/67 ชะลอตัวอยู่ที่ 0.3% เมื่อเทียบช่วงเดียวกันของปีก่อน (YOY) โดยสินเชื่ออุปโภคบริโภคชะลอตัวอยู่ที่ 0.74% มาจากความเสี่ยงเครดิตที่เพิ่มขึ้น ซึ่งหดตัวในกลุ่มสินเชื่อเช่าซื้อ และที่อยู่อาศัยโดยเฉพาะแนวราบ และราคาต่ำกว่า 5 ล้านบาท ขณะเดียวกัน ธปท.เริ่มเห็นสัญญาณอัตราการปฏิเสธสินเชื่อ (Rejection Rate) เพิ่มขึ้นในกลุ่มรายได้มากกว่า 3 หมื่นบาทต่อเดือน จากเดิมจะเป็นกลุ่มรายได้ต่ำกว่า 3 หมื่นบาท อย่างไรก็ดี กลุ่มลูกค้าแตกต่างกันระหว่าง SFIs และธนาคารพาณิชย์
“หากย้อนดูการเติบโตสินเชื่อจะเป็นไปตามวัฏจักร โดยในช่วงโควิด-19 จีดีพีหดตัว -7% แต่สินเชื่อเป็นบวก 3-4% แต่เป็นผลมาจากมาตรการสนับสนุนผ่านสินเชื่อซอฟต์โลนและสินเชื่อฟื้นฟู โดยมองไปทิศทางสินเชื่อหากแบงก์ประเมินความเสี่ยงเครดิตได้ เชื่อว่าแบงก์ก็ปล่อยสินเชื่อ”