
ดีเดย์ชง ครม. ‘แก้หนี้ต่ำแสน’ เงื่อนไขพิเศษ-ลุยล้างประวัติ 4.7 ล้านบัญชี

นโยบายแก้หนี้ครัวเรือนนับได้ว่าเป็น “โจทย์สำคัญ” ลำดับต้น ๆ ของทุกรัฐบาล เนื่องจากปัจจุบันหนี้ครัวเรือนของประเทศไทยอยู่ระดับสูง จนส่งผลกระทบต่อการเจริญเติบโตทางด้านเศรษฐกิจ โดยรัฐบาลชุดปัจจุบันภายใต้การนำของนายอนุทิน ชาญวีรกูล นายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงมหาดไทย ก็ประกาศไว้ตอนแถลงนโยบายต่อสภาผู้แทนราษฎร ว่าจะแก้หนี้ต่ำกว่า 100,000 บาทให้กับประชาชนชาวไทย
ล่าสุด คณะกรรมการนโยบายเศรษฐกิจ (ครม.เศรษฐกิจ) เมื่อวันที่ 3 พฤศจิกายน 2568 ได้มีมติอนุมัติหลักการโครงการแก้ปัญหาหนี้เสียผ่านกลไกการซื้อหนี้รายย่อยของบริษัทบริหารสินทรัพย์ (AMC) ซึ่งกระทรวงการคลัง ร่วมกับธนาคารแห่งประเทศไทย (ธปท.) และภาคสถาบันการเงินจัดทำขึ้น
คิกออฟแก้หนี้ต่ำแสน 11 พ.ย.นี้
นายเอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลังกล่าวว่า โครงการนี้มีเป้าหมายหลักคือ การเร่งปรับโครงสร้างหนี้ให้กับลูกหนี้รายย่อยที่มีภาระหนี้ที่ไม่ก่อให้เกิดรายได้ (NPLs) เพื่อผ่อนภาระให้กับลูกหนี้ ช่วยให้ลูกหนี้สามารถปิดจบหนี้ หลุดพ้นจากสถานะการเป็นหนี้ที่ไม่ก่อให้เกิดรายได้โดยเร็ว และมีประวัติการชำระหนี้ดีขึ้น ซึ่งจะช่วยเพิ่มโอกาสในการเข้าถึงแหล่งเงินทุนในอนาคต โดยโครงการจะคิกออฟตั้งแต่วันที่ 11 พฤศจิกายนนี้เป็นต้นไป
“โครงการนี้จะเป็นกลไกในการแก้ไขปัญหาหนี้ครัวเรือนอย่างเป็นรูปธรรม และจะเป็นแรงขับเคลื่อนให้ระบบเศรษฐกิจโดยรวมเติบโตได้ในระยะยาวต่อไป ซึ่งการแก้ไขปัญหาหนี้ภาคประชาชนในครั้งนี้มุ่งแก้ไขปัญหาให้กับลูกหนี้กลุ่มเป้าหมายที่มีภาระหนี้ NPLs เป็นหนี้ไม่มีหลักประกัน ณ วันที่ 30 ก.ย. 2568 อยู่กับผู้ให้บริการทางการเงินทุกแห่งรวมกันไม่เกิน 100,000 บาทต่อราย”
ลูกหนี้เข้าข่ายทั้งสิ้น 4.76 ล้านบัญชี
สำหรับลูกหนี้ที่เข้าข่ายมีจำนวนประมาณ 3.45 ล้านราย หรือ 4.76 ล้านบัญชี คิดเป็นภาระหนี้จำนวนประมาณ 122,000 ล้านบาท ซึ่งแนวทางการดำเนินการจะแบ่งเป็น 2 กลุ่ม ได้แก่ กลุ่มที่ 1 เป็นการแก้ปัญหาหนี้เสียผ่านกลไกการซื้อหนี้โดย AMC โดยลูกหนี้ที่อยู่กับธนาคารพาณิชย์, ลูกหนี้ของบริษัทในกลุ่มธุรกิจทางการเงินของธนาคารพาณิชย์ และลูกหนี้ของสถาบันการเงินเฉพาะกิจ (SFIs) จะได้รับการช่วยเหลือผ่านกลไกการขายและโอนหนี้ให้กับ AMC ที่ได้รับมอบหมาย ได้แก่ บริษัท บริหารสินทรัพย์สุขุมวิท จำกัด (SAM) กับบริษัท บริหารสินทรัพย์อารีย์ จำกัด (Ari-AMC)
“ได้กำหนดให้ AMC นำหนี้ดังกล่าวมาปรับโครงสร้างหนี้ ผ่านการเสนอเงื่อนไขการผ่อนชำระที่ผ่อนปรน และเหมาะกับความสามารถของคนกลุ่มนี้มากขึ้น เช่น การลดดอกเบี้ย ไม่คิดดอกเบี้ยหรือค่าธรรมเนียม การจ่ายชำระเพียงบางส่วนเพื่อปิดบัญชี เป็นต้น”
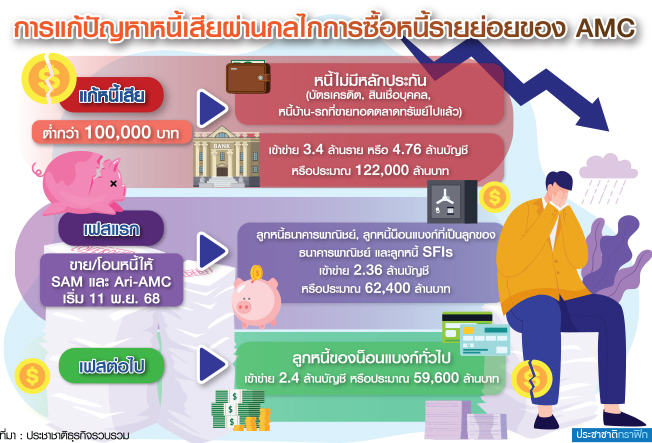
นายเอกนิติกล่าวว่า สำหรับกลุ่มที่ 2 เป็นการช่วยเหลือเพิ่มเติมโดย SFIs ดำเนินการเอง ซึ่งทาง SFIs จะมีมาตรการปรับปรุงโครงสร้างหนี้เป็นมาตรการเฉพาะของแต่ละธนาคาร เพื่อบริหารจัดการหนี้ให้เหมาะสมกับศักยภาพของลูกหนี้ เนื่องจากลูกหนี้ของ SFIs กลุ่มดังกล่าวเป็นกลุ่มที่มีความเปราะบางมากกว่าลูกหนี้ของธนาคารพาณิชย์ หรือได้รับการช่วยเหลือจากภาครัฐผ่านกลไกอื่นแล้ว
“SFIs จะมีมาตรการช่วยเหลือลูกหนี้เพิ่มเติม เช่น มาตรการชำระบางส่วนเพื่อปิดบัญชี ลดเงินต้น ยกเว้นดอกเบี้ยทั้งหมด มาตรการติดตามทวงถามให้ชำระหนี้ที่ผ่อนปรนมากกว่าเกณฑ์ปกติของธนาคาร การปิดบัญชีและตัดเป็นหนี้สูญสำหรับลูกหนี้ขาดศักยภาพ เป็นต้น”
เฟสแรกแก้หนี้ 6.24 หมื่นล้าน
นายเอกนิติกล่าวว่า การดำเนินการใน 2 ส่วนดังกล่าวถือเป็นจุดเริ่มต้นที่สำคัญที่จะทำให้ภาครัฐมีโครงการเพื่อช่วยลูกหนี้ในการปรับปรุงโครงสร้างหนี้ และช่วยเหลือลูกหนี้ให้หลุดพ้นจากภาระหนี้ต่าง ๆ ได้โดยเร็ว ซึ่งคาดว่ามีบัญชีลูกหนี้ที่เข้าข่ายได้รับการช่วยเหลือทั้งสิ้นประมาณ 2.36 ล้านบัญชี คิดเป็นภาระหนี้ประมาณ 62,400 ล้านบาท
“ระยะต่อไปจะมีการพิจารณาขยายขอบเขตการช่วยเหลือไปยังลูกหนี้ของผู้ให้บริการทางการเงินที่ไม่ใช่ธนาคาร หรือ Nonbanks ตามหลักการเดียวกัน เพื่อให้นโยบายการแก้ไขปัญหาหนี้ภาคประชาชนครอบคลุมกลุ่มเป้าหมายที่ประสบปัญหาทั้งหมด”
นายเอกนิติกล่าวว่าจะนำเรื่องเสนอเข้าคณะรัฐมนตรี (ครม.) และหลังจากนั้นจะมีการลงนามบันทึกความเข้าใจ (MOU) ระหว่าง ธปท. สมาคมธนาคารไทย และบริษัทบริหารสินทรัพย์ต่าง ๆ ในวันที่ 11 พฤศจิกายนนี้ เพื่อกำหนดมาตรฐานกลาง และเริ่มกระบวนการโอนหนี้อย่างเป็นทางการ
ธปท.ชี้เงื่อนไขผ่อนปรนมากเป็นพิเศษ
นายวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) กล่าวว่า การแก้ปัญหาหนี้ครัวเรือนถือเป็นปัญหาเชิงโครงสร้างทางเศรษฐกิจที่สำคัญ ซึ่งไม่สามารถแก้ไขได้ หากแต่ละหน่วยงานทำงานแยกกัน ดังนั้น ธปท.จึงได้บูรณาการความร่วมมือระหว่างกระทรวงการคลังและสมาคมธนาคารไทย เพื่อดำเนินโครงการแก้ไขหนี้ครัวเรือนร่วมกัน
“โครงการนี้ใช้เวลาเตรียมการประมาณ 1 เดือนเศษ โดยมุ่งเน้นการแก้ปัญหาหนี้ครัวเรือนใน 2 มิติคือ 1.มิติด้านปริมาณหนี้ ซึ่งมีสัดส่วนราว 87% ของ GDP 2.มิติด้านจำนวนลูกหนี้ที่เป็นหนี้เสีย (NPL) ซึ่งไม่สามารถกลับเข้าสู่ระบบเศรษฐกิจหรือขอสินเชื่อใหม่ได้ จำเป็นต้องได้รับการช่วยเหลือ เพื่อให้สามารถกลับเข้าสู่ระบบเศรษฐกิจได้ตามปกติ”
นายวิทัยกล่าวว่า เฟสแรกจะเริ่มดำเนินการกับหนี้ประมาณ 2.36 ล้านบัญชี โดยจะโอนไปบริหารจัดการใน 2 บริษัทบริหารสินทรัพย์ ซึ่งจะเป็นหนี้เสียที่เกิดขึ้นก่อนวันที่ 30 กันยายนที่ผ่านมาเท่านั้น
“การบริหารจัดการหนี้ในครั้งนี้จะใช้แนวทางที่ “ผ่อนปรนมากเป็นพิเศษ” เพื่อให้ลูกหนี้สามารถชำระคืนได้ตามศักยภาพ ทั้งการจ่ายปิดบัญชีครั้งเดียว หรือผ่อนชำระเป็นรายปี พร้อมอัตราดอกเบี้ยที่ลดลงอย่างมีนัยสำคัญ แต่ยังคงยึดหลักไม่ให้เกิดความเสียวินัยทางการคลัง นี่จะเป็นมาตรการครั้งเดียว เพื่อแก้ไขปัญหาหนี้ครัวเรือนเชิงโครงสร้างอย่างแท้จริง และป้องกันไม่ให้ระบบการเงินขาดวินัยในอนาคต”
ชำระดี “ล้างประวัติ” กู้ใหม่ได้
นายลวรณ แสงสนิท ปลัดกระทรวงการคลังกล่าวว่า โครงการนี้มีความแตกต่างจากการโอนหนี้ หรือขายหนี้ให้ AMC แบบเดิม เนื่องจากครั้งนี้จะมีเงื่อนไขการผ่อนปรนเป็นพิเศษ เพื่อให้ลูกหนี้สามารถ “รอด” และกลับไปเริ่มต้นชีวิตหรือทำธุรกิจใหม่ได้อีกครั้ง โดยได้รับความร่วมมือจากบริษัทข้อมูลเครดิตแห่งชาติ (เครดิตบูโร) ในการกำหนด “รหัสพิเศษ” ให้กับลูกหนี้ที่เข้าร่วม คือจะใช้รหัส “16” เพื่อระบุว่าเป็นกลุ่มลูกหนี้ในโครงการช่วยเหลือ ซึ่งจะไม่ถูกจำกัดว่าต้องมีประวัติการชำระหนี้ดีครบ 3 ปีก่อน จึงจะสามารถขอสินเชื่อใหม่ได้
“หากลูกหนี้ที่อยู่ในโครงการสามารถชำระหนี้ได้ดีต่อเนื่อง เช่น 1 เดือน 3 เดือน หรือ 6 เดือน และสถาบันการเงินเห็นศักยภาพในการฟื้นตัว ก็สามารถพิจารณาปล่อยสินเชื่อใหม่ได้ทันที ถือเป็นอีกหนึ่งกลไกสำคัญในการเปิดโอกาสให้ลูกหนี้กลับมาตั้งหลักและสร้างอนาคตใหม่ได้อย่างยั่งยืน”
แบงก์ตัดขายหนี้ราคามาตรฐาน
นายผยง ศรีวณิช กรรมการผู้จัดการใหญ่ ธนาคารกรุงไทย ในฐานะผู้แทนสมาคมธนาคารไทย กล่าวว่า การโอนหนี้เข้า AMC จะใช้ราคามาตรฐานที่ตกลงกันระหว่างธนาคารพาณิชย์ และจะมีโครงสร้างการแบ่งปันการเรียกเก็บเงิน (Revenue Sharing) ในอนาคต หากสามารถเรียกเก็บหนี้ได้
นายผยง กล่าวว่า สมาคมธนาคารไทยให้ความสำคัญมากกับการแก้หนี้แบบจริงจัง ซึ่งไม่ใช่แค่ “เทศกาล” โดยพยายามสื่อสารมาอย่างต่อเนื่อง ว่าปัญหาหนี้เป็นปัญหาเชิงโครงสร้าง และมีกฎกติกาและข้อมูลไม่เท่ากัน จึงมีการขับเคลื่อนนโยบายการปล่อยสินเชื่ออย่างรับผิดชอบและการให้บริการอย่างเป็นธรรม รวมถึงการเข้าถึงข้อมูลแบบรวมศูนย์
“เป็นครั้งแรกที่เป็นการมองจากลูกหนี้เป็นศูนย์กลาง (Debtor Centric) ซึ่งเป็นกลุ่มเปราะบางและติดกับดักหนี้ไม่สามารถไปไหนได้ โดยใช้กลไกตลาดและปรับให้ลูกหนี้หลุดกับดักหนี้ ผ่านโมเดลหนี้เสียที่ไม่มีหลักประกันผ่าน SAM และใช้ Ari Score (อารีย์สกอร์) เพื่อให้ลูกค้ากลุ่มนี้กลับเข้าสู่ระบบได้ ที่ผ่านมาอาจจะแก้ปัญหาแบบให้ยาสเตียรอยด์ไม่ตรงจุด และหนี้ที่ถูกขายไปจะไม่มีข้อมูลในระบบ ทำให้ต้องเสริมสร้างฐานข้อมูลให้ครบรอบด้าน”
“พิชัย” ชี้เป็นแนวทางแก้หนี้ที่คุ้มค่า
นายพิชัย ชุณหวชิร อดีตรองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลังระบุว่า แนวนโยบายแก้หนี้ครัวเรือนของรัฐบาลชุดปัจจุบัน โดยเฉพาะมาตรการ “การซื้อหนี้เสียรายย่อย” ที่มุ่งช่วยลูกหนี้ที่มีหนี้ไม่เกิน 100,000 บาทต่อราย กำลังถูกนำมาขับเคลื่อนอย่างจริงจัง
ซึ่งตนดีใจที่แนวคิดและหลักการที่ “ทีมเศรษฐกิจของพรรคเพื่อไทย” ได้วางรากฐานการศึกษาและพัฒนาไว้ตั้งแต่ต้นได้ถูกนำมาสานต่อ เพราะนี่คือแนวทางที่มองเห็น “ประชาชน” อยู่เบื้องหลังตัวเลขหนี้เสมอ
“แนวทางนี้ไม่ได้เป็นเพียงการช่วยลูกหนี้รายย่อย แต่ยังช่วย ‘ลดความเปราะบางของระบบการเงิน’ ในภาพรวม เพราะหนี้เสียที่กระจายอยู่ในหลายสถาบัน หากถูกบริหารรวมผ่านกลไกกลาง จะช่วยให้ระบบธนาคารกลับมามีสภาพคล่อง สามารถปล่อยสินเชื่อใหม่เพื่อฟื้นเศรษฐกิจได้เร็วขึ้น”
นายพิชัยระบุด้วยว่า ที่ผ่านมาพบว่ามีลูกหนี้รายย่อยที่เดือดร้อนกว่า 3 ล้านคน ที่มีหนี้ไม่เกิน 100,000 บาท การใช้กลไกของรัฐ เช่น บริษัทบริหารสินทรัพย์ (AMC) เข้าไปซื้อหนี้จากสถาบันการเงิน โดยใช้เงินจากกองทุนที่เกี่ยวข้อง เช่น กองทุนเพื่อการฟื้นฟูและพัฒนาระบบสถาบันการเงิน (FIDF) โดยไม่เพิ่มภาระงบประมาณแผ่นดิน ถือเป็นการลงทุนที่คุ้มค่าที่สุด
“หลักคิดสำคัญคือ ‘รัฐเข้าไปช่วยปลดล็อก ไม่ใช่แบกรับ’ เพราะเงินที่ใช้มาจากกองทุนหมุนเวียนในระบบการเงิน ไม่ได้เพิ่มภาระการคลัง แต่กลับสร้างผลคูณทางเศรษฐกิจสูงกว่าเม็ดเงินที่ลงทุนหลายเท่า ใช้งบประมาณเพียงน้อยนิด แต่สามารถปลดล็อกศักยภาพของคนหลายล้านคนให้กลับมามีกำลังซื้อและลุกขึ้นสู้ได้อีกครั้ง เมื่อพวกเขากลับมามีรายได้ พวกเขาก็จะกลับมาขับเคลื่อนเศรษฐกิจฐานรากให้เดินต่อ”
สรุปก็คือ ไม่ว่ารัฐบาลใดจะเข้ามา การแก้ปัญหาหนี้ครัวเรือนเป็นโจทย์สำคัญที่ต้องทำ และต้องร่วมมือกันหลาย ๆ ฝ่าย เพราะไม่เช่นนั้นก็คงจะ “ปลดล็อก” พันธนาการที่หนักหน่วงนี้ให้กับเศรษฐกิจไทยไม่ได้