
ยิ้มรับข่าวดี-ตั้งรับข่าวร้าย
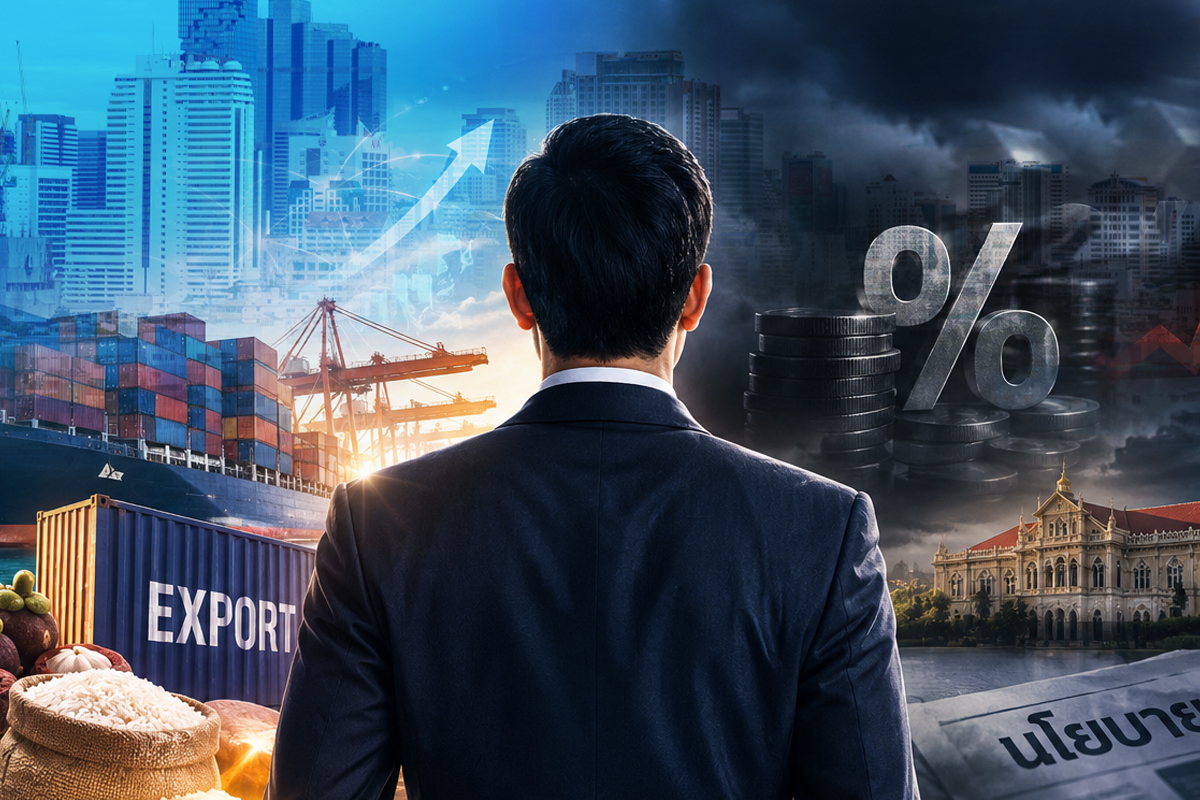
บทบรรณาธิการพร้อมกับข่าวดีที่ Fitch บริษัทจัดอันดับความน่าเชื่อถือระดับโลก ปรับเพิ่มมุมมองความน่าเชื่อถือ (Outlook) ของประเทศไทยขึ้นจาก “เชิงลบ” (Negative) เป็น “มีเสถียรภาพ” (Stable) เมื่อสัปดาห์ที่ผ่านมา จากก่อนหน้านี้ Moody’s และ S&P ขยับมุมมองความน่าเชื่อถือไปก่อนแล้ว ล่าสุดธนาคารพัฒนาแห่งเอเชีย (ADB) ปรับเพิ่มคาดการณ์ GDP ปี 2026 ของไทยอยู่ที่ 2% จากปัจจัยส่งออกดีกว่าที่คาดการณ์ และมีแนวโน้มดีต่อเนื่อง
ADB เคยประเมินเมื่อเดือนกรกฎาคมที่ผ่านมา อยู่ที่ 1.8% ก่อนมาดีขึ้นในเดือนกันยายน ปัจจัยสำคัญมาจากการส่งออก โดยเฉพาะสินค้าที่เกี่ยวข้องกับเทคโนโลยี และการลงทุนภาคเอกชนที่ขยายตัวดีกว่าคาดและมีแนวโน้มดีต่อเนื่อง รวมทั้งการสนับสนุนจากภาครัฐ ซึ่งช่วยชดเชยผลกระทบจากการชะลอตัว ส่วนอัตราเงินเฟ้อปรับลดลงมาอยู่ที่ 2.5% จากเดิม 2.9% ถือว่าอยู่ในกรอบที่ธนาคารแห่งประเทศไทยวางเอาไว้ที่ 1-3% จึงเพิ่มน้ำหนักว่าดอกเบี้ยนโยบายของไทยจะอยู่ในระดับ 1% ไปอีกพักใหญ่ แม้หลายประเทศเริ่มปรับดอกเบี้ยนโยบายขึ้นแล้วก็ตาม
อย่างไรก็ตามสิ่งที่ต้องจับตาโดย ADB มีมุมมองในปี 2027 ของไทย ประเมินเงินเฟ้อปีหน้าจะอยู่ราว ๆ 1.3% ตามราคาพลังงานที่คาดว่าจะปรับตัวลดลง บวกกับมาตรการภาครัฐ อาทิ การลดอัตราค่าไฟฟ้าครัวเรือน อุดหนุนราคาเชื้อเพลิง และการควบคุมราคาสินค้าจำเป็น แต่ปัจจัยเสี่ยงในปีหน้าคือความตึงเครียดทางภูมิรัฐศาสตร์และการค้า พื้นที่ทางการคลังที่จำกัดลง และสภาพอากาศที่อาจแปรปรวนจนส่งผลกระทบต่อภาคการเกษตร โดยเอลนีโญมีผลกระทบหนัก ๆ ในช่วงกลางปี 2027
สิ่งที่ยังน่ากังวลและเป็นมานานหลายปีไม่พ้นหนี้ครัวเรือนและหนี้สาธารณะที่ยังทรงตัวระดับสูง จากมุมมองของศูนย์วิเคราะห์เศรษฐกิจและกลยุทธ์ทิสโก้ ระบุหนี้ของประเทศไทย ที่มีสัดส่วนประมาณ 150% ของ GDP โดยมาจากหนี้ของสาธารณะที่คาดว่าจะอยู่ประมาณ 68% ของ GDP และที่เหลือมาจากหนี้ภาคครัวเรือน โดยหนี้สาธารณะเพิ่มขึ้นจากวงเงินกู้ต่าง ๆ ของรัฐบาล
ส่วนหนี้ครัวเรือนไทยแม้ภาพรวมจะลดลง แต่ส่วนหนึ่งมีปัจจัยจากการก่อหนี้ไม่ได้ เพราะสถาบันการเงินเข้มงวดกับการปล่อยสินเชื่อนั่นเอง นอกจากนี้ประเทศไทยอยู่ในภาวะเศรษฐกิจโตต่ำ เงินเฟ้อเริ่มฝืด โดยในช่วง 10 ปีที่ผ่านมา GDP ไทยโตเพียง 1.8-2.8% น้อยที่สุดในกลุ่มประเทศกำลังพัฒนาและอาเซียน เพราะในกลุ่มอาเซียนรอบ 10 ปี โตเฉลี่ย 3.7%
สถานการณ์ในปีนี้ถือว่าพอผ่านไปได้แม้จะตะกุกตะกักอยู่บ้าง ที่น่าจับตาคือปีหน้ายังมีผลกระทบจากดอกเบี้ยสหรัฐที่คาดว่าจะปรับขึ้นอีก ขณะที่ภาพรวมทั้งการลงทุนภาครัฐและเอกชนจะปรับตัวสูงขึ้น แต่ไม่ได้กระจายไปทุกภาคส่วน เป็นการเติบโตแบบ “K-shaped” โดยกลุ่ม “K ขาลง” นี่แหละที่ผู้เกี่ยวข้องต้องมีมาตรการช่วยพยุง เพื่อฝ่าฟันไปด้วยกัน