

เปิด 9 ประเด็นฟังความเห็น “ภาษีเดินทางออกนอกประเทศ” เสนอเก็บ 1,000 บาท
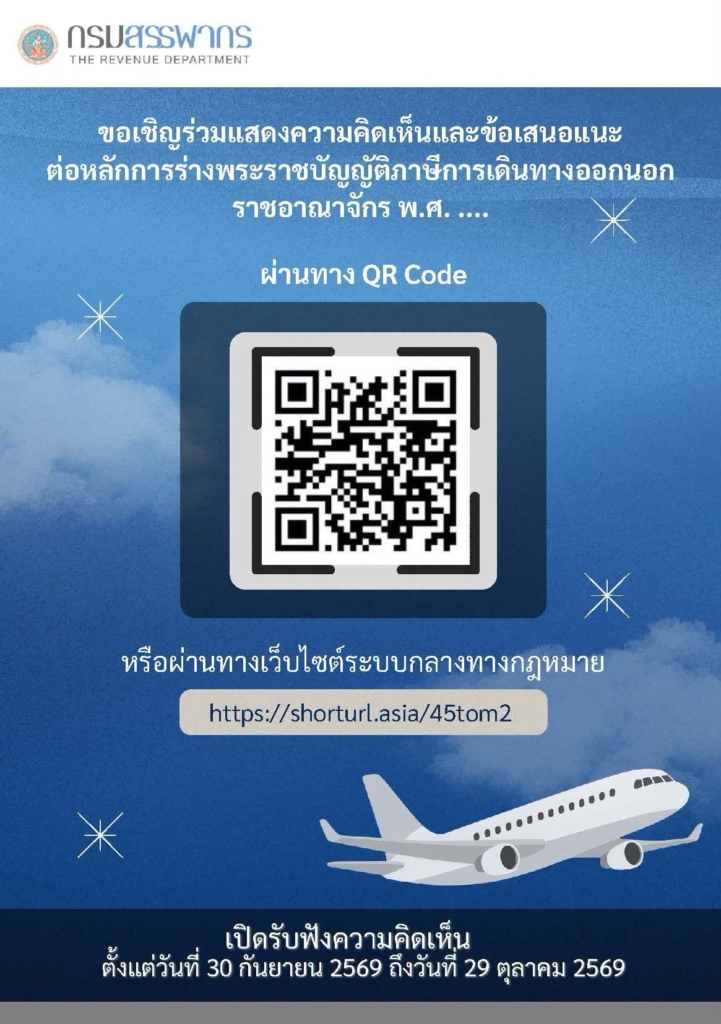
กรมสรรพากร เปิดรับฟังความคิดเห็นต่อหลักการร่าง พ.ร.บ. ภาษีการเดินทางออกนอกราชอาณาจักร เสนอจัดเก็บจากผู้เดินทางทุกสัญชาติ โดยระยะแรกเก็บเฉพาะการเดินทางทางอากาศ ครั้งละ 1,000 บาท และกำหนดเพดานภาษีไม่เกิน 5,000 บาท เปิดรับฟังความเห็นถึง 29 ตุลาคม 2569
ผู้สื่อข่าวรายงานว่า กรมสรรพากร เปิดรับฟังความคิดเห็นหลักการร่าง พ.ร.บ. ภาษีการเดินทางออกนอกราชอาณาจักร โดยภาษีดังกล่าว เป็นการจัดเก็บภาษีการเดินทางออกนอกราชอาณาจักรจากผู้เดินทางออกนอกราชอาณาจักรทุกสัญชาติ แต่ไม่รวมถึงผู้มีหน้าที่ทำการเกี่ยวกับการประกอบกิจการขนส่งซึ่งโดยลักษณะหน้าที่ผู้นั้นไม่ต้องเสียค่าโดยสาร และเดินทางออกนอกราชอาณาจักรโดยหน้าที่การงานของผู้ประกอบกิจการขนส่งซึ่งตนมีหน้า
เปิดที่มาเก็บภาษีคนเดินทางออกนอกราชอาณาจักร
ที่มาที่ไปของภาษีดังกล่าว มาจากการที่รัฐบาลมีนโยบายที่จะบริหารทรัพยากรที่มีอยู่ให้เกิดประโยชน์สูงสุดภายใต้กรอบวินัยทางการเงินการคลัง เพื่อเพิ่มความยืดหยุ่นในการบริหารสถานการณ์ฉุกเฉินที่อาจเกิดขึ้นได้ในระยะต่อไป
กระทรวงการคลังจึงได้มอบหมายให้กรมสรรพากรพิจารณาการจัดเก็บภาษีการเดินทางออกนอกราชอาณาจักรจากผู้เดินทางออกนอกราชอาณาจักรทุกสัญชาติ ซึ่งเป็นหลักการที่แตกต่างจากหลักการการจัดเก็บภาษีการเดินทางออกนอกราชอาณาจักรตามพระราชกำหนดภาษีการเดินทางออกราชอาณาจักร พ.ศ. 2526 ที่มีอยู่ในปัจจุบัน
เก็บภาษีคนเดินทางออกนอกราชอาณาจักร ไม่ใช่ครั้งแรก
การจัดเก็บภาษีสำหรับผู้เดินทางออกนอกราชอาณาจักร เคยเกิดขึ้นในไทยแล้ว เมื่อปี 2526 โดยเป็นการตราพระราชกำหนดภาษีการเดินทางออกนอกราชอาณาจักร พ.ศ. 2526 (เริ่มบังคับใช้เมื่อวันที่ 28 ธันวาคม 2526) จัดเก็บเฉพาะผู้มีสัญชาติไทยและคนต่างด้าวที่มีถิ่นที่อยู่ในราชอาณาจักร
ในขณะนั้น เป็นการจัดเก็บเพื่อป้องกันไม่ให้มีการนำเงินตราต่างประเทศออกนอกราชอาณาจักรเกินสมควร และเพื่อรักษาดุลการชำระเงินของประเทศ โดยมีอัตราจัดเก็บจากการเดินทางทางอากาศครั้งละ 1,000 บาท ส่วนทางบกและทางน้ำจัดเก็บครั้งละ 500 บาท
อย่างไรก็ตาม ภาษีดังกล่าวได้รับการยกเว้นไปในเวลาต่อมา โดยมีการยกเว้นการจัดเก็บภาษีสำหรับการเดินทางทางบกและทางน้ำ ตั้งแต่วันที่ 1 พฤษภาคม 2529 และยกเว้นการจัดเก็บภาษีสำหรับการเดินทางทางอากาศ ตั้งแต่วันที่ 1 กรกฎาคม 2534 เป็นต้นมา
กำหนดเพดานสูงสุด ครั้งละ 5,000 บาท
สำหรับสาระสำคัญและหลักการในการเก็บภาษีคนเดินทางออกนอกราชอาณาจักร มีรายละเอียดดังนี้
ผู้มีหน้าที่เสียภาษีและขอบเขต
- ครอบคลุมผู้เดินทางออกนอกราชอาณาจักร ทุกสัญชาติ
- ไม่รวมถึงลูกเรือหรือพนักงานประจำเป็นผู้ทำการเกี่ยวกับการขนส่ง ซึ่งเดินทางตามหน้าที่การงานและไม่ได้จ่ายค่าโดยสาร
อัตราภาษีและเพดานการจัดเก็บ
เพดานภาษีตามกฎหมาย : กำหนดเพดานไว้ไม่เกิน ครั้งละ 5,000 บาท โดยอัตราที่จะจัดเก็บจริงจะกำหนดโดยกฎกระทรวง
อัตราจัดเก็บในระยะแรก : กำหนดจัดเก็บเฉพาะการเดินทางทางอากาศ ในอัตรา ครั้งละ 1,000 บาท
ข้อยกเว้นการจัดเก็บภาษี
ในระยะแรก ยกเว้นการจัดเก็บภาษีสำหรับการเดินทางทางบกและทางน้ำ
ส่วนการยกเว้นทางอากาศ กำหนดข้อยกเว้นตามหลักเกณฑ์เดียวกับค่าบริการผู้โดยสารขาออก (Passenger Service Charge : PSC) ได้แก่
- พระมหากษัตริย์ พระราชินี พระบรมวงศานุวงศ์ และผู้ติดตามในขบวนเสด็จ
- สมเด็จพระสังฆราช ประมุขแห่งรัฐต่างประเทศ ราชอาคันตุกะ และอาคันตุกะของรัฐบาล พร้อมผู้ติดตาม
- เด็กอายุไม่เกิน 2 ปี
- ผู้โดยสารผ่าน (Transit Passengers) ที่ไม่ออกนอกบริเวณห้องผู้โดยสารผ่าน หรือจำเป็นต้องพักเพื่อเปลี่ยนเครื่อง
- คณะผู้ตรวจขององค์การห้ามอาวุธเคมี และผู้โดยสารอากาศยานของราชการ
วิธีการจัดเก็บ
สำหรับวิธีการจัดเก็บภาษีคนเดินทางออกนอกราชอาณาจักร จะแบ่งเป็น 2 กรณี
จัดเก็บผ่านตั๋วโดยสาร : ให้ผู้ประกอบกิจการขนส่งหรือตัวแทนจำหน่ายตั๋ว เป็นผู้เรียกเก็บภาษีพร้อมกับค่าโดยสารก่อนการเดินทาง
กรณีไม่มีการซื้อตั๋วผ่านตัวแทน : หากเป็นการเดินทางที่ไม่มีการออกตั๋วหรือไม่มีการเรียกเก็บค่าโดยสาร ให้ชำระภาษีตามหลักเกณฑ์ที่อธิบดีกรมสรรพากรประกาศกำหนด
เริ่มใช้เมื่อไร-บทลงโทษเป็นอย่างไร
สำหรับกฎหมายดังกล่าว กำหนดให้มีผลบังคับใช้เมื่อพ้นกำหนด 180 วัน นับแต่วันประกาศในราชกิจจานุเบกษา
ทั้งนี้ กฎหมายดังกล่าว ไม่มีผลบังคับใช้กับผู้ที่ซื้อบัตรโดยสารก่อนวันที่กฎหมายมีผลบังคับใช้ แม้จะเดินทางในหรือหลังวันที่กฎหมายมีผลแล้วก็ตาม
สำหรับบทลงโทษและมาตรการบังคับ มีการกำหนดไว้ดังนี้
- เบี้ยปรับ : กำหนดเบี้ยปรับเป็นจำนวน 2 เท่า ของภาษีที่ต้องเสีย ชำระ หรือนำส่ง
- เงินเพิ่ม : คิดในอัตราร้อยละ 1.5 ต่อเดือน (หรือเศษของเดือน) ของภาษีที่ต้องชำระ โดยไม่รวมเบี้ยปรับ
- โทษสำหรับการหลีกเลี่ยง : กำหนดโทษปรับเป็นพินัยและมาตรการทางกฎหมาย สำหรับกรณีแจ้งข้อมูลเท็จ แสดงหลักฐานเท็จ หรือพยายามหลีกเลี่ยงภาษี
ฟังความเห็น 9 ประเด็น
ประเด็นในแบบสำรวจความคิดเห็นต่อหลักการร่างพระราชบัญญัติภาษีการเดินทางออกนอกราชอาณาจักร มีทั้งหมด 9 ประเด็นหลัก ดังนี้
การจัดเก็บภาษีจากผู้เดินทางทุกสัญชาติ : เห็นด้วยหรือไม่ที่จะจัดเก็บภาษีจากผู้เดินทางทุกสัญชาติ โดยไม่จำกัดเฉพาะผู้เดินทางสัญชาติไทย
การกำหนดเพดานอัตราภาษี : เห็นด้วยหรือไม่กับการกำหนดเพดานอัตราภาษีไม่เกินครั้งละ 5,000 บาท โดยอัตราจัดเก็บจริงจะกำหนดโดยกฎกระทรวง
การจัดเก็บเฉพาะทางอากาศในระยะแรก : เห็นด้วยหรือไม่ที่ในระยะแรกจะจัดเก็บภาษีเฉพาะการเดินทางทางอากาศ โดยยังไม่จัดเก็บจากการเดินทางทางบกและทางน้ำ
อัตราภาษีทางอากาศในระยะแรก : เห็นด้วยหรือไม่ที่จะจัดเก็บภาษีการเดินทางทางอากาศในอัตราครั้งละ 1,000 บาท ในระยะแรก
การยกเว้นภาษีตามหลักเกณฑ์ PSC : เห็นด้วยหรือไม่ที่จะไม่จัดเก็บภาษีจากผู้เดินทางที่ได้รับยกเว้นค่าบริการผู้โดยสารขาออก (Passenger Service Charge) สำหรับการเดินทางทางอากาศ
ช่องทางการจัดเก็บภาษี : เห็นด้วยหรือไม่ที่จะจัดเก็บภาษีผ่านตั๋วโดยสาร โดยให้ผู้เดินทางชำระภาษีพร้อมกันกับค่าโดยสาร
ระยะเวลาเตรียมความพร้อมก่อนบังคับใช้ : เห็นด้วยหรือไม่ที่จะกำหนดระยะเวลาเตรียมความพร้อม 180 วัน โดยให้กฎหมายมีผลบังคับใช้นับแต่วันประกาศในราชกิจจานุเบกษาพ้น 180 วัน
การคุ้มครองตั๋วที่ซื้อล่วงหน้า : เห็นด้วยหรือไม่ที่จะไม่จัดเก็บภาษีจากตั๋วโดยสารที่ซื้อไว้ก่อนวันที่กฎหมายมีผลบังคับใช้ แม้ว่าจะเดินทางหลังจากกฎหมายมีผลบังคับใช้แล้วก็ตาม
ข้อเสนอแนะเพิ่มเติม : ข้อเสนอแนะหรือความคิดเห็นเพิ่มเติมต่อหลักการร่างพระราชบัญญัติฯ ฉบับนี้
สำหรับการรับฟังความคิดเห็นหลักการร่าง พ.ร.บ. ภาษีการเดินทางออกนอกราชอาณาจักร เปิดให้ประชาชนแสดงความเห็นผ่านเว็บไซต์ระบบกลางกฎหมาย https://law.go.th/listeningDetail?survey_id=ODM4OURHQV9MQVdfRlJPTlRFTkQ= โดยเปิดรับฟังความเห็นตั้งแต่ 30 กันยายน 2569 จนถึง 29 ตุลาคม 2569