
‘กสิกรไทย’ เปิดกลยุทธ์เติบโตหนุนลูกค้าที่พร้อมปรับตัว-ไปต่อ
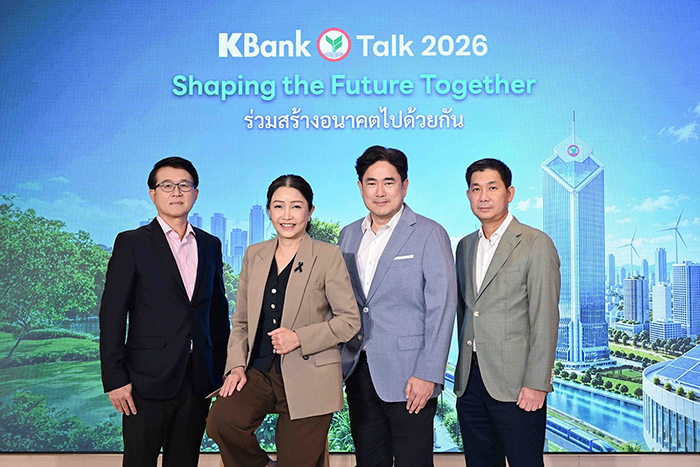
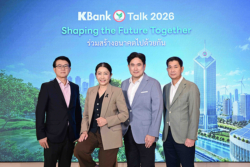
ผลดำเนินงาน 9 เดือนแรกของปี 2569 ที่ผ่านมา ธนาคารพาณิชย์ที่ทำกำไรได้สูงสุด คือ ธนาคารกสิกรไทย (KBANK) แม้ว่าในไตรมาส 3 กำไรจะแผ่วลงไปบ้างก็ตาม โดยเป็นแบงก์เดียวที่กำไรสุทธิทะลุ 40,000 ล้านบาทไปแล้ว ล่าสุด ในงาน “KBank Talk & Thank Press Party 2026” พบปะสื่อมวลชนประจำปี ได้มีการพูดถึงทิศทางธุรกิจ และปัจจัยต่าง ๆ ที่ต้องเผชิญ
เบื้องหลังผลดำเนินงานเด่น
“ขัตติยา อินทรวิชัย” ประธานเจ้าหน้าที่บริหาร กสิกรไทย กล่าวว่า กลยุทธ์ที่อยู่เบื้องหลังผลการดำเนินงานของกสิกรไทย ในช่วง 2-3 ปีที่ผ่านมา คือ ธนาคารขับเคลื่อนภายใต้ยุทธศาสตร์ 3+1 & P ประกอบด้วย 3 กลยุทธ์หลักบวก 1 กลยุทธ์ด้านนวัตกรรม และ P หรือ Productivity โดยกลยุทธ์ที่ 1 คือ การพัฒนาศักยภาพด้านสินเชื่อ อย่างไรก็ดี ภาพรวมธนาคารยังอยู่ในโหมดระมัดระวัง เนื่องจากความไม่แน่นอนยังมีอยู่มาก จึงเน้นกลุ่มลูกค้าที่ธนาคารรู้จักดี เป็นลูกค้าปัจจุบัน โดยสินเชื่อใหม่ที่อนุมัติ 99% จะเป็นลูกค้าปัจจุบัน
กลยุทธ์ที่ 2 การเพิ่มรายได้ค่าธรรมเนียมและรายได้ที่ไม่ใช่ดอกเบี้ย (Non-Interest Income) โดยเน้นธุรกิจ Wealth Management การชำระเงิน (Payment) และการลงทุนในพอร์ต (Portfolio Investment) ซึ่งธุรกิจ Payment เติบโตต่อเนื่องจากฐานลูกค้าและจำนวนธุรกรรมที่เพิ่มขึ้น แต่ยังมีแรงกดดันจากการปรับลดค่าธรรมเนียม 19 รายการของธนาคารแห่งประเทศไทย (ธปท.)
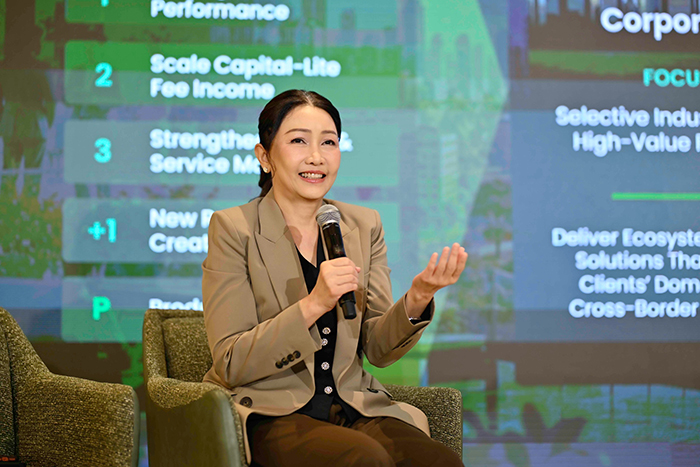
“ธนาคารมีการขยายบริการชำระเงินข้ามพรมแดน (Cross-border Settlement) โดยเฉพาะกลุ่มธุรกิจขนาดเล็ก และขยายบริการรองรับคนไทยที่เดินทางไปต่างประเทศผ่านแอปพลิเคชั่น K PLUS ปัจจุบันสามารถใช้บริการสแกนจ่ายได้มากกว่า 70 ประเทศ ส่วนธุรกิจ Wealth Management กสิกรไทยมีส่วนแบ่งตลาดประมาณ 20-22% และมุ่งสู่การเป็น Trusted Advisor หรือที่ปรึกษาที่ลูกค้าไว้วางใจ ที่ให้คำแนะนำด้านการลงทุนให้เหมาะสมกับจังหวะและรูปแบบการลงทุนของลูกค้าแต่ละราย”
กลยุทธ์ที่ 3 การพัฒนาช่องทางการให้บริการ ได้ผสานช่องทางดิจิทัลเข้ากับช่องทางที่มีพนักงานให้บริการ (Human Channel) ภายใต้แนวคิด Omni-channel เพื่อให้ลูกค้าสามารถเลือกใช้บริการได้อย่างเหมาะสม ธุรกรรมทั่วไปที่ไม่ซับซ้อน โดยธนาคารต้องการผลักดันให้ลูกค้าใช้ช่องทางดิจิทัลมากขึ้น เพราะสะดวกและปลอดภัย ส่วนธุรกรรมซับซ้อนหรือธุรกรรมที่ต้องการคำแนะนำยังมีพนักงานคอยสนับสนุน
ขณะที่อีกกลยุทธ์ที่เพิ่มเติม คือ นวัตกรรม ครอบคลุมการพัฒนาบริการ K LINE ในด้าน Payment ส่วนการขยายธุรกิจระดับภูมิภาค และสินทรัพย์ดิจิทัล ซึ่งเป็นธุรกิจที่ต้องใช้เวลาและคาดว่าจะเห็นผลในระยะกลางถึงระยะยาว ส่วน P คือ Productivity การเพิ่มประสิทธิภาพการดำเนินงาน โดยตลอด 2-3 ปีที่ผ่านมา ธนาคารให้ความสำคัญกับการนำเทคโนโลยีเข้ามาช่วยปรับปรุงกระบวนการทำงานอย่างต่อเนื่อง ซึ่งเป็นปัจจัยหนึ่งที่ช่วยสร้างโมเมนตัมให้กับผลการดำเนินงานของธนาคาร
ปรับโฉม K PLUS ลูกค้า 24 ล้านราย
“ธนาคารไม่ต้องการหยุดอยู่กับความสำเร็จเดิม แต่ต้องมองหา New S-Curve หรือโอกาสในการเติบโตระลอกใหม่อย่างต่อเนื่อง”
“ขัตติยา” กล่าวว่า หัวใจสำคัญ คือ การเข้าใจลูกค้าอย่างลึกซึ้งและนำไปพัฒนาผลิตภัณฑ์และบริการให้ตอบโจทย์ความต้องการ พร้อมส่งมอบผ่านช่องทางที่เหมาะสมกับลูกค้าแต่ละคน ทั้ง Human Channel และ Digital Channel มาผสมผสานกัน รวมถึงธนาคารต้องรักษาผลการดำเนินงานให้แข็งแกร่งและเติบโตต่อเนื่อง ตลอดจนรักษาสถานะทางการเงินและเงินกองทุนให้มีความแข็งแกร่ง
ทั้งนี้ ยกตัวอย่าง K PLUS โฉมใหม่ ซึ่งเกิดจากการสำรวจและสัมภาษณ์ลูกค้าเชิงลึกว่าต้องการฟีเจอร์หรือฟังก์ชั่นใด รวมถึงการนำ Data มาวิเคราะห์
“การปรับโฉม K PLUS มีทั้งการปรับหน้าจอ ขนาดตัวหนังสือ และตัวเลขให้ใหญ่ขึ้น เพื่อให้ลูกค้าใช้งานได้ง่ายและสะดวกมากขึ้น ซึ่งเป็นผลจากความพยายามทำความเข้าใจลูกค้าให้ลึกซึ้งกว่าเดิม”
ปัจจุบันกสิกรไทย ครองอันดับ 1 ด้านการชำระเงินผ่านช่องทางดิจิทัล ด้วยส่วนแบ่งตลาดประมาณ 30% และมีผู้ใช้งาน K PLUS กว่า 24 ล้านราย และครองอันดับ 1 ด้านยอดใช้จ่ายผ่านบัตรเครดิต ด้วยส่วนแบ่งตลาด 19%
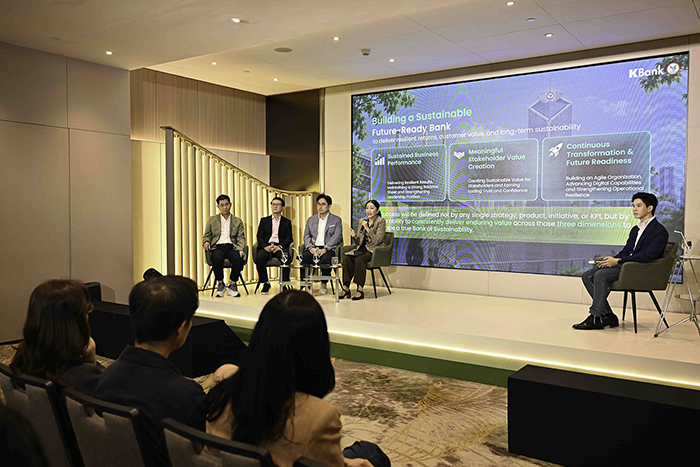
พร้อมหนุนลูกค้าที่พร้อมไปต่อ
“ขัตติยา” กล่าวว่า วิกฤตและความไม่แน่นอนที่เกิดขึ้นมีความถี่มากขึ้น แต่ละครั้งมีรูปแบบแตกต่างกัน จนเป็นสิ่งที่ทุกภาคธุรกิจต้องเรียนรู้และปรับตัวให้ทัน สำหรับเศรษฐกิจไทย แม้เริ่มเห็นสัญญาณการฟื้นตัวในทิศทางบวก แต่ยังเป็นการฟื้นตัวแบบไม่ทั่วถึง (K-shaped Recovery) บางอุตสาหกรรมได้ประโยชน์และเติบโตได้ดี แต่บางอุตสาหกรรมและผู้ประกอบการยังเผชิญแรงกดดัน
ทั้งนี้ ปัจจัยบวกที่ต้องจับตา ได้แก่ การลงทุนโดยตรงจากต่างประเทศ (FDI) และการเปลี่ยนผ่านด้านความยั่งยืน (Transition) ทั้งเรื่อง Green และ ESG ที่มีแนวโน้มเติบโตเพิ่มขึ้น ซึ่งถือเป็นโอกาสของประเทศไทยในการยกระดับขีดความสามารถในการแข่งขัน แต่โจทย์สำคัญจึงไม่ใช่เพียงการดึงดูดโอกาสเข้ามาในประเทศ จะต้องคิดต่อยอดโอกาสและสร้างขีดความสามารถในการแข่งขันใหม่ให้กับประเทศและลูกค้า
“รัฐบาลมีการขับเคลื่อน Reinvent Thailand ซึ่งกำหนด 7 อุตสาหกรรมเป้าหมาย ต้องมองให้ครอบคลุมมากกว่าตัวอุตสาหกรรมหลัก โดยต้องพิจารณาตลอดทั้งห่วงโซ่อุปทาน (Supply Chain) เช่น อุตสาหกรรมยานยนต์ ไม่ได้มีเพียงผู้ประกอบรถยนต์หรือเจ้าของแบรนด์ แต่ยังครอบคลุมผู้ผลิตชิ้นส่วนต่าง ๆ ตั้งแต่ยาง พลาสติก เบาะหนัง กระจก ชิ้นส่วนอะลูมิเนียม ไปจนถึงเครื่องยนต์ ดังนั้นอุตสาหกรรมเป้าหมายทั้ง 7 กลุ่มจึงเป็นการเชื่อมโยงตั้งแต่ผู้ประกอบการรายใหญ่ไปจนถึงเอสเอ็มอีรายย่อย ซึ่งเป็นโจทย์ของภาคการเงินในการจัดสรรทรัพยากร เงินทุน และสินเชื่อให้สอดคล้องกับทิศทางการพัฒนาประเทศ”
ทั้งนี้ ภาคการเงินต้องสามารถเข้าถึงลูกค้าได้ทุกกลุ่ม ตั้งแต่ลูกค้ารายใหญ่ ลูกค้ารายเล็ก กลุ่ม Private Banking ไปจนถึงลูกค้าที่ประกอบอาชีพและหารายได้แบบวันต่อวัน
สำหรับทิศทางปี 2570 “ซีอีโอ กสิกรไทย” กล่าวว่า ถามว่าปีถัดไปธุรกิจไหนควรชะลอ หรือธุรกิจไหนควรไปต่อ โดยกสิกรไทยให้บริการในทุกผลิตภัณฑ์และทุกกลุ่มลูกค้า แต่ในเรื่อง Reinvent Thailand หากธุรกิจหรือบริษัทไหนอยู่ใน 7 อุตสาหกรรม จะได้เปรียบ แต่ไม่ได้หมายความว่าใครอยู่ใน Supply Chain 7 กลุ่มแล้วจะรอด หรืออยู่นอกกลุ่มแล้วจะไม่รอด อย่างไรก็ดี การอยู่ใน 7 อุตสาหกรรมเป้าหมาย เป็นปัจจัยหนึ่ง โดยแต่ละบริษัทต้องไปหาจุดแข็งและจุดแตกต่างที่มีข้อได้เปรียบในการแข่งขัน
“ธนาคารยังพร้อมสนับสนุนลูกค้าทุกกลุ่ม ขอเพียงแค่เขามีใจพร้อมจะเดินหน้าไปกับประเทศ และมีคุณลักษณะที่จะช่วยขับเคลื่อนให้ประเทศไทยพ้นจากกับดักรายได้ปานกลางภายใน 12 ปีข้างหน้า”