



แบงก์ชาติเล็งทบทวนประเมินศักยภาพเศรษฐกิจไทยใหม่จากปัจจุบันอยู่ที่ 2.7% ยังไม่ขึ้นดอกเบี้ย หากการฟื้นตัวยังไม่แข็งแกร่ง
แบงก์ชาติ ประเมินดอกเบี้ยนโยบาย 1% เหมาะสมกับการฟื้นตัวของเศรษฐกิจในปัจจุบัน มองระยะต่อไปหากเศรษฐกิจมีการฟื้นตัวแบบมีเสถียรภาพก็มีโอกาสปรับขึ้นได้ ไม่ต้องรอให้จีดีพีโตถึง 2.7% เล็งทบทวนปรับ Potential Growth ของประเทศหรือไม่ พร้อมเปิดเผย 3 ความเสี่ยงจากการคงอัตราดอกเบี้ยต่ำเป็นเวลานาน ทั้งหนี้พุ่ง เงินทุนผันผวน เสี่ยงสะสมบริษัทซอมบี้
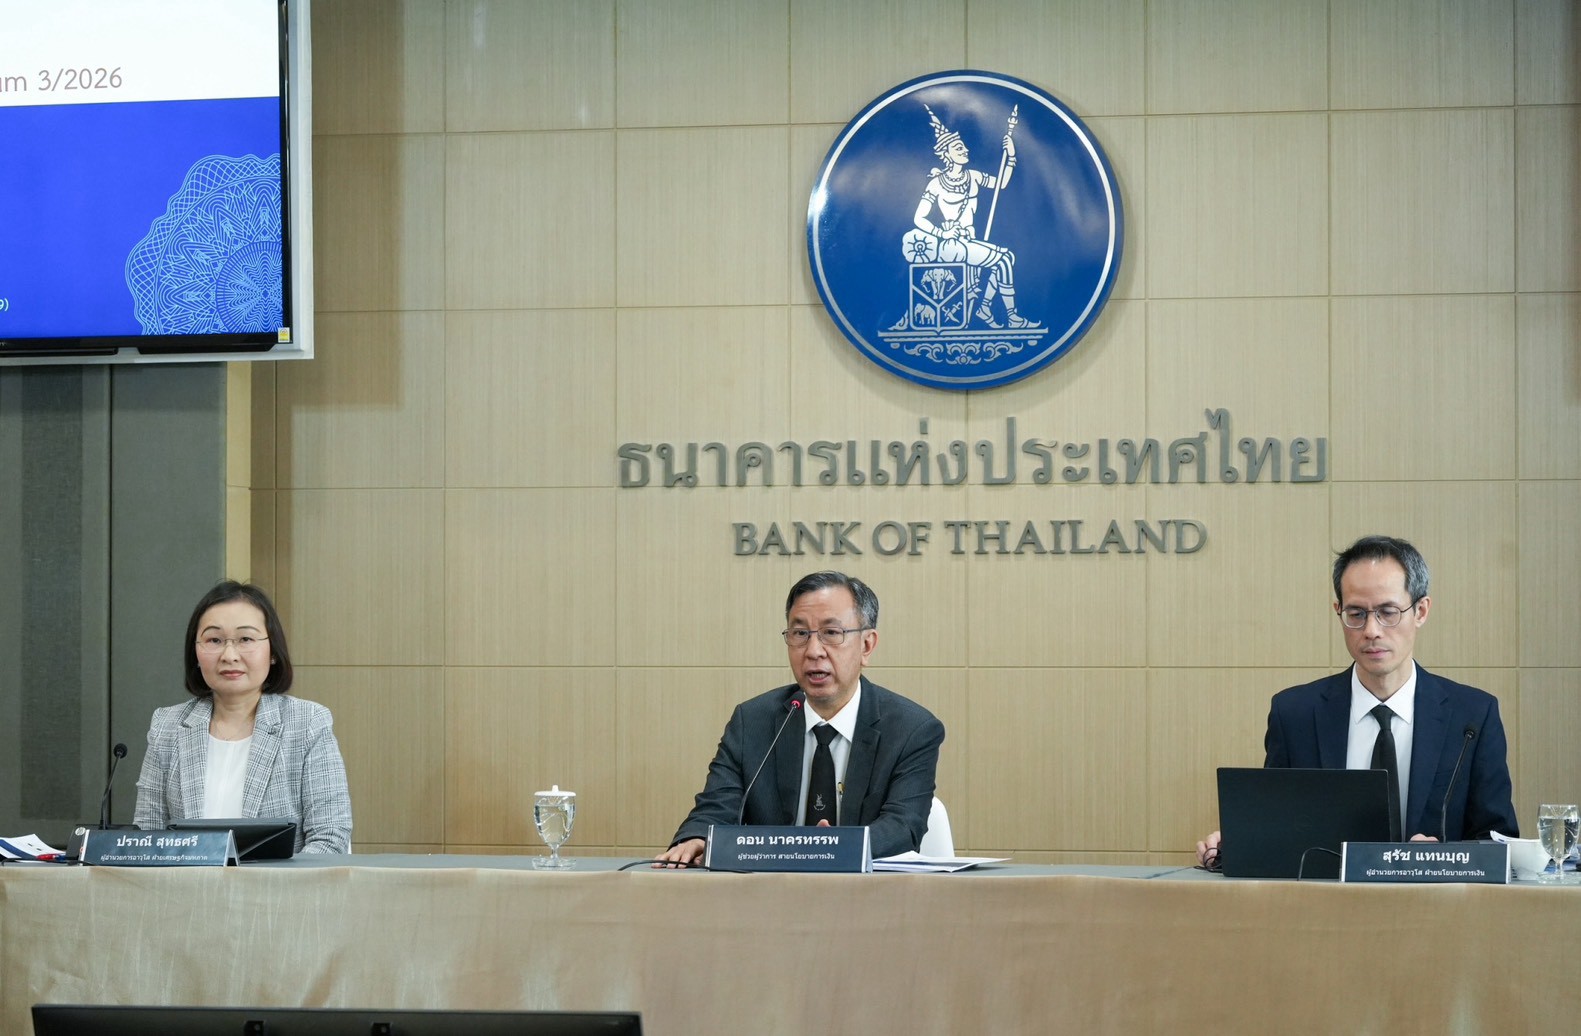
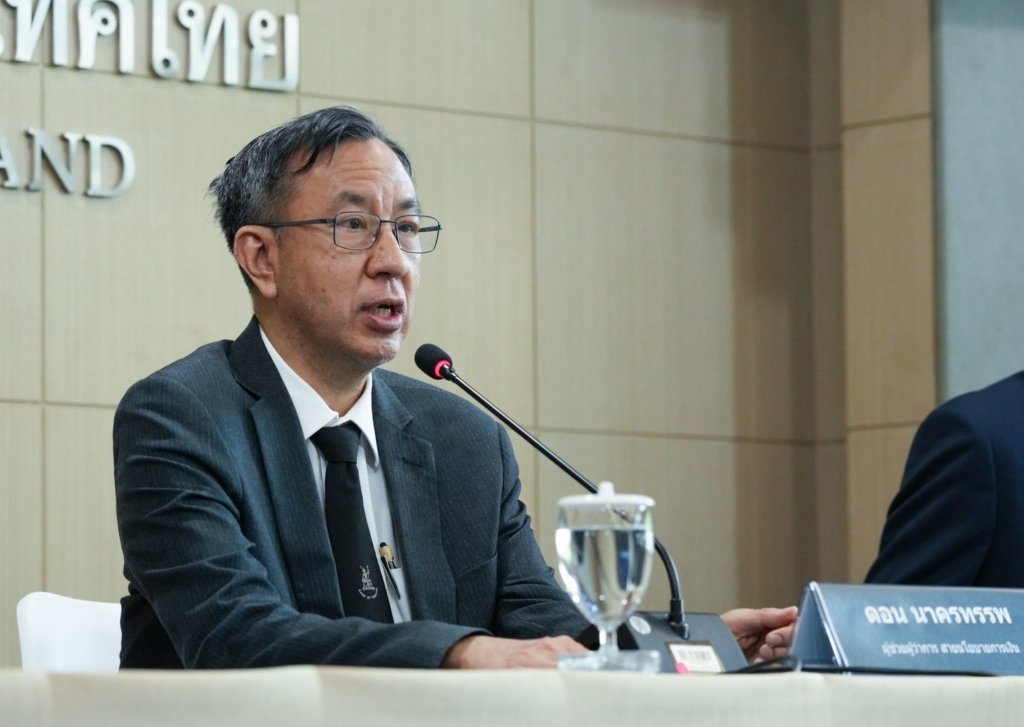
นายดอน นาครทรรพ ผู้ช่วยผู้ว่าการ สายนโยบายการเงิน ธนาคารแห่งประเทศไทย (ธปท.) กล่าวในงานแถลงข่าว “Monetary Policy Forum” ครั้งที่ 3/69 ว่า ตัวเลขศักยภาพการเติบโตของเศรษฐกิจ (Potential Growth) ของประเทศไทยที่ระดับ 2.7% เป็นตัวเลขที่ใช้ประเมินกันมาหลายปีแล้ว ตั้งแต่ก่อนเข้ามารับตำแหน่ง โดยขณะนี้อยู่ระหว่างเร่งพิจารณาว่าจำเป็นต้องปรับเปลี่ยนหรือไม่ เนื่องจากโครงสร้างเศรษฐกิจไทยในช่วง 2-3 ปีที่ผ่านมาเปลี่ยนแปลงค่อนข้างรวดเร็ว สะท้อนจากเครื่องชี้เศรษฐกิจหลายตัว รวมถึงดัชนี MPI (ดัชนีผลผลิตอุตสาหกรรม) จึงต้องพิจารณาว่า Potential Growth ที่ 2.7% ยังเหมาะสมอยู่หรือไม่ โดยในเบื้องต้นยังคงใช้ตัวเลขดังกล่าวไว้ก่อน และอยู่ระหว่างศึกษาทำความเข้าใจเพิ่มเติม
ขณะเดียวกันได้มีการเทียบกับประมาณการของหน่วยงานอื่น เช่น กองทุนการเงินระหว่างประเทศ หรือ ไอเอ็มเอฟ (IMF) ประเมินไว้ที่ประมาณ 2.5% และ สำนักงานวิจัยเศรษฐกิจมหภาคของภูมิภาคอาเซียน+3 (ASEAN+3 Macroeconomic Research Office: AMRO) ประเมินไว้ที่ 2.9% ทำให้ตัวเลข 2.7% ยังอยู่ในระดับกึ่งกลางและพอใช้เป็นกรอบอ้างอิงได้ ซึ่ง Potential Growth ยังเป็นประเด็นที่ทีมงานอยู่ระหว่างศึกษาและทบทวน
สำหรับแนวทางนโยบายการเงินในระยะต่อไป ในการประชุมครั้งนี้คณะกรรมการได้พิจารณาทิศทางนโยบายการเงินในระยะข้างหน้าด้วย โดยในระยะสั้นมองว่าอัตราดอกเบี้ยนโยบายที่ 1% ยังมีความเหมาะสมต่อไปอีกระยะหนึ่ง
อย่างไรก็ตาม คณะกรรมการได้พิจารณาเชิงกลยุทธ์ถึงการปรับอัตราดอกเบี้ยในอนาคตด้วย เนื่องจากเริ่มเห็นเศรษฐกิจมีแนวโน้มขยายตัวดีขึ้น ดังนั้น หากในอนาคตประเมินว่าเศรษฐกิจมีความเข้มแข็งเพียงพอ ก็จะเข้าสู่กระบวนการปรับนโยบายการเงินกลับสู่ภาวะปกติ (Normalization) โดยจะดำเนินการอย่างค่อยเป็นค่อยไป หรือในจังหวะที่เหมาะสม (Measured Pace) ทั้งนี้ ต้องติดตามพลวัตและทิศทางเศรษฐกิจในระยะข้างหน้า แต่แนวทางนโยบายยังคงเป็นไปตามที่เคยชี้แจงไว้
“ต้องบอกว่าอันแรกคือ ไม่จำเป็นนะว่าต้องขยายตัวเท่ากับ หรือสูงกว่า Potential Growth ถึงจะมีการปรับขึ้นอัตราดอกเบี้ยนโยบาย จะไม่มีการยึดติดตรงนั้น ประเด็นคือ กรรมการนโยบายการเงินมองไปข้างหน้า แล้วก็มองทิศทางว่าการปรับดีขึ้นมีความเสถียรขนาดไหน ต่อให้ยังไม่ถึง Potential แต่ถ้ามองไปว่าใน 2 ปีข้างหน้า ยังไงเศรษฐกิจฟื้นตัวอย่างมั่นคง การ Normalization ก็เกิดขึ้นได้ เพราะฉะนั้นไม่อยากให้ไปยึดโยงตัวเลข 2.7”
นอกจากเรื่อง Normalization แล้ว ในการประชุมครั้งนี้ คณะกรรมการนโยบายการเงิน (กนง.) ยังได้หารืออีกหนึ่งกลยุทธ์ คือ การบริหารความเสี่ยง (Risk Management) ซึ่งการปรับขึ้นอัตราดอกเบี้ยนโยบายเพื่อดูแลความเสี่ยงนั้น มีความเสี่ยงสำคัญ 2 ด้าน ได้แก่ ความเสี่ยงด้านเงินเฟ้อ และความเสี่ยงด้านเสถียรภาพเศรษฐกิจและการเงิน
หากพบสัญญาณความเสี่ยงด้านใดด้านหนึ่ง การปรับขึ้นอัตราดอกเบี้ยนโยบายก็สามารถเกิดขึ้นได้ก่อนที่เศรษฐกิจจะมีความพร้อม โดยเรียกว่า การดำเนินนโยบายเชิงป้องกันล่วงหน้า (Pre-emptive) กล่าวคือ หากพบสัญญาณความเสี่ยง ไม่ว่าจะเป็นด้านเงินเฟ้อหรือด้านเสถียรภาพ ก็สามารถพิจารณาปรับขึ้นอัตราดอกเบี้ยล่วงหน้าได้ ซึ่งถือเป็นอีกหนึ่งกลยุทธ์นอกเหนือจากการปรับนโยบายการเงินกลับสู่ภาวะปกติตามแนวทางปกติ (Normalization)
นายสุรัช แทนบุญ ผู้อำนวยการอาวุโส ฝ่ายนโยบายการเงิน ธนาคารแห่งประเทศไทย (ธปท.) กล่าวว่า การดำเนินนโยบายการเงินในปัจจุบันอยู่ในระดับผ่อนคลายเพื่อช่วยสนับสนุนการฟื้นตัวของเศรษฐกิจ แต่ก็อาจสร้างความเปราะบางได้ หากคงอัตราดอกเบี้ยต่ำเป็นเวลานานใน 3 มิติ โดยมิติแรก ถ้าดอกเบี้ยต่ำเป็นเวลานานการก่อหนี้ของคนจะง่ายขึ้น เพราะประเมินความเสี่ยงหรือความสามารถในการชำระหนี้ต่ำเกินไป
ยกตัวอย่างหากมีปัจจัยที่ทำให้อัตราดอกเบี้ยนโยบายและดอกเบี้ยต่างๆ ปรับสูงขึ้น ความสามารถในการชำระหนี้อาจจะลดลงได้ถ้ารายได้ไม่กลับมา และอาจมีความเสี่ยงต่อการผิดนัดชำระหนี้ รวมถึงผู้ลงทุนอาจจะถือครองสินทรัพย์เสี่ยงมากกว่าที่ควร เพราะประเมินความเสี่ยงต่ำ ยกตัวอย่าง ในช่วงที่ AI เกิดฟองสบู่ขึ้นมา เนื่องจากดอกเบี้ยต่ำมีการกู้ลงทุนได้ง่าย หรือ มีการออกหุ้นกู้คุณภาพต่ำจำนวนมาก ทำให้มีผู้ลงทุนจำนวนมาก ซึ่งหากเกิดเหตุการณ์ช็อกทำให้เกิดการผิดนัดชำระหนี้ ก็สร้างความไม่มีเสถียรภาพทางการเงินขึ้นมาได้ ซึ่งเป็นสิ่งที่ไม่ต้องการให้เกิดขึ้น
มิติที่สอง การคงอัตราดอกเบี้ยต่ำเป็นเวลานาน ส่งผลต่อเสถียรภาพด้านต่างประเทศ เนื่องจากจะเป็นการสะสมความเสี่ยงเพิ่มเติมต่อเสถียรภาพการเงินในแง่เงินทุนเคลื่อนย้ายหรือทิศทางอัตราแลกเปลี่ยน แต่ในปัจจุบันเสถียรภาพเศรษฐกิจอยู่ในเกณฑ์ที่ดี และดุลบัญชีเดินสะพัด (Current Account) ไม่ได้ติดลบ แต่สมมติหากมีเหตุการณ์ที่ช็อกเกิดขึ้น เช่น ราคาพลังงานโลกกลับสูงขึ้น จนทำให้ดุลบัญชีเดินสะพัดติดลบ แต่เมื่อมรส่วนต่างดอกเบี้ยที่ติดลบหรือดอกเบี้ยที่ต่ำเกินไปเมื่อเทียบกับประเทศเพื่อนบ้าน โดยเมื่อกระตุ้นให้เกิดความไม่มีเสถียรภาพในภาคต่างประเทศ (External Sector)ซึ่งมีฟิลิปปินส์และอินโดนีเซียเป็นตัวอย่างสำคัญ หากเกิดแรงกระแทก (Shock) จะส่งผลให้เสถียรภาพด้านเงินทุนเคลื่อนย้ายและอัตราแลกเปลี่ยนของทั้งสองประเทศแย่ลง
ขณะที่มิติที่ 3 การจัดสรรทรัพยากรที่เป็นไปอย่างไม่มีประสิทธิภาพ (Resource Misallocation) โดยต้นทุนการเงินที่ต่ำเกินไป จะทำให้การจัดสรรทรัพยากรที่เป็นไปอย่างไม่มีประสิทธิภาพ ความเสี่ยงของธุรกิจทำงานได้ไม่เต็มที่ ยกตัวอย่าง ยกตัวอย่าง บริษัทบางแห่งที่ไม่มีแนวโน้มจะอยู่รอด แต่ยังสามารถดำเนินธุรกิจ กู้เงิน และพยายามประคับประคองตัวเองต่อไปได้เรื่อย ๆ ซึ่งเรียกว่า Zombie Firms (บริษัทซอมบี้) เนื่องจากอัตราดอกเบี้ยอยู่ในระดับต่ำ
อีกตัวอย่างหนึ่งคือ ในภาวะดอกเบี้ยต่ำ นักลงทุนหรือนักธุรกิจไม่จำเป็นต้องแสวงหาผลตอบแทนที่สูง แต่ต้องการผลตอบแทนในระดับที่เหมาะสม เพียงพอที่จะครอบคลุมต้นทุนดอกเบี้ยที่ต่ำอยู่แล้ว จึงอาจเลือกลงทุนในโครงการที่ไม่ได้ให้ผลตอบแทนหรือมีประสิทธิภาพสูงสุด สิ่งเหล่านี้สะท้อนถึงการจัดสรรทรัพยากรที่ไม่มีประสิทธิภาพสูงสุด (Sub-optimal) ซึ่งเป็นผลจากการคงอัตราดอกเบี้ยไว้ในระดับต่ำเป็นเวลานาน
อย่างไรก็ตาม ในเรื่องของ การผสมผสานนโยบาย (Policy Mix) ซึ่งในปัจจุบันนโยบายการเงินได้ทำหน้าที่อย่างเต็มที่ในการผ่อนคลายและสนับสนุนเศรษฐกิจ พร้อมติดตามสถานการณ์เงินเฟ้ออย่างใกล้ชิด ทั้งการส่งผ่านต้นทุน เงินเฟ้อคาดการณ์ และความเสี่ยงที่ราคาพลังงานอาจกลับมาปะทุขึ้นอีกครั้ง ขณะเดียวกัน ยังต้องระมัดระวังผลกระทบจากการที่อัตราดอกเบี้ยอยู่ในระดับต่ำต่อเนื่องเป็นเวลานาน ซึ่งอาจบั่นทอนเสถียรภาพเศรษฐกิจและระบบการเงินในระยะยาว ดังนั้น จึงต้องสร้างความสมดุล (Balance) ระหว่างการดูแลเศรษฐกิจในระยะสั้นและการรักษาเสถียรภาพในระยะยาว รวมถึงการดำเนินนโยบายการคลังและมาตรการทางการเงินควบคู่กันไป
“การคงอัตราดอกเบี้ยนโยบายที่ระดับผ่อนคลายปัจจุบันมีส่วนช่วยสนับสนุนการฟื้นตัวของเศรษฐกิจ แต่ต้องติดตามความเสี่ยงที่เงินเฟ้ออาจปรับสูงขึ้น รวมถึงความเสี่ยงต่อเสถียรภาพเศรษฐกิจการเงินจากการคงอัตราดอกเบี้ยที่ระดับต่ำเป็นเวลานาน (low for long) แม้ปัจจุบันจะยังไม่เห็นสัญญาณการสะสมความเสี่ยงอย่างมีนัยสำคัญ”