
ประกันป่วนรับ “ดอกเบี้ยต่ำ” รื้อโปรดักต์ “ขึ้นค่าเบี้ย-หั่นค่าคอมฯ”
วิกฤตดอกเบี้ยต่ำพ่นพิษธุรกิจประกันชีวิต ดิ้นปรับแผนธุรกิจ-ขึ้นค่าเบี้ย-หั่นค่าคอมฯ หวั่น “ดอกเบี้ยขาลง-เกณฑ์ตั้งสำรองเข้ม” ฉุดธุรกิจประกันเสี่ยงขาดทุนหนัก “ฟิลลิปฯ-กรุงเทพประกันชีวิต” แจ้งลูกค้าปรับลดผลตอบแทน-เลิกขายสะสมทรัพย์และบำนาญบางแบบมีผล 1 ต.ค.นี้ “ไทยประกัน-เมืองไทย” ห่วงแบกพอร์ตประกันสะสมทรัพย์ขายผ่านแบงก์สูงกว่า 50% เร่งเจรจาแบงก์พันธมิตรขอลดค่าคอมมิสชั่น
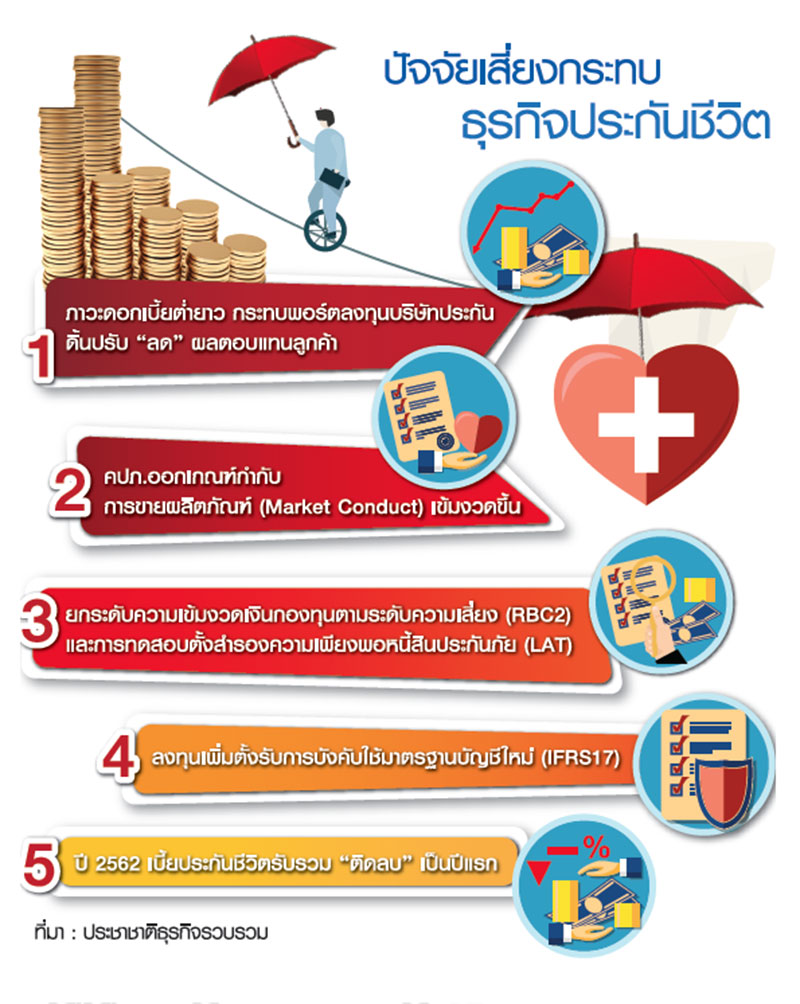
ผู้สื่อข่าว “ประชาชาติธุรกิจ” รายงานว่า ธุรกิจประกันชีวิตปีนี้ถือว่าเป็นปีที่หินสุด ๆ ทำให้ภาพรวมตลาดเบี้ยรับรวมปีนี้ติดลบเป็นปีแรก หลังเผชิญหลายปัจจัยลบเข้ามากระทบ ทั้งภาวะเศรษฐกิจชะลอตัว และโดยเฉพาะสถานการณ์อัตราดอกเบี้ยต่ำ รวมทั้งเจอกฎเกณฑ์ใหม่จากสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) ทำให้กดดันบริษัทประกันต้องเลิกขายโปรดักต์ออมทรัพย์การันตีผลตอบแทน เพราะเกรงว่าจะกระทบงบการเงินและประสบภาวะขาดทุนหนัก
ดอกเบี้ยต่ำพ่นพิษประกัน
นางนุสรา (อัสสกุล) บัญญัติปิยพจน์ กรรมการผู้จัดการ บมจ.ไทยสมุทรประกันชีวิต ในฐานะนายกสมาคมประกันชีวิตไทย เปิดเผย “ประชาชาติธุรกิจ” ว่า ขณะนี้ความท้าทายของธุรกิจประกันชีวิตคืออัตราดอกเบี้ยอยู่ในระดับต่ำและคาดว่าจะต่ำเป็นระยะเวลานาน โดยเมื่อเดือน ส.ค.ที่ผ่านมาดอกเบี้ยพันธบัตรรัฐบาล 10 ปี ที่ธุรกิจประกันชีวิตใช้อ้างอิงปรับลดลงอย่างรวดเร็วเหลือ 1.4% จากต้นปีอยู่ที่ 2.5% ซึ่งเป็นเรื่องสำคัญมากที่ภาคธุรกิจประกัน จึงต้องระวังการขายสินค้าประเภทประกันออมทรัพย์ โดยเฉพาะบริษัทประกันรายใหญ่ ๆ ที่มีกรมธรรม์ออมทรัพย์ฉบับเก่าที่การันตีผลตอบแทนซึ่งยังมีผลอยู่ในปัจจุบัน ซึ่งจะต้องไปสร้างผลตอบแทนจากการลงทุนให้ได้สูงกว่าผลตอบแทนที่การันตีไว้กับลูกค้าซึ่งมีตั้งแต่ 3-5%
ภายในสมาคมมีการหารือเกี่ยวกับสภาวะแวดล้อมของอัตราดอกเบี้ยต่ำอยู่ต่อเนื่อง ซึ่งค่อนข้างกระทบกับธุรกิจประกันชีวิต เพราะเป็นการทำสัญญาระยะยาว 10 ปี 20 ปี 30 ปี หรือตลอดชีวิต ดังนั้นจึงต้องบริหารพอร์ตการลงทุนให้สอดคล้องกับระยะเวลาของสัญญา เพราะหากขาดทุนบริษัทประกันต้องรับการขาดทุนไปเอง จึงเป็นเหตุผลว่าธุรกิจประกันชีวิตต้องมีมาร์จิ้นไว้เป็นกันชนกับการเปลี่ยนแปลงในสิ่งต่าง ๆ เหล่านี้
“วิธีที่ง่ายที่สุดตอนนี้ของบริษัทประกันก็คือ การยกเลิกโปรดักต์ที่มีการการันตีผลตอบแทนลูกค้าไปเลย ซึ่งก็อาจทำให้ลูกค้ารู้สึกไม่ดีเพราะผลตอบแทนน้อยลง อีกแนวทางที่บริษัทประกันชีวิตจะใช้คือเปลี่ยนมาขายสินค้าที่เรียกว่า “participating policy” ซึ่งการันตีผลตอบแทนขั้นต่ำ แต่หากบริษัทไปลงทุนได้ผลตอบแทนสูงกว่า ลูกค้าก็จะได้รับส่วนแบ่งด้วย”
เบนเข็มขายประกันสุขภาพ
นางนุสรากล่าวว่า สำหรับลูกค้าที่มองว่าผลตอบแทนยังต่ำอยู่ก็สามารถเลือกสินค้าประกันชีวิตควบการลงทุน (ยูนิตลิงก์) ซึ่งเป็นการเลือกลงทุนตามความเสี่ยงที่รับได้ ไม่ว่าจะลงทุนในตราสารทุนหรือตราสารหนี้ แต่การขายสินค้าประเภทนี้บริษัทประกันจะต้องประเมินศักยภาพลูกค้า ว่าสามารถรองรับความเสี่ยงเหล่านั้นได้หรือไม่ด้วย นอกจากนี้อีกภาพที่จะชัดขึ้นก็คือธุรกิจจะหันมาขายสินค้าประกันสุขภาพ ประกันโรคร้ายแรงมากขึ้น ตามเทรนด์ของสังคมสูงวัย ผู้บริโภคตระหนักถึงค่ารักษาพยาบาลที่เพิ่มขึ้นทุกปี ๆ ซึ่งจะเห็นสินค้าพวกนี้ออกมามากขึ้น
อย่างไรก็ตาม เมื่อเปลี่ยนมาขายประกันความคุ้มครองก็จะทำให้เบี้ยรวมของธุรกิจหดตัวลงโดยอัตโนมัติ เพราะเบี้ยออมทรัพย์เป็นเงินก้อนใหญ่กว่าประกันคุ้มครอง ซึ่งบริษัทประกันยังไม่เลิกขายออมทรัพย์ แต่จะไม่การันตีรายได้ก็อาจทำให้ความสนใจของลูกค้าลดลง เพราะผลตอบแทนต่ำลง
“ช่วงนี้จึงเป็นช่วงที่หลาย ๆ บริษัทประกันปรับตัวรีวิวผลิตภัณฑ์ เพราะจากที่เทรนด์ดอกเบี้ยพันธบัตรรัฐบาลระยะยาวลดลงอย่างรวดเร็ว ทำให้บริษัทประกันตื่นตัว ประกอบกับกฎเกณฑ์ใหม่ ๆ ของ คปภ. ที่ต้องมีการทดสอบเงินสำรองความเพียงพอของหนี้สินประกันภัย (liabilities adequacy test : LAT) รวมถึงที่กำลังจะบังคับใช้ คือ เงินกองทุนตามระดับความเสี่ยง (risk based capital : RBC) ระยะที่ 2 ซึ่งบางบริษัทที่มีอัตราส่วนเงินกองทุน (CAR) ลดลงมาใกล้มาตรฐานขั้นต่ำที่ คปภ.กำหนด 140% อาจจะต้องมีการเพิ่มทุน”
สำหรับไทยสมุทรฯ ปัจจุบันยังมีกรมธรรม์ออมทรัพย์ที่การันตีผลตอบแทน 3-5% มีสัดส่วนกว่า 60% ซึ่งเมื่อเลิกขายก็จะค่อย ๆ ปรับลดสัดส่วน อย่างไรก็ตาม ที่เป็นจุดแข็งของบริษัท คือ ด้านพอร์ตการลงทุนที่ยังสามารถทำผลตอบแทนได้ไม่ต่ำกว่า 5% ทุกปี ซึ่งมีส่วนช่วยได้ระดับหนึ่งในการแมตชิ่งการลงทุนกับหนี้สินประกันภัยในอดีต
แห่ยกเลิกประกันออมทรัพย์
แหล่งข่าวสมาคมประกันชีวิตไทยกล่าวกับ “ประชาชาติธุรกิจ” ว่า ขณะนี้เห็นภาพการปรับตัวของหลายบริษัท โดยช่วง 1-2 เดือนที่ผ่านมาก็ได้รับข้อมูลว่า บริษัทไทยประกันชีวิตก็ยกเลิกขายประกันสะสมทรัพย์ที่การันตีผลตอบแทน 3% ซึ่งใยุคนี้ถือว่าสูงมาก ล่าสุดทางบริษัท “กรุงเทพประกันชีวิต” ก็ได้แจ้งลูกค้าเรื่องยกเลิกขายประกันสะสมทรัพย์ที่การันตีผลตอบแทน และประกันบำนาญบางแบบภายในสิ้นเดือน ก.ย. 2562 เช่นเดียวกับบริษัท “ฟิลลิปประกันชีวิต” แจ้งลูกค้าว่า จากที่ ธปท.ปรับลดดอกเบี้ย ทำให้ทางบริษัทจำเป็นต้องปรับเบี้ยประกันเพิ่มขึ้น สำหรับประกันสะสมทรัพย์ประเภทซิงเกิลพรีเมี่ยม ทำให้อัตราผลตอบแทนอาจลดลงตอนนี้ดอกเบี้ยขาลง ผลตอบแทนลงต่ำ บริษัทประกันชีวิตกลัวว่าเมื่อเข้าสู่การทดสอบตั้งสำรองความเพียงพอของหนี้สินประกันภัย (liabilities adequacy test : LAT) บางบริษัทต้องเพิ่มทุนเพื่อรักษาอัตราส่วนเงินกองทุน (capital adequacy ratio : CAR) และกังวลผลกระทบต่อเงินกองทุนตามระดับความเสี่ยง (risk based capital : RBC) ฉะนั้น หากยังจะขายผลิตภัณฑ์เหล่านั้นต่อไป มีแต่จะเจ็บตัวมากขึ้น ซึ่งตลาดตอนนี้ต้องหันไปขายสินค้าประเภทความคุ้มครอง เพราะดอกเบี้ยเป็นเทรนด์ขาลง และดูเหมือนดอกเบี้ยจะลงยาว
“ฟิลลิปฯ-BLA” ลดผลตอบแทน
นายชวลิต ทองรมย์ ผู้ช่วยกรรมการผู้จัดการอาวุโส-ฝ่ายขาย และ CAO บมจ.ฟิลลิปประกันชีวิต กล่าวกับ “ประชาชาติธุรกิจ” ว่า ผลกระทบการปรับลดดอกเบี้ยของ กนง.มาอยู่ที่ 1.5% ส่งผลให้อัตราการลงทุนในประเทศลดลง ทำให้บริษัทจำเป็นต้องปรับลดผลตอบแทนในแบบประกันสะสมทรัพย์ประเภทซิงเกิลพรีเมี่ยม 5 แบบ ประกอบด้วย ซูเปอร์เซฟวิ่ง 2/1, นิวทรีวัน 3/1, สมาร์ทโฟร์ 4/1, นิวไฟฟ์วัน 5/1 และสมาร์ทเท็น 10/1 โดยอัตราผลตอบแทนจะลดลงเล็กน้อยราว 0.25% อย่างแบบ 10/1 เดิมผลตอบแทนอยู่ที่ 2.95% จะลงมาเหลือ 2.7% ซึ่งจะมีผลตั้งแต่วันที่ 1 ต.ค. 62 ทั้งนี้ การปรับลดจะไม่กระทบลูกค้าเดิม
ความจำเป็นครั้งนี้ เนื่องจากมองแนวโน้มอัตราดอกเบี้ยไทยอาจจะลดลงอีก ซึ่งต้องยอมรับว่าผลตอบแทนการลงทุนลดลงทั้งหมด แม้กระทั่งพันธบัตรรัฐบาล หรือการลงทุนในต่างประเทศ จึงอาจต้องให้ภาครัฐช่วยสนับสนุนด้วย
แหล่งข่าว บมจ.กรุงเทพประกันชีวิต (BLA) กล่าวว่า ภายในสิ้นเดือน ก.ย.นี้ บริษัทจะมีการยกเลิกแบบประกันออมทรัพย์และแบบประกันบำนาญ ประกอบด้วย 1.บีแอลเอ สมาร์ทเซฟวิ่ง 168 2.ตระกูลดั่งใจ 3.BLA Smart Pension 99 4.ดั่งใจ…สุขใจ และ 5.BLA Unit Pension เนื่องจากผลิตภัณฑ์ออมเงินมีต้นทุน ซึ่งบริษัทจ่ายผลตอบแทนให้ลูกค้าเฉลี่ยอยู่ที่ 3% แต่ผลตอบแทนการลงทุนในระยะยาวพันธบัตรอายุ 10 ปี อยู่ที่ 1.5% เท่านั้น
ถกแบงก์พันธมิตร “หนีตาย”
แหล่งข่าว บมจ.ไทยประกันชีวิตเปิดเผยว่า คณะทำงานของบริษัทกำลังรีวิวโปรดักต์ ซึ่งอาจปรับเบี้ยประกันเพิ่มขึ้นเพื่อให้ผลตอบแทนน้อยลง และสอดคล้องภาวะลงทุน
แต่ยังไม่สรุปว่าจะปรับโปรดักต์อะไรบ้าง เพราะมีค่อนข้างเยอะ และต้องปรับหลายช่องทางทั้งแบงก์แอสชัวรันซ์ ตัวแทนขาย และอื่น ๆ เพื่อให้เป็นมาตรฐานเดียวกัน ถือเป็นงานหลักต้องทำให้เสร็จภายในสิ้นปี เพราะเป็นเรื่องใหญ่ที่กระทบแบบประกันส่วนใหญ่ที่บริษัทขายอยู่ ซึ่งต้องรอบคอบและระมัดระวังที่สุด
พอร์ตใหญ่น่าห่วงที่สุด คือ ประกันสะสมทรัพย์ ซึ่งมีสัดส่วน 60-70% ของเบี้ยรับรายใหม่ ซึ่งบริษัทต้องพิจารณาทั้งในส่วนลูกค้า-บริษัท และผู้ขาย (ตัวแทนนายหน้า หรือแบงก์พันธมิตร) ภาวะแบบนี้คงต้องขอประนีประนอมร่วมกัน อาทิ ผลตอบแทนโปรดักต์ของลูกค้าต้องปรับลดลงให้สอดคล้องภาวะลงทุน ขณะที่ผลกำไรของบริษัทต้องไม่สูงนัก เช่นเดียวกับค่าคอมมิสชั่นของผู้ขาย ซึ่งทุกปาร์ตี้ต้องมีส่วนร่วม แต่ต้องแฟร์กับทุกฝ่าย
“ถ้าผลตอบแทนโปรดักต์ต่ำมาก คนก็คงไม่ซื้อ เช่นเดียวกันถ้าค่าคอมมิสชั่นต่ำมาก ผู้ขายก็อยู่ไม่ไหว เราถึงพยายามดูว่าอะไรที่มันจะแฟร์ อะไรที่จะพอไหวกับสถานการณ์ปัจจุบัน พยายามรักษาพอร์ตที่เราพอทำได้”
หั่นค่าคอมฯตัวแทน-แบงก์
ตอนนี้ประกันสะสมทรัพย์ที่ขายผ่านช่องทางแบงก์ มีธนาคารกรุงศรีอยุธยาที่เป็นพันธมิตรหลัก และขายผ่านแบงก์อื่น ๆ อาทิ ธนาคารซีไอเอ็มบี ไทย, ธนาคารไทยเครดิตเพื่อรายย่อย, ธนาคารทิสโก้, ธนาคารอิสลามแห่งประเทศไทย (ไอแบงก์) และธนาคารอาคารสงเคราะห์ (ธอส.) โดยการันตีจ่ายผลตอบแทนสูงสุด 2.5% ซึ่งจะปรับลดเท่าไรนั้นอาจจะพูดยาก ขึ้นอยู่กับการบาลานซ์ทั้ง 3 ส่วน เพราะมาร์จิ้นบางลงต้องแชร์กัน ไม่อย่างนั้นอยู่กันไม่รอด
“ภายในไตรมาส 3-4 นี้ ต้องคุยกับแบงก์พันธมิตรให้จบ และอาจต้องปรับโปรดักต์ใหม่ไปให้เขาดูว่าเวิร์กไม่เวิร์ก คาดว่าสิ้นปีนี้น่าจะเจรจาตกลงกันได้ เพราะผลกระทบค่อนข้างเยอะ”
ด้านแหล่งข่าว บมจ.เมืองไทยประกันชีวิตกล่าวว่า บริษัทกำลังปรับโปรดักต์ประกันสะสมทรัพย์ในทุกแบงก์พันธมิตรที่ขาย ซึ่งมีทั้งยกเลิกและปรับเบี้ยประกันเพิ่มขึ้น ให้ผลตอบแทนสะท้อนสภาพตลาด แต่คงจะปรับแบบค่อยเป็นค่อยไป
“ขณะนี้อยู่ระหว่างการเจรจาแบงก์พาร์ตเนอร์ ซึ่งพันธมิตรหลัก คือ ธนาคารกสิกรไทย สัดส่วนขายออมทรัพย์มากกว่า 50% และแบงก์อื่น ๆ รวมกันอีก 50% ประกอบด้วย ธนาคารซีไอเอ็มบี ไทย ธนาคารอิสลามแห่งประเทศไทย ธนาคารแลนด์ แอนด์ เฮ้าส์ และธนาคารเพื่อการเกษตรและสหกรณ์การเกษตร (ธ.ก.ส.) ซึ่งไทม์ไลน์ต้องดำเนินการให้เสร็จภายในสิ้นปีนี้” แหล่งข่าวกล่าว
“ประกันสะสมทรัพย์ทำเพื่อการลงทุน สิ่งที่ต้องปรับคือเป็นแบบการันตีขั้นต่ำแทน ตอนนี้บริษัทเตรียมความพร้อมทั้งเรื่องโปรดักต์ การเทรนนิ่ง และเนื้อหาในการอธิบายพาร์ตเนอร์”
ปัจจุบันบริษัทจ่ายผลตอบแทนประกันสะสมทรัพย์เฉลี่ยอยู่ที่ 0.75-3% ขึ้นอยู่แต่ละแบงก์พันธมิตร และความคาดหวังคนกลาง