










ธปท.เผยสินเชื่อแบงก์ปี’63 โต 5.1% หลังรายใหญ่แห่ขอกู้แทนระดมทุน
ธปท.แถลงผลการดำเนินงานระบบธนาคารพาณิชย์ปี 2563 เผยสินเชื่อขยายตัวเพิ่มขึ้น 5.1% จากปีก่อนอยู่ที่ 2% ตามสินเชื่อธุรกิจโต 5.4% หลังรายใหญ่หันมาขอสินเชื่อแบงก์แทนการระดมทุน ส่วนสินเชื่ออุปโภคขยายตัว 4.6% ลดลงตามกำลังซื้อที่ถดถอยตามภาวะเศรษฐกิจ ชี้หนี้เสียขยับเพิ่มเล็กน้อยมาอยู่ที่ 3.12% เหตุมาตรการช่วยเหลือยังมีผล ส่วนเงินกองทุน-สำรองยังแข็งแกร่ง
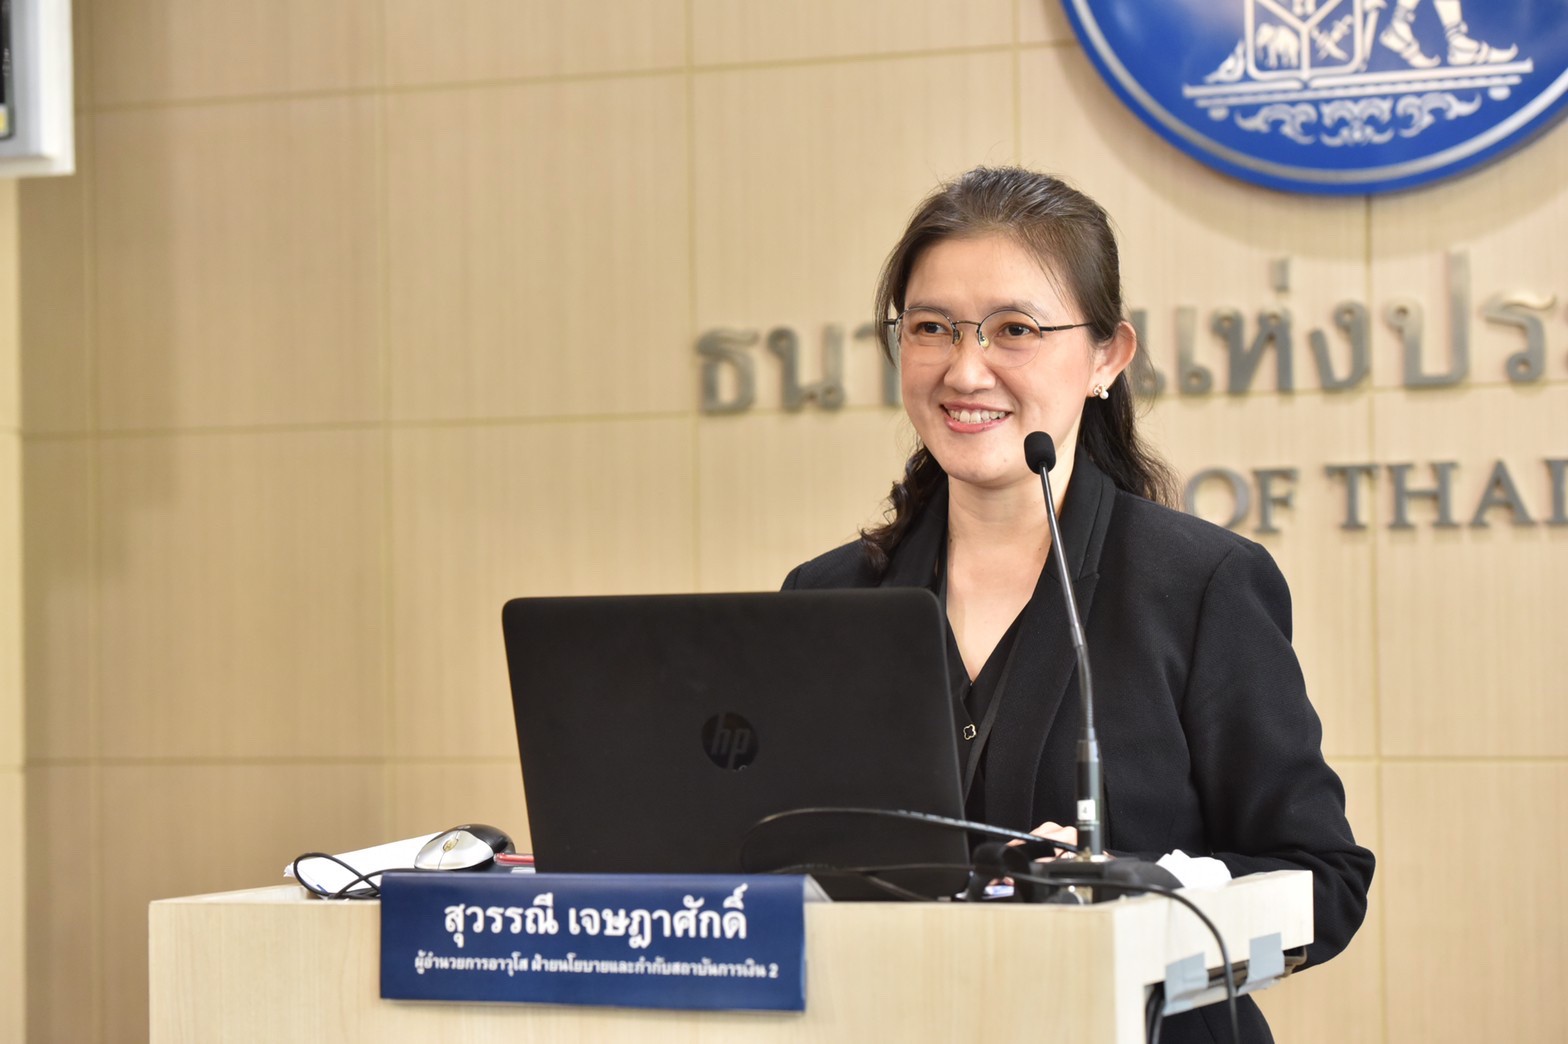
นางสาวสุวรรณี เจษฎาศักดิ์ ผู้อำนวยการอาวุโส ธนาคารแห่งประเทศไทย เปิดเผยผลการดำเนินงานของระบบธนาคารพาณิชย์ ปี 2563 ว่า ภาพรวมการเติบโตของสินเชื่อระบบธนาคารพาณิชย์ในปี 2563 ขยายตัวเพิ่มขึ้นมาอยู่ที่ 5.1% เทียบกับระยะเดียวกันของปีก่อน จาก 2.0% ในปี 2562
โดยส่วนใหญ่เติบโตมาจากสินเชื่อธุรกิจ ขยายตัวที่ 5.4% เทียบกับปีก่อนที่หดตัว -0.8 ปัจจัยหลักจากการเติบโตของสินเชื่อธุรกิจขนาดใหญ่ที่ส่วนหนึ่งกลับมาใช้สินเชื่อแทนการออกตราสารหนี้ในช่วงไตรมาสที่ 2 ของปี 2563 ขณะที่สินเชื่อธุรกิจขนาดกลางและขนาดย่อม (SMEs) หดตัว -2.8% ถือเป็นอัตราที่ลดลงจากผลของมาตรการสินเชื่อดอกเบี้ยต่ำ (soft loan)
ขณะที่สินเชื่ออุปโภคบริโภคขยายตัวที่ 4.6% ลดลงจากปีก่อนที่ขยายตัว 7.5% สอดคล้องกับกำลังซื้อของภาคครัวเรือนที่ได้รับผลกระทบจากโควิด-19 โดยทยอยปรับดีขึ้นในทุกพอร์ตสินเชื่อในช่วงครึ่งหลังของปี 2563 ตามกิจกรรมทางเศรษฐกิจที่ปรับดีขึ้นภายหลังการผ่อนคลายมาตรการล็อกดาวน์ ทั้งนี้ สินเชื่อที่อยู่อาศัยยังขยายตัวเพิ่มขึ้น ตามอุปสงค์ในตลาดที่อยู่อาศัยโดยเฉพาะแนวราบที่ปรับดีขึ้นและแคมเปญการตลาดของผู้ประกอบการ
ด้านคุณภาพสินเชื่อ ลูกหนี้ที่ได้รับผลกระทบจากโควิด-19 ได้รับความช่วยเหลือจากธนาคารพาณิชย์ ทำให้ยอดคงค้างสินเชื่อด้อยคุณภาพ (Non-Performing Loan: NPL หรือ stage 3) เพิ่มขึ้นเล็กน้อยมาอยู่ที่ 5.23 แสนล้านบาท คิดเป็นสัดส่วนเอ็นพีแอลต่อสินเชื่อรวมที่ 3.12% ขณะที่สัดส่วนสินเชื่อที่มีการเพิ่มขึ้นอย่างมีนัยสำคัญของความเสี่ยงด้านเครดิตต่อสินเชื่อรวม (Significant Increase in Credit Risk: SICR หรือ stage 2) อยู่ที่ 6.62%
“จากมาตรการช่วยเหลือของธนาคารทำให้เอ็นพีแอลขยับเพิ่มขึ้นเล็กน้อยมาอยู่ที่ 3.12% อย่างไรก็ดี เราต้องติดตามต่อเนื่องว่าการช่วยเหลือของแบงก์จะทำให้กลุ่ม Stage 2 สามารถกลับมาเป็นปกติ หรือจะไหลไปเป็น Stage 3 หรือไม่”
นางสาวสุวรรณี กล่าวต่อไปว่า สำหรับภาพรวมระบบธนาคารพาณิชย์มีความเข้มแข็ง โดยมีเงินกองทุน เงินสำรองและสภาพคล่องอยู่ในระดับสูง สามารถสนับสนุนการฟื้นตัวของเศรษฐกิจจากผลกระทบของโควิด-19 ได้ โดยระบบธนาคารพาณิชย์มีเงินกองทุนทั้งสิ้น 2,994.3 พันล้านบาท คิดเป็นอัตราส่วนเงินกองทุนต่อสินทรัพย์เสี่ยง (BIS ratio) ที่ 20.1% เงินสำรองอยู่ในระดับสูงที่ 799.1 พันล้านบาท โดยอัตราส่วนเงินสำรองที่มีต่อสินเชื่อด้อยคุณภาพ (NPL coverage ratio) อยู่ที่ 149.2% และอัตราส่วนสินทรัพย์สภาพคล่อง
เพื่อรองรับกระแสเงินสดที่อาจไหลออกในภาวะวิกฤต (Liquidity Coverage Ratio: LCR) อยู่ที่ 179.6%
ขณะที่ระบบธนาคารพาณิชย์มีกำไรสุทธิในปี 2563 จำนวน 146.2 พันล้านบาท ลดลงจากปีก่อน ซึ่งเป็นผลจากการกันสำรองในระดับสูงอย่างต่อเนื่องเพื่อเตรียมรองรับผลกระทบจากโควิด-19 ต่อคุณภาพหนี้
ในระยะต่อไป ประกอบกับผลของฐานสูงจากรายได้จากเงินลงทุนซึ่งเป็นปัจจัยพิเศษในปีก่อน สำหรับอัตราผลตอบแทนต่อสินทรัพย์เฉลี่ย (Return on Assets: ROA) ลดลงมาอยู่ที่ 0.65% จากปีก่อนที่ 1.39%
และอัตราส่วนรายได้ดอกเบี้ยสุทธิต่อสินทรัพย์ที่ก่อให้เกิดรายได้ดอกเบี้ยเฉลี่ย (Net Interest Margin: NIM) ลดลงมาอยู่ที่ 2.51% จากปีก่อนที่ 2.73%
“มาตรการช่วยเหลือลูกหนี้และการผ่อนปรนการจัดชั้นลูกหนี้ช่วยสนับสนุนการเติบโตของสินเชื่อและชะลอการด้อยลงของคุณภาพสินเชื่อระบบธนาคารพาณิชย์ ขณะที่ผลประกอบการของระบบธนาคารพาณิชย์ปรับลดลง ซึ่งเป็นผลจากการกันสำรองในระดับสูงอย่างต่อเนื่อง เพื่อเตรียมรองรับผลกระทบของโควิด-19 ต่อคุณภาพสินเชื่อ”