“ทิสโก้” ส่องเทรนด์เช่าซื้อ “ดอกเบี้ย (ถูก) แบบนี้ Q4 อาจไม่เห็น”-
สัมภาษณ์
ผ่านเข้าสู่ไตรมาส 2 ของปีนี้อย่างรวดเร็ว หลังจากจบงานมอเตอร์เอ็กซ์โป ไปเมื่อต้นเมษายนที่ผ่านมา ค่าย
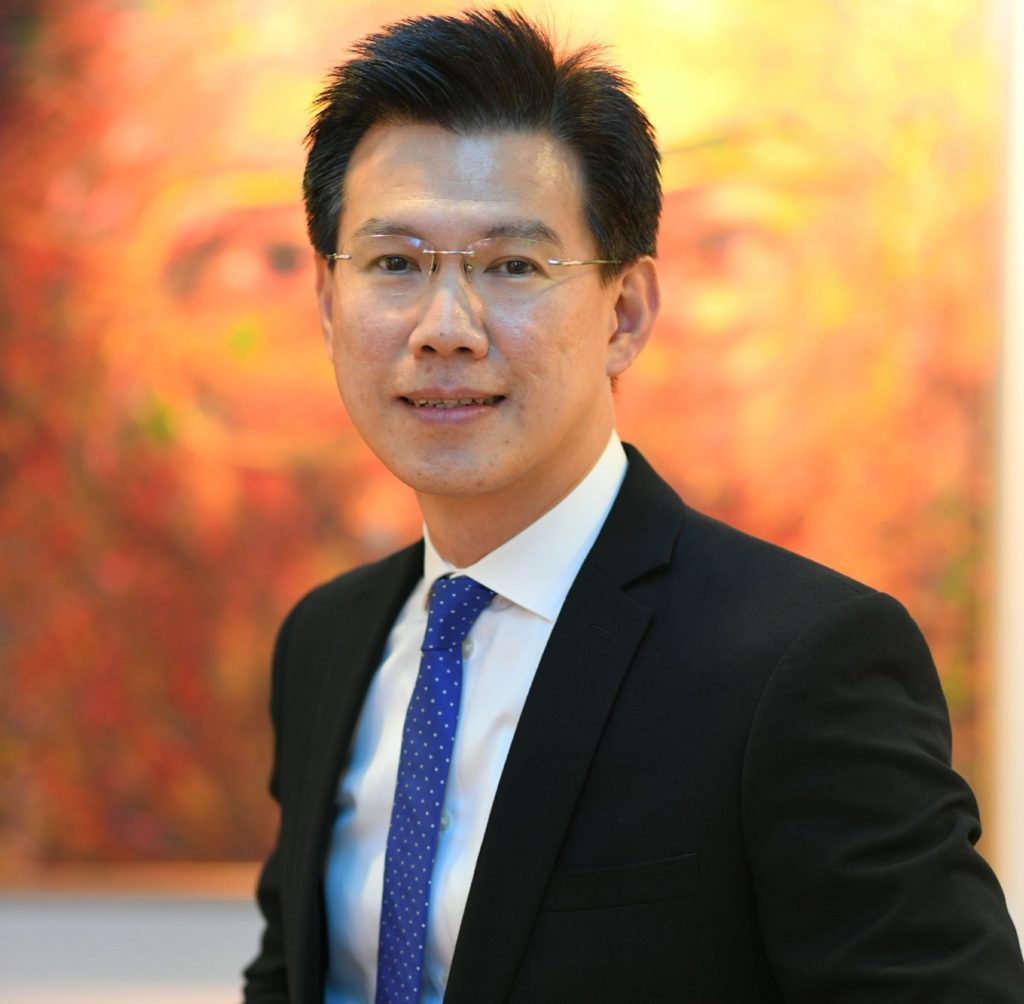
ลีสซิ่งต่าง ๆ ก็เตรียมรับอานิสงส์คนซื้อรถ มาใช้บริการสินเชื่อเช่าซื้อกันต่อจากนี้แน่นอน “ประชาชาติธุรกิจ” มีโอกาสได้พูดคุยกับ “รุ่งโรจน์ จรัสวิจิตรกุล” ผู้ช่วยกรรมการผู้จัดการใหญ่ สายสินเชื่อรายย่อย ธนาคารทิสโก้ ซึ่งถือเป็นแบงก์ที่ปล่อยลีสซิ่งแถวหน้ารายหนึ่งในวงการ ส่องเทรนด์ธุรกิจเช่าซื้อในปี 2561 จะมาแรงแค่ไหน และทิศทางการวางกลยุทธ์ของทิสโก้
Q : มองเทรนด์ธุรกิจเช่าซื้อของตลาดในปีนี้อย่างไรบ้าง
ผมมองภาพรวมตลาดสินเชื่อเช่าซื้อในปีนี้น่าจะเติบโต เพราะได้รับแรงหนุนจากหลาย ๆ ทาง ไม่ว่าจะเป็นยอดขายรถยนต์ที่คาดจะอยู่ที่ 9.2 แสนคัน เพิ่มขึ้น 5-6% จากปีก่อน ซึ่งช่วงไตรมาสแรกที่ผ่านมาก็มียอดขายรถยนต์ใหม่แล้ว 2.3 แสนคัน เพิ่มขึ้นถึง 13% เมื่อเทียบกับช่วงเวลาเดียวกันของปีก่อน ปัจจัยที่ 2 พฤติกรรมการซื้อรถยนต์ เป็นเงินสดมีสัดส่วนน้อยลงเหลือแค่ 10% จากเดิมปี 2560 ใช้เงินสดซื้อรถถึง 15% ของยอดขายรถยนต์ และปัจจัยที่ 3 คุณภาพหนี้สินเชื่อเช่าซื้อปรับตัวดีขึ้นตั้งแต่ปลายปี 2559 โดยมีสัญญาณลดลงแต่ละเดือนราว 0.1-0.2% ทำให้ธนาคารพาณิชย์มั่นใจปล่อยสินเชื่อมากขึ้น
“ปีนี้น่าจะเห็นเราทำแคมเปญเช่าซื้อออกมากระตุ้นยอดขายในช่วงโลว์ซีซั่น คือช่วงเดือน มิ.ย.-ก.ย. แต่คงไม่ได้แข่งขันกันมาก จนกระทั่งเข้าไตรมาส 3-4 ของแต่ละปี ยอดขายจะเติบโตดีที่สุดทั้งปี”
Q : เกมแข่งขันดอกเบี้ยเป็นอย่างไร
เรื่องดอกเบี้ย 0% ยังคงเห็นเป็นพัก ๆ และเห็นโปรโมชั่นออกมาทั้งดอกเบี้ยพิเศษ 0% 1.99% หรือ 1.90% ซึ่งปีนี้จะยังเห็นดอกเบี้ยต่ำอยู่ เพราะค่ายรถต่าง ๆ ยอมซับซิไดซ์ (จ่ายชดเชย) ส่วนต่าง (ดอกเบี้ย) เอง ก็เพื่อหวังเพิ่มยอดขาย อย่างล่าสุด เรามีโปรโมชั่นรถ Mazda CX-5 ดอกเบี้ย 0% ผ่อน 60 เดือน ให้กับลูกค้าตั้งแต่ปลายปี 2560 (ตอนนี้หมดโปรฯแล้ว) ซึ่งถ้าคิดดอกเบี้ยที่ต้องจ่ายจะใช้เงินไม่ต่ำกว่า 150,000 บาท ดังนั้นลูกค้าที่เคยซื้อเงินสด ก็เปลี่ยนเป็นเงินผ่อนมากขึ้น ขณะที่เงินส่วนนี้ก็ได้การสนับสนุนจากฝั่งค่ายรถยนต์ไป
ตอนนี้ยอมรับว่าการแข่งขันดอกเบี้ยรถดุเดือด จนกลายเป็นดอกเบี้ยต่ำผิดปกติ แม้ปัจจุบันดอกเบี้ยเช่าซื้อคิดแบบคงที่ (flat rate) เฉลี่ย 2.3% แต่พอธนาคารใหญ่แข่งกันมาก ก็ทำให้ spread (ส่วนต่างดอกเบี้ย) บางมากเหลือไม่ถึง 1% ทุกค่ายเลยต้องกลับมาบริหารความเสี่ยงและต้นทุนต่าง ๆ ของธนาคารให้ดี และยิ่งล่าสุดยังมีความเสี่ยงที่ไตรมาส 4 นี้ อาจเห็นดอกเบี้ยนโยบายของแบงก์ชาติปรับขึ้น ก็จะทำให้ต้นทุนดอกเบี้ยในสัญญากู้ (รายเก่า) เพิ่มสูงขึ้น
“ตัวเลขดอกเบี้ย (ถูก) แบบนี้ ไตรมาส 4 (Q4) ปี”61 อาจจะไม่เห็นอีกแล้ว เพราะเป็นไปได้ที่ธนาคารกลางสหรัฐ (เฟด) อาจปรับขึ้นอัตราดอกเบี้ยนโยบาย หลังจากปีที่แล้วขึ้นไปถึง 3 ครั้ง ทำให้ดอกเบี้ยเขาอยู่ที่ 1.75% แต่ดอกเบี้ย กนง. หรือคณะกรรมการนโยบายการเงินของไทย ยังอยู่ที่ 1.5% ดังนั้นคนมองว่าไตรมาส 4 ปีนี้ จะเริ่มขยับบ้าง แต่คนที่จะประกาศเพื่อขยับเรื่องนี้ก็จะเป็น กนง.ที่เขาพยายามพยุงเศรษฐกิจไม่ให้มีต้นทุนสำหรับผู้ประกอบการสูงนัก จึงรอที่จำเป็นก่อน ดังนั้นไตรมาส 1 ไตรมาส 2 น่าจะยังไม่ขึ้นดอกเบี้ย แต่ประเมินว่าไตรมาส 4 จะปรับขึ้นอัตราดอกเบี้ยนโยบาย ซึ่งแม้ว่าดอกเบี้ยของ กนง.ไม่ได้สะท้อนตลาดแล้ววันนี้ แต่เป็นตัวชี้นำอย่างหนึ่งเป็นสัญญาณขาขึ้น จากที่ตอนนี้อัตราดอกเบี้ยเช่าซื้อต่ำผิดปกติที่ 2.5%”
Q : แล้วปีนี้ทิสโก้จะมีกลยุทธ์ธุรกิจเช่าซื้ออย่างไร
กลยุทธ์หลัก ๆ เช่าซื้อรถใหม่ของทิสโก้ คือ จับมือกับพันธมิตร ซึ่งขณะนี้มี 2 ค่ายรถที่เป็น captive finance กับเราอยู่ 2 ราย คือ ฟอร์ด และมาสด้า ซึ่งครึ่งหนึ่งของยอดขายรถยนต์ก็มาจัดเช่าซื้อกับทางเรา นอกจากนี้ก็มีลูกค้าที่เป็นค่ายอื่น เช่น โตโยต้า อีซูซุ ฯลฯ
“เราไม่แข่งขันดอกเบี้ย เพราะคำนึงถึงระยะยาว แต่เราจะเน้นจับมือกับคู่ค้า คือ ผู้จำหน่ายรถยนต์ที่เปิดโชว์รูมต่าง ๆ โดยเราให้สินเชื่อ wholesale credit line (วงเงินกู้) ให้โชว์รูมซื้อรถมาสต๊อก สำหรับรอขายให้ลูกค้ารายย่อย ซึ่งเราจะคิดอัตราดอกเบี้ยพิเศษแก่โชว์รูม ช่วยลดต้นทุนให้มีกำไรมากขึ้น แต่ว่าก็ต้องเจรจาเงื่อนไขว่า จะส่งลูกค้ามาใช้เช่าซื้อกับทางเรา สัดส่วนเปอร์เซ็นต์เท่าไหร่ของยอดขาย แต่ก็ไม่ถึงกับกำหนดว่าจะต้องส่งลูกค้ากี่คัน เพราะเรารู้ว่าเขาต้องดีลงานกับหลายเจ้า ซึ่งเป็นการพึ่งพากัน”
ส่วนด้านรถมือสอง เรามีแผนจะขยายเช่าซื้อรถมือสองให้มีสัดส่วนขึ้นมาอยู่ที่ 20% ของพอร์ตเช่าซื้อรวม จากปัจจุบันอยู่ที่ประมาณ 10% เพราะปล่อยกู้รถมือสองจะได้ผลตอบแทนที่สูงกว่า แต่ขณะเดียวกันก็มีความเสี่ยงมากกว่า คือ 1.ความเสี่ยงการประเมินราคารถผิดพลาด และ 2.ความสามารถในการชำระหนี้ของผู้กู้รถมือสอง ที่จะต่ำกว่าคนซื้อรถมือหนึ่ง ดังนั้นลูกค้าที่ซื้อรถมือสอง จะต้องเสียดอกเบี้ยเยอะกว่าตามความเสี่ยงที่สูงขึ้น
ขณะที่เป้าหมายธุรกิจเช่าซื้อของทิสโก้ในปี 2561 นี้ คาดว่าสินเชื่อคงค้างของพอร์ตเช่าซื้อ 137,700 ล้านบาท เติบโต 2-3% จากปี 2560 ส่วนสินเชื่อรถใหม่ตั้งเป้าหมายมาร์เก็ตแชร์ 8% เท่าปีที่แล้ว ขณะที่ช่วง
ไตรมาสแรกที่ผ่านมา สินเชื่อใหม่ของทิสโก้โตราว 20% จากช่วงเดียวกันปีก่อนที่มีฐานต่ำอยู่ หากว่าในช่วงที่เหลือของปีนี้ ทิสโก้สามารถปล่อยเช่าซื้อในระดับนี้ได้ก็จะทำให้โตได้ตามเป้าหมายที่วางไว้
“จากปี 2556-2560 พอร์ตสินเชื่อเช่าซื้อของทิสโก้หดตัวตามยอดขายรถยนต์ที่หดลง ประกอบกับลูกค้าชำระคืนหนี้เข้ามามากกว่าสินเชื่อใหม่ที่เราปล่อยไป แต่ปีนี้ถ้าจะให้ทิสโก้เติบโต 2-3% ผมสมมุติว่า มีลูกค้าชำระหนี้คืนมา 4,000 ล้านบาท เราก็ต้องปล่อยใหม่ให้ได้ 4,200 ล้านบาท เพื่อจะได้มีส่วนต่างอีก 200 ล้านเข้ามาทุกเดือน”
Q : สถานการณ์หนี้เสียรถเป็นอย่างไรบ้าง
ปัจจุบันเช่าซื้อทิสโก้ที่เป็นหนี้ไม่ก่อให้เกิดรายได้ (เอ็นพีแอล) มีสัดส่วน 2.3% ของพอร์ตเช่าซื้อ ซึ่งลดลงเฉลี่ยเดือนละ 0.1-0.2% โดยปี 2559 หนี้เสียเราอยู่ที่ 2.5% ส่วนใหญ่จะมาจากรถมือสอง สูงกว่ารถใหม่ เราจึงระมัดระวังการปล่อยสินเชื่ออย่างรถมือสองที่จะได้วงเงินกู้ราว 80-90% ของมูลค่ารถยนต์ จะต่างจากค่ายเช่าซื้ออื่นที่อาจให้สูงถึง 100%
“ตั้งแต่ไตรมาส 4 ปี 2560 ถึงไตรมาส 1 ปีนี้ มีสัญญาณแปลก คือมียอดรถยึดในสต๊อกไว้เดือนละไม่ถึง 500 คัน ต่างจากก่อนหน้านั้นที่แต่ละเดือน เรามีการยึดรถจากลูกหนี้ที่ค้างชำระเกิน 3 เดือน ประมาณ 500 คัน แต่ละเดือนเราจะมีสต๊อกรถยึดประมาณ 1,500 คัน ที่จะต้องบริหารรถที่ยึดนี้ด้วยการส่งประมูลในส่วนนี้ แต่พอยอดรถยึดในสต๊อกน้อยลง ก็ทำให้บางสัปดาห์ต้องหยุดส่งรถไปประมูล แสดงให้เห็นว่า เอ็นพีแอลเราลดลงเป็นลำดับ และลูกค้าที่ยกเลิกสัญญาก็มีน้อยลง”
Q : ลีสซิ่งต้องปรับตัวรับประกาศใหม่ของ สคบ.อย่างไร
หลังจากสำนักงานคณะกรรมการคุ้มครองผู้บริโภค (สคบ.) ออกประกาศคณะกรรมการว่าด้วยสัญญา เรื่อง ให้ธุรกิจให้เช่าซื้อรถยนต์และรถจักรยานยนต์เป็นธุรกิจที่ควบคุมสัญญา พ.ศ. 2561 ซึ่งจะมีผลบังคับใช้ 1 ก.ค. 2561 หลัก ๆ น่าจะเอามาควบคุมกลุ่มผู้ประกอบการเช่าซื้อที่แบงก์ชาติไม่ได้ควบคุมได้เหมือนเช่าซื้อที่อยู่ในเครือแบงก์พาณิชย์ ซึ่งก็จะเป็นกลุ่มเช่าซื้อรายเล็ก และรายที่จดทะเบียนในตลาดหลักทรัพย์ฯ
ซึ่งก็ยอมรับว่า ประกาศฉบับใหม่นี้จะส่งผลกระทบให้ธนาคารมีขั้นตอนที่เยอะขึ้น ต้นทุนเพิ่มขึ้น ส่งผลให้รายได้ค่าธรรมเนียมของธนาคารลดลง เช่น ค่าบริการต่อภาษีประจำปี ค่าเบี้ยปรับ (กรณีค้างชำระ) ฯลฯ ซึ่งธนาคารก็ต้องหารายได้อื่นมาชดเชย หรือเตรียมเอกสารให้ลูกค้าไปดำเนินการเอง
“ส่วนเรื่องดอกเบี้ยแบบลดต้นลดดอก ก็เป็นการให้แสดงในสัญญาเช่าซื้อ ซึ่งจริง ๆ เกณฑ์ของ ธปท. ทุกวันนี้ก็มีการเขียน flat rate และวงเล็บข้างหลังให้ลูกค้าดูว่า effective rate (เทียบเท่าดอกเบี้ยแบบลดต้นลดดอก) อยู่ที่เท่าไร เช่น flat rate 2.5% จะเท่ากับ effective rate ที่ 4.75% เป็นต้น แต่ผมมองว่าข้อเสียของการแสดง effecttive rate คือ ลูกค้าจะคำนวณดอกเบี้ย ณ จุดทำสัญญาได้ยากขึ้น”
ปีนี้แม้ว่ายอดขายรถยนต์จะกลับมาเติบโต แต่ธุรกิจเช่าซื้อก็ยังต้องเจอปัจจัยท้าทายอย่างต่อเนื่อง แต่ก็ต้องเดินหน้าต่อไป
รับข่าวสาร ผ่านแฟนเพจเฟซบุ๊ก ประชาชาติธุรกิจออนไลน์ อย่าลืมกดติดตาม
และกดปุ่ม See first (เห็นโพสต์ก่อน)
www.facebook.com/PrachachatOnline
ทวิตเตอร์ @prachachat
ติดตามอ่านข่าวสารจากประชาชาติออนไลน์ ทันสมัย-ทันใจ
ดาวน์โหลดผ่านแอปพลิเคชั่น >> Prachachat << ได้แล้ววันนี้
ทั้งระบบ ios และ android
อ่านประชาชาติธุรกิจ ทั้งฉบับผ่าน e-Newspaper
ได้ที่แอปพลิเคชั่น Ookbee เลือก “ประชาชาติ”