2 โหรการเงินส่องคอนโด 2561 ซัพพลายใหม่ทะลัก-หมดยุคแข่งรีไฟแนนซ์ “ดอกเบี้ยขาขึ้น” ป่วนตลาดซื้อลงทุนให้เช่า
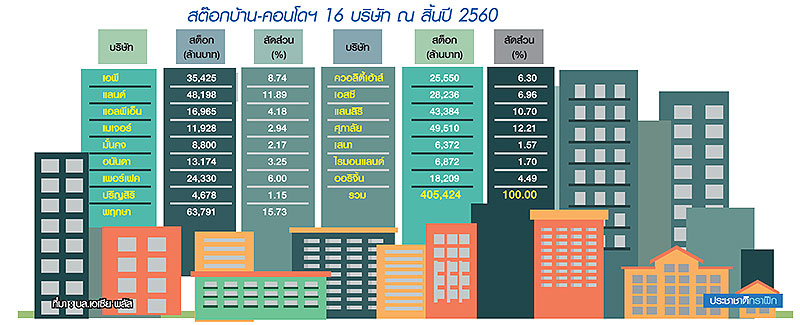
ไตรมาส 2/61 สมาคมอาคารชุดไทยเชิญกูรูวงการการเงิน 2 รายร่วมกันมองเทรนด์ตลาดที่อยู่อาศัยแนวสูงในปี 2561 พบว่าเป็นยุคดำรงอยู่อย่างเหนียวแน่นของบิ๊กแบรนด์รายใหญ่ ซึ่งเป็นเทรนด์ที่ประเมินได้ว่าเป็นทั้งขั้วบวกและขั้วลบในเวลาเดียวกัน
ยุคสร้างสมดุลพอร์ตรายได้
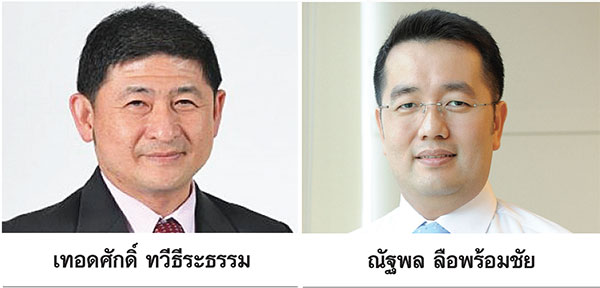
“เทอดศักดิ์ ทวีธีระธรรม” ผู้อำนวยการสายงานวิจัย บริษัทหลักทรัพย์เอเซียพลัส จำกัด มองภาพรวมยุคปี 2561 ดีเวลอปเปอร์มีความแข็งแกร่งใน 3 ด้านด้วยกันทั้ง “การเติบโต โครงสร้างการเงิน ต้นทุนการเงิน”
ในขณะที่ภาพการเติบโตนั้นมีการกระจุกตัวของผู้ประกอบการรายใหญ่-รายกลางที่กินส่วนแบ่งตลาดรายเล็กเยอะมาก นำไปสู่แนวโน้มเมื่อถึงจุดหนึ่งกลายเป็นภาระในการขยายมาร์เก็ตแชร์ยากขึ้นถ้ายังพึ่งรายได้จากการพัฒนาโครงการที่อยู่อาศัยเพียงอย่างเดียว
ดังนั้น จึงได้เห็นทิศทางการปรับตัวในการปรับโครงสร้างรายได้ไปยังแอสเสทประเภทต่าง ๆ โดยเฉพาะแอสเสทที่สร้างรายได้ประจำหรือรีเคอริ่ง อินคัม อาทิ กลุ่มแลนด์ แอนด์ เฮ้าส์ มีการลงทุนธนาคาร โมเดิร์นเทรดวัสดุก่อสร้างและของตกแต่งแบรนด์โฮมโปร มีศูนย์การค้าเทอร์มินัล 21
“กลุ่มแลนด์มีกำไรปีละ 1,700 ล้านบาท สร้างรายได้ประจำหรือรายได้จากค่าเช่ามีสัดส่วนครึ่งหนึ่งของรายได้รวมเมื่อรวมกับพอร์ตที่อยู่อาศัย โครงสร้างแบบนี้เป็นบัฟเฟอร์ช่วยลดความผันผวนของรายได้ว่าเศรษฐกิจจะดีหรือไม่ดี”
ปี’60 แย่งลูกค้ารีไฟแนนซ์
ผู้บริหารอีกราย “ณัฐพล ลือพร้อมชัย” ผู้ช่วยกรรมการผู้จัดการใหญ่ สายงานสินเชื่อเพื่อที่อยู่อาศัย ธนาคารกรุงศรีอยุธยา ไขปริศนาตัวเลขสินเชื่อ ทำไมสินเชื่อปล่อยใหม่โต 8% แต่สินเชื่อคงค้างซึ่งควรเติบโต 10% แต่กลับโตเล็กน้อยเพียง 6%
โดยสถิติ ครึ่งปีแรก 2560 สินเชื่อปล่อยใหม่ติดลบ 9% แต่ครึ่งปีหลังพลิกกลับมาเป็นบวกถึง 26% จากเดิมคาดการณ์ทั้งปี 2560 สินเชื่อปล่อยใหม่มี 5.9 แสนล้านบาท แต่เอาเข้าจริงดีดขึ้นไปถึง 6.3 แสนล้านบาท
 คำเฉลยเป็นเพราะไส้ในของปี 2560 การเติบโตของสินเชื่อปล่อยใหม่มีส่วนผสมของการทำ “รีไฟแนนซ์” กันเองระหว่างธนาคาร เหตุผลเพราะเทรนด์หนี้เสียหรือ NPL (non performing loan) เด้งกลับมาสูงสุดนับแต่วิกฤตต้มยำกุ้งเมื่อปี 2540 ทำให้ทุกคนกลัว
เมื่อมีภาพหนี้เสียตามหลอน ทุกแบงก์จึงแข่งกันเสาะหาหนี้ดีเพื่อปล่อยสินเชื่อให้ หนึ่งในตัวเลือกง่ายสุดเร็วสุดจึงมองมาที่ลูกหนี้ดีที่อยู่ในพอร์ตคู่แข่งขัน เรียกว่าเป็น ugly truth (แย่งหนี้ดี)
“เราอยากปล่อยสินเชื่อใหม่แต่จำเป็นต้องรีไฟแนนซ์เพราะปี”60 NPL สินเชื่อที่อยู่อาศัยน่าจะกลับมาสูงสุดนับแต่วิกฤตต้มยำกุ้ง เป็นภาวะที่ดีเวลอปเปอร์ไม่พร้อม ลูกค้าไม่พร้อม แบงก์ก็ต้องหันมาดูกันเอง”
คอนโดสร้างเสร็จ-ส่งมอบทะลัก
ผู้บริหารแบงก์กรุงศรีฯ ระบุว่าสำหรับปีนี้ตลาดสินเชื่อมีความคาดหวังที่ดี ประเมินเป้าสินเชื่อภาพรวมโตได้อีก 4-7% ขยับขึ้นไปอยู่ที่ 6.6-6.9 แสนล้านบาท สินเชื่อคงค้างโตสัก 6-8%
องค์ประกอบหลักในการประเมินทิศทางนี้มาจากปี 2561 ตลาดคอนโดมิเนียมมีคิวก่อสร้างแล้วเสร็จ และส่งมอบจำนวนเยอะมาก ดังนั้น เกมการแข่งขันด้านสินเชื่อจึงมุ่งเป้าไปที่การปล่อยสินเชื่อใหม่ ทดแทนการแข่ง
รีไฟแนนซ์
ควบคู่ไปกับเศรษฐกิจมหภาคที่มีการกระจายรายได้ถึงมือรายย่อย ในต่างจังหวัดหัวเมืองสำคัญก็มีปัจจัยรายได้การท่องเที่ยวเข้ามาหนุนอีกต่างหาก
“ปัจจัยหนุนเราเห็นตั้งแต่ปลายปีที่แล้วมีข่าวดีจากการเติบโตเศรษฐกิจภาพรวมที่เป็นเส้นกราฟขาขึ้น 3 ไตรมาสติดต่อกัน สำหรับตลาดอสังหาริมทรัพย์ผลที่ตามมาคือความเชื่อมั่นผู้บริโภคในการซื้อของชิ้นใหญ่ ปกติต้องรอ 4 ไตรมาส ก็คือตกปีนี้นี่แหละ”
มุมมองแบงก์ “ดอกเบี้ยบ้านถูก”
ประเด็นน่าสนใจเป็นเรื่องภาวะดอกเบี้ยเงินกู้ซื้อบ้าน-คอนโดมิเนียมในระดับต่ำและยาวนานติดต่อกัน “ณัฐพล” เปิดมุมมองว่าดูเหมือนดอกเบี้ยบ้านถูกแล้วจะดี แต่เป็นภาพดีเพียงด้านเดียวคือในด้านผู้บริโภค
ในฟากนายแบงก์ย่อมมองต่างมุมออกไป
“ปัจจุบัน ดอกเบี้ยบ้านถูกขนาดนี้ 2-3% นิด ๆ (ดอกเบี้ยโปรโมชั่น 3 ปีแรก) แต่ละแบงก์รับภาระ NPL ไม่ได้มาก พูดตรง ๆ เวลาหนี้เสียมันเสียทั้งก้อน แต่รับมา 3% แล้วเป็นหนี้เสีย ต้องปล่อยสินเชื่ออีกเท่าไหร่กว่าจะมาชดเชยก้อนนี้ได้ ต้องปล่อยกู้ 20-30 เท่าเพื่อชดเชยหนี้ 1 ก้อน จึงไม่คุ้มเลย”
ภาวะสินเชื่อที่อยู่อาศัยในระดับต่ำในอีกด้านจึงเป็นปัญหาเชิงโครงสร้างของระบบสินเชื่อว่า ถ้าดอกเบี้ยถูกในระยะยาวเกินไปจะเปลี่ยนพฤติกรรมแบงก์ในการมอง ในการสกรีนลูกค้า
“ทิศทางปีนี้ ดีเวลอปเปอร์อยู่ในจุดที่สร้างเสร็จต้องส่งมอบยูนิตให้มากเท่าที่จะมากได้ แต่ลูกค้าได้ดอกเบี้ยถูก ซึ่งถูกเกินไปมันไม่บาลานซ์ เรา (แบงก์) ต้องมีการคัดทิ้ง สมัยก่อนลูกค้าเครดิตสีเทาอ่อน ๆ เรารับ แต่ตอนนี้เทาอ่อนก็ไม่เอา ต้องเทาจาง ๆ มาก ๆ เพราะไม่เช่นนั้นถัวกันไม่หมด”
ปัจจัยกระทบต่างชาติ-ผู้สูงวัย
สำหรับยอดสินเชื่อปล่อยใหม่ “ณัฐพล” บอกว่าตอนนี้สถาบันการเงินมีข้อกังวล 2 เทรนด์หลัก ซึ่งมีผลต่อปริมาณคำขอสินเชื่อในอนาคตโดยตรง
เทรนด์แรกคือการพึ่งสินเชื่อในประเทศ ปัจจัยกระทบมาจาก “ลูกค้าต่างชาติ” จากกระแสหันไปเน้นเปิดตลาดผู้ซื้อลูกค้าต่างชาติมากขึ้นเนื่องจากสามารถซื้อและโอนกรรมสิทธิ์คอนโดมิเนียมได้ในสัดส่วน 49% ในขณะที่กลุ่มนี้ซื้อด้วยเงินสดไม่ได้ใช้เงินกู้ในประเทศ ดังนั้น ตลาดคอนโดฯอาจมีการเติบโตในปีนี้ แต่ในด้านสินเชื่อไม่ได้เติบโตตามยอดขาย
“โดยเฉพาะคอนโดฯ ลักเซอรี่ เวรี่ลักเซอรี่ ลูกค้าซื้อสดทั้งนั้น ขอให้กู้ก็ไม่ยอมกู้ นี่คือสิ่งที่เรากังวลว่าตลาดคอนโดฯ ยิ่งทิ้งห่างแบงก์ไปเรื่อย ๆ”
เทรนด์ที่ 2 ในฝั่งผู้บริโภค ปัจจัยกระทบมีทั้งแนวโน้มประชากรผู้สูงวัย ทำให้คาดหมายได้ว่าคนซื้อห้องชุดลดจำนวนลงไปเรื่อย ๆ เพราะคนรุ่นใหม่ลดลง การซื้อคอนโดฯ ย่อมลดลงเช่นกัน
อีกปัจจัยคือคนกลุ่มเจน Y-Z มีพฤติกรรมการซื้ออสังหาฯ แตกต่าง
รับข่าวสาร ผ่านแฟนเพจเฟซบุ๊ก ประชาชาติธุรกิจออนไลน์ อย่าลืมกดติดตาม
และกดปุ่ม See first (เห็นโพสต์ก่อน)
www.facebook.com/PrachachatOnline
ทวิตเตอร์ @prachachat
ติดตามอ่านข่าวสารจากประชาชาติออนไลน์ ทันสมัย-ทันใจ
ดาวน์โหลดผ่านแอปพลิเคชั่น >> Prachachat << ได้แล้ววันนี้
ทั้งระบบ ios และ android
อ่านประชาชาติธุรกิจ ทั้งฉบับผ่าน e-Newspaper
ได้ที่แอปพลิเคชั่น Ookbee เลือก “ประชาชาติ”