
สร้างภูมิคุ้มกันการเงิน ด้วยวัคซีนประกันชีวิต
บทความโดย "วิริทธิ์พล กีรติวิชุกร"
ที่ปรึกษาการเงิน AFPTTM
วันที่ 6 กุมภาพันธ์ 2567 เวลาพูดถึงประกันชีวิต คงเคยได้ยินบางคนบอกว่ามีเยอะแล้ว เข้าแบงก์ทีก็มีเพิ่มมาเล่มนึง เราเคยมานั่งคิดจริง ๆ ไหมครับว่า ประกันชีวิตสำหรับตัวเราเองมีไว้ทำอะไร และมีเท่าไรเรียกว่าพอ วันนี้จะมาชวนคิดกันเรื่องนี้ครับ
คนเราทำประกันชีวิตด้วยหลากหลายความต้องการ บ้างก็ทำเพื่อลดภาษี พยายามให้ได้ครบ 1 แสน พอดีแบบไม่ขาด ไม่เกิน พอส่งครบก็หาเติมอย่างนี้อยู่เรื่อย ๆ ทุกปี อันนี้ก็เป็นอีกหนึ่งประโยชน์ทางภาษีที่เราได้จากการทำประกันชีวิตหรือประกันสุขภาพตามเงื่อนไขที่ทางรัฐเปิดสิทธิให้ แต่เราเคยมาย้อนดูไหมครับว่าจริง ๆ เราทำประกันชีวิตเพระต้องการความคุ้มครองจากประกันชีวิตจริง ๆ รึเปล่า ก่อนจะทำประกันชีวิตอยากให้ทุกคนลองพิจารณาจากคำถามเหล่านี้กับตัวเองก่อน
- ถ้าเราไม่อยู่ ในวันนี้มีใครเดือดร้อนบ้าง หรือได้รับผลกระทบจากที่เราไม่สามารถหาเงินมาส่งเสียเลี้ยงดูเขาเหล่านั้นได้ หรือต้องชดใช้หนี้สินที่เราก่อไว้แทนเรา
- ประเมินมูลค่าออกมาเป็นตัวเงินจากการที่เราไม่อยู่ แล้วรายได้ขาดหายไป ตามระยะเวลาที่เหลือถ้าเรายังทำงานได้ต่อ
ทั้งสองคำถาม จะนำมาสู่การคำนวณว่าเราควรมีประกันชีวิตหรือค่าตัวเท่าไรในวันนี้และอนาคต ซึ่งอาจเลือกอย่างใดอย่างหนึ่งใน 2 ข้อ เป็นเกณฑ์หรือนำมารวมกันก็ได้ครับถ้าเรามีกำลังมากพอ เพราะโดยปกติตัวเลขของข้อ 2 มักจะมากกว่าข้อ 1 โดยเฉพาะคนที่มีเวลาทำงานเหลืออยู่ยาว ๆ และรายได้สูง ๆ
เมื่อเราได้ตัวเลขที่ต้องการแล้ว ข้อสำคัญคือการนำตัวเลขดังกล่าวมาหักลบกับทรัพย์สินที่เราเตรียมไว้แล้ว ตัวอย่างเช่น ถ้าเราเลือกคำนวณทุนประกันชีวิตแบบข้อ 1 ของผู้ชายวัย 43 ปี เป็นหัวหน้าครอบครัว
- ภาระค่าเทอมลูกที่ต้องดูแล จนจบปริญญาตรี ทั้งสองคน 2 ล้านบาท
- ภาระดูแลคุณพ่อคุณแม่จนอายุ 85 ปี 3 ล้านบาท
- ภาระผ่อนบ้าน สินเชื่อคงค้าง 3 ล้านบาท
- เงินกู้เพื่อการลงทุนในธุรกิจ วงเงิน 5 ล้านบาท
หัก ทรัพย์สินที่เตรียมไว้แล้ว มูลค่า 5 ล้านบาท (ไม่รวมที่อยู่อาศัย)
คงเหลือ มูลค่าทุนประกันที่ขาดอยู่ 8 ล้านบาท
เมื่อได้ตัวเลขเป้าหมายแล้ว จึงนำไปเลือกแบบประกันและเบี้ยประกันที่ตอบโจทย์กับความต้องการต่อไป ซึ่งในที่นี้จะขอเปรียบเทียบแบบประกันชีวิต 2 แบบหลัก ๆ ที่นิยมนำมาใช้เพื่อการวางแผนค่าตัวหรือประกันชีวิต ระหว่างแบบตลอดชีพและยูนิตลิงก์ โดยมีใจความสำคัญของแต่ละแบบดังนี้
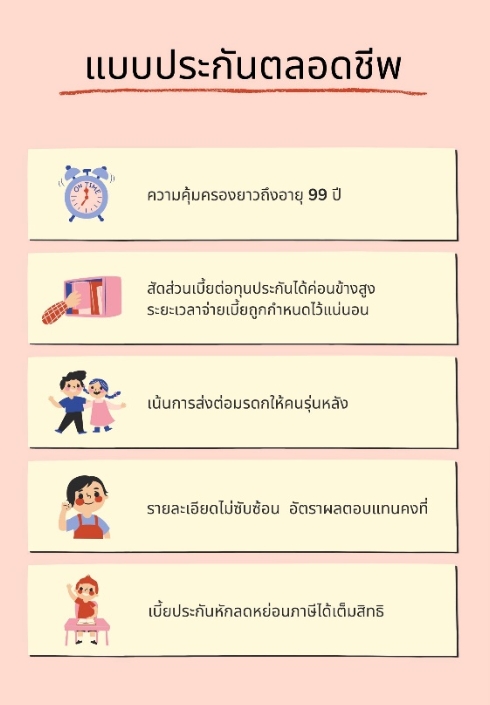 ในขณะที่แบบประกันประเภทยูนิตลิงก์ จะมีมิติความแตกต่างกันในอีกรูปแบบ คือ
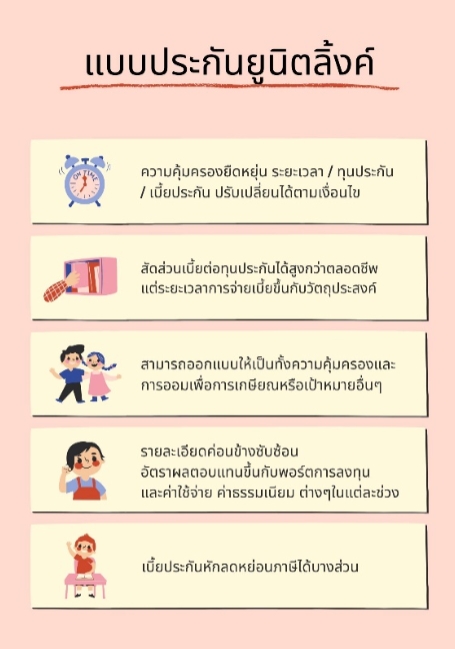
เมื่อเทียบกัน 2 แบบ ระหว่าง ประกันชีวิตแบบตลอดชีพและยูนิตลิงก์ จะพบได้ว่าเราสามารถเลือกให้สอดรับกับความต้องการทุนประกันชีวิตที่แตกต่างของเราได้ โดยคนที่ชอบความแน่นอน คือกำหนดระยะเวลาส่งเบี้ยและความคุ้มครองที่คงที่ตั้งแต่วันแรกจนวันสุดท้ายของชีวิต
อาจตัดสินใจเลือกแบบประกันตลอดชีพทั่วไป แต่สิ่งหนึ่งที่เราอาจจะต้องนำมาพิจารณาคือค่าเบี้ยประกัน ซึ่งมักสูงกว่าเบี้ยประกันชีวิตแบบยูนิตลิงก์กว่า 2 เท่า โดยประมาณ (ขึ้นอยู่กับอายุและเพศ) จากกรณีที่ยกตัวอย่างข้างต้น ชายอายุ 43 ปี มีความต้องการทุนประกัน ส่วนขาดอยู่ 8 ล้านบาท เมื่อพิจารณาจากเบี้ยประกันด้วยทุนประกันที่เท่ากัน
จะพบว่า เบี้ยประกันแบบตลอดชีพ ตกอยู่ราว 2 แสนสองหมื่นกว่าบาท ในขณะที่ประกันชีวิตแบบยูนิตลิงก์ มีค่าเบี้ยอยู่ที่ประมาณ 1 แสนสองหมื่นบาท ถ้าเปรียบเทียบโดยมองมุมนี้ดูเหมือนว่ายูนิตลิงก์ จะได้เปรียบและมีความน่าสนใจสำหรับคนที่มีข้อจำกัดเรื่องกำลังในการส่งเบี้ย แต่เราต้องมองมุมอื่น ๆ ประกอบด้วย เช่น
- ค่าใช้จ่ายและค่าธรรมเนียมของยูนิตลิงก์ ซึ่งปรับขึ้นตามความเสี่ยงของอายุและเพศ
- อัตราผลตอบแทนจากการลงทุนในพอร์ตกองทุนรวมที่ผันผวน
ซึ่งปัจจัยเหล่านี้จะเป็นตัวแปรสำคัญ ที่จะทำให้ทุนประกันชีวิตในยูนิตลิงก์ไม่สามารถคงระดับความคุ้มครองให้สูงอยู่ตั้งแต่แรกจนตลอดไปได้ โดยเฉพาะในช่วงอายุสูง ๆ ต้นทุนค่าใช้จ่ายการประกันภัย ที่จัดเก็บจากลูกค้าจะสูงมาก หากมูลค่ากองทุนที่ซื้อไว้ไม่ได้เติบโตจนมีมูลค่ามากพอ ก็จะถูกหักค่าใช้จ่ายจนหมดเสียก่อน
ดังนั้นการใช้ประกันชีวิตแบบยูนิตลิงก์เพื่อปกป้องความเสี่ยงภัยกับหัวหน้าครอบครัวหรือผู้ที่มีรายได้หรือค่าความสามารถสูง ๆ จึงนิยมทำทุนประกันสูงเพียงช่วงระยะเวลาหนึ่ง ที่มีความจำเป็นหรือมีส่วนขาดระหว่างเป้าหมายและทรัพย์สินที่มีอยู่ เพื่อเติมเต็มช่องว่างดังกล่าวหากประสบกับเหตุการณ์ไม่คาดฝัน แต่เมื่อหลังจากผ่านพ้นช่วงเวลานั้นแล้ว
เช่น สะสมทรัพย์สินได้ใกล้เคียงเป้าหมายทางการเงินและภาระความจำเป็นแล้ว หรือภาระหนี้สินลดลงจนสามารถจัดการได้คล่องตัวขึ้นมีส่วนต่างไม่มากนัก ก็สามารถปรับลดทุนประกันลงมา เพื่อให้เงินค่าเบี้ยที่ชำระเข้ามาแต่ละปีไปลงในสัดส่วนของการลงทุนเพิ่มมากขึ้น
อันจะส่งผลให้กองทุนในยูนิตลิงก์เติบโตได้อย่างแข็งแรงและรวดเร็วขึ้น ซึ่งจะส่งผลดีต่อเงินทุนที่จะออกแบบเพื่อใช้งานด้านอื่น ๆ ได้เช่น การเกษียณ เป็นต้น
ทางเลือกของประกันชีวิต จริง ๆ แล้วอาจไม่ได้มีแค่สองทางที่เขียนมาข้างต้น ทางเลือกใช้ประกันชีวิตแบบชั่วระยะเวลาก็สามารถทำได้ คือยอมเสียค่าเบี้ยเหมือนกับประกันรถยนตร์ที่จ่ายทิ้งไปปีต่อปี โดยไม่ต้องนำเรื่องมูลค่าของกรมธรรม์มาเป็นปัจจัยหลัก เพราะจุดประสงค์คือความคุ้มครองที่ต้องการ
ซึ่งทางเลือกแบบนี้ข้อดีคือค่าเบี้ยประกันจะน้อยกว่าสองแบบแรก และกำหนดระยะเวลาคุ้มครองตามที่ต้องการได้ตามความจำเป็น ดังนั้นก่อนจะตัดสินใจเลือกทางไหนลองประเมินดูตัวเองกันก่อนนะครับว่าเรามีความจำเป็นที่ต้องมีประกันชีวิตมูลค่าเท่าไร และเรามีงบฯที่จะจ่ายค่าเบี้ยได้เท่าไร
“การทำประกันชีวิตก็เหมือนการเลือกรับวัคซีนเพื่อป้องกันโรคร้าย วัคซีนที่ดีที่สุดคือวัคซีนที่เหมาะกับเราในปริมาณที่เหมาะสม และสามารถป้องกันโรคร้ายนั้นได้นะครับ” ด้วยหวังว่าเมื่อท่านได้อ่านบทความนี้แล้ว ก็จะสามารถหาแนวทางในการเลือกวัคซีนการเงินที่รองรับความเสี่ยงภัยได้อย่างชัดเจนยิ่งขึ้นนะครับ