แบงก์ชาติปิดจุดเสี่ยงศก. มอนิเตอร์เข้มหนี้ธุรกิจ-ครัวเรือน
แบงก์ชาติกางแผนกำจัดจุดเปราะบางระบบเศรษฐกิจไทย ชี้ดอกเบี้ยต่ำนานสะสมความเสี่ยง เกาะติด “หนี้ครัวเรือน-หนี้ธุรกิจใหญ่” ต้นทุนการเงินถูกลงทุนไร้ทิศทาง ยอมรับเอ็นพีแอลพุ่งต่อ โดยเฉพาะ “เอสเอ็มอีเมืองรอง” เจอธุรกิจยักษ์ตีตลาด เตือนโปรเจ็กต์ “มิกซ์ยูส” อนาคตซัพพลายล้น พร้อมส่งมาตรการคุมเข้มผู้ประกอบการ “จำนำทะเบียน” มูลค่ากว่าแสนล้าน จับตาดัชนีดอกเบี้ยปีหน้า
หลังจากที่คณะกรรมการนโยบายการเงิน (กนง.) มีมติขึ้นอัตราดอกเบี้ยนโยบายครั้งแรกในรอบ 7 ปี 4 เดือน เมื่อ 19 ธันวาคมที่ผ่านมา จากระดับ 1.50% เป็น 1.75%
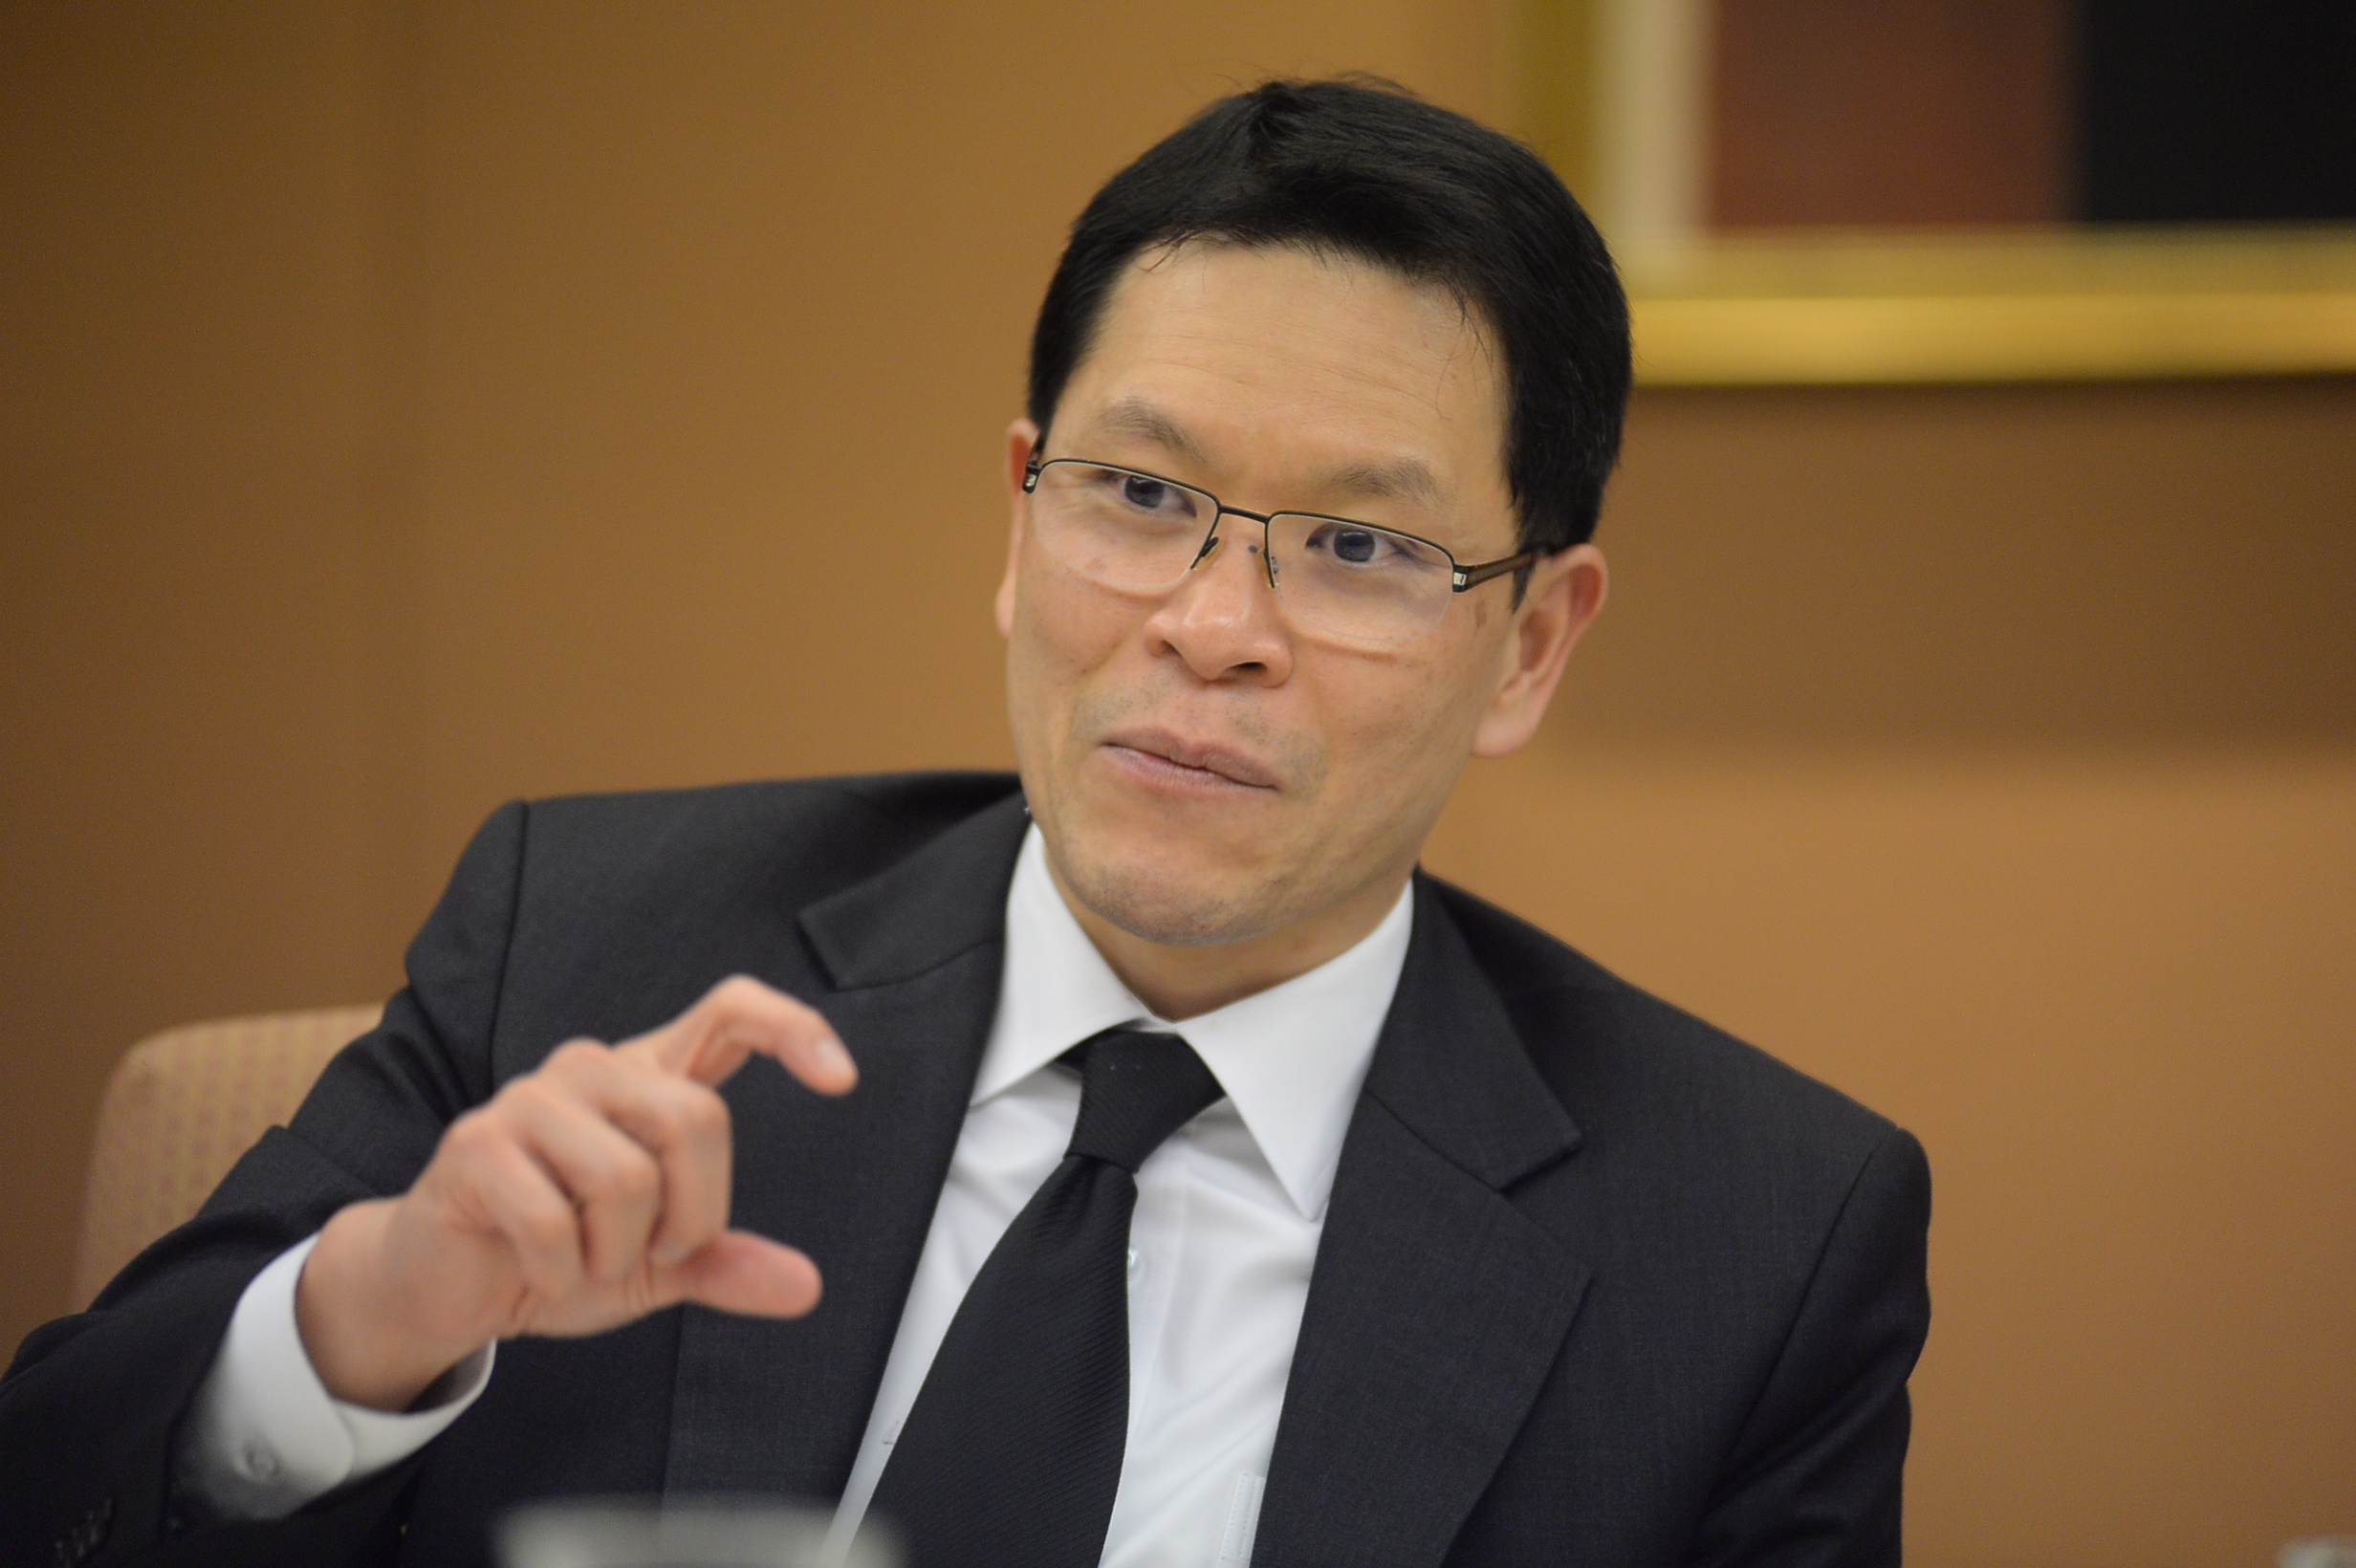
นายวิรไท สันติประภพ ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) เปิดให้ทีม “ประชาชาติธุรกิจ” และในเครือ บมจ.มติชนสัมภาษณ์พิเศษ โดยได้อธิบายถึงเหตุผลที่ กนง.ลงมติขึ้นดอกเบี้ยนโยบายว่า หลายคนมองว่า ธปท.ปรับลดคาดการณ์อัตราการเติบโตเศรษฐกิจ หรือจีดีพี ปีนี้โต 4.2% จากที่คาด 4.4% และปีหน้าโต 4% จากที่คาดไว้ 4.2% แต่กลับมีการขึ้นดอกเบี้ยทำให้รู้สึกสวนทาง ต้องบอกว่า การดูดอกเบี้ยนโยบายต้องดูระยะยาว และนโยบายการเงินทุกนโยบายมีต้นทุน จะทำหรือไม่ทำก็มีต้นทุน การตัดสินใจเรื่องดอกเบี้ยนโยบายต้องชั่งน้ำหนักหลายด้าน ได้แก่ การขยายตัวของเศรษฐกิจ แรงกดดันเงินเฟ้อ และเสถียรภาพระบบการเงิน
จุดเสี่ยงจากดอกเบี้ยต่ำ
นายวิรไทกล่าวว่า อัตราดอกเบี้ยนโยบายของไทยอยู่ระดับต่ำมานาน ทำให้ดอกเบี้ยในตลาดอยู่ในระดับต่ำต่อเนื่อง ก่อให้เกิดผลข้างเคียงหลายอย่าง อันดับแรกคือ การก่อหนี้สูงขึ้น โดยเฉพาะหนี้ครัวเรือน และหนี้ภาคธุรกิจก็รับความเสี่ยงมากขึ้น หรือมีพฤติกรรมแสวงหาผลตอบแทนที่สูงขึ้นโดยไม่คำนึงความเสี่ยงที่เหมาะสม (Search for Yield) ก็จะเป็นจุดเปราะบางในระบบเศรษฐกิจ ซึ่งเริ่มเห็นจากปีที่แล้ว Unrated Bond คนแห่ไปซื้อ มีบริษัทที่ไม่เคยได้ยินชื่อและไม่รู้ว่าเอาเงินไปทำอะไร หรือไปลงทุนที่ไม่เกี่ยวกับธุรกิจหลัก หรือธุรกิจออกตราสารระยะสั้น 6 เดือน แต่ไปลงทุนพัฒนาอสังหาริมทรัพย์ระยะยาว ก็เป็น Mismatch ระหว่างข้างระดมทุนและข้างที่เอาเงินไปใช้ ทำให้เกิดความไม่สมดุล และนำไปสู่การผิดนัดชำระหนี้ของบางบริษัท
การก่อหนี้เพิ่มขึ้นมาก แม้ตัวเลขการก่อหนี้ต่อ GDP อาจลดลงบ้าง แต่ภาระหนี้คนไทยโดยรวมสูง และเป็นจุดเปราะบางภาคครัวเรือน โดยเห็นตัวอย่างสหกรณ์ออมทรัพย์ที่ขยายตัวเร็วมาก ไหลจากเงินฝากของธนาคารพาณิชย์ไปอยู่ในสหกรณ์ออมทรัพย์ที่มีผลตอบแทนสูง แต่คนไม่ได้สนใจว่าเอาเงินไปทำอะไร และเห็นการระดมทุนไปทำอะไรแปลก ๆ เพื่อสร้างผลตอบแทนที่สูงขึ้น เพื่อจ่ายปันผลให้สมาชิก หรือปล่อยกู้กันเองด้วยมาตรฐานที่มีช่องโหว่
“รวมถึงการเก็งกำไรในตลาดอสังหาฯ เป็นการกู้เงินเพื่อมา search for yield ขณะที่การแข่งขันก็ทำให้แบงก์หย่อนมาตรฐานทำให้เกิดสินเชื่อเงินทอน ที่เห็นธนาคารออกเช็ค 2 ใบ ใบหนึ่งให้บริษัทพร็อพเพอร์ตี้ อีกใบหนึ่งให้ลูกค้า และหลายคนกู้มากกว่า 2-3 สัญญา เนื่องจากอยากได้เงินก้อนมาก่อน ส่วนหนึ่งเอาไปชำระหนี้บัตรเครดิตและอีกส่วนนำไปลงทุน เพราะดอกเบี้ยบ้าน 3 ปีแรกต่ำมาก จึงเป็นรูปแบบที่พัฒนาขึ้นมาจากที่ดอกเบี้ยอยู่ต่ำมาต่อเนื่องมานาน”
ผู้ว่าการ ธปท.ระบุว่า ในกลุ่มธุรกิจขนาดใหญ่ก็มีการก่อหนี้ที่มีความเสี่ยงมากขึ้น เช่น เริ่มมีการออกหุ้นกู้ตลอดชีพที่ลักษณะคล้ายทุน หรือ Perpetual Bonds มากขึ้น ขณะที่ผู้ลงทุนไม่เข้าใจความเสี่ยงคิดว่าเป็นตราสารหนี้ ออกมาก็ขายหมด เพราะ 3-4 ปีแรกให้ผลตอบแทนสูง 5% แต่จากวิธีการลงบัญชีมันคือทุน ที่ต้องเลิกบริษัทถึงจะได้รับเงินคืน ทำให้เป็นจุดเปราะบางในระบบการเงิน ส่วนหนึ่งเป็นผลมาจากดอกเบี้ยที่อยู่ในระดับต่ำ
“ดอกเบี้ยต่ำทำให้แรงจูงใจออมน้อย แต่แรงจูงใจก่อหนี้สูง ดังนั้นการดูแลเสถียรภาพหรือวัฏจักรทางการเงินต้องชั่งน้ำหนักระหว่างผู้กู้และผู้ออมด้วย นี่เป็นหนึ่งเหตุผลที่ปรับขึ้นดอกเบี้ยครั้งล่าสุด”
ตุนกระสุน-นโยบายคลังเต็ม
นายวิรไทกล่าวว่า อีกด้านคือการสร้าง Policy Space เพราะมองไปข้างหน้า เศรษฐกิจโลกมีความผันผวนมากขึ้น หน้าที่ของธนาคารกลางคือต้องมองไประยะยาว และต้องแน่ใจว่า เมื่อเกิดปัญหาขึ้นจะมีเครื่องมือดูแลระบบเศรษฐกิจ และดอกเบี้ยนโยบาย 1.5% ก็ถือว่ามีข้อจำกัด ดังนั้นถ้ามีโอกาสก็ค่อย ๆ สะสมขีดความสามารถในการทำนโยบาย แต่จะสะสมถึงเท่าไหร่ ไม่ใช่เป้าหมายหลัก เพราะอีกด้านส่วนของนโยบายการคลัง มองในอนาคตก็ถือว่ามีข้อจำกัดค่อนข้างมาก จากการเป็นรัฐสวัสดิการ และขนาดของภาครัฐที่เติบโตขึ้น
และอีกเรื่องที่ กนง.ให้น้ำหนักมากคือเครื่องยนต์ในประเทศดี การบริโภคและการลงทุนเอกชน แม้เศรษฐกิจต่างประเทศได้รับผลกระทบมากขึ้น และการลงทุนภาครัฐที่จะเพิ่มขึ้น ทั้งยังมีการจ้างงานภาคการผลิตที่เพิ่มขึ้นต่อเนื่อง และเริ่มเห็นการเปลี่ยนแปลงเชิงโครงสร้างจากการจ้างงาน เช่น จากการทำโอเวอร์ไทม์มาเป็นงานเต็มเวลา สะท้อนความมั่นใจภาคธุรกิจ
ผู้ว่าการ ธปท.กล่าวว่า เนื่องจากดอกเบี้ยทั้งโลกเป็นขาขึ้น และดอกเบี้ยไทยต่ำพิเศษ กนง.จึงเห็นตรงกันว่า นโยบายผ่อนคลายทางการเงินยังจำเป็นอยู่ในอนาคต แต่การผ่อนคลายมากเป็นพิเศษจะจำเป็นน้อยลง ซึ่งถ้าเศรษฐกิจไทยขยายตัวสอดคล้องกับศักยภาพก็มีโอกาสที่จะปรับขึ้นดอกเบี้ยนโยบายอีก แต่ไม่ได้มีเป้าหมาย เพราะยังมีจุดเปราะบางในระบบเศรษฐกิจอยู่หลายจุด
อย่างไรก็ตามยังมีประเด็นอ่อนไหวต่อการขึ้นดอกเบี้ยข้างหน้า ทั้งปัจจัยภายนอกประเทศ ได้แก่ การกีดกันทางการค้า ปัญหาภูมิรัฐศาสตร์ เช่น Brexit ซึ่งจะกระทบเศรษฐกิจโลกได้ รวมทั้งเศรษฐกิจจีน และการเลือกตั้งในประเทศ ที่ต้องมาดูว่าจะทำให้การดำเนินนโยบายต่าง ๆ ของภาครัฐมีความต่อเนื่องหรือไม่
ตรึงดอกเบี้ยกู้อ้างอิง
ทั้งนี้ ผลจาก กนง.ได้ปรับขึ้นดอกเบี้ยนโยบาย ทำให้ตราสารหนี้ระยะสั้นขยับขึ้นทันที ใครที่ลงทุนกองทุนตราสารการเงินระยะสั้นจะได้ประโยชน์ บางแบงก์มีการขึ้นดอกเบี้ยฝาก พร้อมกันนี้ผู้ว่าการ ธปท.ก็ส่งสัญญาณให้ตรึงอัตราดอกเบี้ยเงินกู้อ้างอิง (MLR/MOR/MRR) โดยระบุว่า ดอกเบี้ยเงินกู้อ้างอิงไม่จำเป็นต้องรีบปรับขึ้น เพราะสภาพคล่องส่วนเกินยังสูง แต่ควรปรับขึ้นดอกเบี้ยเงินกู้กลุ่มธุรกิจขนาดใหญ่ ซึ่งที่ผ่านมาได้ดอกเบี้ยพิเศษ MLR-มาก ๆ กลุ่มนี้ก่อน เพราะอดีตธุรกิจใหญ่มีอำนาจต่อรองสูง ไม่กู้แบงก์ก็ไประดมทุนออกตราสารหนี้ และการที่ธุรกิจมีต้นทุนเงินกู้ต่ำก็ทำให้มีการนำเงินไปลงทุนในโครงการที่ไม่ได้เกี่ยวข้องกับธุรกิจตัวเอง ถือเป็น Search for yield ที่อาจทำให้เกิดความเสี่ยงมากขึ้น การขึ้นดอกเบี้ยก็ช่วยลดการประเมินความเสี่ยงที่ต่ำกว่าที่ควรได้
นายวิรไทยืนยันว่า ถ้าดอกเบี้ย MOR/MRR/MLR ไม่ได้ขยับขึ้น ก็ไม่ส่งผลกระทบต้นทุนทางการเงินของผู้ประกอบการเอสเอ็มอีที่เป็นห่วงกัน รวมถึงในส่วนของหนี้ภาครัวเรือนที่กระทบไม่มาก เพราะมีเพียง 1 ใน 3 ของเงินกู้ภาคครัวเรือนที่อ่อนไหวต่อดอกเบี้ยลอยตัว เพราะสินเชื่อบ้านดอกเบี้ย 3 ปีแรกส่วนใหญ่คงที่
“ในกลุ่มผู้ประกอบการขนาดใหญ่หรือขนาดกลางที่ได้รับอัตราดอกเบี้ย MLR-/MRR- อาจถูกระทบ เพราะแบงก์อาจให้ส่วนลดดอกเบี้ยน้อยลง อย่างไรก็ตาม เราศึกษาพบว่าต้นทุนทางการเงินไม่ใช้ต้นทุนใหญ่ของเอสเอ็มอี แต่โจทย์ใหญ่ของเอสเอ็มอีตอนนี้คือการปรับตัวให้เท่าทันการเปลี่ยนแปลงในการทำธุรกิจยุคใหม่ ที่เป็นผลจากเทคโนโลยีแพลตฟอร์ม ถ้าปรับตัวได้จะไม่มองต้นทุนทางการเงินว่าเป็นปัญหา และถ้าบริหารสต๊อกได้ดี ความต้องการเงินทุนหมุนเวียนก็ลดลง”
หนี้เสียเอสเอ็มอี “เมืองรอง” พุ่ง
ผู้ว่าการ ธปท.ยอมรับว่า สถานการณ์ปัญหาเอ็นพีแอลหรือหนี้เสียยังเพิ่มขึ้น โดยเฉพาะในกลุ่มสินเชื่อบ้าน ขณะที่กลุ่มสินเชื่ออื่น ๆ ทรงตัวหรือลดลง เอ็นพีแอลที่เพิ่มขึ้นส่วนหนึ่งมาจากการเก็งกำไรซึ่งพบว่าส่วนใหญ่เอ็นพีแอลที่เกิดขึ้นจะเป็นสัญญากู้ที่ 2 และ 3 ซึ่งกลุ่มนี้ถ้าดอกเบี้ยขยับขึ้นก็มีแนวโน้มจะเป็นเอ็นพีแอลได้อีก ทำให้ ธปท.ต้องออกมาตรการคุมสินเชื่อบ้าน
สำหรับหนี้เสียธุรกิจขนาดใหญ่ลดลงเรื่อย ๆ แต่ในกลุ่มเอสเอ็มอียังเพิ่มสูงขึ้น โดยเฉพาะกลุ่มธุรกิจที่ปรับตัวไม่ทันการเปลี่ยนแปลงของเทคโนโลยี ซึ่งเป็นปัญหาเชิงโครงสร้าง ไม่ใช่ปัญหาเศรษฐกิจ เช่น กลุ่มรับเหมาก่อสร้าง หรือบริษัทพัฒนาอสังหาริมทรัพย์ เพราะต้องเจอผู้ประกอบการใหญ่ ประสิทธิภาพสูงกว่า และขยายไปต่างจังหวัด ทำให้พบว่าผู้ประกอบการเอสเอ็มอีเมืองรองเจ็บตัวหนัก เพราะตลาดเล็กอยู่แล้ว แถมยังมีคู่แข่งรายใหญ่จากส่วนกลางเข้ามาแย่งตลาด
“การแก้ปัญหาเอสเอ็มอีต้องแก้ด้วยนโยบายไมโคร ไม่ใช่ทำนโยบายเหวี่ยงแห เช่น ให้สินเชื่อปูพรม แบบนั้นไม่ตอบโจทย์ และมีอีกหลายอุตสาหกรรมที่เผชิญปัญหาการเปลี่ยนแปลงเชิงโครงสร้างที่ส่งผลกระทบกับเอสเอ็มอี ปัญหานี้ทุกภาคส่วนต้องเข้าไปมีบทบาทอย่างจริงจัง”
ประเด็นคือหนี้เสียที่เกิดจากการเปลี่ยนแปลงโครงสร้างทางเศรษฐกิจสำคัญมากกว่า หนี้เสียที่มาจากวัฏจักรเศรษฐกิจที่อาจแย่ลงช่วงสั้น ที่สำคัญคือความสามารถในการปรับตัวให้เข้ากับโลกใหม่
กังวลแห่ลงทุน “มิกซ์ยูส”
นายวิรไทกล่าวว่า นอกจากนี้ ธปท.ก็จะมีการเข้าไปดูแลเรื่องการปล่อยสินเชื่อรายใหญ่ของธนาคาร ให้มีการวิเคราะห์ความเสี่ยงอย่างระวังตามมาตรฐานที่ควรจะเป็น จากอดีตที่การแข่งขันสูงทำให้การปล่อยสินเชื่อบางประเภทมาตรฐานหย่อนยานไป ธปท.ก็เข้าไปดูแลและเห็นว่าหลายแบงก์ปรับเงื่อนไข เช่น เรื่องการแข่งลดดอกเบี้ยสินเชื่อรายใหญ่ โดยเฉพาะธุรกิจที่ลูกค้าไม่เคยทำมาก่อน เช่น ปัจจุบันจะเห็นว่ามีการลงทุนโครงการมิกซ์ยูส (คอนโดฯ/ออฟฟิศสำนักงาน/ค้าปลีก) ซึ่งหลายโครงการมีมูลค่าสูงมาก และผู้ประกอบการไม่เคยมีประสบการณ์ ขณะที่อนาคตเทรนด์ของอีคอมเมิร์ซจะเข้ามามีบทบาทมากขึ้น ไปเดินห้างน้อยลง ทำให้เกรงว่าจะเกิดเป็นอุปทานส่วนเกินใน 3-5 ปีข้างหน้ามากน้อยแค่ไหน จะประเมินอย่างไร และสร้างกันชนรองรับยังไง
คุมเข้ม “จำนำทะเบียน”
นายวิรไทกล่าวว่า สำหรับจุดเปราะบางอื่น ๆ ที่ธปท.กำลังดูอยู่ก็คือ สินเชื่อเช่าซื้อรถยนต์ (Hire Purchase) แต่ไม่ได้มีอิมแพ็กต์แรงเหมือนสินเชื่อบ้าน เพราะบ้านคนซื้อหวังเก็งกำไรจากราคาที่ปรับขึ้น รถยนต์ซื้อแล้วมีแต่ราคาลง แต่อาจมีปัญหาเรื่องสินเชื่อเงินทอนมากขึ้น และอีกตัวที่กำลังทำคือการกำกับดูแลจำนำทะเบียนรถ ซึ่งมีมูลค่าตลาดสูงเป็นแสนล้านบาท ซึ่งมีผู้เล่นจำนวนมากแต่รายใหญ่ก็มีไม่กี่ราย ที่ผ่านมาผู้บริโภคถูกเอาเปรียบเยอะ สัญญามีช่องโหว่หลายมิติ และดอกเบี้ยค่อนข้างสูง
“คนที่มาขอสินเชื่อคือต้องการเงินด่วน ซึ่งเป็นเหตุผลทางธุรกิจหรือครอบครัว แต่สัญญาจะล็อกยาว ลูกหนี้จะใช้คืนก่อนก็โดนปรับสูงมาก วิธีคิดดอกเบี้ยก็ไม่แฟร์ ตอนนี้ก็แบ่งงานกับกระทรวงคลัง ถ้ากลุ่มผู้ให้บริการที่เป็นพิโกไฟแนนซ์ ก็ให้กระทรวงคลังดู ส่วนที่เป็นรายใหญ่ ธปท.ก็จะเข้าไปดูแล ซึ่งปัจจุบันได้ออกประกาศส่งให้กระทรวงการคลังอนุมัติอยู่”
ผู้ว่าการ ธปท.ทิ้งท้ายว่า โลกที่ผันผวนสูง การรักษาเสถียรภาพอยู่ที่ 2 คำ คือ “สร้างกันชน” เวลาเจอแรงปะทะจากข้างนอกจะได้รับได้ ซึ่งวันนี้เรามีกันชนเรื่องทุนสำรอง การเกินดุลบัญชีเดินสะพัด สำรองหนี้เสียที่มากพอ สภาพคล่องที่ดี ต่างจากประเทศเกิดใหม่อื่นที่ต้องรีบขึ้นดอกเบี้ยนโยบายเพราะเงินไหลออก มิติที่สองคือ “กำจัดจุดเปราะบาง” ในประเทศ อะไรที่เป็นปัจจัยเสี่ยงจุดเปราะบาง ข้างนอกไม่มากระทบ ข้างในก็ต้องดูแลอย่าให้มีจุดเปราะบาง อย่าให้มีฝีที่จะไปแตกในอนาคต
ไม่พลาดข่าวสารเศรษฐกิจ เจาะลึกทุกประเด็นทั้งภาครัฐ-เอกชน เพิ่มเราเป็นเพื่อนที่ Line ได้เลย พิมพ์ @prachachat หรือ คลิกลิงก์ https://line.me/R/ti/p/@prachachat 
หรือจะสแกน QR Code ในรูป เราพร้อมเสิร์ฟข่าวเศรษฐกิจ-ธุรกิจถึงมือผู้อ่านทันที!