
ดัชนีเงินบำนาญโลก ไทยติดลิสต์ความมั่งคั่งระดับต่ำ
จากรายงานดัชนีเงินบำนาญระดับโลก ซึ่งจัดทำโดย บริษัท เมอร์เซอร์ เมลเบิร์น (MMGPI) ประจำปี 2562 เผยให้เห็นถึงระดับของสินทรัพย์บำนาญที่มีผลกระทบกับระดับหนี้ครัวเรือนอย่างมีนัยสำคัญ อีกทั้งแสดงให้เห็นถึงการเติบโตของหนี้ภาคครัวเรือนในกลุ่มเศรษฐกิจที่พัฒนาแล้ว อันจะเป็นไปในทิศทางเดียวกันกับการเติบโตของสินทรัพย์ที่ถือครองโดยกองทุนบำเหน็จบำนาญ
โดยรายงานวิจัยฉบับนี้ได้รับการสนับสนุนจากรัฐบาลประเทศออสเตรเลีย และเป็นโครงการวิจัยร่วมกันระหว่าง Monash Centre for Financial Studies (MCFS) ซึ่งเป็นศูนย์วิจัยภายใน Monash Business School แห่งมหาวิทยาลัยโมนาช ในเมืองเมลเบิร์น และบริษัทเมอร์เซอร์ ผู้ให้บริการชั้นนำระดับโลก
สำหรับปีนี้เป็นครั้งแรกของประเทศไทยที่ระบบรายได้หลังเกษียณถูกรวบรวมไว้ในรายงานดัชนีเงินบำนาญนี้ โดยมีดัชนีรวมอยู่ที่ 39.4 โดยจะมีตัวเลขในด้านความเพียงพออยู่ที่ 38.5 และ 38.8 ในด้านความยั่งยืน และสำหรับด้านความน่าเชื่อถืออยู่ที่ 46.1
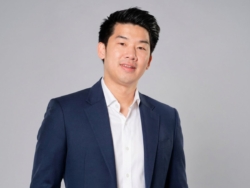
“จักรชัย บุญยะวัตร” ประธานเจ้าหน้าที่บริหาร บริษัท เมอร์เซอร์ ประเทศไทย จำกัด กล่าวว่า มูลค่าดัชนีเงินบำนาญของประเทศไทยสามารถขยายเพิ่มขึ้นได้ โดยการเพิ่มขอบเขตอาชีพของลูกจ้างในประเภทต่าง ๆ ให้มากขึ้น ซึ่งจะส่งผลให้ระดับการมีส่วนร่วม ตลอดจนเงินออม เงินลงทุนในสินทรัพย์ประเภทต่าง ๆ อยู่ในระดับที่เพิ่มสูงขึ้น นอกจากนี้ การเพิ่มมูลค่าดัชนีโดยรวมของประเทศไทยยังสามารถทำได้โดยการเพิ่มการสนับสนุนสวัสดิการขั้นพื้นฐานสำหรับผู้สูงอายุที่มีรายได้น้อย การเพิ่มข้อกำหนดในสวัสดิการลูกจ้างขององค์กรภาคเอกชนให้มีผลประโยชน์
“ส่วนหนึ่งที่จะสามารถเป็นรายได้อย่างต่อเนื่องของลูกจ้างแต่ละคนภายหลังจากการเกษียณในอนาคต หรือแม้แต่การกำหนดข้อบังคับจำนวนเงินขั้นต่ำสำหรับกองทุนเงินออมเพื่อการเกษียณอายุของพนักงานให้เพียงพอต่อการยังชีพในอนาคต สามารถดำเนินการได้เพื่อเพิ่มมูลค่าดัชนีเงินบำนาญของประเทศได้เช่นกัน ทั้งนี้ ที่ผ่านมารัฐบาลไทยมีการพัฒนานโยบายที่หลากหลายเพื่อเสริมสร้างและพัฒนาระบบบำเหน็จบำนาญให้ประชาชนในวงกว้างยิ่งขึ้น โดยครอบคลุมไปถึงกลุ่มผู้ประกอบอาชีพอิสระ หรือกลุ่มพนักงานสัญญาชั่วคราว อย่างไรก็ตาม จำนวนผู้เข้าร่วมยังอยู่ในระดับไม่สูงนัก และเราคาดหวังว่าจำนวนเหล่านี้จะเพิ่มขึ้นอย่างต่อเนื่องในอนาคต”
ที่สำคัญ รายงานฉบับนี้ถือเป็นการสำรวจในระดับนานาประเทศฉบับแรกที่รวบรวมถึงรายละเอียดที่เกี่ยวข้องกับ “ผลกระทบจากความมั่งคั่ง” เช่น แนวโน้มในการใช้จ่ายที่เพิ่มสูงขึ้นตามระดับความมั่งคั่งที่เกี่ยวเนื่องกับสินทรัพย์บำนาญ โดยข้อมูลจากรายงานชี้ให้เห็นว่าเมื่อสินทรัพย์บำนาญเพิ่มสูงขึ้น จะทำให้ปัจเจกบุคคลมีความรู้สึกมั่งคั่งเพิ่มมากขึ้น และยังส่งผลต่อแนวโน้มในการกู้ยืมที่มากขึ้นอีกด้วย
“ดร.เดวิด น็อกซ์” ผู้เขียนรายงานจากบริษัท เมอร์เซอร์ กล่าวว่า เราเน้นย้ำการเติบโตของสินทรัพย์ที่ถือครองโดยกองทุนบำเหน็จบำนาญ ซึ่งแสดงให้เห็นว่าภาคครัวเรือนมีความรู้สึกมั่นคงทางการเงินจากการมีรายได้ที่แน่นอนในอนาคตมากยิ่งขึ้น จึงมีการกู้ยืมเงินก่อนเกษียณเพื่อนำมาปรับปรุง และพัฒนาความเป็นอยู่ส่วนบุคคลมากขึ้นเช่นกัน
“ขณะที่ความมั่งคั่งส่วนบุคคลเพิ่มสูงขึ้น ไม่ว่าจะในแง่ของการเป็นเจ้าของที่พักอาศัย สินทรัพย์การลงทุนต่าง ๆ ที่เพิ่มมากขึ้น หรือเงินออมเพื่อชีวิตหลังเกษียณที่อยู่ในระดับสูงขึ้น มิได้เป็นแรงกดดันต่อแนวโน้มของหนี้ส่วนบุคคลที่เพิ่มขึ้นเป็นเงาตามตัวเช่นกัน โดยข้อมูลจากรายงานนี้ชี้ให้เห็นว่าในระดับโลกแล้ว ทุก 1 ดอลลาร์ที่เพิ่มขึ้นในสินทรัพย์บำนาญ หนี้ครัวเรือนของบุคคลนั้นจะเพิ่มขึ้นเกือบ 50 เซนต์”
นอกจากนั้น รายงานฉบับนี้ยังมีการเปรียบเทียบระบบบำเหน็จบำนาญทั้งหมด 37 รูปแบบ ซึ่งมีข้อมูลครอบคลุมประชากรโลกถึงเกือบ 2 ใน 3 โดยมีการเน้นย้ำให้เห็นถึงความแตกต่างของระบบบำนาญที่ใช้กันอยู่ทั่วโลกอย่างแพร่หลาย ทั้งยังเผยให้เห็นว่าแม้กระทั่งระบบบำเหน็จบำนาญที่ดีที่สุดของโลกเองยังคงมีข้อบกพร่องอยู่ ที่สำคัญ รายงานประจำปี 2562 ยังเพิ่มข้อมูลจากประเทศฟิลิปปินส์ และตุรกีเข้ามาอีกด้วย นอกเหนือจากประเทศไทยที่ได้กล่าวไปแล้วข้างต้น
“ปัญหาที่ระบบต่าง ๆ ทั่วโลกกำลังเผชิญร่วมกันคือ อายุขัยของประชากรที่ยืนยาวมากขึ้นกว่าในอดีตที่ผ่านมา เป็นการเพิ่มแรงกดดันในการบริหารจัดการระบบสวัสดิการพื้นฐานของภาครัฐ เพื่อดูแลสุขภาพและความเป็นอยู่ของประชากรสูงอายุ ผู้กำหนดนโยบายจึงจำเป็นต้องพิจารณาถึงจุดแข็ง และจุดด้อยในระบบของตนเองอย่างถี่ถ้วน เพื่อผลสำเร็จในระยะยาวสำหรับผู้เกษียณอายุในอนาคตนั่นเอง”
“มาร์ติน พาคูลา” รัฐมนตรีว่าการกระทรวงแรงงาน นวัตกรรม และการค้า กล่าวเสริมว่า ตลอด 11 ปีที่ผ่านมา รายงานดัชนีเงินบำนาญระดับโลกของเมอร์เซอร์ เมลเบิร์น ถือเป็นแหล่งข้อมูลที่สำคัญของระบบเงินบำนาญทั่วโลก และการที่รายงานนี้ได้รับการยอมรับอย่างสูงในระดับนานาประเทศยังเป็นเครื่องยืนยันถึงชื่อเสียงของเมลเบิร์น ในฐานะศูนย์กลางความเชี่ยวชาญด้านการวิจัย นวัตกรรม และระบบการเงินของโลกอีกด้วย
สำหรับข้อมูลด้านตัวเลข โดยในส่วนของประเทศเนเธอร์แลนด์มีมูลค่าดัชนีสูงสุด (81.0) และครองอันดับต้น ๆ มาอย่างต่อเนื่องถึง 10 ปี จากข้อมูล 11 ปี นับตั้งแต่ที่มีการรายงานดัชนีบำนาญนี้มา ในขณะที่ประเทศไทยมีมูลค่าดัชนีอยู่ในระดับต่ำที่ 39.4
ส่วนค่าดัชนีย่อย ไอร์แลนด์ได้ค่าความเพียงพอสูงสุด อยู่ที่ 81.5 เดนมาร์กได้ค่าความยั่งยืนสูงสุดที่ 82.0 ในขณะที่ฟินแลนด์ได้ค่าความน่าเชื่อถือสูงสุดที่ 92.3 สำหรับค่าดัชนีย่อยต่ำสุดนั้น
ประเทศไทยได้รับค่าความเพียงพอต่ำสุดอยู่ที่ 35.8 และอิตาลีได้รับค่าความยั่งยืนต่ำสุด 19.0 ฟิลิปปินส์ได้ค่าความน่าเชื่อถือต่ำสุดอยู่ที่ 34.7
ดัชนีความยั่งยืนถือเป็นประเด็นปัญหาที่เด่นชัดในหลาย ๆ ประเทศในแถบอเมริกาใต้ และเอเชีย จากที่เห็นเด่นชัดในค่าเฉลี่ยความเพียงพอที่ได้เพียงเกรด D เท่านั้น เช่น ในตัวอย่างของประเทศชิลี แม้จะได้ค่าดัชนีย่อยนี้สูงถึง 71.7 แต่บราซิลและอาร์เจนตินากลับได้เพียง 27.7 และ 31.9 ตามลำดับ อาจคล้ายคลึงกับในประเทศแถบเอเชีย ที่สิงคโปร์ได้คะแนนสูงที่ 59.7 ในขณะที่ญี่ปุ่นได้เพียง 32.2 เท่านั้น
อย่างไรก็ตาม ประเด็นนี้ไม่ได้จำกัดอยู่แค่เพียงประเทศเศรษฐกิจกำลังพัฒนาเท่านั้น แต่ประเทศในแถบยุโรปเองต้องเผชิญหน้ากับปัญหานี้เช่นกัน ยกตัวอย่าง เช่น ถึงแม้เดนมาร์กจะได้รับค่าดัชนีย่อยของความยั่งยืนสูงที่สุดถึง 82.0 แต่อิตาลีและออสเตรียได้ค่าดัชนีย่อยนี้เพียง 19.0 และ 22.9 เท่านั้น
แม้ปัจจัยที่ใช้คำนวณค่าดัชนีความยั่งยืนหลายตัวจะมีการเปลี่ยนแปลงได้ยากแต่ยังมีตัวแปรอีกหลายตัวที่สามารถปรับเปลี่ยนเพื่อส่งเสริมประสิทธิภาพในระยะยาวของระบบให้แข็งแกร่งยิ่งขึ้นได้ โดยข้อแนะนำจากรายงานนี้ยังครอบคลุมถึงการกระตุ้นหรือกำหนดระดับเงินออมให้สูงขึ้นสำหรับอนาคตได้ เช่น การเพิ่มอายุการเกษียณงานของภาครัฐอย่างค่อยเป็นค่อยไป และการเปิดโอกาสหรือการจูงใจให้ประชากรยืดอายุการทำงานออกไปอีกสักระยะก็เป็นอีกหนึ่งทางเลือกเช่นกัน
“ศ.ดีพ คาปูร์” ผู้อำนวยการ MCFS กล่าวว่า แม้บางประเทศจะยังใช้ระบบแบบกำหนดประโยชน์ทดแทน (defined benefits) ซึ่งอาจใช้กลยุทธ์การลงทุนแบบ liability-driven investment แต่แผนเงินบำนาญแบบกำหนดเงินสมทบ (defined contribution) จะมีบทบาทสำคัญยิ่งขึ้นในการสะสมเงินออมเพื่อการเกษียณส่วนบุคคล และการเพิ่มโอกาสของผลตอบแทนจากการลงทุนที่ปรับด้วยความเสี่ยงให้สูงขึ้น ผ่านความหลากหลายของสินทรัพย์ที่ถือครองอยู่ จะมีความสำคัญเป็นอย่างยิ่ง
“การพิจารณาทบทวนเพื่อปรับอายุเกษียณให้สอดคล้องกับอายุขัยที่เพิ่มขึ้นนั้นมีความจำเป็นอย่างยิ่ง ซึ่งรัฐบาลหลายประเทศได้เริ่มขั้นตอนนี้ไปบ้างแล้ว ทั้งนี้ เพื่อลดภาระค่าใช้จ่ายของภาครัฐที่เกี่ยวข้องกับสวัสดิการของระบบบำนาญ”