ธปท. ตีระฆัง “ดิจิทัลพีโลน” “แบงก์-น็อนแบงก์” กระโจนสู่สมรภูมิ

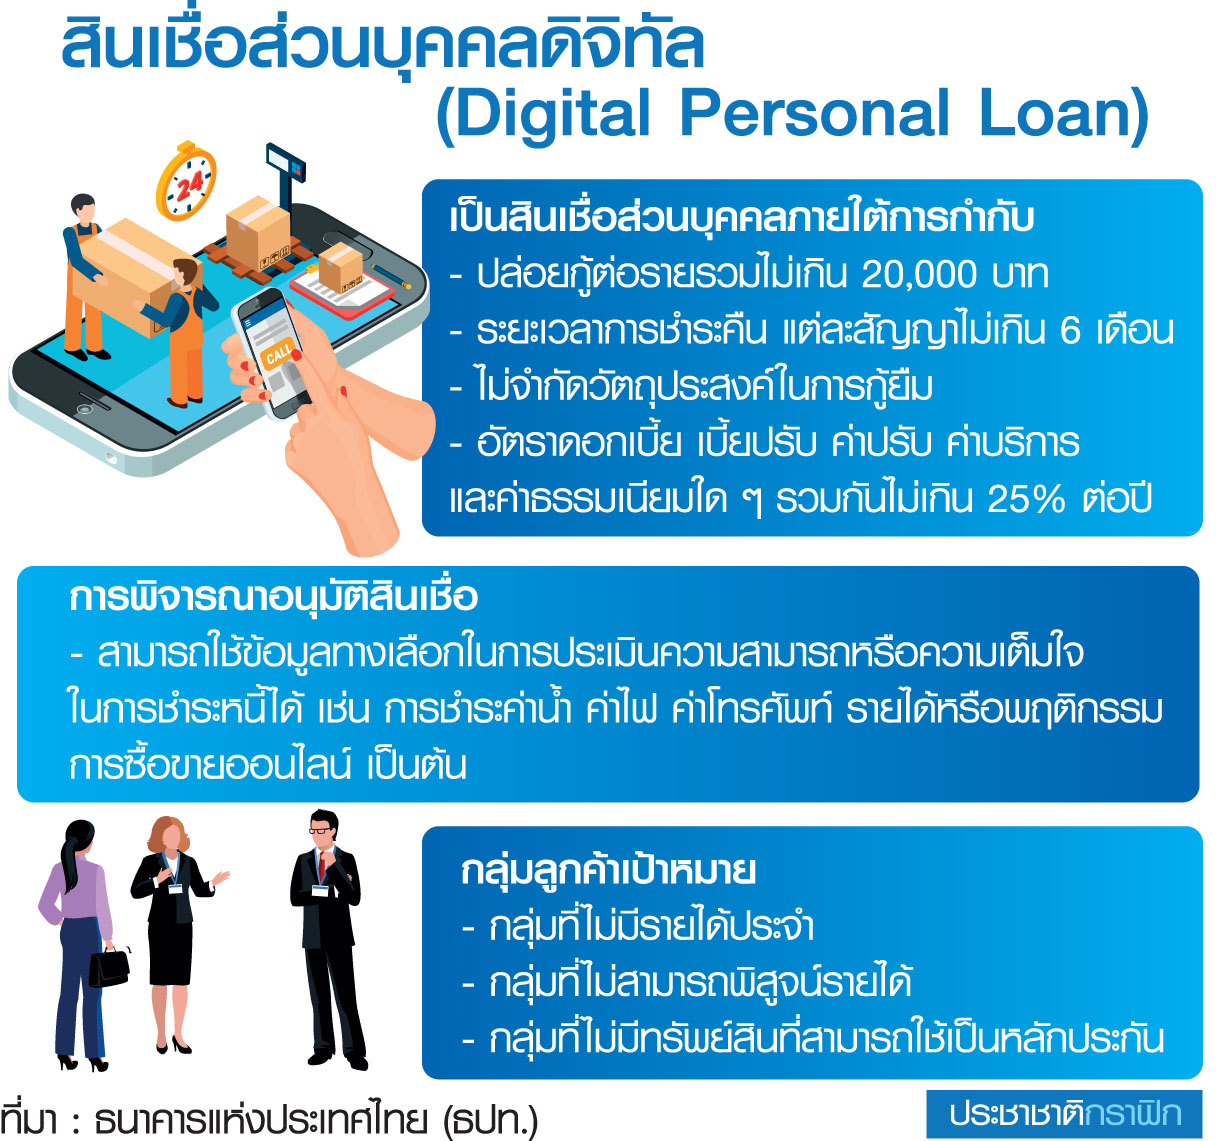
ธนาคารแห่งประเทศไทย (ธปท.) เพิ่งคลอดเกณฑ์สินเชื่อส่วนบุคคลดิจิทัล (digital personal loan) ออกมา เพื่อส่งเสริมให้ประชาชนเข้าถึงบริการทางการเงินในระบบได้ง่ายขึ้น โดยเฉพาะกลุ่มที่ไม่มีรายได้ประจำ กลุ่มที่ไม่สามารถพิสูจน์รายได้ และกลุ่มที่ไม่มีทรัพย์สินที่สามารถใช้เป็นหลักประกัน ให้สามารถใช้ข้อมูลทางเลือก (alternative data) เป็นข้อมูลประกอบในการขอสินเชื่อได้
“วิรไท สันติประภพ” ผู้ว่าการ ธปท. บอกว่า สินเชื่อประเภทนี้จะช่วยให้ประชาชนสามารถขอสินเชื่อบนฐานข้อมูลที่หลากหลายขึ้น จากเดิมที่ต้องใช้สลิปเงินเดือนยื่นขอสินเชื่อ ขณะที่ผู้ให้บริการทางการเงินก็สามารถใช้ข้อมูลของลูกค้าบนดิจิทัลแพลตฟอร์ม เพื่อประเมินความเสี่ยง อาทิ การชำระค่าน้ำ ค่าไฟ ค่าโทรศัพท์ รายได้หรือพฤติกรรมการซื้อขายออนไลน์ เป็นต้น
ทั้งนี้ ผู้ประกอบธุรกิจสามารถให้สินเชื่อส่วนบุคคลดิจิทัลแก่ผู้บริโภคแต่ละราย รวมไม่เกิน 20,000 บาท และมีกำหนดระยะเวลาการชำระคืนสินเชื่อส่วนบุคคลดิจิทัลแต่ละสัญญาไม่เกิน 6 เดือน โดยไม่จำกัดวัตถุประสงค์ในการกู้ยืม และกำหนดอัตราดอกเบี้ย เบี้ยปรับค่าปรับ ค่าบริการ และค่าธรรมเนียมใด ๆ รวมกันไม่เกิน 25% ต่อปี
“ธปท.ได้ออกหลักเกณฑ์ให้ผู้ประกอบการเริ่มทำธุรกิจสินเชื่อบุคคลดิจิทัลได้แล้วโดยผู้ประกอบการที่มีใบอนุญาตสินเชื่อบุคคลอยู่แล้ว หากต้องการทำสินเชื่อบุคคลดิจิทัล จะต้องแจ้งมาที่ ธปท. และแสดงให้เห็นว่ามีระบบงานพร้อมรองรับ ก็สามารถปล่อยกู้ได้ ส่วนผู้ที่ยังไม่มีใบอนุญาตสินเชื่อบุคคล ก็สามารถขอใบอนุญาตทำธุรกิจสินเชื่อบุคคล เพื่อทำธุรกิจนี้ได้ ในกรณีที่มีความพร้อมเข้าเกณฑ์ที่กำหนด”
ผู้ว่าการ ธปท.บอกด้วยว่า ปัจจุบันมีผู้ประกอบการสินเชื่อบุคคลที่สนใจทำธุรกิจสินเชื่อส่วนบุคคลดิจิทัลเข้ามาหารือ ธปท.แล้วประมาณ 3-4 ราย
“แบงก์-น็อนแบงก์” ขานรับ
ขณะที่ผู้ให้บริการสินเชื่อต่างแสดงความสนใจเข้ามาสู่ตลาดสินเชื่อประเภทนี้ ทั้งธนาคารพาณิชย์และผู้ให้บริการที่ไม่ใช่สถาบันการเงิน (น็อนแบงก์)
“ดร.ชาลี อัศวธีรธรรม” รองผู้จัดการใหญ่อาวุโส ประธานเจ้าหน้าที่บริหาร กลุ่มงาน data ธนาคารไทยพาณิชย์ กล่าวว่า ธนาคารได้ศึกษาแนวทางการปล่อยสินเชื่อส่วนบุคคลดิจิทัล โดยเตรียมความพร้อมทางด้านเทคโนโลยีและขีดความสามารถทางด้านเทคโนโลยีในการวิเคราะห์ข้อมูลของลูกค้าในหลากหลายมิติเพื่อนำมาประกอบการพิจารณาอนุมัติสินเชื่อให้มีประสิทธิภาพมากขึ้น โดยกลุ่มลูกค้าเป้าหมาย ได้แก่ กลุ่มลูกค้ารายย่อยของธนาคาร (exiting client) ซึ่งคาดว่าสิ้นปี 2563 นี้ แบงก์จะมียอดสินเชื่อดิจิทัลอยู่ที่ราว 7 หมื่นล้านบาท
“ในช่วง 2-3 ปีที่ผ่านมา เราเห็นการเปลี่ยนผ่านของลูกค้าที่หันมาใช้ช่องทางดิจิทัลมากขึ้น โดยเฉพาะการทำธุรกรรมการเงินผ่านโมบายแบงกิ้งที่มีการเติบโตอย่างรวดเร็ว รวมถึงยอดสมัครสินเชื่อใหม่ผ่านแอปพลิเคชั่น SCB EASY ในครึ่งปีแรกที่ผ่านมา ที่เพิ่มขึ้นถึง 41%”
ขณะที่ “พิชามน จิตรเป็นธรรม” ผู้ช่วยประธานเจ้าหน้าที่บริหาร ธุรกิจสินเชื่อบุคคล บมจ.บัตรกรุงไทย (เคทีซี) กล่าวว่าเคทีซีได้ศึกษาและวางระบบ เพื่อรองรับการปล่อยสินเชื่อออนไลน์ไว้แล้ว อย่างไรก็ดี การปล่อยสินเชื่อออนไลน์เต็มรูปแบบ 100% ยังต้องรอเรื่องการพิสูจน์ตัวตนทางอิเล็กทรอนิกส์ (e-KYC) รวมถึงในเรื่องลายเซ็นอิเล็กทรอนิกส์ (e-Signature) ด้วย
“เราต้องมาศึกษาขั้นตอน กระบวนการการปล่อยสินเชื่อ การพิสูจน์ตัวตน และความเสี่ยง ให้สอดรับกับอัตราดอกเบี้ย อย่างไรก็ดี เราได้เตรียมโครงสร้างพื้นฐานไว้รองรับแล้ว” นางสาวพิชามนกล่าว
ด้าน “ณญาณี เผือกขำ” ประธานคณะเจ้าหน้าที่ด้านกรุงศรี คอนซูมเมอร์ กล่าวว่า อยู่ระหว่างศึกษาสินเชื่อส่วนบุคคลดิจิทัลตามแนวทางของ ธปท. อย่างไรก็ดี กรุงศรี คอนซูมเมอร์ มีแผนในการปล่อยสินเชื่อออนไลน์อยู่แล้ว โดยปัจจุบันได้พัฒนาระบบ และเตรียมจะเปิดให้บริการภายในสิ้นปี 2563 นี้
“การปล่อยสินเชื่อ เราจะพิจารณาจากข้อมูลด้านอื่น ๆ หรือเรียกว่า information based lending เช่น วิเคราะห์ประวัติการซื้อสินค้าออนไลน์ การชำระค่าสาธารณูปโภค เป็นต้น โดยตอนนี้เหลือการเชื่อมต่อระบบ e-KYC รวมถึงกำหนดค่าธรรมเนียมในการใช้บริการพิสูจน์ตัวตน” นางสาวณญาณีกล่าว
CIMBT ให้กู้ชำระสินค้าออนไลน์
“เอกสิทธิ์ พฤฒิพลากร” ผู้บริหารผลิตภัณฑ์ธุรกิจรายย่อย ธนาคารซีไอเอ็มบี ไทย (CIMBT) กล่าวว่า ธนาคารอยู่ระหว่างพัฒนาระบบร่วมกับพันธมิตรธุรกิจซื้อขายออนไลน์ (e-Commerce) รายใหญ่ เพื่อปล่อยสินเชื่อบุคคลดิจิทัล ซึ่งคาดว่าธนาคารจะสามารถดำเนินการปล่อยสินเชื่อได้ภายในไตรมาสแรกของปี 2564 ซึ่งการปล่อยสินเชื่อในปีแรกตั้งเป้าไว้ราว 600 ล้านบาท
“เราจะเจาะลูกค้ากลุ่มเป้าหมายที่ซื้อสินค้าผ่านแพลตฟอร์มออนไลน์ของพันธมิตร โดยซีไอเอ็มบี ไทย จะเข้าไปเป็นช่องทางในการเลือกชำระเงินค่าสินค้า จากเดิมจะชำระผ่านบัตรเดบิต บัตรเครดิต หรือกระเป๋าเงินอิเล็กทรอนิกส์ (e-Wallet) ก็จะเพิ่มทางเลือกในการจ่ายเป็นสินเชื่อให้ลูกค้าเลือกใช้ได้”
ทั้งนี้ คาดว่าวงเงินสินเชื่อที่ลูกค้าจะใช้อยู่ที่ประมาณ 2,000-3,000 บาทต่อราย ซึ่งธนาคารจะพิจารณาอนุมัติสินเชื่อจากข้อมูลประวัติการซื้อสินค้าผ่านแพลตฟอร์ม e-Commerce
“เกณฑ์ ธปท.ที่ออกมา จะช่วยส่งเสริมให้การปล่อยสินเชื่อผ่านดิจิทัลทำได้มากขึ้น เพราะตอนนี้คนก็หันมาทำธุรกรรมออนไลน์บนมือถือกันมาก โดยมีโควิดเข้ามาเป็นตัวกระตุ้นให้สิ่งเหล่านี้เกิดเร็วขึ้น”
ถือได้ว่าผู้ให้บริการสินเชื่อตอบรับกันคึกคัก ดังนั้น มองไปข้างหน้า สมรภูมิการแข่งขันปล่อยกู้สินเชื่อบุคคลดิจิทัลก็คงจะร้อนแรงขึ้นเป็นลำดับ