
“หนี้ครัวเรือน” ทะลุ 14 ล้านล้านบาท กสิกรไทยชี้พุ่งสูงสุดในรอบ 18 ปี
ศูนย์วิจัยกสิกรไทย เผยข้อมูลหนี้ครัวเรือนไทยปี’63 ทะลุ 14 ล้านล้านบาท สูงสุดในรอบ 18 ปี ตามธปท. อยู่ที่ 89.3% คาดปี’64 แตะ 89.0-91.0% ต่อจีดีพี ระบุแม้ยอดคงค้างหนี้เพิ่มแค่ 3.9% แต่หลังโควิด-19 ฟื้น ยอดการกู้ยืมกลับมาเติบโตเพิ่มขึ้น ชี้ความสามารถชำระหนี้ถดถอย-การออมต่ำ หวั่นกระทบวังวนปัญหาหนี้เพิ่มเร็วกว่ารายได้
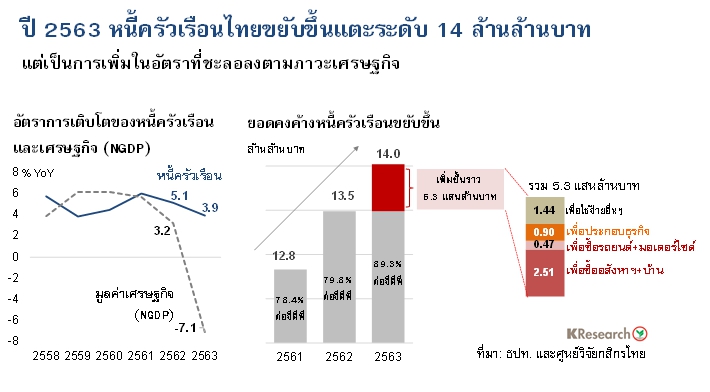
ข้อมูลเงินให้กู้ยืมแก่ภาคครัวเรือนล่าสุดในไตรมาส 4/2563 บ่งชี้ว่า หนี้ครัวเรือนของไทยปิดสิ้นปี 2563 ที่ผ่านมา ด้วยภาพของระดับหนี้ครัวเรือนที่ทะลุ 14 ล้านล้านบาท ซึ่งนับเป็นจุดสูงสุดใหม่ในรอบ 18 ปีตามสถิติที่มีการเก็บรวบรวมของธนาคารแห่งประเทศไทย (ธปท.) โดยหนี้ครัวเรือนดังกล่าวคิดเป็นสัดส่วน 89.3% เมื่อเทียบกับจีดีพีในปี 2563
ขณะที่ข้อมูลสำรวจภาวะหนี้สินและการออมของประชาชนในเขตกรุงเทพฯ และปริมณฑลโดยศูนย์วิจัยกสิกรไทยในช่วงเดือนมีนาคม 2564 สะท้อนว่า ผลกระทบทางเศรษฐกิจจากวิกฤตโควิด 19 ทำให้กระแสรายได้และสถานะทางการเงินของครัวเรือนบางกลุ่มย่ำแย่ลง ซึ่งตอกย้ำวังวนปัญหาหนี้เพิ่มเร็วกว่ารายได้
หนี้ครัวเรือนเร่งตัวขึ้นเป็นปีที่ 3
สัดส่วนหนี้ครัวเรือนต่อจีดีพี ปี 2563 ขยับขึ้นมาที่ 89.3% แม้โควิด 19 ทำให้หนี้เติบโตช้าลง แต่ระดับหนี้ยังเพิ่มขึ้นสวนทางเศรษฐกิจที่หดตัว
หนี้ครัวเรือนเร่งตัวขึ้นเป็นปีที่ 3 ติดต่อกันมาที่ 89.3% ต่อจีดีพีในปี 2563 เนื่องจากยอดคงค้างหนี้ครัวเรือนยังเติบโตต่อเนื่องแม้ในช่วงที่เศรษฐกิจไทยหดตัวลงจากผลของวิกฤตโควิด 19 (เทียบกับ 78.4% ต่อจีดีพี และ 79.8% ต่อจีดีพีในปี 2561 และปี 2562 ตามลำดับ)
อย่างไรก็ดี หากมองในมิติอัตราการเติบโตของหนี้ จะพบว่ายอดคงค้างหนี้ครัวเรือนปี 2563 เพิ่มขึ้นเพียง 3.9% ซึ่งเป็นอัตราการเติบโตที่ต่ำที่สุดในรอบ 4 ปี และชะลอลงจากที่เติบโต 5.1% ในปี 2562 ซึ่งสะท้อนว่า ทั้งผู้กู้และผู้ปล่อยกู้ต่างก็เพิ่มความระมัดระวังมากขึ้นในช่วงที่กิจกรรมทางเศรษฐกิจหยุดชะงักลงจากผลกระทบของโควิด 19
ศูนย์วิจัยกสิกรไทยมีข้อสังเกตว่า สินเชื่อภาคครัวเรือนที่ยังเติบโตสวนกระแสเศรษฐกิจได้นั้น สะท้อนสถานะของผู้กู้และวัตถุประสงค์ของการกู้ยืมที่แตกต่างกันระหว่างผู้กู้ 2 กลุ่ม โดย กลุ่มแรก เป็นการกู้ยืมของครัวเรือนเพื่อซื้ออสังหาริมทรัพย์ ที่อยู่อาศัยและรถยนต์ ซึ่งอาจจะมองได้ว่าหนี้ครัวเรือนที่เพิ่มขึ้นของผู้กู้ในส่วนนี้สะท้อนภาพของครัวเรือนที่ยอมเป็นหนี้เพื่อแลกกับความเป็นเจ้าของสินทรัพย์ในวันข้างหน้า
ซึ่งคงต้องยอมรับว่าผู้กู้หรือครัวเรือนที่สามารถได้รับอนุมัติสินเชื่อในยามที่กิจกรรมทางเศรษฐกิจหลายๆ ส่วนยังคงหยุดชะงักลงได้นั้น น่าจะเป็นกลุ่มที่มีกำลังซื้อปานกลางค่อนไปทางสูง และรายได้ไม่ได้ถูกกระทบมากจากสถานการณ์โควิด
กลุ่มที่สอง เป็นกลุ่มครัวเรือนที่มีความจำเป็นต้องก่อหนี้หรือกู้ยืมเพิ่มขึ้นเพื่อใช้เสริมสภาพคล่อง และ/หรือเพื่อเป็นเงินทุนหมุนเวียนในการประกอบธุรกิจ ซึ่งผู้กู้หรือครัวเรือนกลุ่มนี้เป็นกลุ่มที่มีรายได้ไม่แน่นอน และสถานะทางการเงินอ่อนแอลงตามทิศทางเศรษฐกิจ
ขณะที่หนี้ครัวเรือนในส่วนอื่นๆ ซึ่งเกิดขึ้นเพื่อการอุปโภคบริโภคหรือใช้จ่ายในชีวิตประวันก็มีทิศทางขยับขึ้นท่ามกลางสภาพแวดล้อมที่ซบเซาของเศรษฐกิจ ซึ่งส่งผลทำให้ครัวเรือนหลายส่วนต้องรัดเข็มขัด และบริหารกระแสรายรับ-รายจ่ายของครัวเรือนให้มีความสมดุล
ภาระหนี้สินและเงินออมของผู้กู้รายย่อยที่ประกอบธุรกิจ และผู้กู้รายย่อยที่มีปัญหาด้านรายได้ ถดถอยลงมากจากผลกระทบของวิกฤตโควิด 19
ความสามารถชำระหนี้คืนถดถอย จากผลกระทบโควิด
จากผลสำรวจภาวะหนี้สินและการออมของประชาชนในเขตกรุงเทพฯ และปริมณฑลในเดือนมีนาคม 2564 ของศูนย์วิจัยกสิกรไทย พบว่า วิกฤตโควิด 19 สร้างแรงกดดันต่อครัวเรือนหลายกลุ่ม โดยเฉพาะกลุ่มผู้กู้รายย่อยที่ประกอบธุรกิจ (ขอสินเชื่อในนามบุคคลเพื่อเสริมสภาพคล่องให้กับภาคธุรกิจ) และกลุ่มที่มีปัญหาด้านรายได้ (สถานะของการทำงานและชั่วโมงการทำงานที่ปรับเปลี่ยนไป เช่น โดนลดชั่วโมงการทำงาน ค่าจ้าง และเงินเดือน) ซึ่งผู้กู้ทั้ง 2 กลุ่มนี้อาจต้องเผชิญกับแรงกดดันจาก 2 โจทย์สำคัญที่หนักกว่ากลุ่มอื่นๆ
คือ โจทย์เฉพาะหน้าในเรื่องความสามารถในการชำระคืนหนี้ และ/หรือมีช่องว่างในการก่อหนี้ก้อนใหม่ลดลง และโจทย์ระยะยาว เกิดขึ้นจากสถานการณ์รายได้ที่ไม่แน่นอน-ผันแปรตามสภาวะเศรษฐกิจ ซึ่งมีผลกระทบต่อเนื่องไปยังระดับเงินออมของครัวเรือนให้ลดต่ำลง
ซึ่งภาคครัวเรือนอาจต้องกลับมาให้ความสำคัญกับปัญหานี้มาขึ้นหลังจากวิกฤตโควิด 19 สิ้นสุดลง
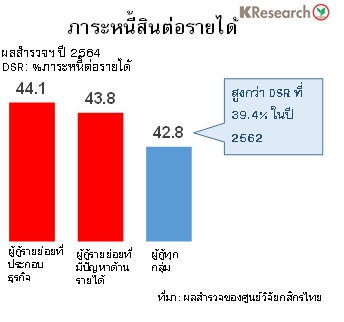
นอกจากนี้ความสามารถในการชำระคืนหนี้ของลูกหนี้หลายกลุ่ม ถดถอยลงจากผลกระทบโควิด 19 โดยเฉพาะผู้กู้รายย่อยที่ประกอบธุรกิจ และผู้กู้รายย่อยที่มีปัญหาด้านรายได้ ผลสำรวจฯ ของศูนย์วิจัยกสิกรไทย พบว่า ผลกระทบโควิด 19 ทำให้กลุ่มผู้กู้รายย่อยที่ประกอบธุรกิจ และผู้กู้รายย่อยที่มีปัญหาด้านรายได้ มี “ภาระหนี้” หรือ Debt Service Ratio (DSR) สูงกว่าผู้กู้ในกลุ่มอื่นๆ
โดย DSR ของผู้กู้รายย่อยที่ประกอบธุรกิจอยู่ที่ 44.1% ของรายได้ต่อเดือนในช่วงต้นปี 2564 ส่วน DSR ของผู้กู้รายย่อยที่มีปัญหาด้านรายได้อยู่ที่ 43.8% ซึ่งภาระหนี้ของผู้กู้ทั้ง 2 กลุ่มดังกล่าวอยู่สูงกว่าค่าเฉลี่ย DSR ภาพรวมของผู้ตอบแบบสอบถามในผลสำรวจฯ รอบนี้ซึ่งอยู่ที่ 42.8% ของรายได้ต่อเดือน
อย่างไรก็ดีคงต้องยอมรับว่า วิกฤตโควิด 19 ซึ่งมีผลกระทบรุนแรงในวงกว้างต่อกิจกรรมทางเศรษฐกิจในหลายภาคส่วน ก็ทำให้ DSR ภาพรวมในปี 2564 ขยับสูงขึ้นเมื่อเทียบกับ DSR ที่ 39.4% ในปี 2562 ที่ไม่มีโควิด 19 ซึ่งสะท้อนกว่า สถานะทางการเงินของประชาชนค่อนข้างตึงตัวมากขึ้น และสถานการณ์รายได้ของประชาชนหลายกลุ่มเริ่มจะไม่สัมพันธ์กับหนี้สินที่ต้องแบกรับภาระ
ระดับการออมต่ำ-กังวลชำระหนี้คืนในอาคต
และเมื่อสอบถามถึงความสามารถในการผ่อนชำระคืนหนี้ในอนาคตนั้น ประชาชนส่วนใหญ่ กว่า 3 ใน 4 ของผลสำรวจฯ แสดงความกังวล เนื่องจากยังคงมีประเด็นรายได้ที่ไม่แน่นอน (45.3% ของผู้ตอบ) และค่าครองชีพและภาระหนี้เพิ่มขึ้นเร็วกว่ารายได้ (41.4%) รวมถึงการที่ภาระผ่อนหลังมาตรการเยอะและนานขึ้น (12.7%)
ซึ่งตอกย้ำว่าปัญหาหนี้ครัวเรือนสูงน่าจะยังเป็นข้อจำกัดสำคัญในการฟื้นตัวของการใช้จ่ายภาคครัวเรือนในระยะที่เหลือของปี
ระดับการออมของภาคครัวเรือนลดต่ำลง หากเปรียบเทียบมุมการออมภาคครัวเรือนต่อรายได้จากผลสำรวจฯ ปี 2564 (ถูกกระทบจากโควิด 19) กับการออมภาคครัวเรือนในปี 2562 ก็จะพบว่า โดยเฉลี่ยแล้ว สัดส่วนเงินออมต่อรายได้ของครัวเรือนลดลงประมาณ 3.6% จากที่มีสัดส่วนเงินออมประมาณ 16.1% ของรายได้ต่อเดือนในปี 2562 ลดลงมาอยู่ที่ 12.5% ของรายได้ต่อเดือนในปี 2564
และเมื่อเจาะลงไปในกลุ่มผู้กู้รายย่อยที่ประกอบธุรกิจและกลุ่มที่มีปัญหาด้านรายได้ จะพบว่า สถานการณ์เงินออมเฉลี่ยของ 2 กลุ่มนี้แย่กว่าภาพรวมค่อนข้างชัด โดยมีเงินออมเพียง 11.7% และ 10.8% ของรายได้ต่อเดือนตามลำดับ
นอกจากนี้ หากพิจารณาเฉพาะประชาชนที่มีเงินออมในผลสำรวจฯ ในปี 2564 จะพบว่า มีประชาชนเพียง 38.9% จากประชาชนผู้ตอบแบบสอบถามทั้งหมด เป็นผู้ที่มีเงินออม แต่ในจำนวนนี้ส่วนใหญ่เป็นกลุ่มที่มีเงินออมไม่สูงมาก
โดยหากพิจารณาเฉพาะกลุ่มผู้ที่มีเงินออมในผลสำรวจฯ พบว่า มีเพียง 46.2% เท่านั้นที่มีเงินออมสะสมเพียงพอสามารถรองรับค่าใช้จ่ายได้มากกว่า 3 เดือน (ในกรณีที่ขาดรายได้ หรือตกงาน) ซึ่งสถานการณ์เงินออมจากผลสำรวจฯ รอบนี้ แย่ลงกว่าผลสำรวจฯ เมื่อปี 2562 อย่างชัดเจน
โดยผลสำรวจฯ เมื่อปี 2562 สัดส่วนผู้มีเงินออมสะสมที่สามารถรองรับค่าใช้จ่ายได้มากกว่า 3 เดือน สูงถึง 75% ของผู้มีเงินออมทั้งหมด ดังนั้นแล้ว ศูนย์วิจัยกสิกรไทยมองว่า ภาคครัวเรือนไทยจะต้องกลับมาให้ความสำคัญกับวินัยการออมมากขึ้นหลังจากวิกฤตโควิด 19 สิ้นสุดลง
วิกฤตโควิดลากยาว กระทบรายได้ผู้กู้รายย่อยที่ทำธุรกิจ
สำหรับแนวโน้มในปี 2564 แม้เศรษฐกิจไทยจะเริ่มมีสัญญาณการฟื้นตัวที่ค่อยเป็นค่อยไปเมื่อเทียบกับสถานการณ์ที่ถูกกระทบอย่างหนักจากการระบาดของโควิด-19 ในปี 2563 ที่ผ่านมา แต่คงต้องยอมรับว่าการลากยาวของปัญหาโควิด-19 ในประเทศ ส่งผลกระทบโดยตรงต่อกระแสรายได้และความสามารถในการชำระหนี้ของครัวเรือนบางกลุ่ม
โดยเฉพาะกลุ่มผู้กู้รายย่อยที่มีการกู้ไปประกอบธุรกิจ ซึ่งอาจจะเป็นกลุ่มที่อยู่นอกเหนือความครอบคลุมของสินเชื่อฟื้นฟู และมาตรการพักทรัพย์พักหนี้ (แม้ว่า สำหรับลูกหนี้รายย่อยโดยทั่วไป จะยังสามารถสมัครเข้าโครงการรับความช่วยเหลือทางการเงินได้จนถึงสิ้นเดือนมิ.ย. 2564 นี้ก็ตาม)
นอกจากนี้ หากถอยออกมามองในภาพใหญ่ ศูนย์วิจัยกสิกรไทยประเมินว่า กิจกรรมทางเศรษฐกิจที่ทยอยฟื้นตัวขึ้นจากวิกฤตโควิด 19 น่าจะทำให้เงินกู้ยืมของภาคครัวเรือนปี 2564 มีโอกาสเติบโตขึ้นสูงกว่าปี 2563 ที่เติบโตเพียง 3.9% ซึ่งภาพดังกล่าวอาจส่งผลต่อเนื่องให้สัดส่วนหนี้ครัวเรือนต่อจีดีพีขยับสูงขึ้นมาอยู่ในกรอบประมาณ 89.0-91.0% ต่อจีดีพีในปี 2564 เทียบกับระดับ 89.3% ต่อจีดีพีในปี 2563
ซึ่งตอกย้ำว่า ทางการไทยคงหันกลับมาดูแลปัญหาหนี้ครัวเรือนอย่างจริงจังเมื่อวิกฤตโควิด 19 สิ้นสุดลง โดยอาจกลับมาสานต่อมาตรการดูแลให้การก่อหนี้ของครัวเรือนสอดคล้องกับความสามารถในการชำระหนี้ (Affordability)