
คริปโทเคอร์เรนซี 101 ผลกระทบสังคม-เศรษฐกิจ (5)
คอลัมน์ ช่วยกันคิด
โดย ดร.ณรัณ โพธิ์พัฒนชัย www.lawreform.go.th
ตอนที่แล้วผู้เขียนได้นำเสนอเรื่องราวเกี่ยวกับผลกระทบต่อระบบเศรษฐกิจและสถานภาพทางการเงินของประชาชนที่ต้องคำนึงถึงกันไปแล้ว ครั้งนี้ ผู้เขียนขอเน้นเรื่องผลกระทบของระบบการเงินดิจิทัลแง่มุมอื่น ๆ ที่ผู้วางนโยบาย นักกฎหมาย หรือแม้แต่ประชาชนทั่วไปควรคำนึงถึง อีกสามประเด็น ดังต่อไปนี้
3.ผลกระทบต่อความมั่นคงด้านพลังงานและสิ่งแวดล้อม ผลกระทบจากการลงทุนในระบบสาธารณูปโภคเพื่อ “ถลุง” เหรียญบิตคอยน์หรือเงินดิจิทัลสกุลอื่น ๆ เป็นเรื่องที่ยังมีการพูดคุยกันไม่มากนักในประเทศไทย แต่เป็นเรื่องที่จำเป็นต้องนำมาประกอบการพิจารณาผลกระทบต่อสังคมด้วย โดยขอยกตัวอย่างกรณีประเทศไอซ์แลนด์ (Iceland) เป็นอุทาหรณ์
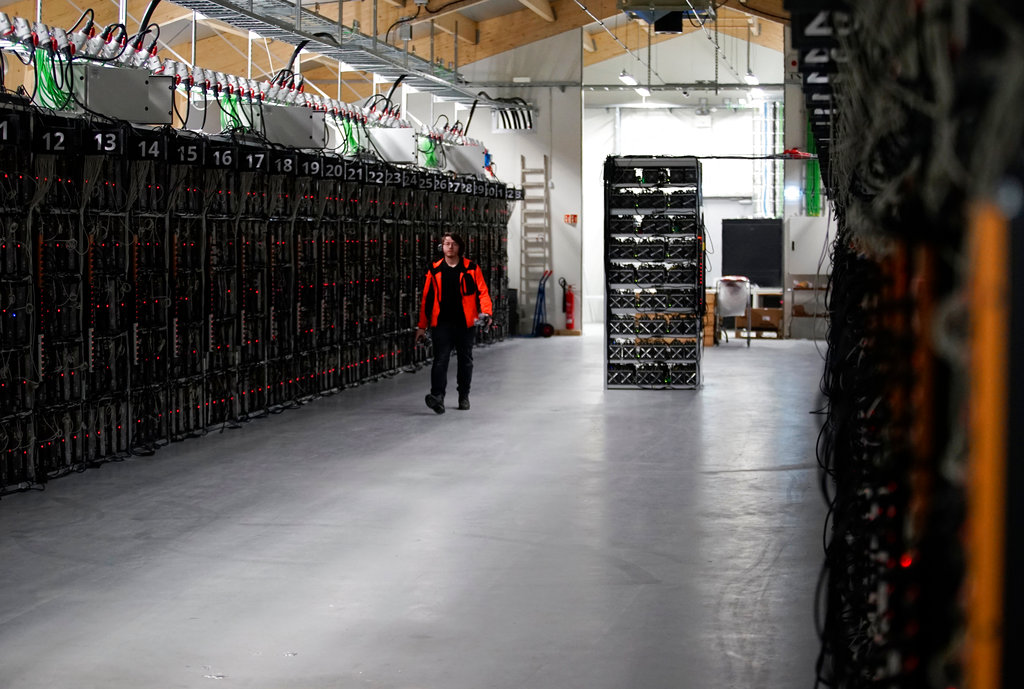
ประเทศไอซ์แลนด์ กลายเป็นประเทศเนื้อหอมในวงการการถลุงเงินดิจิทัล ทั้งนี้ก็เพราะรัฐบาลเก็บค่าไฟฟ้าในราคาที่ย่อมเยา พลังงานไฟฟ้าเกือบทั้งหมดในประเทศผลิตจากเทคโนโลยีพลังงานทดแทน ในปัจจุบันจึงมีนักลงทุนจากทุกสารทิศทั่วโลกหันมาสนใจลงทุนสร้างระบบคอมพิวเตอร์ เพื่อถลุงหาเงินดิจิทัลในประเทศไอซ์แลนด์ บริษัทที่เกี่ยวข้องกับระบบการเงินดิจิทัลเข้ามาสร้างศูนย์ข้อมูลขนาดใหญ่จำนวนมาก ซึ่งรวมทั้งหมดแล้วในขณะนี้ใช้พลังงานไฟฟ้าประมาณ 840 กิโลวัตต์ต่อชั่วโมง และมีแนวโน้มที่จะต้องใช้พลังงานเพิ่มมากขึ้น ตามระดับความยากที่เพิ่มขึ้นเรื่อย ๆ ของการถลุงหาเหรียญดิจิทัล เพื่อสนับสนุนการทำงานของระบบคอมพิวเตอร์ที่มีความสามารถในการประมวลผลที่มีประสิทธิภาพสูง เซิร์ฟเวอร์และระบบหล่อเย็น
ในขณะที่ชาวไอซ์แลนด์ ซึ่งมีทั้งหมดประมาณ 340,000 คน ใช้ไฟฟ้าเพียงแค่ 700 กิโลวัตต์ เป็นเรื่องที่น่าตกใจว่า ณ ขณะนี้ในเวลาหนึ่ง ๆ ศูนย์ข้อมูลและระบบอื่น ๆ ที่เกี่ยวข้องกับการถลุงเหรียญเงินดิจิทัลที่เข้าไปตั้งอยู่ในไอซ์แลนด์ใช้พลังงานไฟฟ้ามากกว่าประชาชนในประเทศรวมกันทั้งหมดเสียอีก!
สถานการณ์ด้านพลังงานดังกล่าว อาจก่อให้เกิดปัญหาหากประเทศไอซ์แลนด์ไม่สามารถผลิตไฟฟ้าได้เพียงพอกับความต้องการของประชาชนในประเทศและอุตสาหกรรมถลุงเหรียญเงินดิจิทัล โดยเฉพาะอย่างยิ่งเมื่อคำนึงว่า จะมีการตั้งศูนย์ข้อมูลใหม่ ๆ ในไอซ์แลนด์อีกหลายแห่งในปีนี้ โดยที่ผ่านมา รัฐบาลไอซ์แลนด์สนับสนุนและส่งเสริมให้มีการตั้งอุตสาหกรรมดังกล่าวในประเทศ เพราะเหตุผลด้านการจ้างงานและการถ่ายโอนเทคโนโลยีระดับสูง โดยการออกมาตรการทางภาษีที่เอื้อต่อการลงทุน ทั้งภาษีเงินได้ส่วนบุคคลของคนต่างด้าว และภาษีบริษัท
อย่างไรก็ตาม ขณะนี้รัฐบาลไอซ์แลนด์เริ่มทบทวนมาตรการทางภาษีดังกล่าวแล้ว เนื่องจากความไม่มั่นคงทางพลังงานซึ่งเป็นผลกระทบจากระบบเงินดิจิทัลเริ่มสร้างความกังวลเพิ่มมากขึ้นเรื่อย ๆ
4.ความ (ไม่) ปลอดภัยของข้อมูลส่วนบุคคล หากท่านผู้อ่านย้อนไปถึงบทความในตอนแรกที่ได้อธิบายเกี่ยวกับจุดเริ่มต้นของการสร้างระบบการเงินดิจิทัลให้เป็นทางเลือกใหม่ของประชาชน แข่งกับระบบการเงินกระแสหลักที่มีระบบธนาคารเป็นศูนย์กลาง และสถาบันการเงินขนาดใหญ่มีความเสี่ยงต่อการถูกโจรกรรมทางการเงิน เพราะระบบการรวมศูนย์ข้อมูล ดังที่ได้กล่าวไปแล้วในตอนแรก ปัญหาการโจรกรรมทางการเงินนี้เองเป็นปัจจัยสำคัญประการหนึ่งที่นำไปสู่การสร้างระบบการเงินดิจิทัล
อย่างไรก็ดี พึงระลึกไว้ด้วยว่า ระบบการเงินดิจิทัลเองก็มีความเสี่ยงต่อการถูกโจรกรรมข้อมูลทางไซเบอร์เช่นกัน
สาเหตุมาจากการเขียนโปรแกรมคอมพิวเตอร์แบบเปิด (open source) ที่กำหนดให้สมาชิกในระบบทุกคนมีหน้าที่ต้องเปิดเผยข้อมูลทั้งหมดเกี่ยวกับปัญหาของโครงสร้างและการทำงานของระบบ รวมถึงวิธีการแก้ไข แนวทางการทำงานที่เปิดเผยข้อมูลเชิงโครงสร้างเช่นนี้เองทำให้ผู้ไม่หวังดีแสวงหาประโยชน์จากช่วงเวลาที่มีการรายงานข้อบกพร่องของระบบที่ยังไม่มีทางแก้ไข
นอกจากนี้ จุดอ่อนของระบบการเงินดิจิทัลอีกประการหนึ่งคือตลาดการซื้อขายเงินดิจิทัล (cryptocurrency exchange) ที่ยังคงมีลักษณะรวมศูนย์ จึงเป็นที่หมายปองของบรรดานักโจรกรรมและถูกคุกคามทางไซเบอร์อยู่บ่อยครั้ง
ตัวอย่างของการโจรกรรมข้อมูลเงินดิจิทัลมีมากขึ้นเรื่อย ๆ โดยเมื่อกลางเดือนธันวาคม ปี 2560 ที่ผ่านมา บริษัท Yapian Youbit ซึ่งเป็นผู้ให้บริการตลาดรองซื้อขายเหรียญเงินดิจิทัล สัญชาติเกาหลีใต้ ประกาศล้มละลาย โดยมีสาเหตุมาจากการที่ระบบคอมพิวเตอร์ของบริษัทถูกแฮกข้อมูล โดยอาชญากรกวาดข้อมูลและเงินดิจิทัลไปกว่า 17 เปอร์เซ็นต์ของจำนวนเงินดิจิทัลทั้งหมดของบริษัท โดยทางบริษัทสัญญาจะจ่ายเงินคืนให้ลูกค้าไม่เกิน 3 ใน 4 ส่วนของทรัพย์สินที่ลูกค้าฝากไว้ในระบบ
นอกจากนี้ ยังมีคดีระดับ “high profile” ที่น่าสนใจในประเทศที่เรียกได้ว่าเป็นศูนย์กลางของเทคโนโลยีการเงินดิจิทัลอีกประเทศหนึ่งคือประเทศญี่ปุ่น บริษัทดูแลตลาดซื้อขายเงินดิจิทัลขนาดใหญ่ชื่อ Coincheck รายงานต่อองค์กรกำกับดูแลว่า บริษัทถูกโจรกรรมข้อมูล โดยอาชญากรได้ขโมยเหรียญเงินดิจิทัลไปรวมมูลค่ากว่า 530 ล้านดอลลาร์สหรัฐ (หรือคิดเป็นประมาณหนึ่งหมื่นสองพันล้านบาท) หลังจากที่ข่าวการโจรกรรมได้ถูกเผยแพร่ออกสู่สาธารณะ นักลงทุนต่างพากันถอนเงินออกจากตลาดซื้อขาย Coincheck เป็นจำนวนกว่า 30 ล้านดอลลาร์สหรัฐ หรือประมาณเกือบหนึ่งพันล้านบาท ด้วยเหตุนี้เอง องค์กรกำกับดูแลในประเทศญี่ปุ่นและเกาหลีใต้จึงต้องเร่งออกมาตรการเพื่อป้องกันปัญหาการโจรกรรมที่อาจเกิดขึ้นอีก โดยกองพัฒนากฎหมายจะนำเสนอและวิเคราะห์เชิงเปรียบเทียบวิธีการกำกับดูแลระบบการเงินดิจิทัลของประเทศต่าง ๆ ในโอกาสต่อไป
5.ความไม่แน่นอนของเทคโนโลยีที่ยังไม่นิ่ง สุดท้ายแต่ไม่ท้ายสุด แม้ว่าระบบการเชื่อมโยงข้อมูลข่าวสารแบบกระจายส่วน หรือ P2P system ซึ่งเป็นเทคโนโลยีพื้นฐานของเงินดิจิทัลในปัจจุบันจะไม่ใช่เรื่องใหม่ เนื่องจากเป็นระบบที่เริ่มใช้มาตั้งแต่ปี พ.ศ. 2542 หรือเมื่อ 19 ปีที่แล้ว แต่การนำเทคโนโลยีดังกล่าวมาประยุกต์ใช้กับระบบการเงินดิจิทัลในยุคนี้ยังคงต้องพัฒนาอยู่เรื่อย ๆ ทำให้แนวทางการลงทุนของนักลงทุนทั้งรายใหญ่และรายย่อยยังเป็นเรื่องที่ไม่มีข้อสรุป และเปลี่ยนแปลงอยู่ตลอดเวลา
นอกเหนือจากความปลอดภัยของตลาดซื้อขายเงินดิจิทัลแล้ว ความไม่แน่นอนทางเทคโนโลยีโดยเฉพาะอย่างยิ่งในส่วนที่เกี่ยวกับโครงสร้างและระบบการทำงานในภาพรวม และความไม่แน่นอนในพฤติกรรมการลงทุนและการเก็งกำไรของนักลงทุน เป็นความท้าทายของรัฐและองค์กรกำกับดูแลที่จะต้องติดตามความเคลื่อนไหวของระบบการเงินดิจิทัลอย่างใกล้ชิดตลอดเวลา
มีสองประเด็นที่ควรต้องนำมาพิจารณา ในการกำหนดแนวทางและออกมาตรการกำกับดูแลระบบเงินดิจิทัล โดยใน ประเด็นแรก อย่างที่ทราบกันดีว่า ในปัจจุบันมีการใช้ทรัพยากรจำนวนมากในการถลุงเหรียญอย่างน่าเป็นห่วง จึงมีผู้เสนอให้เปลี่ยนระบบการผลิตตัวต่อในสายรหัส จากระบบ proof of work ซึ่งให้รางวัล (เหรียญเงินดิจิทัล) แก่นักถลุงที่สามารถแก้โจทย์ได้ ไปสู่ระบบที่เรียกว่า proof of stake ซึ่งระบบจะเป็นผู้เลือกนักต่อตัวต่อ (forger) โดยดูจากจำนวนเหรียญและประสิทธิภาพของการประมวลผลของเครื่องคอมพิวเตอร์ของสมาชิกที่เสนอตัวต่อนั้น แน่นอนว่า ทั้งสองระบบต่างมีข้อดีและข้อเสียแตกต่างกันไป
แต่ปัจจัยสำคัญคือ แต่ละระบบจะสร้างโครงสร้างแรงจูงใจและพฤติกรรม (incentive structure) ของนักลงทุนที่แตกต่างกันอย่างสิ้นเชิง ซึ่งอาจส่งผลกระทบในทางบวกหรือทางลบก็ได้
ประเด็นที่สอง คือ ผลิตภัณฑ์ทางการเงินรูปแบบใหม่ที่จะทยอยออกมาเพื่อรองรับการเจริญเติบโตของตลาดลำดับรองที่ซื้อขายเงินดิจิทัล โดยเฉพาะผลิตภัณฑ์ทางการเงินในรูปอนุพันธ์ (derivative) หรือสังเคราะห์ (synthetic) ซึ่งใช้ราคาเงินดิจิทัลเป็นฐานในการกำหนดราคา แม้ว่าในปัจจุบัน ประเทศไทยยังไม่ประสบปัญหาเหล่านี้ แต่ก็ไม่ได้แปลว่าเราไม่จำเป็นต้องนำเรื่องเหล่านี้มาขบคิด หากเงินดิจิทัลยังสามารถรักษาระดับการเติบโตในระดับนี้ต่อไปได้เรื่อย ๆ สิ่งที่คาดการณ์กันไว้ในวันนี้ก็อาจเป็นจริงขึ้นมาได้ในอนาคตอันใกล้ทั้งห้าตอนที่ผ่านมาเป็นการปูพื้นเกี่ยวกับเทคโนโลยีพื้นฐาน การทำงาน โครงสร้าง ปัญหาของเงินดิจิทัล และผลกระทบต่อระบบการเงินหลักและสังคมโดยรวม ตอนต่อไป ผู้เขียนขอนำเสนอ
ข้อมูลเบื้องต้นเกี่ยวกับการประกอบกิจการต่าง ๆ เกี่ยวกับเงินดิจิทัลและทรัพย์สินดิจิทัลรูปแบบอื่น ๆ โดยเฉพาะธุรกิจที่เกี่ยวข้องกับการซื้อขายแลกเปลี่ยนเงินดิจิทัลเพื่อการเก็งกำไร รวมทั้งการออกโทเคนดิจิทัล (digital token) เพื่อการระดมทุนหรือประโยชน์อื่นใด ซึ่งน่าจะเป็นประเด็นที่อยู่ในความสนใจของใครหลาย ๆ คนครับ