
ถอดบทเรียน ‘ซีรีส์เกาหลี’ ยุคสตรีมมิ่ง ทำไมโตระดับโลก แต่ ‘ในบ้าน’ เริ่มอ่อนแอ ?

การเข้ามาของแพลตฟอร์มสตรีมมิ่ง (OTT) เปลี่ยนแลนด์สเคปของอุตสาหกรรมสื่อและความบันเทิงไทยไปหลายด้าน แม้ด้านหนึ่งจะช่วยเปิดพื้นที่ให้กลุ่มผู้ผลิตคอนเทนต์ได้ “ปล่อยของ” รังสรรค์เนื้อหาที่ลึกซึ้ง และเข้มข้นมากขึ้น แต่อีกด้านกลับเป็นคลื่นดิสรัปต์ลูกใหญ่ที่สาดซัดกลุ่มผู้เล่นเดิมไม่หยุด โดยเฉพาะผู้ให้บริการทีวีดิจิทัลที่ต้อง “หนีตาย” จากรายได้ที่หดหาย และความนิยมของผู้ชมที่ลดน้อยลง
อย่างไรก็ดี สิ่งนี้ไม่ได้เกิดขึ้นแค่ในประเทศไทย แต่ในประเทศที่อุตสาหกรรมคอนเทนต์เข้มแข็งมาก ๆ อย่าง “เกาหลีใต้” ก็ประสบปัญหา “อธิปไตยความบันเทิง” สั่นคลอนไม่แพ้กัน ส่งผลให้อีโคซิสเต็มของสื่อท้องถิ่นกำลังอ่อนแอลงเรื่อย ๆ
พลังแห่ง K-Content
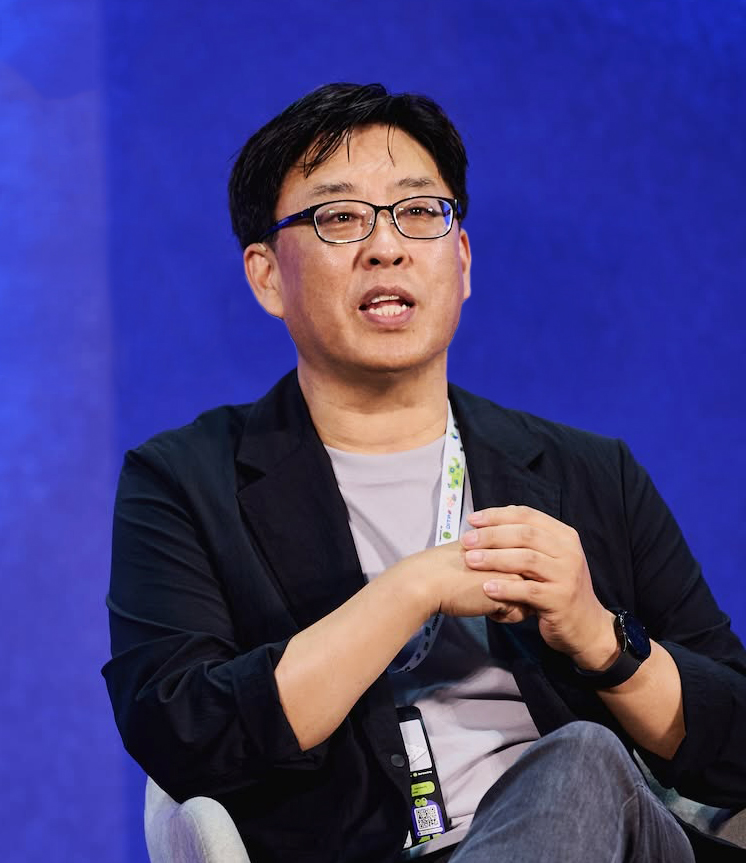
ในงาน Thailand Content Market 2026 เมื่อเร็ว ๆ นี้ (21 ก.ค. 2569) “โจ ยองชิน” นักวิจัยอิสระด้านความบันเทิงของเกาหลีใต้ และผู้เขียนหนังสือ After Netflix เล่าถึงความแข็งแกร่งของ “K-Content” โดยระบุว่า อุตสาหกรรมคอนเทนต์ (Hallyu Industry) สร้างอิมแพ็กต์ทางเศรษฐกิจมหาศาล จากเม็ดเงินที่ได้มาจากการส่งออกคอนเทนต์ 100 ล้านดอลลาร์สหรัฐ (3.3 พันล้านบาท) สามารถสร้างมูลค่าในอุตสาหกรรมได้ถึง 170 ล้านดอลลาร์สหรัฐ (5.7 พันล้านบาท)
ไม่ใช่เท่านั้นยังสร้างมูลค่าเพิ่มให้อุตสาหกรรมอื่น ๆ ที่เกี่ยวข้อง เช่น อาหาร และเครื่องสำอาง จากเม็ดเงินที่ใช้ในการส่งออกสิ่งเหล่านี้ 202 ล้านดอลลาร์สหรัฐ (6.7 พันล้านบาท) แปรเป็นเงินกลับมาอีก 400 ล้านดอลลาร์สหรัฐ (1.3 หมื่นล้านบาท) เท่ากับว่าการส่งออกคอนเทนต์เพียงอย่างเดียวช่วยสร้างมูลค่าทางเศรษฐกิจในเกาหลีใต้มากถึง 570 ล้านดอลลาร์สหรัฐ (1.9 หมื่นล้านบาท) และเกิดการจ้างงานหลายพันตำแหน่งด้วย
และเมื่อพิจารณาอัตราความสำเร็จ (Hit Rate) บน “เน็ตฟลิกซ์” (Netflix) ถือว่าสูงมาก เพราะเป็นฐานคอนเทนต์ที่มีการรับชมสูงสุดอันดับ 2 ของโลก รองจากคอนเทนต์ของฝั่งสหรัฐเท่านั้น ที่สำคัญในครึ่งปีแรก ปี 2026 อัตราส่วนของซีรีส์ใหม่ที่สามารถเจาะเข้าสู่ Top 10 ของโลกได้ยังมีสัดส่วนสูงถึง 45% (10 ใน 22 เรื่อง) กลายเป็นจุดที่สะท้อนว่าคอนเทนต์ของเกาหลีใต้มีศักยภาพในการลงทุนสูง
“สำนักข่าวต่างประเทศวิเคราะห์ว่าความสำเร็จเหล่านี้มาจากโครงสร้างพื้นฐานทางวัฒนธรรมที่แข็งแกร่งตั้งแต่ช่วงวิกฤตเศรษฐกิจปี 1997 รวมถึงการนำประเด็นทางสังคมที่ละเอียดอ่อน เช่น ความเหลื่อมล้ำและชนชั้น มาผสมผสานเข้ากับบทละครได้อย่างลงตัว”
จุดเปลี่ยนพึ่งพา “แพลตฟอร์ม”
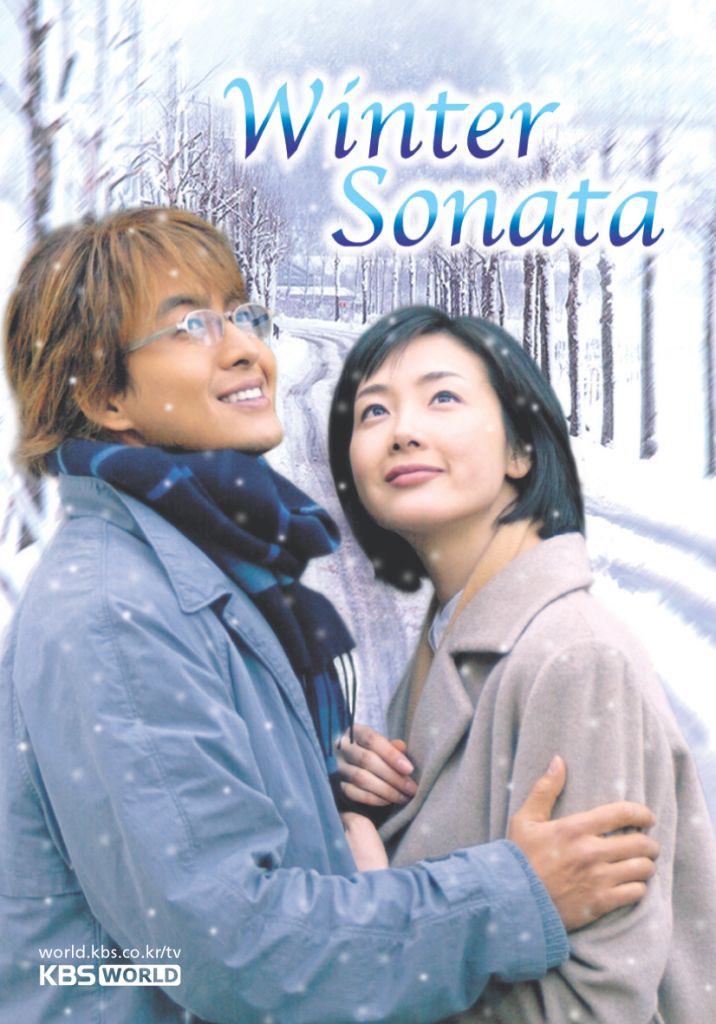
“โจ” ยังฉายภาพถึงความเป็นไปในอุตสาหกรรมตลอด 30 ปีที่ผ่านมาด้วยว่า อุตสาหกรรมความบันเทิงของเกาหลีใต้เริ่มต้นขึ้นในปี 1995 จากการมีระบบเคเบิลทีวี และเริ่มส่งออกซีรีส์เรื่องแรกไปยังต่างประเทศในปี 1997 จนเข้าสู่ปี 2003 สามารถตีตลาดญี่ปุ่นได้สำเร็จจากความนิยมของซีรีส์เรื่อง “เพลงรักในสายลมหนาว” (Winter Sonata) ที่นำแสดงโดย “แบยองจุน-ชเวจีอู”
ต่อมาในปี 2008-2011 เป็นช่วงที่ผู้ให้บริการโทรคมนาคมเข้าสู่ธุรกิจ IPTV มีช่องโทรทัศน์เกิดใหม่ถึง 4 ช่อง ขณะที่ในปี 2012 ตลาดญี่ปุ่นที่กำลังเติบโตอย่างดีมีเหตุต้องหยุดชะงักจากกรณีข้อพิพาททางดินแดน “เกาะด็อกโด” แต่ความสำเร็จของ “The Heirs” ที่นำแสดงโดย “ลีมินโฮ-ปาร์กชินฮเย” ในปี 2013 ช่วยเปิดตลาดในจีนแทน
จนล่วงเลยมาถึงปี 2016 เป็นยุคที่ “Global Platform” เริ่มต้นขึ้น เมื่อ “เน็ตฟลิกซ์” เข้ามาทำตลาดในเกาหลีใต้พอดี จวบจนปี 2017 จีน และเกาหลีใต้เกิดความขัดแย้งกันเรื่องการติดตั้งระบบป้องกันขีปนาวุธ THAAD ของสหรัฐ ซึ่งจีนมองว่าเป็นภัยต่อความมั่นคง ทำให้การทำตลาดของอุตสาหกรรมคอนเทนต์ และความบันเทิงในจีนพลอยสะดุดไปด้วย
เมื่อตลาดญี่ปุ่น และจีน ซึ่งเคยเป็นตลาดหลักในการส่งออกคอนเทนต์ “ปิดตาย” นั่นยิ่งทำให้ “เน็ตฟลิกซ์” ถูกยกระดับความสำคัญในฐานะ “ทางรอดเดียว” ของการหารายได้ในต่างประเทศ กระทั่งโลกเข้าสู่โควิด-19 ยิ่งตอกย้ำความสำคัญของแพลตฟอร์มสตรีมมิ่ง กลายเป็นแหล่งรายได้หลักของอุตสาหกรรมคอนเทนต์เกาหลีใต้ไปแล้ว
“เดิมทีเน็ตฟลิกซ์มองคอนเทนต์เกาหลีเป็นเพียงเครื่องมือในการหาผู้ใช้งานในเอเชีย แต่ความสำเร็จระดับโลกของ Squid Game ที่คาดว่าสร้างรายได้กว่า 900 ล้านดอลลาร์สหรัฐ (3 หมื่นล้านบาท) จากทุนผลิตเพียง 21.4 ล้านดอลลาร์สหรัฐ (718 ล้านบาท) ทำให้เน็ตฟลิกซ์ตัดสินใจทุ่มงบฯ สูงถึง 2.5 พันล้านดอลลาร์สหรัฐ (8.3 หมื่นล้านบาท) ภายใต้สัญญา 4 ปี เพื่อลงทุนในคอนเทนต์เกาหลีเพิ่มเติม เนื่องจากเห็นว่าต้นทุนถูกกว่างานของฝั่งสหรัฐหรืออังกฤษ แต่สามารถเข้าถึงผู้ชมได้ทั่วโลกไม่แพ้กัน”
3 รูปแบบโมเดลรายได้
สำหรับโมเดลการหารายได้ของผู้ผลิตคอนเทนต์เกาหลีในยุคแพลตฟอร์มสตรีมมิ่ง แบ่งเป็น 3 รูปแบบ ได้แก่ 1.การผลิตเป็น Netflix Original มีอัตราการคืนทุน (Cost Recovery Rate) อยู่ที่ 100-115% ผู้ผลิตจะได้รับทุนคืนเต็มจำนวนพร้อมกับกำไรแน่นอน ซึ่งในช่วงเริ่มต้น (ปี 2016) เคยมีอัตรากำไรสูงถึงเกือบ 30% แต่ปัจจุบันลดลงมาเหลือเฉลี่ยประมาณ 10%
แน่นอนว่ากลุ่มผู้ผลิตชอบแนวทางนี้ เพราะช่วยขจัดความเสี่ยงทางการเงินไปอย่างสิ้นเชิง และไม่ต้องกังวลเรื่องการขาดทุน โดยมีการประมาณการว่าต้นทุนการผลิตซีรีส์แต่ละตอนในปัจจุบันสูงถึง 2 ล้านดอลลาร์สหรัฐ (67 ล้านบาท) ถ้าต้องการผลิตซีรีส์ 10 ตอน เท่ากับว่าต้องใช้เงินถึง 20 ล้านดอลลาร์สหรัฐ (670 ล้านบาท) เลยทีเดียว
“เหตุผลที่ผู้ผลิตคอนเทนต์ต้องการร่วมงานกับเน็ตฟลิกซ์ไม่ใช่เรื่องเงินทุนอย่างเดียว แต่แพลตฟอร์มมีฐานผู้ชมที่กว้างมาก รวมถึงยังเปิดกว้างเรื่องไอเดีย และประเภทคอนเทนต์ อะไรที่ Broadcaster หรือสถานีโทรทัศน์ไม่ให้ทำ และมองว่าเฉพาะกลุ่ม (Niche) เกินไป ก็นำมาเสนอให้แพลตฟอร์มได้หมด”
โมเดลที่ 2.การผลิตให้สถานีโทรทัศน์ แล้วค่อยกระจายคอนเทนต์ไปที่แพลตฟอร์ม OTT ในประเทศ (TVING หรือ WAVVE) และในภูมิภาค (Viu หรือ TrueID) มักเกิดขึ้นหลังผู้ผลิตยื่นข้อเสนอให้เน็ตฟลิกซ์แล้วโดนปฏิเสธ จึงต้องร่วมงานกับสถานีโทรทัศน์หรือแพลตฟอร์มในประเทศ ซึ่งมักจ่ายค่าผลิตให้เพียง 30% ต้นทุนอีก 70% ที่เหลือผู้ผลิตต้องดิ้นรนหาทางชดเชยเอง เช่น การใส่โฆษณาแฝง (Product Placement) หรือการเร่ขายลิขสิทธิ์ในต่างประเทศ
และ 3.การผลิตร่วมกับสถานีโทรทัศน์ พร้อมขายสิทธิ์เผยแพร่ทั่วโลกแบบเอ็กซ์คลูซีฟให้เน็ตฟลิกซ์ เป็นโมเดลลูกผสมระหว่างรูปแบบที่ 1 และ 2 มีอัตราการคืนทุนอยู่ที่ 80-100%
วิกฤต “วงจรอุบาทว์”
อย่างไรก็ตาม การเข้ามามีอิทธิพลของแพลตฟอร์มระดับโลกไม่ได้มีแต่ด้านที่สวยงาม เพราะอุตสาหกรรมคอนเทนต์เกาหลีกำลังเจอปัญหา “ทางสองแพร่ง” แม้ในสายตาชาวโลกจะมองว่าอยู่ใน “ยุคทอง” ที่ซีรีส์หลายเรื่องประสบความสำเร็จอย่างมาก แต่ตลาดในประเทศกลับกำลังเดินเข้าสู่ช่วง “เปราะบาง” และสถานีโทรทัศน์ก็เริ่มอ่อนแอลงเรื่อย ๆ เมื่อผู้ชมย้ายไปรับชมคอนเทนต์บนแพลตฟอร์ม ทั้งเรตติ้งและรายได้โฆษณาของสถานีโทรทัศน์ในประเทศก็จะตก ทำให้ขาดงบฯ สนับสนุนในการผลิตซีรีส์
“ทาเลนต์ในวงการ และนักแสดงหันไปร่วมงานกับแพลตฟอร์มแทน เพราะรู้สึกว่ามีหลักประกันความก้าวหน้าในอาชีพ และการเติบโตระดับโลก ส่งผลให้แพลตฟอร์มมีสิทธิขาดในการตัดสินใจซื้อคอนเทนต์มากขึ้นเรื่อย ๆ สิ่งเหล่านี้เกิดวนไปเป็นวงจรอุบาทว์ที่หาทางออกได้ยาก”
หากดูในแง่จำนวนซีรีส์ที่ออนแอร์บนช่องโทรทัศน์อย่างเดียว จะเห็นว่ามีจำนวนน้อยลงเรื่อย ๆ จากที่ในปี 2018 แตะระดับสูงสุดถึง 111 เรื่อง แต่ในปี 2019-2023 ลดระดับมาอยู่ที่ 70-100 เรื่อง จนปี 2024 ทำสถิติต่ำสุดที่ 61 เรื่อง นับเป็นสัญญาณที่สะท้อนถึงการพึ่งพาแพลตฟอร์มอย่างหลีกเลี่ยงไม่ได้ และความเสี่ยงที่จะสูญเสียอธิปไตย IP มากขึ้น
“กับดัก” จากแพลตฟอร์ม
“โจ” พูดถึงผลกระทบจากการสูญเสียอธิปไตย IP ว่า เป็น “กับดัก” เพราะการที่แพลตฟอร์มระดับโลกเข้ามาสนับสนุนงบฯ การสร้างจำนวนมาก แต่ยึดครอง IP ไปทั้งหมด 100% ส่งผลให้อีโคซิสเต็มคอนเทนต์ “เปราะบาง” และขาดการลงทุนเมื่อแพลตฟอร์มเหล่านี้เริ่มชะลอการใช้จ่าย
ที่ผ่านมาผู้ผลิตหันไปไล่ตามผลกำไรระยะสั้นจากแพลตฟอร์มใหญ่ ทำให้อำนาจในการตัดสินใจผลิตคอนเทนต์ไม่ได้ขึ้นอยู่กับบริษัทผู้สร้างในประเทศอีกต่อไป แต่กลายเป็นว่าผู้สร้างต้องปรับเปลี่ยนบท รูปแบบ และกระบวนการทุกอย่างตามข้อกำหนด หรือความต้องการของแพลตฟอร์ม
“ในยุคแรกแพลตฟอร์มยังมีตัวเลือกน้อย ระยะเวลารอการตัดสินใจซื้อจึงสั้น แต่เมื่อตลาดบูมผู้ผลิตทุกคนวิ่งเข้าหาแพลตฟอร์ม ทำให้ระยะเวลาในการรอคอยนานขึ้นมาก ปัจจุบันมีซีรีส์มากกว่า 100 เรื่องที่โดนระงับการออกอากาศ เนื่องจากไม่มีผู้ซื้อ ขณะที่ผู้ผลิตบางรายต้องยอมเจ็บตัว ขายในราคาเพียง 20% ของทุนสร้างจริง เพื่อให้ผลงานได้ออกฉาย แต่ท้ายที่สุดก็ไม่มีเงินมาลงทุนทำเรื่องใหม่ ๆ ผู้ผลิตเหล่านั้นจึงค่อย ๆ ล้มหายตายจากไปในที่สุด”
“โจ” แนะนำว่า ผู้ผลิตจำเป็นต้องพยากรณ์ตลาดอย่างถี่ถ้วน และต้องควบคุมงบฯ การผลิตคอนเทนต์ไม่ให้เกินกว่าระดับที่บริษัทตนเองจะแบกรับความเสี่ยงได้ เพื่อไม่ให้เกิดการฝากความหวังไว้ที่แพลตฟอร์มระดับโลกเพียงอย่างเดียว รวมถึงใช้ประโยชน์จาก IP ให้คุ้มค่า มองโมเดลในการสร้างรายได้อย่างหลากหลาย เช่น การผลิตสินค้าที่ระลึก แม้จะยังเป็นรายได้ส่วนน้อยแต่ก็เป็นโอกาสที่ไม่ควรมองข้าม
“การแข่งขันในอุตสาหกรรมในยุคนี้รุนแรงมาก ต้องยอมรับว่าหลายประเทศในเอเชีย โดยเฉพาะไทยมีการพัฒนาคุณภาพคอนเทนต์สูงขึ้นเรื่อย ๆ ทำให้สามารถเอาชนะคอนเทนต์เกาหลีสำหรับตลาดในบ้านได้ สะท้อนถึงความท้าทายในการทำตลาดระดับภูมิภาคของคอนเทนต์เกาหลี ที่ไม่มีอะไรง่ายเหมือนในอดีตอีกแล้ว”