
เดิมพันใหม่ธุรกิจประกันไทยนายกสมาคมเปิดใจรับมือ ‘ภัยพิบัติ’
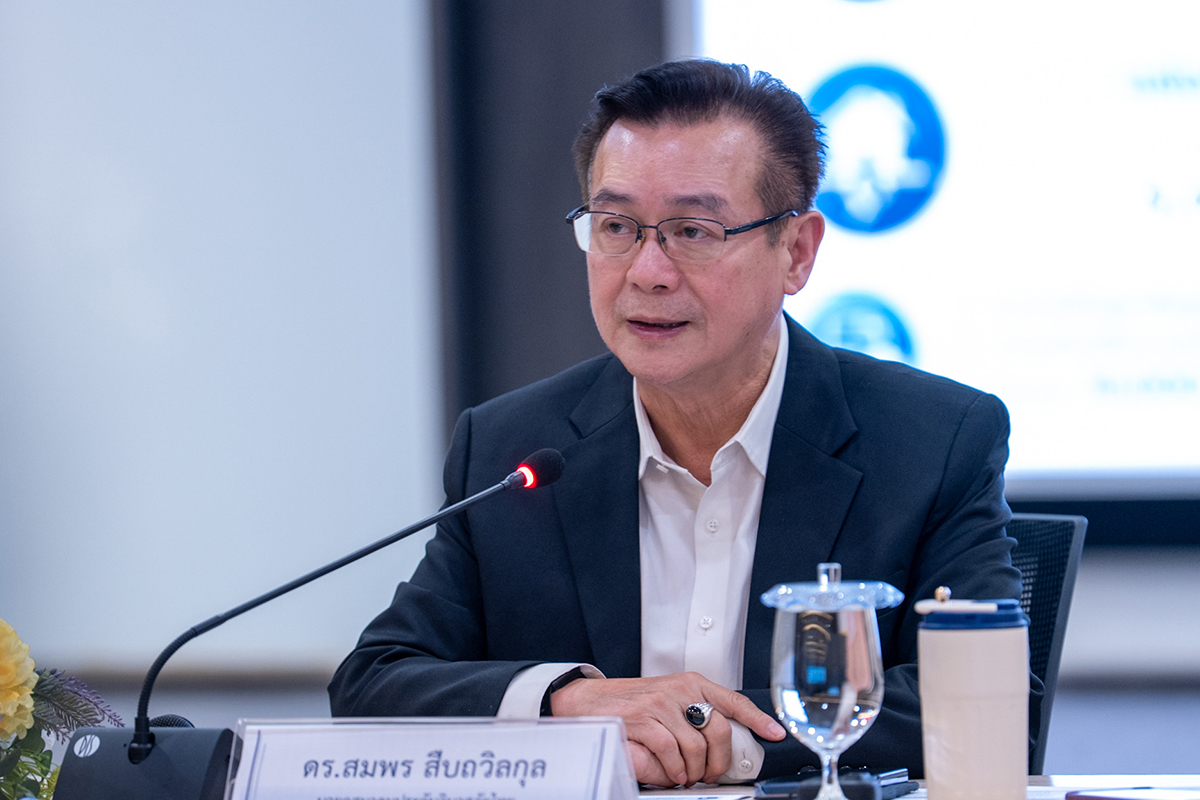
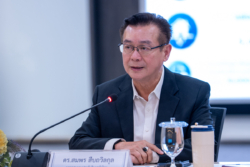
“พูดตรง ๆ มาทีเดียวแรง ๆ ไม่กลัว เท่ากับมาหลายรอบ ทีละหน่อย” เป็นประโยคสั้น ๆ จาก “ดร.สมพร สืบถวิลกุล” นายกสมาคมประกันวินาศภัยไทย สะท้อนมุมมองของธุรกิจประกันภัยต่อสถานการณ์ภัยพิบัติ ที่เพิ่งเข้าไปรับโจทย์ใหญ่จากรัฐบาลมา ซึ่งขณะนี้ “ระบบประกันภัยพิบัติแห่งชาติ” ได้เริ่มแล้ว ตั้งแต่วันที่ 1 ต.ค. 2569 โดยรัฐบาลซื้อเบี้ยประกันให้กับประชาชนคนไทยทั้งประเทศราว 30 ล้านครัวเรือน รวม 15,500 ล้านบาท คุ้มครอง 3 ภัยหลัก คือ น้ำท่วม วาตภัย และแผ่นดินไหว คิดเป็นมูลค่าความคุ้มครองราว 75,000 ล้านบาท
รัฐดึงประกันเยียวยาภัยพิบัติ
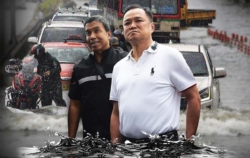
โดย “ดร.สมพร” เล่าที่มาที่ไปว่า ที่ผ่านมาทุกครั้งเมื่อเกิดภัยพิบัติรัฐบาลต้องจัดสรรงบประมาณเข้ามาช่วยเหลือประชาชน โดยเฉลี่ยแต่ละปีประมาณ 20,000-30,000 ล้านบาท ขณะที่ปี 2554 ที่เกิดภัยขนาดใหญ่อาจขึ้นไปถึง 50,000-60,000 ล้านบาท ซึ่งการประกันภัยพิบัติครั้งนี้ดึงระบบประกันภัยเข้ามารับความเสี่ยงบางส่วนไว้ล่วงหน้า
“พูดง่าย ๆ คือ แทนที่รัฐจะรับความเสี่ยงทั้งหมดไว้เอง ก็ใช้ระบบประกันภัยเข้ามาช่วยรับภาระบางส่วนล่วงหน้า ขณะเดียวกันบริษัทประกันภัยไทยที่เข้าร่วมโครงการก็ไม่ได้ต้องแบกรับความเสี่ยงทั้งหมดไว้เพียงลำพัง เพราะมีการกระจายความเสี่ยงส่วนหนึ่งต่อไปยังบริษัทรับประกันภัยต่อ (Reinsurance) ในต่างประเทศ คือไม่มีบริษัทประกันภัยไหนรับประกันมาแล้วเก็บความเสี่ยงกอดไว้คนเดียว ทุกบริษัทมีระบบบริหารความเสี่ยง และโครงการนี้ก็เหมือนกัน”
โดยความเสียหายในชั้นแรกไม่เกิน 5,000 ล้านบาท จะเป็นส่วนที่ระบบประกันภัยในประเทศรับไว้ ส่วนที่เกิน 5,000 ล้านบาทไปจนถึงวงเงินสูงสุด 75,000 ล้านบาท มีการซื้อประกันภัยต่อ นั่นหมายความว่า หากเกิดภัยขนาดใหญ่ความเสียหายส่วนหนึ่งจะถูกกระจายออกไปยังตลาดประกันภัยต่อต่างประเทศ ไม่ได้กองอยู่บนงบดุลของบริษัทประกันไทยเพียงอย่างเดียว
จำกัดความคุ้มครอง “ตัวบ้าน”
“ดร.สมพร” กล่าวว่า เป้าหมาย 30 ล้านหลังคาเรือนที่จะได้รับการประกันภัย จะยึดนิยามคำว่า “บ้าน” ตามหลักตามกฎหมายทะเบียนราษฎร แต่หัวใจสำคัญคือ ต้องเป็น “สถานที่ที่มีการอยู่อาศัยเป็นประจำจริง” บ้านที่มีบ้านเลขที่ และมีคนอยู่อาศัยเป็นประจำจะอยู่ในข่าย ขณะที่บ้านซึ่งมีสภาพเป็นที่อยู่อาศัย แต่ยังไม่มีบ้านเลขที่ก็ไม่ได้ถูกทิ้ง เพราะกระทรวงมหาดไทยได้สำรวจและขึ้นบัญชีไว้แล้วกว่า 400,000 หลัง
“การมีบ้านเลขที่อย่างเดียวไม่ได้เป็นตั๋วผ่านอัตโนมัติ หากสถานที่นั้นไม่ได้ใช้เป็นบ้านอยู่อาศัยเป็นประจำ หรือถูกใช้เป็นโรงงาน สถานประกอบการ หรือวัด ก็ไม่เข้าเงื่อนไข ส่วนคอนโดมิเนียมก็เช่นเดียวกัน หากแต่ละห้องมีบ้านเลขที่แยกกัน ห้องชุดนั้นสามารถนับเป็นบ้านและได้รับความคุ้มครองตามเงื่อนไขได้ ส่วนกรณีคนหนึ่งมีบ้านหลายหลัง หรือมีบ้านที่ปล่อยเช่า หลักไม่ได้ดูว่าคนหนึ่งคนมีสิทธิแค่บ้านเดียว แต่ดูเป็นรายหลังคาเรือน หากบ้านแต่ละหลังมีการอยู่อาศัยเป็นประจำและเข้าเงื่อนไข ก็สามารถแจ้งความเสียหายแยกกันได้”
สิ่งที่อยากให้ประชาชนเข้าใจให้ตรงกัน คือ “ประกันบ้าน” ไม่ได้หมายถึงทุกอย่างที่อยู่ใต้หลังคา จะได้รับความคุ้มครองไปด้วย เพราะสิ่งที่คุ้มครองคือ “สิ่งปลูกสร้าง” และสิ่งที่ติดตรึงเป็นส่วนหนึ่งของบ้าน เช่น ตู้บิลต์อิน เฟอร์นิเจอร์ที่ยึดติดกับผนัง วอลเปเปอร์ หรือส่วนประกอบอื่นที่ติดตั้งถาวรกับอาคาร ส่วนเฟอร์นิเจอร์ลอยตัว เครื่องใช้ไฟฟ้า เครื่องใช้ส่วนตัว ต้นไม้ รวมถึงรั้วบ้าน ไม่อยู่ในความคุ้มครอง
อีกตัวเลขที่อาจทำให้เกิดความเข้าใจคลาดเคลื่อน ก็คือ วงเงินคุ้มครองสูงสุด 100,000 บาทต่อหลัง นั่นคือ “เพดาน” ความคุ้มครอง ไม่ใช่จำนวนเงินเหมาจ่ายให้ทุกบ้าน โดยเงื่อนไขแรก คือ ต้องเป็นความเสียหายจากน้ำท่วม พายุ และแผ่นดินไหว และพื้นที่ต้องได้รับการประกาศเป็นเขตภัยพิบัติ จากนั้นจึงพิจารณาว่าบ้านได้รับความเสียหายจริงมากน้อยแค่ไหน
กรณีน้ำท่วม หากเข้าเงื่อนไขจะมีการจ่ายค่าเสียหายเบื้องต้น 10,000 บาทก่อน เพื่อให้ประชาชนมีเงินสำหรับบรรเทาความเดือดร้อนโดยไม่ต้องรอให้การประเมินความเสียหายทั้งหมดเสร็จ จากนั้นจึงคำนวณความเสียหายจริงและจ่ายส่วนเพิ่มเติม โดยรวมแล้วไม่เกิน 100,000 บาท ซึ่งหากจ่าย 10,000 บาทแรกไปแล้ว แต่สุดท้ายพบว่าบ้านเสียหายจริงเพียง 5,000 บาท บริษัทประกันจะไม่ตามเรียกเงินที่จ่ายไปเกินกลับคืน
“จ่ายแล้วจ่ายเลย เพราะเงิน 10,000 บาทแรกเป็นค่าเสียหายเบื้องต้น เพื่อให้ประชาชนได้รับความช่วยเหลือก่อน”
สำหรับวาตภัยและแผ่นดินไหว ค่าเสียหายเบื้องต้นอยู่ที่ 5,000 บาท ก่อนเข้าสู่กระบวนการประเมินความเสียหายจริง โดยวงเงินรวมยังสูงสุดไม่เกิน 100,000 บาทต่อครั้งต่อหลังคาเรือนเช่นเดียวกัน
คุ้มครองชีวิตสูงสุด 2 ล้านบาท
นอกจากนี้ “ดร.สมพร” กล่าวอีกว่า ที่สำคัญไม่แพ้ความเสียหายต่อทรัพย์สิน คือ กรมธรรม์อุบัติเหตุสำหรับประชาชนที่ได้รับผลกระทบจากภัยพิบัติ โดยหากประชาชนสัญชาติไทยเสียชีวิตโดยตรงจากน้ำท่วม พายุ หรือแผ่นดินไหว ในพื้นที่ซึ่งประกาศเป็นเขตภัยพิบัติ จะได้รับความคุ้มครอง 2 ล้านบาทต่อคนตามเงื่อนไขกรมธรรม์ จะจ่ายให้ทายาทโดยธรรม ส่วนกรณีทุพพลภาพถาวรสิ้นเชิง จะได้รับ 200,000 บาทต่อคน โดยต้องมีการรับรองจากแพทย์ตามหลักเกณฑ์ ความคุ้มครองนี้จำกัดเฉพาะประชาชนสัญชาติไทย จึงไม่ครอบคลุมชาวต่างชาติที่เข้ามาทำงานหรือท่องเที่ยวในประเทศไทย
ดึง 11 บริษัทร่วมแชร์ความเสี่ยง
“นายกสมาคมประกันวินาศภัยไทย” กล่าวว่า ความเสียหายที่เกิดขึ้นก่อนวันที่ 1 ต.ค. 2569 จะไม่เข้าข่าย เพราะกรมธรรม์เริ่มมีผลวันที่ 1 ต.ค. 2569 ดังนั้น ความเสียหายที่เกิดขึ้นก่อนกรมธรรม์มีผล ไม่สามารถนำมาเรียกร้องย้อนหลังได้ แม้ผลกระทบบางส่วนจะต่อเนื่องข้ามวันที่ 1 ต.ค. ก็ตาม โดยประชาชนที่ได้รับความเสียหายจากเหตุเดิมยังสามารถรับความช่วยเหลือผ่านมาตรการเยียวยาของภาครัฐที่มีอยู่ แต่จะเป็นคนละกลไกกับกรมธรรม์ชุดนี้
ทั้งนี้ โครงการนี้มีบริษัทประกันวินาศภัยเข้าร่วมรับประกัน 11 แห่ง ได้แก่ บมจ.กรุงเทพประกันภัย, บมจ.กรุงไทยพานิชประกันภัย, บริษัท คุ้มภัยโตเกียวมารีนประกันภัย (ประเทศไทย) จำกัด (มหาชน), บริษัท ทิพยประกันภัย จำกัด (มหาชน), บริษัท ไทยไพบูลย์ประกันภัย จำกัด (มหาชน), บริษัท ประกันภัยไทยวิวัฒน์ จำกัด (มหาชน), บริษัท ฟอลคอนประกันภัย จำกัด (มหาชน), บริษัท เมืองไทยประกันภัย จำกัด (มหาชน), บริษัท วิริยะประกันภัย จำกัด (มหาชน), บริษัท เอ็ม เอส ไอ จี ประกันภัย (ประเทศไทย) จำกัด (มหาชน) และบริษัท ไอแคร์ ประกันภัย จำกัด (มหาชน)
ภัยรุนแรงไม่น่ากลัวเท่าเกิดถี่
สิ่งที่จับตามองหลังจากนี้ไม่ได้มีเพียงขนาดของภัยแต่ละครั้ง แต่ “ความถี่” อาจเป็นตัวแปรที่น่ากังวลไม่แพ้กัน โดยในมุมของตลาดประกันภัยต่อจะมองว่าความเสี่ยงภัยพิบัติของประเทศไทยยังไม่ได้สูงมากเมื่อเทียบกับอีกหลายประเทศ
“ไทยมีน้ำท่วมเป็นความเสี่ยงหลัก เริ่มมีความเสี่ยงจากแผ่นดินไหวเพิ่มเข้ามา ขณะที่วาตภัยมักกระจุกตัวอยู่ในบางพื้นที่ แต่ธรรมชาติของภัยกำลังเป็นสิ่งที่ต้องติดตามอย่างใกล้ชิดมากขึ้น พูดตรง ๆ มาทีเดียวแรง ๆ ไม่กลัว เท่ามาหลายรอบทีละหน่อย เพราะถ้ามาทีเดียวความเสียหายก้อนใหญ่ก็เข้าสู่ระบบประกันภัยต่อ แต่ถ้ามาทีละรอบ และแต่ละครั้งยังอยู่ในชั้นความเสี่ยงที่เรารับไว้เอง ก็เป็นภาระของระบบประกันภัยในประเทศแต่ละครั้ง” นายกสมาคมประกันวินาศภัยไทยกล่าว