
เลือกตั้งกลางเทอมสหรัฐ 2026 รับมืออิทธิพลทรัมป์ขาลง?
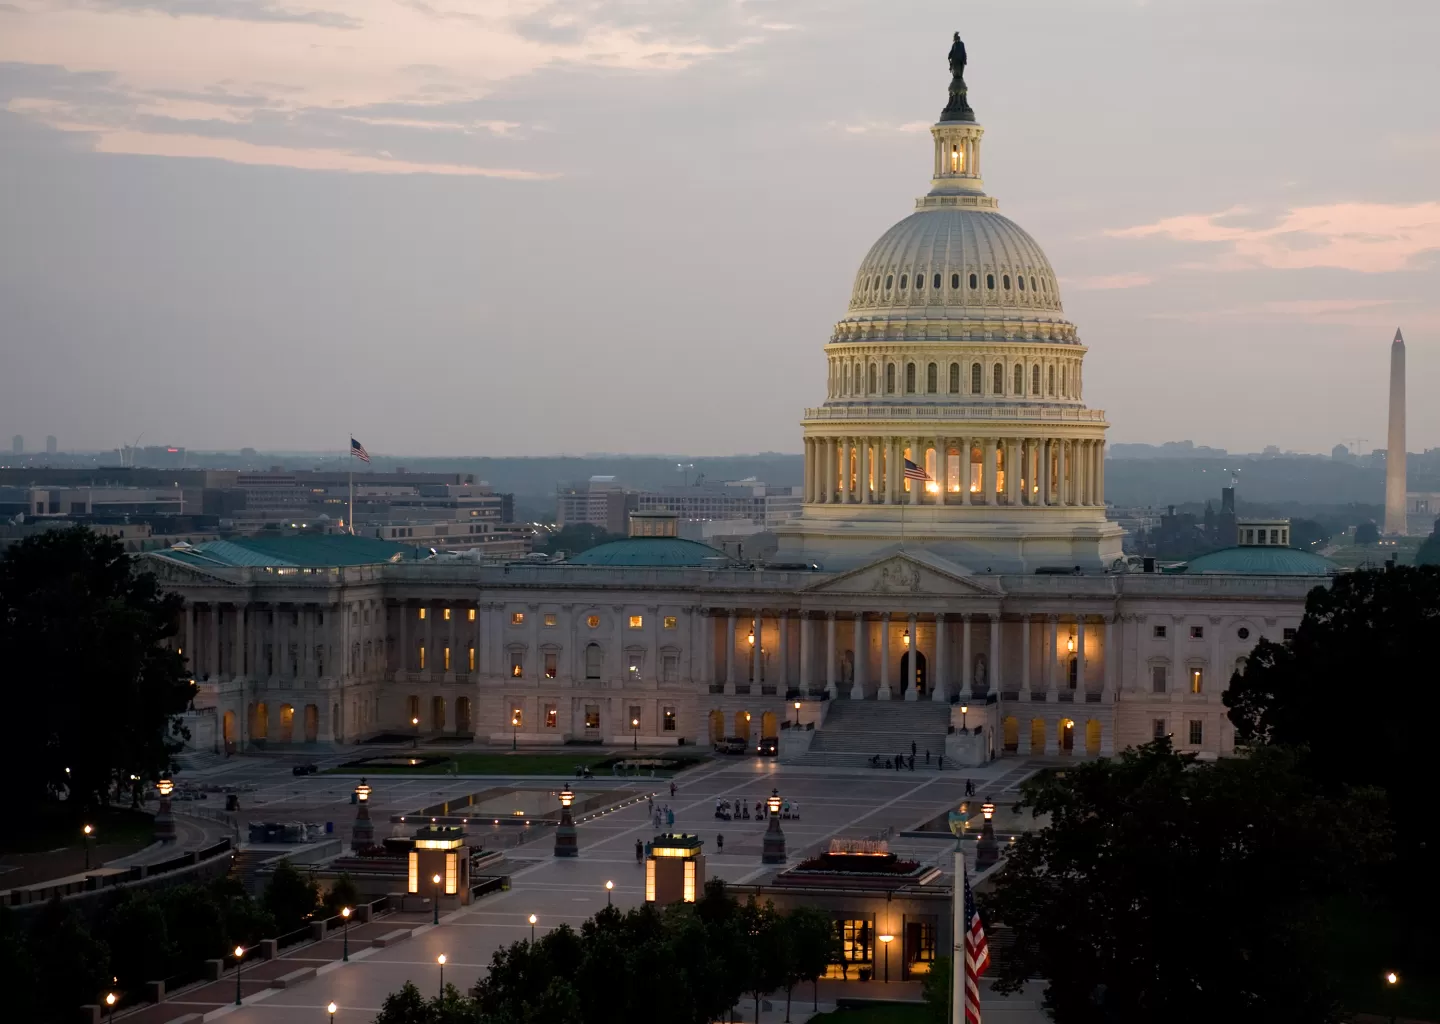
ผลกระทบครั้งใหญ่ที่สุดของการเลือกตั้งกลางเทอมสหรัฐ อาจเป็นการเริ่มต้นนับถอยหลังสู่การแข่งขันชิงตำแหน่งประธานาธิบดีในปี 2028 ซึ่งจะเกิดขึ้นในวันที่ 3 พฤศจิกายน โดยทั่วไปประชาชนอเมริกันใช้โอกาสนี้ลงโทษรัฐบาล อาจนำมาซึ่งประเด็นมากมายให้นักลงทุนต้องขบคิด
หากพรรคเดโมแครต ซึ่งเป็นพรรคฝ่ายค้านสามารถพลิกผลกวาดที่นั่งข้างมากได้ทั้งสองสภาตามที่ “ตลาดทำนายผล” อย่าง Polymarket และ Kalshi คาดการณ์ไว้ ซึ่งมีโอกาสมากกว่า 50% แม้ไม่แม่นยำเสมอไป แต่ช่วยให้เห็นภาพนั้น ก็จะนำไปสู่ภาวะชะงักงันในการใช้นโยบายในประเทศระหว่างฝ่ายบริหารและรัฐสภา ในช่วงเวลาสองปีสุดท้ายของโดนัลด์ ทรัมป์
ตลาดเริ่มนับถอยหลังสู่ปี 2028
ไมก์ โดแลน บรรณาธิการอาวุโสประจำฝ่ายการเงินและตลาดของรอยเตอร์ เสนอบทความวิเคราะห์ไว้อย่างน่าสนใจว่า แม้ทรัมป์จะยังคงกุมบังเหียนนโยบายต่างประเทศสหรัฐในแนวทางที่สร้างความเปลี่ยนแปลงครั้งใหญ่ต่อไปอีกสองปี แต่วิธีที่เขาจะจัดการกับวาระด้านการทหารหรือการค้าโดยไม่ได้การสนับสนุนจากรัฐสภา และคนในพรรครีพับลิกัน จะส่งผลกระทบอย่างมากต่อการลงทุนทั่วโลก โดยเฉพาะอย่างยิ่งในตลาดพลังงานโลกและห่วงโซ่อุปทาน
ภาวะทางตันหรือติดขัดในทางการเมืองทำให้เกิดคำถามสำคัญเกี่ยวกับเศรษฐกิจมหภาคภายในประเทศหลายอย่าง ตั้งแต่การเผชิญหน้าของสองพรรคเรื่องเพดานหนี้สาธารณะของรัฐบาลระลอกใหม่ในช่วงต้นปีหน้านี้ ไปจนถึงการยกเลิกผลักดันกฎหมายตลาดคริปโตเคอร์เรนซีเพิ่มเติม หรือความพยายามในระดับมลรัฐที่จะชะลอการก่อสร้างศูนย์ข้อมูล AI
แม้ทั้งหมดนี้อาจส่งผลกระทบอย่างมาก แต่ทั้งหมดทั้งมวลตลาดเน้นย้ำว่าความเสี่ยงเหล่านี้อาจดูเล็กน้อยไปเลยเมื่อเทียบกับใครจะก้าวขึ้นมาดำรงตำแหน่งประธานาธิบดีคนใหม่ รวมถึงการทบทวนหรือการประเมินเกี่ยวกับความยั่งยืนยาวนานของวาระนโยบายทั้งภายในประเทศและระดับโลกของสหรัฐ ซึ่งถือเป็นการเปลี่ยนแปลงครั้งใหญ่ตั้งแต่ปี 2024
จับตาภูมิรัฐศาสตร์ 3 ข้อ
ศูนย์ภูมิรัฐศาสตร์ของ JPMorgan ประเมินว่า ประเด็นสำคัญสามประการที่ควรจับตามองหลังจากสัปดาห์หน้าเป็นต้นไป ได้แก่ ภาวะชะงักงันของนโยบายภายในประเทศ ความพยายามของประธานาธิบดีในการสร้างผลงานทิ้งทวน และการเริ่มต้นการแข่งขันสู่การเลือกตั้งปี 2028
ทางธนาคารได้นำปัจจัยเหล่านี้ไปวิเคราะห์ในประเด็นร้อนต่าง ๆ เช่น สถานการณ์ในอิหร่านและภูมิภาคตะวันออกกลางโดยรวม ความขัดแย้งระหว่างยูเครนและรัสเซีย สถานการณ์ในละตินอเมริกา จีน และกลุ่มนาโต้
“การเลือกตั้งกลางเทอมจะเป็นจุดเริ่มต้นของการถกเถียงว่าอะไรจะเกิดขึ้นหลังจากปี 2028 เป็นต้นไป ประเด็นที่สองพรรคเคยเห็นพ้องต้องกัน ไม่ว่าจะเป็นความสัมพันธ์สหรัฐ-ยุโรป หรือนโยบายที่มีต่อรัสเซียและจีน กำลังกลายเป็นหัวข้อที่ถูกหยิบยกขึ้นมาถกเถียงกันมากขึ้นในทั้งสองพรรค” นักวิเคราะห์ของธนาคาร JPMorgan ระบุ
แม้ว่า JPMorgan จะมุ่งเน้นไปที่เรื่องภูมิรัฐศาสตร์ แต่แนวคิดที่ว่านักลงทุนอาจหันไปให้ความสนใจกับการเลือกตั้งปี 2028 อย่างรวดเร็วนั้นถือเป็นเรื่องที่น่าสนใจ และชวนให้ตั้งคำถามว่า ตลาดได้ก้าวไปไกลแค่ไหนแล้วในช่วงสองปีที่ผ่านมา
อ่านสถิติจากตลาดหลัก
อาจยังเร็วเกินไปที่จะวางแผนการลงทุน แต่แนวทางหนึ่งที่สามารถทำได้คือการประมวลภาพรวมว่าเกิดอะไรขึ้นบ้างกับตลาดหลัก ๆ ทั่วโลก นับตั้งแต่ชัยชนะของทรัมป์ในปี 2024 ขณะนี้ ดัชนี S&P 500 ของวอลล์สตรีต และดัชนีหุ้นทั่วโลกของ MSCI ต่างปรับตัวเพิ่มขึ้นกว่า 30% ในช่วงสองปีที่ผ่านมา โดยดัชนี Nasdaq ซึ่งเน้นหุ้นกลุ่มเทคโนโลยีทำผลงานได้โดดเด่นที่สุดด้วยการพุ่งขึ้นถึง 42% ขณะที่กลุ่มหุ้นเทคโนโลยีขนาดใหญ่ 7 บริษัท หรือที่รู้จักกันในชื่อ “หุ้น 7 นางฟ้า” ปรับตัวขึ้นสูงกว่าเล็กน้อยที่ 45% ส่วนดัชนี Philadelphia Semiconductor Index (ดัชนีหุ้นกลุ่มเซมิคอนดักเตอร์) ก็พุ่งทะยานขึ้นกว่า 3 เท่าตัวจากกระแสความนิยมเทคโนโลยี AI
ราคาน้ำมันดิบในตลาดโลกปรับตัวสูงขึ้น 53% นับตั้งแต่เหตุการณ์ความขัดแย้งที่เกี่ยวข้องกับอิหร่านในเดือนกุมภาพันธ์ที่ผ่านมา ในขณะที่ดัชนีหุ้นกลุ่มอุตสาหกรรมป้องกันประเทศของสหรัฐกลับทำผลงานได้ต่ำกว่าดัชนีตลาดโดยรวม โดยให้ผลตอบแทนสุทธิอยู่ที่ 27% ส่วนดัชนีหุ้นกลุ่มเดียวกันในยุโรปกลับปรับตัวขึ้นสูงกว่าถึงสองเท่า หรือคิดเป็น 60%
สำหรับค่าเงินดอลลาร์สหรัฐและพันธบัตรรัฐบาลสหรัฐนั้นให้ผลตอบแทนติดลบในช่วงเวลาดังกล่าว แม้ว่าทรัมป์จะเคยรณรงค์ให้มีการปรับเปลี่ยนทิศทางค่าเงินดอลลาร์ แต่โดยรวมแล้วก็ไม่ได้ส่งผลกระทบอย่างมีนัยสำคัญ โดยดัชนีดอลลาร์สหรัฐเมื่อเทียบกับสกุลเงินหลักอื่น ๆ ปรับตัวลดลงไม่ถึง 2%
การที่อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปี พุ่งสูงขึ้นถึง 100 เบสิสพอยต์นับตั้งแต่ปี 2024 เป็นต้นมา สะท้อนให้เห็นถึงผลกระทบด้านเงินเฟ้อและนโยบายการเงินที่เกิดจากเศรษฐกิจซึ่งขับเคลื่อนด้วย AI รวมถึงนโยบายภาษีศุลกากรของทรัมป์ และภาวะช็อกของราคาน้ำมันที่ได้รับแรงกระตุ้นจากสถานการณ์สงครามอิหร่าน
หลากเครื่องมือค้ำจุนอำนาจทรัมป์
หากพรรคเดโมแครตคว้าชัยชนะในสภาคองเกรส ผลกระทบต่อนโยบายภาษีศุลกากรของทรัมป์ที่ใช้กับประเทศต่าง ๆ รวมถึงไทย สถาบันคลังสมองอย่าง Chicago Council on Global Affairs วิเคราะห์ไว้ว่า จะมีข้อจำกัดและอุปสรรคสำคัญ จาก 1) อำนาจที่ยังแข็งแกร่งของฝ่ายบริหาร เนื่องจากฝ่ายบริหารของทรัมป์ยังคงมีอำนาจกว้างขวางในการใช้กฎหมายพิเศษ เช่น IEEPA, มาตรา 232 หรือมาตรา 301 ทำให้สกอตต์ เบสเซนต์ รัฐมนตรีว่าการกระทรวงการคลัง ระบุว่า ยากในการที่สภาซึ่งนำโดยเดโมแครตจะขัดขวางเรื่องนี้ได้ในทางปฏิบัติ
2) อุปสรรคจากการใช้สิทธิยับยั้ง หรือวีโต้ แม้สมมติว่าเดโมแครตจะคุมเสียงข้างมากในสภาและพยายามผ่านกฎหมายจำกัดหรือลดภาษี แต่จะไม่สามารถรวบรวมเสียงถึงสองในสามเพื่อล้มล้างการใช้สิทธิวีโต้ของประธานาธิบดีทรัมป์ได้ 3) บทบาทในการตรวจสอบและงบประมาณสภาที่นำโดยเดโมแครตจะสามารถใช้กลไกการสอบสวน การตรวจสอบนโยบายการค้า และการจำกัดงบประมาณบางส่วน เพื่อเป็น “เบรก” หรือชะลอความรุนแรงนโยบายภาษีที่ส่งผลกระทบต่อพันธมิตร เช่น แคนาดา หรือสหภาพยุโรป (อียู) ได้
และสุดท้าย 4 ) ความเห็นต่างในหมู่เดโมแครตเอง สมาชิกเดโมแครตบางส่วน โดยเฉพาะในรัฐแถบ Rust Belt หรือเขตอุตสาหกรรมเก่ายังคงสนับสนุนนโยบายภาษีในฐานะเครื่องมือปกป้องอุตสาหกรรมภายในประเทศ ทำให้นโยบายการค้าของเดโมแครตเองยังมีความเห็นไม่เป็นเอกฉันท์ว่าจะยกเลิกหรือปรับเปลี่ยนไปในทิศทางใดอย่างสิ้นเชิง
รับมืออิทธิพลทรัมป์ถดถอย
ความเคลื่อนไหวของตลาดส่วนใหญ่อาจมีสาเหตุมาจาก AI มากกว่านโยบายของทรัมป์ แม้ว่ากำไรบางส่วนจะมาจากนโยบายต่างประเทศชนิดพลิกหงายพลิกคว่ำของเขา หรือถูกขยายผลขึ้นจากแนวทางที่เขาใช้อยู่แล้วก็ตาม จนถึงขณะนี้ยังไม่เกิดภาวะเศรษฐกิจถดถอย และนักเศรษฐศาสตร์ต่างมองว่าในอีกไม่กี่ปีข้างหน้าก็ไม่น่าจะเกิดขึ้น คำถามที่น่าสนใจคือ วงจรขาลงทางเศรษฐกิจที่ห่างหายไปนานนี้ จะกลับมาปรากฏให้เห็นก่อนหรือหลังการเปลี่ยนตัวประธานาธิบดีกันแน่
ไม่ว่าอย่างไรก็ตาม หากมองไปถึงปี 2028 ซึ่งเป็นช่วงเวลาที่อิทธิพลของทรัมป์อาจเริ่มเสื่อมถอยลง ตลาดอาจต้องเผชิญกับการถกเถียงว่าจำเป็นต้องปรับตัวอย่างไรบ้าง